

أمضت عملة XRP معظم عام 2026 تحت ضغط رغم عدة تطورات كان من شأنها أن تُعتبر عادةً مواتية بالنسبة إلى عملة رقمية كبرى. لكن 21Shares يرى أن التركيز فقط على حركة السعر قصيرة الأجل يفوّت الصورة الاستثمارية الأوسع التي تتشكل حول XRP.
في تحليل جديد، قالت 21Shares إن كل أصل رقمي يحتاج إلى “سبب للوجود” و“سبب للتقدير”. وبالنسبة إلى XRP، يعتقد مدير الأصول أن هذا الأساس يقوم على أربعة أعمدة: وضوح تنظيمي، وإتاحة مؤسسية، ومنفعة قابلة للقياس، وإمداد ثابت.
لا يُعتبر سوى أولى تلك الركائز الأربع أنها قد حُلّت بالكامل. أما الثلاث المتبقية فهي ما زالت في طور التطور، وهو ما ترى فيه 21Shares كلًا من إمكانية الفرصة والمخاطر.
وضوح تنظيمي هو الركيزة الواحدة التي أصبحت جاهزة بالفعل
الركيزة الأولى أيضًا هي الأسهل في التقييم.
قدمت هيئة SEC دعواها ضد Ripple في ديسمبر 2020، ما خلق سنوات من عدم اليقين حول المعاملة التنظيمية لـ XRP في الولايات المتحدة.
انتهت تلك الفقرة فعليًا في أغسطس 2025 عندما قامت هيئة SEC وRipple برفض استئنافاتهما على التوالي. وقد أكدت هيئة SEC أن الحكم النهائي لمحكمة المقاطعة ظل ساريًا، بما في ذلك غرامة مدنية بقيمة 125 مليون دولار وأمر قضائي متعلق بمبيعات Ripple للمؤسسات.
هناك فارق دقيق مهم هنا.
لم تُثبت هذه التسوية أن كل عملية بيع أو توزيع محتمل يتضمن XRP تقع خارج قانون الأوراق المالية. وقد فرّقت قرارات المحكمة الأساسية بين أنواع مختلفة من المعاملات. لم تُعامل مبيعات XRP في السوق الثانوية والمبيعات البرمجية على أنها معاملات أوراق مالية، بينما تظل مبيعات Ripple المباشرة للمؤسسات خاضعة لمتطلبات قانون الأوراق المالية.
ومع ذلك، أنهى قرار الاستئنافات مصدرًا كبيرًا من عدم اليقين كان قد تبع XRP لسنوات.
وهذا مهم بشكل خاص للجزء التالي من أطروحة 21Shares: المؤسسات.
إتاحة الوصول المؤسسي قد تكون أهم ركيزة لـ XRP
تشير 21Shares إلى وصول صناديق ETF فورية لِـ XRP في الولايات المتحدة كدليل على أن الوصول قد تغير بشكل كبير.
وفقًا لمدير الأصول، تم إطلاق سبعة صناديق ETF فورية لـ XRP في الولايات المتحدة اعتبارًا من نوفمبر 2025 وجمعت ما يقارب 1.3 مليار دولار خلال شهرها الأول. كما سجّلت المنتجات سلسلة تشغيل استمرت 55 يومًا من تدفقات صافية داخلة متتالية.
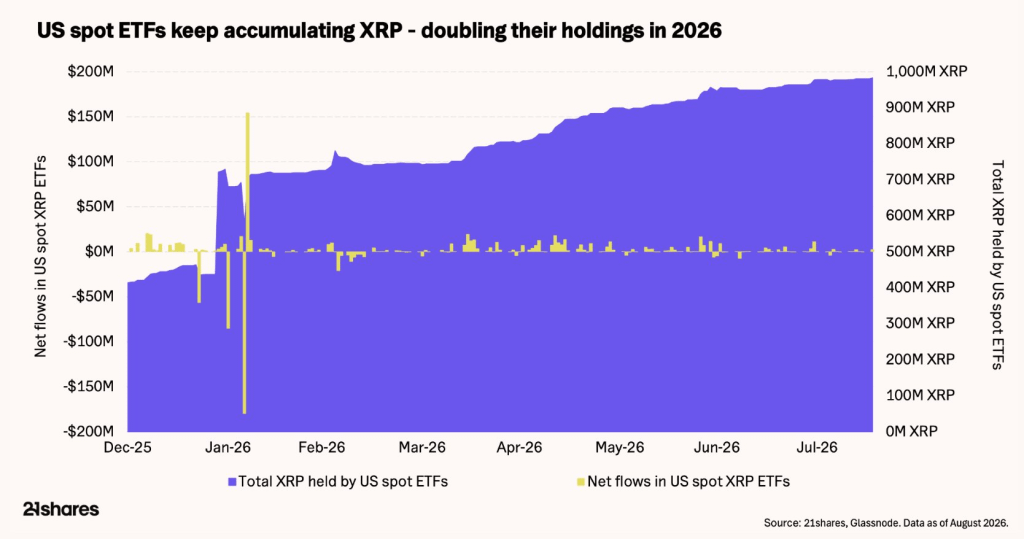
يضيف الرسم البياني الذي شاركته 21Shares تفصيلًا آخر مثيرًا للاهتمام.
 المصدر: X/@21shares
تُظهر إجمالي XRP المحتفظ به لدى صناديق ETF الفورية الأمريكية وهو يرتفع من أكثر بقليل من 400 مليون XRP في ديسمبر 2025 إلى حوالي مليار XRP خلال صيف 2026. وبعبارة أخرى، ضاعف المنتجين تقريبًا إجمالي حيازاتهما من XRP خلال تلك الفترة.
هذا لا يعني أن الطلب المؤسسي تحرك في اتجاه واحد فقط.
تشير 21Shares تحديدًا إلى Goldman Sachs كمثال. ووفقًا لتحليلها، كشفت Goldman عن مركز بقيمة 153.8 مليون دولار في الربع الرابع من 2025 قبل أن تخرج من ذلك المركز بالكامل في ملفها للربع الأول من 2026. وقد امتص مستثمرون آخرون هذا المعروض، وظلت التدفقات التراكمية لصناديق ETF إيجابية خلال النصف الأول من العام.
تُهم هذه النقطة لأن المشاركة المؤسسية ليست تلقائيًا الشيء نفسه مثل التراكم المؤسسي الدائم. قد تمثل بعض المراكز التداول أو التحوط أو صُنع السوق أو استراتيجيات أخرى بدلًا من قناعة طويلة الأجل.
ومع ذلك، فقد حلّت صناديق ETF مشكلة مهمة واحدة: المستثمرون الذين لا يريدون إدارة المحافظ أو المفاتيح الخاصة أو بورصات العملات المشفرة يمكنهم الحصول على تعرض لـ XRP عبر منتجات استثمارية منظّمة.
يعتقد عضو مجتمع XRP ومهندس البرمجيات Vincent Van Code أن هذا قد يكون الأهم من بين الركائز الأربع.
قارن بين التشفير نفسه وأداة مثقاب كهربائي. إن شراء المثقاب يمنح شخصًا أداة، لكنه لا يمنحه الخبرة والبنية التحتية وغيرها من المعدات المطلوبة لبناء خزانة. وتتمثل حجته في أن المؤسسات عادةً ما تريد الحل الجاهز وليس تقنية أخرى يتعين عليها دمجها بنفسها.
وهذا هو المكان الذي يعتقد فيه أن البنية التحتية المؤسسية لـ Ripple تمنح XRP ميزة.
التمييز بين Ripple وXRP مهم هنا. Ripple شركة خاصة تبني منتجات وخدمات للمؤسسات المالية، بينما XRP هو الأصل الأصلي لـ XRP Ledger. لا يعني نجاح Ripple تلقائيًا وجود طلبٍ تناسبي على XRP.
لكن نقطة فان كود الأوسع تستحق النظر: قد يعتمد التبني المؤسسي بقدر بقدر على الامتثال، والوصاية (custody)، والسيولة، وبنية التكامل التحتية بقدر اعتماده على تقنية البلوك تشين الأساسية.
تقول 21Shares إن قابلية استخدام XRP يمكن الآن قياسها
تنتقل الركيزة الثالثة إلى ما وراء منتجات الاستثمار لتدخل في النشاط على XRP Ledger نفسه.
تقدّر 21Shares أن XRPL عالج ما يقرب من نصف تريليون دولار من قيمة على السلسلة خلال الأشهر/الـ 12 شهرًا السابقة. كما تشير إلى توسع العملات المستقرة والأصول الحقيقية المرمّزة على الشبكة.
RLUSD مثال على ذلك.
وبحسب تحليل 21Shares الآخر الأخير، وصلت عملة مستقرة مرتبطة بالدولار لدى Ripple إلى نحو 1.56 مليار دولار من إجمالي المعروض بحلول 30 يونيو 2026، مع وجود حوالي 52% من هذا المعروض على XRPL.
يعد “Tokenization” مكونًا آخر في الأطروحة. تضع 21Shares الأصول المرمّزة على XRPL بحوالي 4 مليارات دولار وتشير إلى بنى تحتية مثل Multi-Purpose Tokens وCredentials وPermissioned Domains وPermissioned DEX كميزات مصممة لتسهيل الإصدارات والتداولات المنظمة للمؤسسات.
يُعد هذا، على الأرجح، المكان الذي تصبح فيه حجة الاستثمار في XRP أكثر تعقيدًا.
إن نمو نشاط XRPL إيجابي بشكل واضح بالنسبة للشبكة، لكن زيادة استخدام الشبكة لا ينتج تلقائيًا زيادة مكافئة في طلب XRP.
قد تُصدر مؤسسة أصلًا مرمّزًا على XRPL أو تتعامل مع RLUSD دون الحفاظ على مركز كبير من XRP. يلزم XRP لرسوم الشبكة والاحتياطيات، لكن هذه المتطلبات وحدها لا تضمن أن تحوّلًا يصل إلى تريليونات الدولارات من نشاط التسوية سيترجم بشكل تناسبي إلى القيمة السوقية لـ XRP.
تقر 21Shares بهذه المشكلة بشكل مباشر.
يقول تحليلها إن العلاقة بين تبني الشبكة وتراكم قيمة XRP لا تزال تُثبت. وتذهب تقاريرها المستقلة H1 إلى أبعد من ذلك، مشيرة إلى أن أحد الأجزاء المفقودة يتمثل في أن المؤسسات تستخدم XRP نفسه كضمان أو هامش.
قد تكون هذه في النهاية واحدة من أهم الأسئلة بالنسبة لمستثمري XRP.
اقرأ أيضًا: أخبار XRP: ما الذي هو صحيح فعلًا حول David Schwartz وCLARITY والتحديث الأحدث لـ XRPL
إكمال العرض الثابت لـ XRP لحالة الاستثمار
الركيزة الرابعة هي البنية الخاصة بإمداد XRP.
على عكس العملات المشفرة التي لديها تعدين مستمر أو إصدار من المدققين، تم إنشاء الحد الأقصى لعرض XRP البالغ 100 مليار توكن عند التأسيس. كما تتلف المعاملات كمية صغيرة جدًا من XRP عبر الرسوم.
تقول 21Shares إن أكثر من 14 مليون XRP قد تم تدميرها حتى الآن. لذلك لا توجد لديها خطة تضخم تقليدية مستمرة تولد XRP جديدة بشكل مستمر.
لا يزال هناك اعتبار مهم من جانب العرض: تمتلك Ripple كمية كبيرة من XRP مرتبطة بالضمانات.
تتابع عمليات الإفراج عن الضمانات آلية محددة مسبقًا، لكن XRP المطلق يمكن أن يزيد المعروض السائل أيضًا اعتمادًا على مقدار ما تعيده Ripple إلى الضمانات مقابل ما تقوم بتوزيعه أو بيعه. لذا يجب ألا يُفهم “العرض الثابت” على أنه “عرض تداولي ثابت”.
تُصبح هذه التفرقة مهمة عند تقييم ما إذا كان تراكم صناديق ETF يمكنه تقليص المعروض المتاح من XRP بشكل ملموس.
في الواقع، قدرت 21Shares أن منتجات تداول XRP الفورية في الولايات المتحدة امتصت فقط 14.8% من الزيادة في المعروض المتداول خلال النصف الأول من 2026، على الرغم من أن الامتصاص تجاوز نصف المعروض الجديد خلال مايو.
إلى ماذا تنتهي أطروحة 21Shares الخاصة بـ XRP في نهاية المطاف
تُنشئ الركائز الأربع إطارًا واضحًا إلى حد كبير.
تم تقليل عدم اليقين التنظيمي بشكل كبير. فقد جعلت منتجات الاستثمار المنظمة امتلاك XRP أسهل. ويصبح نشاط XRPL حول العملات المستقرة والأصول الحقيقية المرمّزة قابلًا للقياس. كما أن لدى XRP حدًا أقصى صعبًا في العرض.
لكن أكبر سؤال غير مُجاب يربط بين كل هذه الأربعة.
هل يمكن لنمو التبني المؤسسي واعتماد XRPL أن يخلق طلبًا مباشرًا كافيًا على XRP نفسه؟
وهذا يجعل الركائز الأربع مفيدة ليس فقط كقضية صعودية لـ XRP، بل أيضًا كإطار لقياس ما إذا كانت الأطروحة تعمل فعليًا.
اشترك في قناتنا على YouTube للحصول على تحديثات يومية حول العملات المشفرة، ورؤى حول السوق، وتحليلات الخبراء.
تم نشر المنشور: حالة الاستثمار في XRP: تكشف 21Shares عن 4 ركائز وراء ذلك ظهر لأول مرة على CaptainAltcoin.