


المصدر: حديث داخلي وخارجي
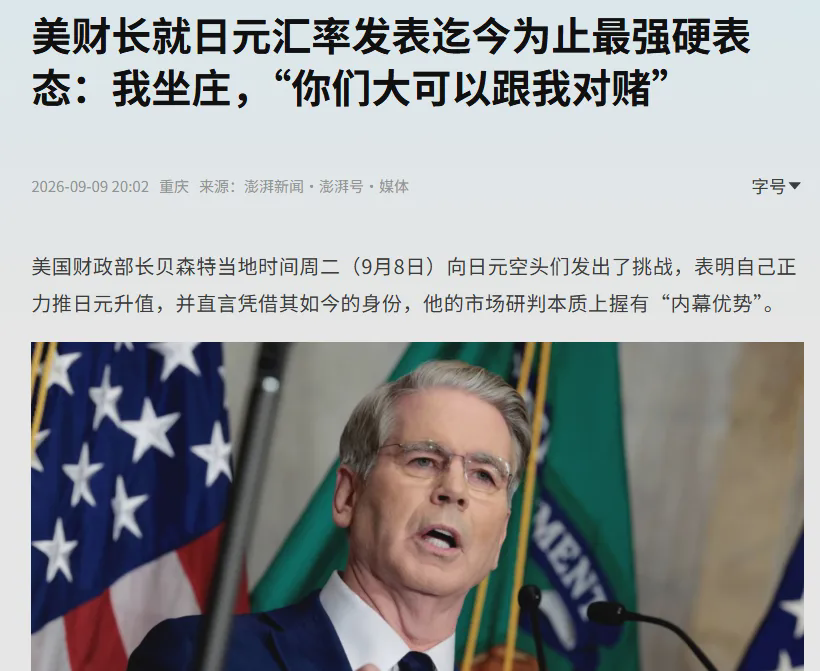
قبل أيام قليلة، أدلى وزير الخزانة الأمريكي “بيسنِت” بتصريحات حازمة، زاعمًا: إن سعر صرف الين ينِقاده أنا، ويمكنكم التنافس على ذلك. كما هو موضح في الصورة التالية. وهذا التحدي القوي الذي أطلقه عالميًا ضد مراكز البيع على الين، أدى إلى مزيد من ارتفاع سعر صرف الين (حاليًا قرابة 153 ينًا مقابل دولار واحد). وربما لأن هذا التغير في سعر صرف الدولار مقابل الين أعاد مرة أخرى الضغط على الأصول ذات المخاطر، ومع إضافة عوامل أخرى مثل حرب أميركا وإيران، فإن الصورة الاقتصادية الكلية تبدو غير مطمئنة. لذلك، فإن البيتكوين التي كانت تحاول اختراقًا مؤخرًا، وعندما وصلت قرب 82 ألف دولار، عاودت اختيار نمط التذبذب. وحتى وقت كتابة هذا المقال، عاد سعر البيتكوين إلى الانخفاض مجددًا إلى قرابة 76 ألف دولار.
بالطبع، نزول السعر من 82 ألف دولار إلى نحو 77 ألف دولار لا يعني بالضرورة أن الاتجاه الجديد قد انتهى بهذا الشكل. ربما السوق ما زال ينتظر… فاليوم (الساعة 8:30 مساءً بتوقيت بكين الموافق 11 سبتمبر) ستعلن الولايات المتحدة بيانات CPI لشهر أغسطس، ثم (16 سبتمبر) سيكون هناك اجتماع FOMC أكثر أهمية. كذلك فإن تصويت مشروع القانون الذي ذكرناه سابقًا (قانون CLARITY) سيُجرى في 15 سبتمبر.
قبل ظهور اتجاهات وتوقعات جديدة تقود الطريق، فمن المرجّح أن يستمر مسار السوق في الاعتماد على حالة من التذبذب. وبعبارة أخرى، فإن تذبذب السوق حاليًا هو في الأساس مجرد انتظار لإشارة جديدة، وقد يصبح كل من مؤشر CPI وFOMC القادمَين عاملين مهمين في توقعات السيولة.
الآن، إضافة إلى متابعة مسار النفط وأسعار عوائد سندات الخزانة الأميركية (الدَّين العام) واتجاه الدولار، يجب كذلك التركيز على الين الياباني باعتباره محورًا لصفقات الاقتراض والاستثمار (carry trade) على مستوى عالمي؛ لأن ارتفاع الين يعني أن بعض أموال carry trade قد تختار إغلاق المراكز، وهذا بدوره قد يسبب مشاكل في السيولة لبعض الأصول ذات المخاطر.
في الواقع، لفترة طويلة في الماضي، كان الأمر يرجع أيضًا إلى انخفاض أسعار الفائدة في اليابان. فقد كان كثير من المستثمرين عالميًا يقترضون الين ثم يحولونه إلى دولارات، للاستثمار في أصول مثل الأسهم الأميركية/البيتكوين. لكن عندما يرتفع الين فجأة، فهذا يعني أن الين المقترض يصبح أغلى؛ وبالتالي قد تظهر أموال صفقات carry trade عبر اختيار بيع الأسهم الأميركية/البيتكوين لإغلاق المراكز وتقليل المخاطر.
تبدو مشكلات عوائد سندات الحكومة (سندات الخزانة) والتدخل في سعر الصرف قد تحولت حاليًا إلى لعبة اقتصادية بين الدول الكبرى. لذلك، إذا واصل الين الياباني رفع الفائدة، أو واصلت الولايات المتحدة التدخل في سعر صرف الين، فمن منظور السيولة العالمية، فهذا ليس خبرًا جيدًا على الإطلاق بالنسبة لأصول محفوفة بالمخاطر مثل البيتكوين.
هناك أمر آخر يستحق الانتباه الآن أيضًا. تذكّر أننا ذكرنا في مقال الشهر الماضي (أغسطس) أن وزارة الخزانة الأميركية أعلنت أنها ستقوم على الأقل بمضاعفة حجم إعادة شراء السندات طويلة الأجل؛ أي من حوالي 2 مليار دولار في كل مرة إلى ما لا يقل عن 4 مليارات دولار. وفي 9 سبتمبر، أعلنت وزارة الخزانة أيضًا أنها ستشتري يوم الخميس (10 سبتمبر) خلال عملية إعادة الشراء سندات أميركية لأجل 10 إلى 20 سنة بقيمة تصل إلى 6 مليارات دولار كحد أقصى. ووفقًا لما كشفته وسائل الإعلام اليوم (11 سبتمبر)، فقد قامت وزارة الخزانة بشراء سندات بقيمة 5.19 مليار دولار فقط في ذلك اليوم، أقل من سقف 6 مليارات دولار المعلن سابقًا. كما هو موضح في الشكل أدناه.
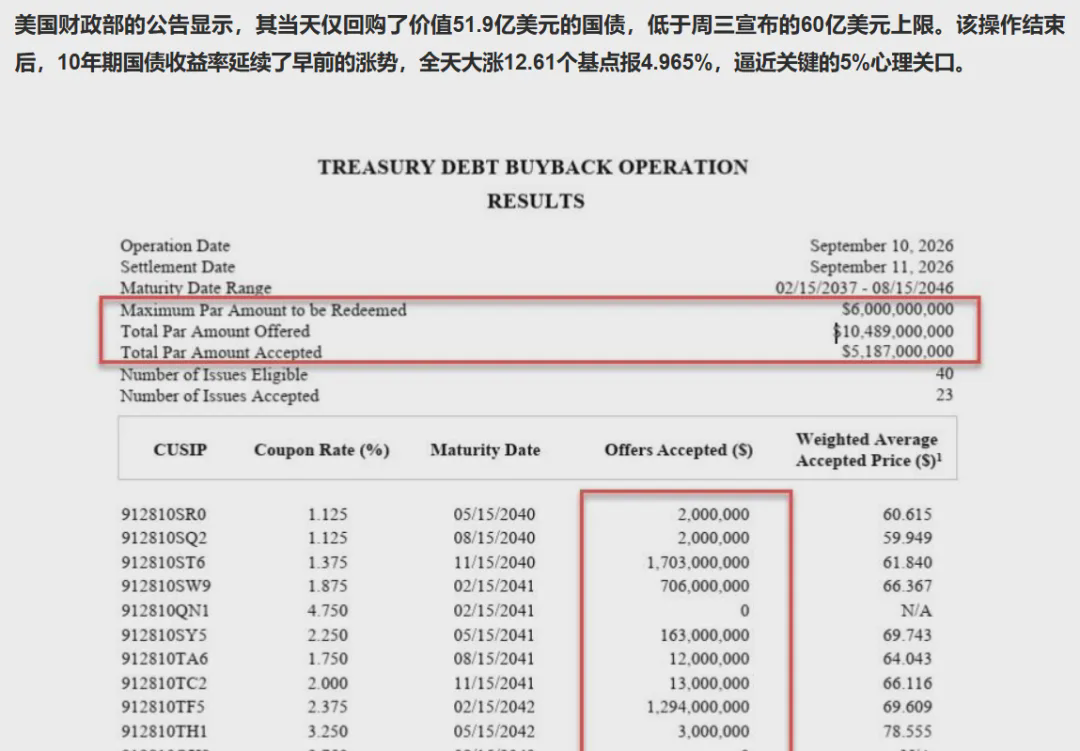
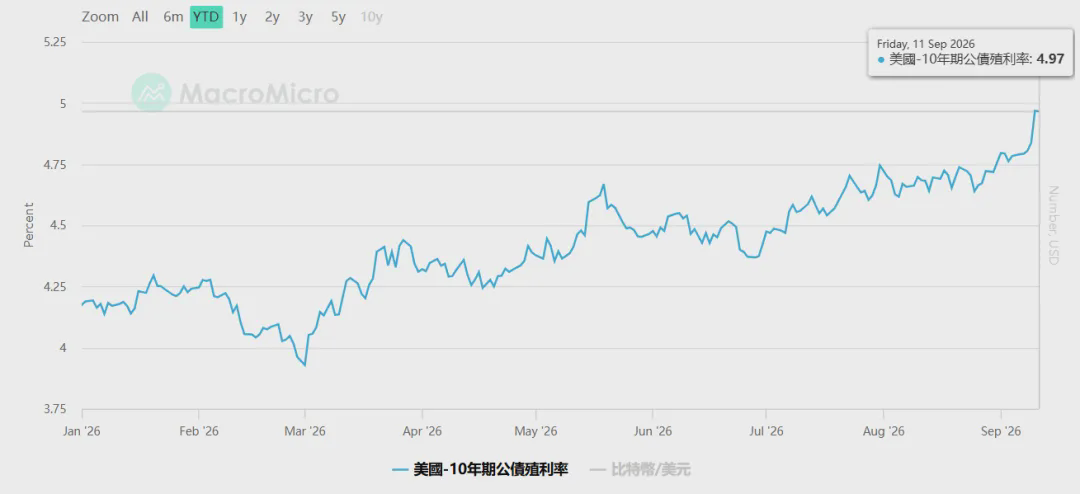
على الرغم من أن وزارة الخزانة الأميركية تحاول جاهدًا إنقاذ سوق سندات الخزانة، إلا أنه حتى مع مضاعفة حجم إعادة الشراء إلى 6 مليارات دولار، فإنه يظل أقل من توقعات السوق (وكان السوق يراهن على أن تقوم الوزارة بإجراءات بحجم 10 مليارات دولار أو حتى أكبر). واليوم، بعد إعلان وزارة الخزانة عن نتائج العمليات التفصيلية، لم يُعطِ السوق أي اعتبار: فقد واصلت عوائد سندات الخزانة لأجل 10 سنوات الارتفاع الحاد لتصل إلى 4.97%. كما هو موضح في الشكل أدناه.
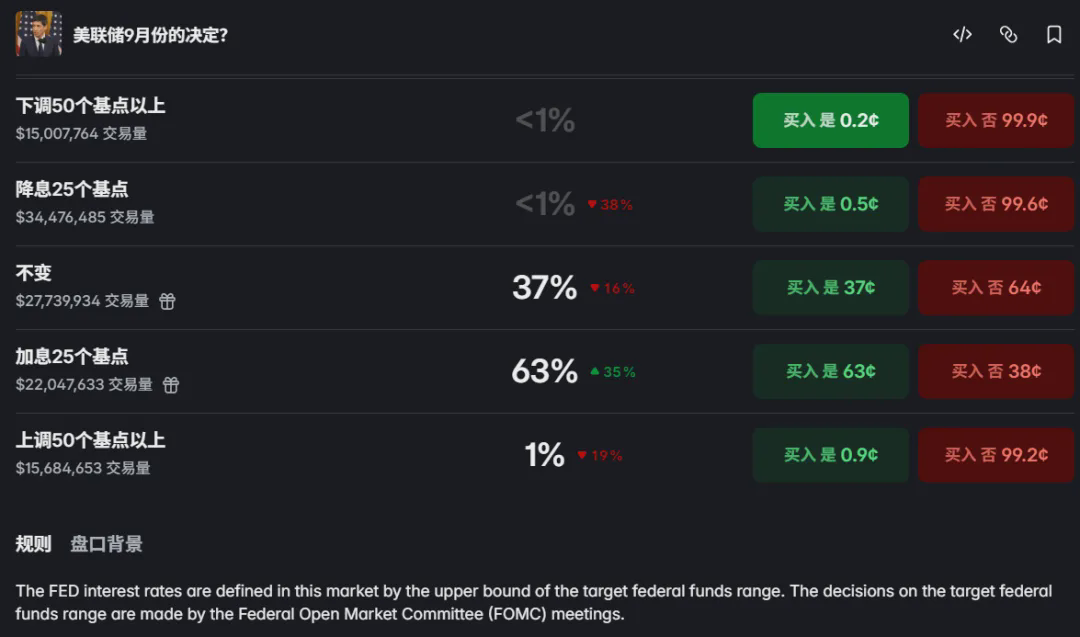
إضافة إلى ذلك، ومع كون مؤشر الدولار حاليًا في نطاق تذبذب ضيق، فقد قفز سعر النفط الخام WTI إلى قرب 103 دولارات (وتواصلت الغارات الأميركية على إيران لمدة أسبوع). كما أن بيانات PPI الأميركية الأخيرة لشهر أغسطس أظهرت ارتفاعًا بنسبة 5.4% على أساس سنوي (تم الإعلان عنها في 10 سبتمبر)، وهو أعلى من توقعات السوق البالغة 5.3%، وأيضًا أعلى من 4.8% لشهر يوليو. وتراكم هذه العوامل مجتمعة يزيد من حالة عدم اليقين في المشهد الاقتصادي الكلي. وربما تستمر هذه الأحداث المجمّعة في إثارة قلق السوق إزاء CPI الذي سيُعلن قريبًا. لقد ارتفعت الآن رهانات السوق على احتمال رفع الفائدة في سبتمبر من جانب الاحتياطي الفيدرالي إلى 63% كما هو موضح في الشكل أدناه.
وربما بسبب هذا النوع من عدم اليقين في الأوضاع الاقتصادية الكلية على المدى القصير، يبدو أن الفرصة قد أُتيحت للدببة. وخلال آخر 24 ساعة فقط، تم تصفية مراكز (liquidations) عبر الشبكة بالكامل لعدد 93,201 شخص، بقيمة إجمالية بلغت 445 مليون دولار؛ وبلغ حجم تصفية مراكز الشراء (اللونج) 351 مليون دولار. أما عمليات التصفية فقد تركزت أساسًا قرب سعر 76 ألف دولار (أكبر نقطة ألم للمراكز الطويلة).
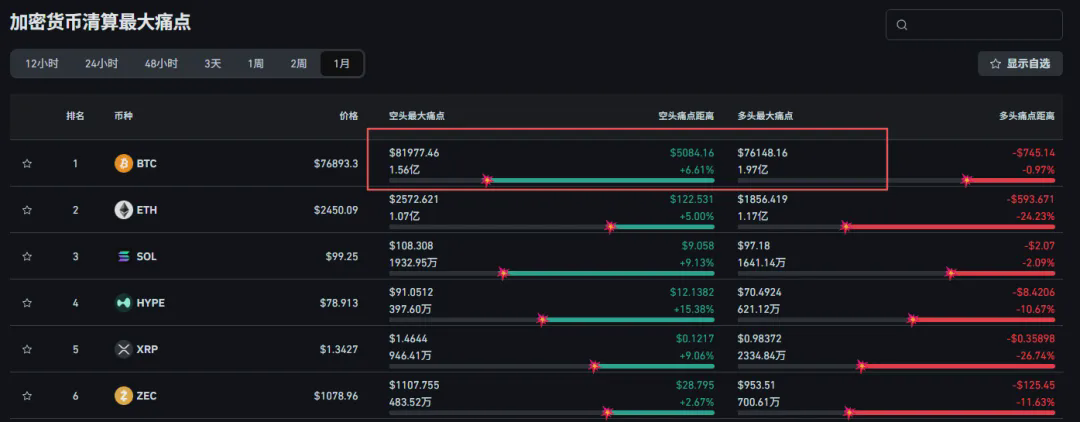
بما أننا ذكرنا العقود، فهناك بيانات أخرى ربما تستحق الانتباه أيضًا: وهي أن حجم العقود الآجلة الدائمة للعملات البديلة غير المسددة هذا الأسبوع تجاوز حجم عقود البيتكوين. وهذه هي المرة الأولى التي تتجاوز فيها عقود altcoins البيتكوين منذ ديسمبر 2024، كما هو موضح في الشكل أدناه.
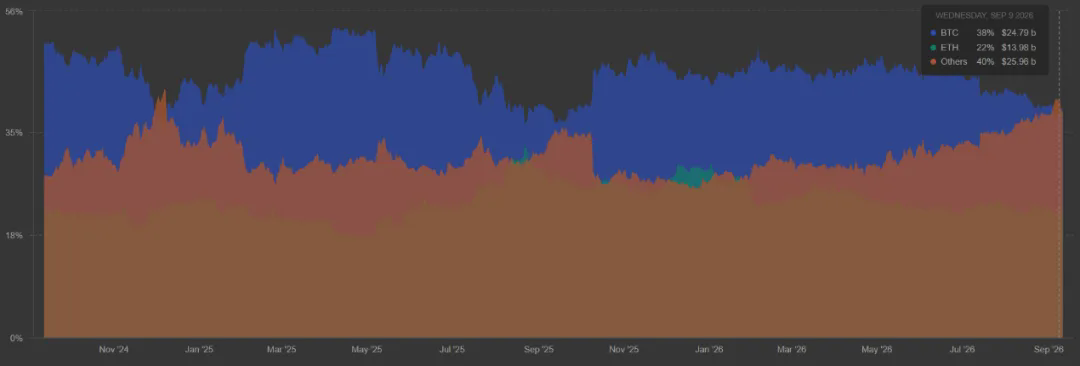
وهذا يبيّن أن الرافعة المالية في السوق تنتقل حاليًا من البيتكوين إلى بعض العملات البديلة (altcoins). وفي هذه المرحلة بالذات يجب الانتباه أكثر؛ لأن أحجام التداول في السوق الفورية قد تراجعت قليلًا، بينما تذهب معظم الأموال الجديدة ذات الرافعة المالية إلى العملات البديلة (وليست إلى البيتكوين). وعندما تظهر توقعات بحدوث تراجع في البيتكوين بسبب تغير الظروف الاقتصادية الكلية مستقبلاً، فقد يكون تراجع العملات البديلة أشدّ بسبب ارتفاع مشكلة الرافعة المالية.
بالنسبة لما إذا كان البيتكوين سيواصل التراجع أم لا، لا يمكننا التنبؤ. لكن كما ذكرنا أعلاه، فإن مستوى التذبذب الحالي للبيتكوين لا يعني أن الاتجاه الجديد قد انتهى فعلاً. وربما يكون هذا التنظيف الإضافي للرافعة المالية مجرد تنظيف ضروري قبل الإعلان الرسمي عن بيانات CPI أو صدور نتائج اجتماع FOMC.
هنا سنحتفظ أيضًا بالوجهة نظر في المقال السابق دون تغيير: غالبًا هذا الشهر (سبتمبر) سيظل السوق متذبذبًا أساسًا. فإذا استطاع البيتكوين أن يثبت بشكل فعّال فوق 78 ألف دولار (EMA55)، فسنستطيع رؤية 83 ألف إلى 86 ألف دولار، ويمكن أن تستمر العملات البديلة في الارتفاع أيضًا. أما إن لم يحدث ذلك، فقد نحتاج إلى إعادة رؤية 71 ألف (Short-Term Holder Realized Price، سعر تكلفة حاملي المدى القصير) إلى 74 ألف (مستوى فيبوناتشي 0.236). وقد تتعرض الرافعة المالية للعملات البديلة عندها إلى ضغط بدرجة ما.
لا يمكن التنبؤ حقًا باتجاه السوق قصير الأجل؛ وبالنسبة لمستثمر التجزئة العادي، فإن تقليل استخدام الرافعة المالية هو الخيار الضروري. لا أحد يستطيع معرفة ما قد يحدث فجأة من أحداث/أخبار، أو خطاب من أحد الكبار قد يسبب موجة تقلب جديدة في السوق. صحيح أن التوقعات قصيرة المدى صعبة، لكن من منظور أطول: إذا كنت قد فاتتك فرص الاستثمار الدوري (DCA) مرة بعد مرة في السابق، فليس متأخرًا الآن أن تضع خطتك من جديد وتنفذها حسب الخطة. ومن زاوية التحليل الفني، فقد ظهر للبيتكوين بالفعل ما يُسمّى “التقاطع الذهبي” (أي أن متوسط الحركة لـ 50 يومًا قد عبر فوق متوسط 200 يوم). قد تستمر بعض التذبذبات قصيرة المدى لاحقًا، لكن الاتجاه الجديد يبدو أوضح وأقرب إلى التحديد.
......
على المدى القصير، قد تؤثر فوضى عالم الاقتصاد الكلي على أصول مثل البيتكوين بدرجة ما. لكن على المدى الأطول، ربما تعكس هذه الفوضى في عالم العملة الورقية قيمة البيتكوين الطويلة الأجل بشكل أوضح.
عندما يصبح هناك أمر لا يمكن القضاء عليه تمامًا، بل بل ويتطور ويقوى أكثر فأكثر، فإن اختيار قبوله أو السيطرة عليه غالبًا يكون هو أفضل خيار. لذلك، خلال السنوات الماضية لاحظنا تدريجيًا أن البيتكوين قد أُدخل ضمن الاحتياطي الاستراتيجي الوطني في الولايات المتحدة، وأن المزيد من الشركات انضمّت إلى خزائنها، وحتى أن الولايات المتحدة وغيرها من الدول تواصل دفع مختلف التشريعات الخاصة بالعملات المشفرة…
وعند الحديث عن التشريع، قد يفكر كثيرون في موضوع الضرائب. وقد صادفنا قبل أيام تقريرًا يفيد بأن وزارة المالية الألمانية اقترحت بدء فرض ضريبة بنسبة 25% على العملات المشفرة اعتبارًا من 2028. وبالرغم من أن فرض الضرائب على العملات المشفرة أمر لا يرغب فيه كثيرون، فقد تكون لدى أشخاص مختلفين آراء مختلفة حول هذه القضية. لكن لا يمكن إنكار أن هذا بالتأكيد اتجاه كبير في المستقبل. وهذا يعني كذلك أن العملات المشفرة تتحول إلى أصول قانونية (وبالطبع، في بعض الدول، بسبب قضايا تنظيمية/نظامية أو لأسباب نظرية، قد يكون من غير الممكن إعلانها قانونية). ومن خلال أكثر من عشر سنوات من التطور، يتحول البيتكوين تدريجيًا من أصل هامشي/رمادي إلى أصل رئيسي على مستوى العالم.
تذكّر أننا ناقشنا قضية الضرائب في مقال بداية العام (8 يناير). حينها ذكرنا: إن عام 2026 دون شك سيصبح عامًا عالميًا للامتثال للصناعة المشفرة. فالامتثال بالتأكيد هو اتجاه كبير في المستقبل، ويعني ذلك أن صناعة العملات المشفرة انتقلت من عصر الفوضى إلى عصر “التقسيم الطبقي”. وفي المستقبل قد تتطور مجالات العملات المشفرة إلى ثلاثة مستويات: أولاً، مستوى الامتثال الكامل الذي تمثله صناديق ETF والعملات المستقرة (stablecoins). ثانياً، المستوى الرمادي الذي تمثله DeFi ومشتقات على السلسلة (on-chain). ثالثاً، المستوى المناهض للامتثال الذي تتجسد قصته في “السرية” و”الخصوصية”.
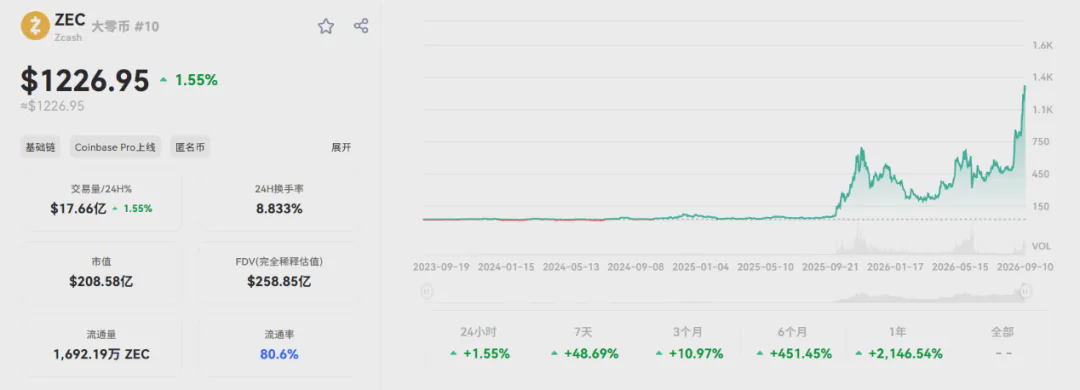
من الواضح أنه بالنسبة لمن لا يحبون الالتزام (الامتثال)، قد تصبح الخصوصية السردية الكبرى الأخرى لهذه الدورة. وخلال فترة من الزمن، يمكننا أيضًا أن نرى أن أسعار بعض رموز الخصوصية ارتفعت بوضوح. على سبيل المثال، تجاوز ZEC (Zcash) للتو نطاقًا منخفضًا استمر لسنوات، وسجل أعلى سعر جديدًا يتجاوز 1200 دولار كما في الشكل أدناه.
بالطبع، ما ورد أعلاه هو مجرد فكرة ورأي، وليس توصية بأن تشتري الآن أي نوع من العملات “الخصوصية”. نحن لا ننصحك أبدًا بشراء أي عملة من أي نوع. وما زلنا متمسكين بالعبارة القديمة التي نكررها كثيرًا في المقالات السابقة: احفظ أصلَك (رأس المال)، ولا تلمس ما لا تفهمه.
وهذا أيضًا أحد الأسباب التي جعلتنا خلال السنتين إلى الثلاث سنوات الأخيرة نادرًا ما ننشر بشكل واسع مشاركة مشاريع altcoins. ذلك لأن تفضيلات كل شخص للمخاطر وقدرته على التحمل تختلف. فبمجرد أن نشارك أو نذكر بعض مشاريع altcoins في مقال، سيجد دائمًا من يشتريها بلا تفكير. وعندما تظهر خسارة بعد الشراء الأعمى، سيأتي هؤلاء للتعليق والتوبيخ أو طلب حقوقهم. لذلك ربما يكون ذكر البيتكوين بشكل يومي هو الخيار الأفضل والأكثر أمانًا للجميع. وبالطبع، في بعض الدول أو المناطق، ما زال البيتكوين يُنظر إليه حاليًا على أنه شيء “رمادي”.
من زاوية ما، كان يُنظر إلى البيتكوين منذ فترة طويلة على أنه أداة للتعامل مع الاستبداد الحكومي وتآكل قيمة العملة. ويبدو أن كثيرين مستعدون للإيمان بهذا الشيء. لكن إذا نظرنا فقط من زاوية الاستثمار أو المضاربة، فالأمر عكس ذلك: كلما زادت طباعة الأموال وانهمكت “العملة” في الإصدار، زاد إثارة حماس من يحتفظ بالبيتكوين؛ لأنه عندما يطبع الاحتياطي الفيدرالي بالفعل المزيد من الأموال، يكون لدى هؤلاء فرصة لتحقيق عوائد فائقة من خلال ارتفاع سعر البيتكوين.
في الحقيقة إن الكثيرين من الناس تتسم منظوراتهم للعالم بالتناقض: فعندما لا تستطيع ما يُسمّى “العقيدة” أن تجلب فرصًا وعوائد فعلية، فلن توجد “عقيدة” حقيقية؛ وما كل ذلك إلا من أجل المنفعة. وكثير من “المؤمنين” المزعومين بالبيتكوين على الإنترنت، غالبًا ما يكونون فقط من لم يحصلوا بعد على عوائد تفوق التوقع ليُلقوا على أنفسهم نوعًا من الطمأنينة.
في السوق غالبًا ما يصنع الناس “إيمانًا” عبر الشموع الخضراء (الصعود)، ثم يختبرون الإيمان عبر الشموع الحمراء (الهبوط). في الأسواق الصاعدة يمكن للجميع أن يصبحوا “مؤمنين” ومُستثمرين ذوي قيمة، لكن في الأسواق الهابطة يختفي معظم “المؤمنين” فجأة. في الواقع، ليس هناك الكثير من “مؤمني البيتكوين” كما نتخيل؛ فالمقياس الحقيقي هو من يحتفظ به بعد ذلك دون تحقيق ربح بل حتى مع وقوع خسارة، لكنه يظل يرى أنه يستحق الاحتفاظ—فهذا يمكن اعتباره نوعًا من الإيمان. وبالطبع فالإيمان يختلف: فهناك من يؤمن بشكل أعمى، فيختار عملة قمامة ثم يحتفظ بها لفترة طويلة؛ وغالبًا تكون نهايته أن يدفع ثمن “إيمانه” بنفسه. وفي الحقيقة، نحن جميعًا ندفع ثمن إيماننا، لكن يختلف حجم الرهان الذي يستعد كل شخص لدفعه وفرص العائد التي يواجهها.
المؤمنون بالاعتقاد وحدهم غالبًا ما يأملون أن يصبح العالم أكثر عدلًا وجمالًا. لكن في الواقع، غالبًا ما يرغب معظم المؤمنين الآخرين أن يكون العالم “أكثر فوضى” وأن ترتفع بيانات البطالة… لأنه حينها لن يرفع الاحتياطي الفيدرالي الفائدة، بل قد يطبع المال ويُخفض الفائدة. وخفض الفائدة يمكن أن يدفع سعر البيتكوين للارتفاع.
نعم، الواقع غالبًا مليء بالتناقضات. فبعض المؤمنين يريدون أن يصبح العالم أفضل، بينما بعض المؤمنين الآخرين ينتظرون انهيار العالم. ولا أدري إن كان الجميع قد فكروا في سؤال: كمن يهتم بالأمد الطويل، هل أنت في الحقيقة تؤمن فقط بنمط أصلٍ واحد (البيتكوين)، أم أنك تؤمن بقانون/تغيرات دورة السيولة؟
في هذه الحلقة (20260911) سنتحدث عن هذه الأمور. إن المحتوى أعلاه يعكس وجهة نظر وتحليل شخصيَين، ويُقدَّم فقط كتوثيق للتفكير وللمشاركة والتبادل، ولا يشكّل أي نصيحة استثمارية.