

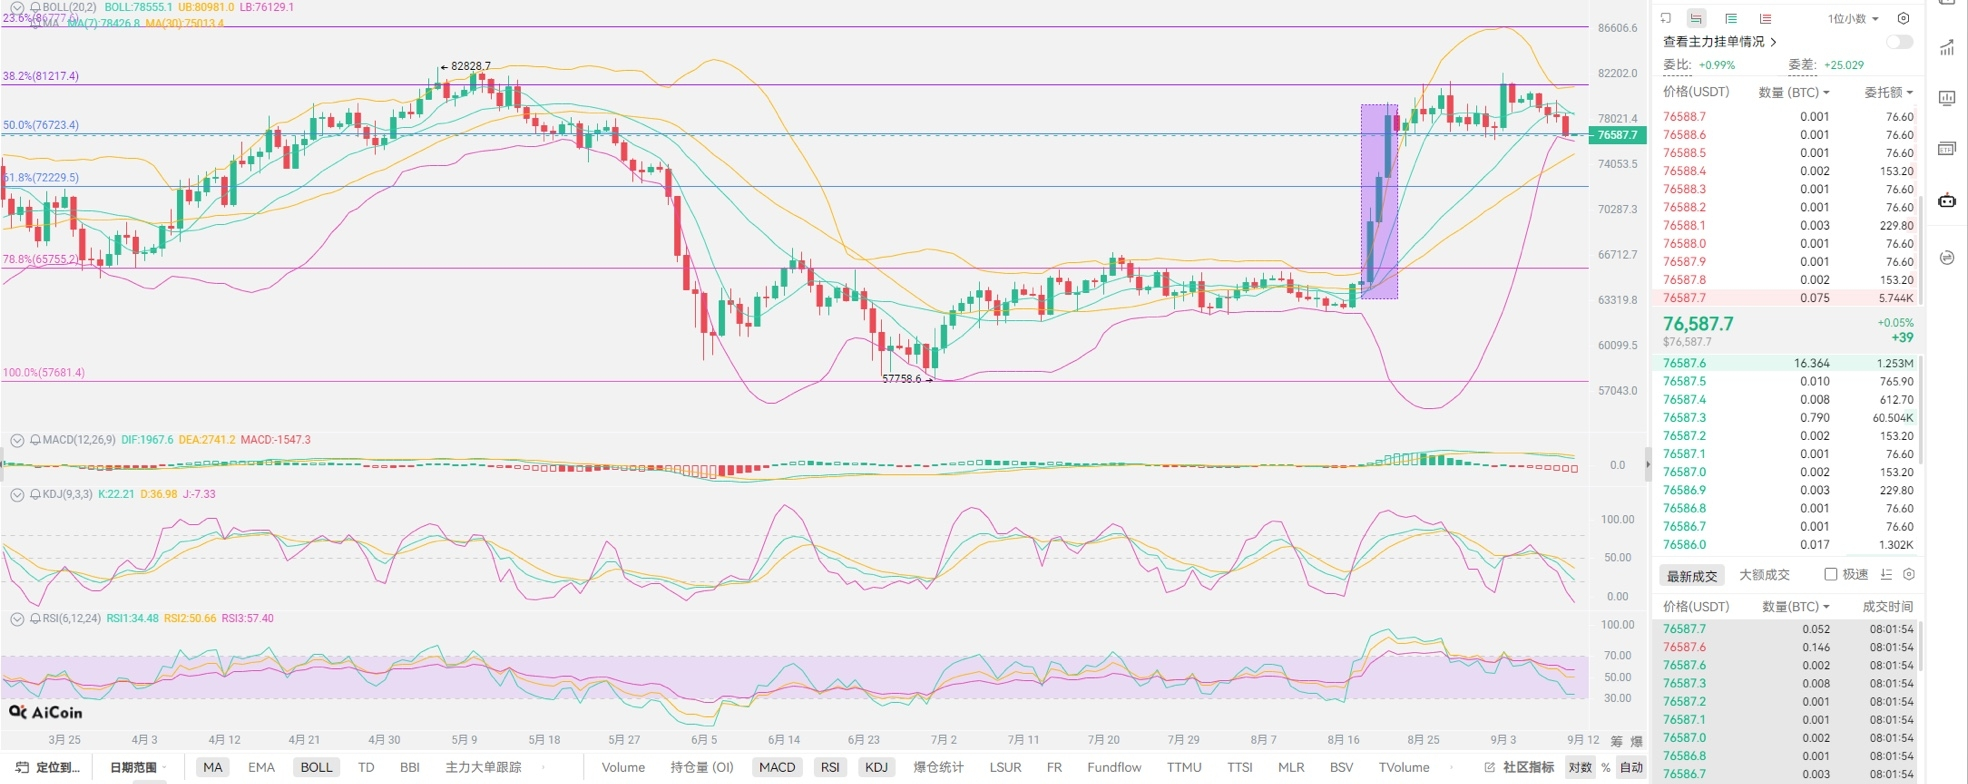

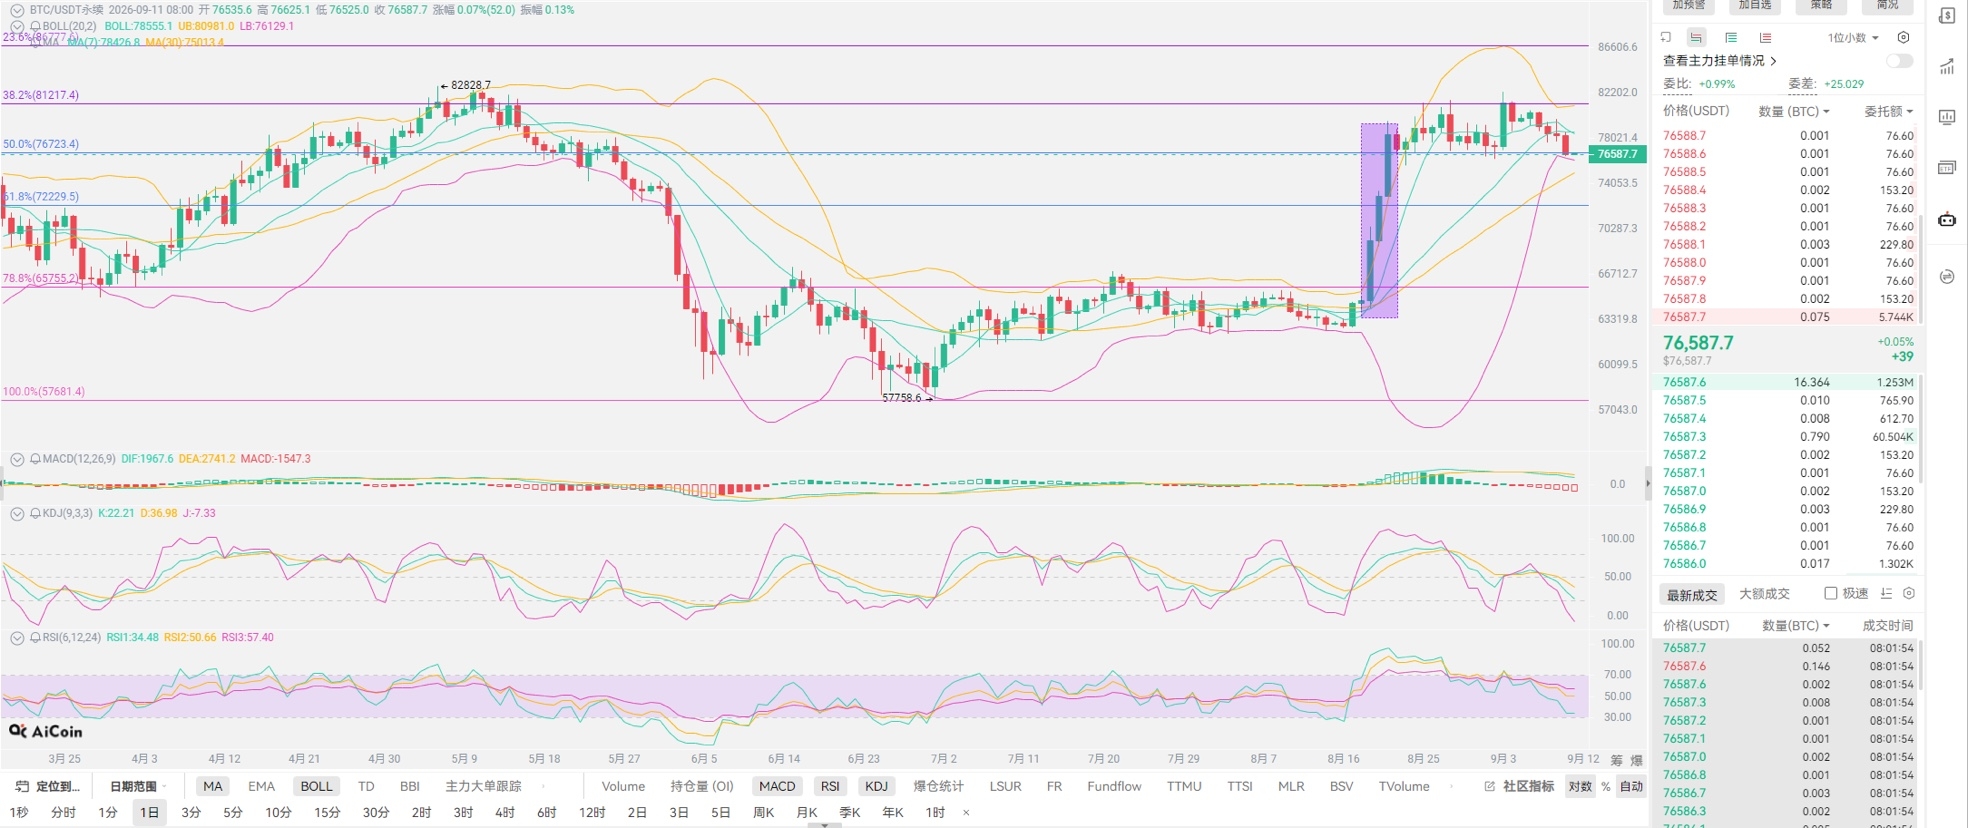
نشر بيانات PPI أدى مباشرة إلى رفع احتمال رفع الفائدة إلى 70%، وأخيرًا أصبح الجو أهدأ قليلًا. هل ما زال هناك من يحمل وجهات نظر مختلفة؟ أدى ذلك مباشرة إلى أن يتراجع سعر البيتكوين إلى ما دون حاجز 77,000، مسجلًا أدنى مستوى له في الفترة الأخيرة، ولا يزال يتراجع ضمن نطاق الخسارة! يستطيع لاو كوي فهم أولئك الذين يتطلعون إلى خفض الفائدة؛ فمعظمهم يتجاهلون مسألة عائدات السندات الأمريكية القديمة. إنهم يراهنون على أن وزن أمريكا القديمة في سوق الأسهم أكبر. وهذا جعل لاو كوي يتذكر حادثة قوان شآن شيانغ داخل الصين. في رأيي، من الصعب إيقاف الاتجاه العام. من يفهم مشكلة السندات الأمريكية القديمة يستطيع أن يفهم تطور عملات مستقرة في سوق العملات. فالشركات التي تؤيد العملات المستقرة غالبًا ليست مقتنعة بسيناريو السوق في المستقبل. الخلاصة أولًا: السندات الأمريكية القديمة لن تنهار. في السندات الحكومية قصيرة الأجل، يوجد عدد أكبر من الناس المستعدين للاستلام. ومن بينهم مُصدرو العملات المستقرة في سوق العملات. إنهم يشترون سندات أمريكية قصيرة الأجل ثم يصدرون عملات مستقرة. أما عائد هذه السندات، فلن يحتاج إلى دفعه لكم، ويمكن تحويل السندات الحكومية قصيرة الأجل إلى سيولة في أي وقت!
أكيد أن ذلك مدعوم ببيانات: في سوق العملات المشفرة، مُصدِرو العملات المستقرة أَوَدَعوا بالفعل سندات خزانة قصيرة الأجل بقيمة تتراوح بين 2200 مليار و2500 مليار، مع زيادة سنوية. الأمر الوحيد الذي يلزم الانتباه إليه هو أجل سندات الخزانة لمدة عشر سنوات؛ إذ في الأسواق المالية يتم تعريفها على أنها حجر أساس لتسعير "معدل الفائدة دون مخاطر". بمجرد أن تصل عائدات سندات الخزانة لأجل عشر سنوات إلى 5% وتستمر عند هذا المستوى، سيتسبب ذلك في سلسلة من التفاعلات: ستقوم أعداد كبيرة من صناديق التقاعد بشراء مباشرة، كما ستصل تكاليف إصدار الشركات المدرجة إلى 5% - 7% بشكل مباشر؛ وستشعر بذلك الاقتصادات الحقيقية والنظام المالي بإحساس شديد بـ"الخنق". عادةً ما تؤدي هذه الضغوط إلى عكس الدفع لاتخاذ تحول في السياسات: إمّا أن يظهر في النظام المالي تعثرٌ جزئي (مثل هروب الودائع من البنوك أو إفلاس مؤسسات كبيرة)، أو أن يشهد سوق الأسهم هبوطًا حادًا، ما يضطر الاحتياطي الفيدرالي إلى تيسير السياسة النقدية (خفض الفائدة)، أو يجبر وزارة الخزانة الأمريكية على تقليل حجم إصدار السندات طويلة الأجل لكبح العائدات والتخفيف منها.
خذ مثالاً: قبل بضع سنوات اشتريت سندات خزانة أمريكية لأجل 10 سنوات بقيمة اسمية 100 دولار، وكان العائد السنوي لا يتجاوز 1.5%. الآن بعد أن رفع الاحتياطي الفيدرالي الفائدة، وصل عائد السندات الأمريكية التي يتم إصدارها حديثًا في السوق إلى 5%. في هذه الحالة، إذا أردت بيع السندات القديمة التي عائدها 1.5%، فلن يكون هناك من يشتريها إطلاقًا—إلا إذا اضطررت لبيعها بخصم كبير (مثل بيعها بسعر 70 دولارًا)، بحيث يستطيع المشتري، بعد احتساب الخصم، الحصول على عائد 5%. النتيجة: إن الرفع الحاد للفائدة من الاحتياطي الفيدرالي يؤدي مباشرة إلى انهيار حاد في أسعار كمية كبيرة من "سندات أمريكية منخفضة الفائدة" التي كانت متراكمة في السوق سابقًا، ويتكبد البنوك التي تحمل هذه السندات القديمة (مثل بنك سيليكون فالي في الولايات المتحدة) والبنوك المركزية في الخارج خسائر رأسمالية كبيرة. الهدف الأساسي هو أن يتم على من اشترى سندات أمريكية سابقًا تحمل جزء من هذه الخسائر، لينال السند القديم نوعًا من "الإنقاذ". لذلك، خلاصة رأي لاو كوي هي أنه لن يدخل في دورة تشديد؛ وبعد أن يحقق هذا الرفع هدفه، سيتجه الأمر إلى دورة خفض الفائدة. وهذا أيضًا ما قاله لاو كوي أمس: أفضل توقيت لسوق العملات المشفرة هو عندما يتم تمرير مشروع القانون الواضح في العام المقبل، ثم تأتي دورة خفض الفائدة؛ وعندها سيدخل سوق العملات المشفرة مباشرة في دورة سوق صاعدة.
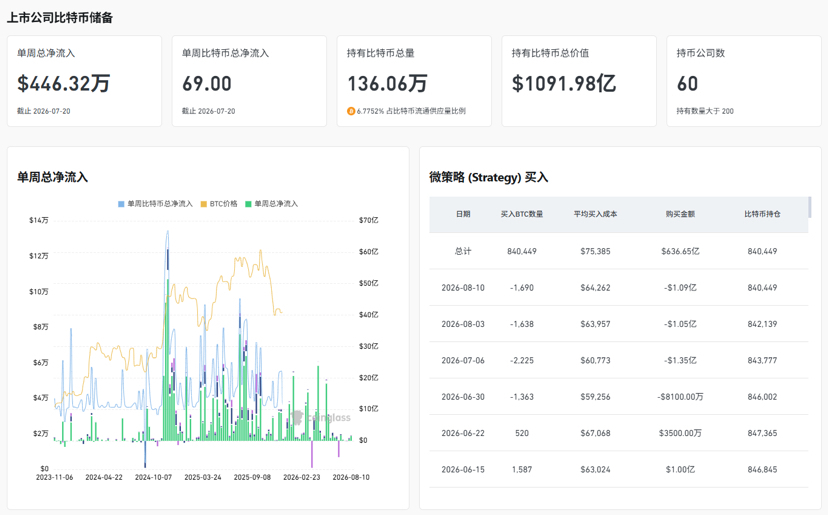
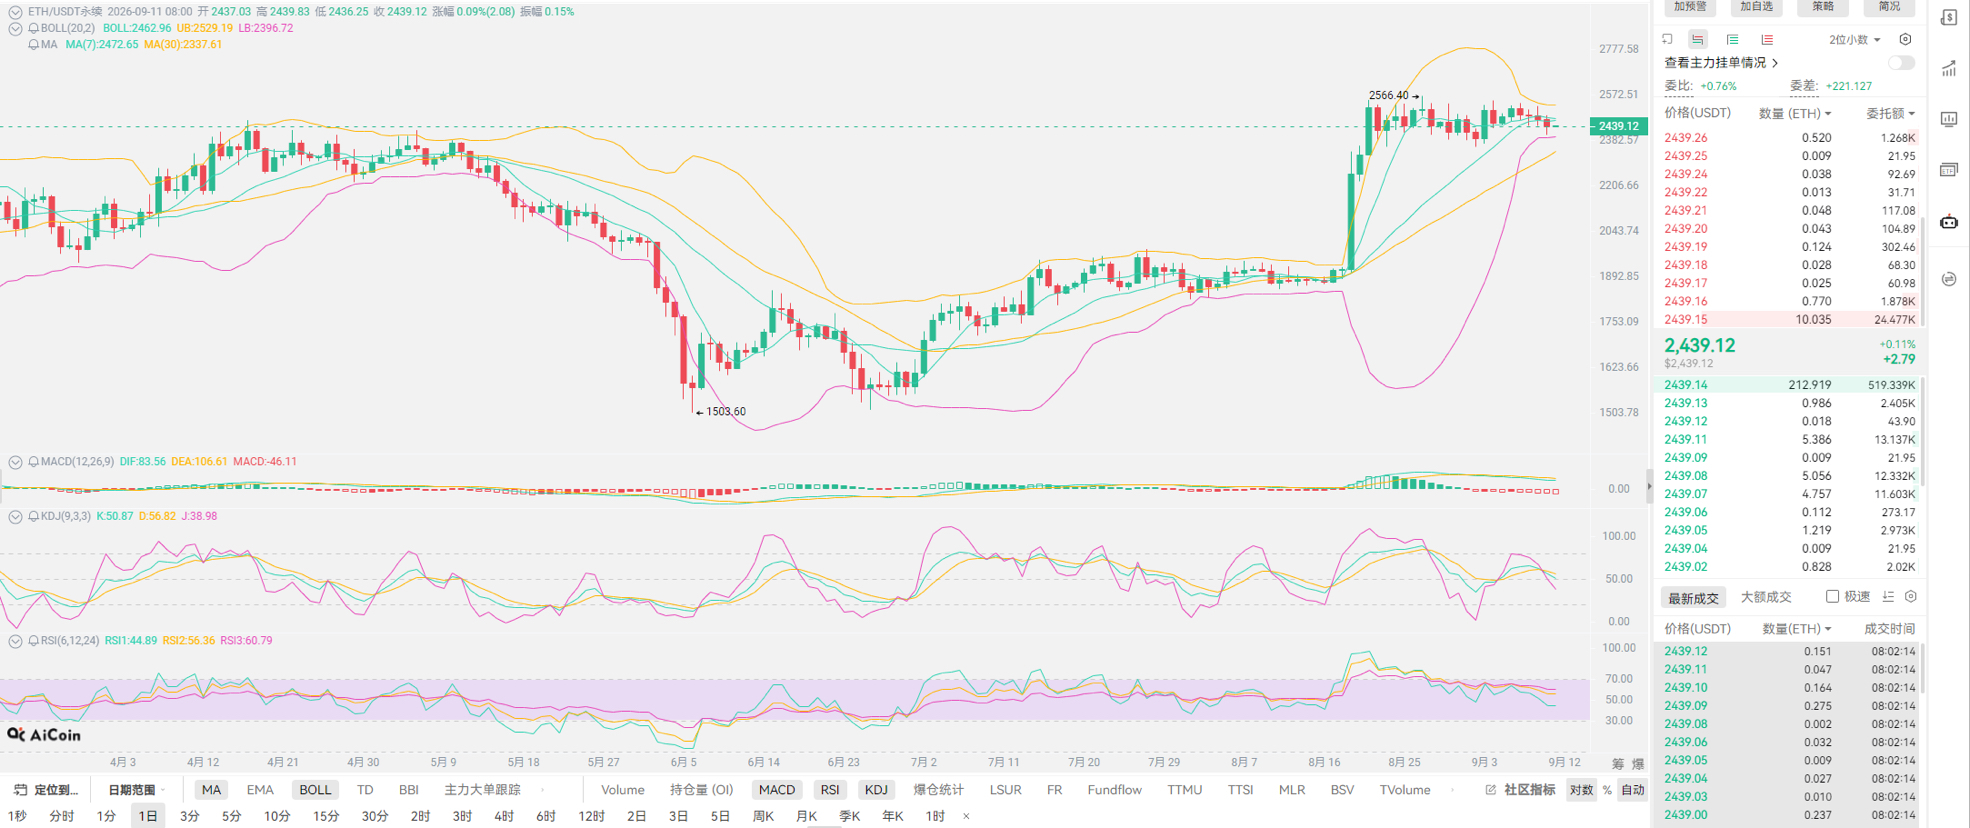
老崔总结:本次上行的周期,基本已经宣告结束,对今年来讲,币圈是失败的一年。剩下来的时间,就是各位准备抄底的日子,至少在本次加息之后,各位就可以选择自己的介入点位。老崔的预估,只要没有加息周期,下行的空间不会太深,稳定币市值的增长与清晰法案利好的空间还在。加上近期英国的动作,英国上议院投票通过修正案,要求政府制定数字资产战略,欧洲已经有动作在跟进老美的思路。只不过这些利好消息在短期内无法实现,但对下行的深度层面具备一定的影响力。砸盘之时,不可能不考量后续利多的力度,抄底的人都在等着下行的机会,何时出手就看各位的博弈能力。老崔的想法依旧是六万附近购入,即使有更深的位置也会选择在这个附近;看得深,不能买得深,不然行情启动可能会跟大家没有太大的关系,老崔的目的是在下一轮牛市的启动,我必须在场内!合约没有太多可讲的问题,闭眼做空,日本,欧洲老美都选择加息,空就是方向!甚至是任何一个位置都可以!