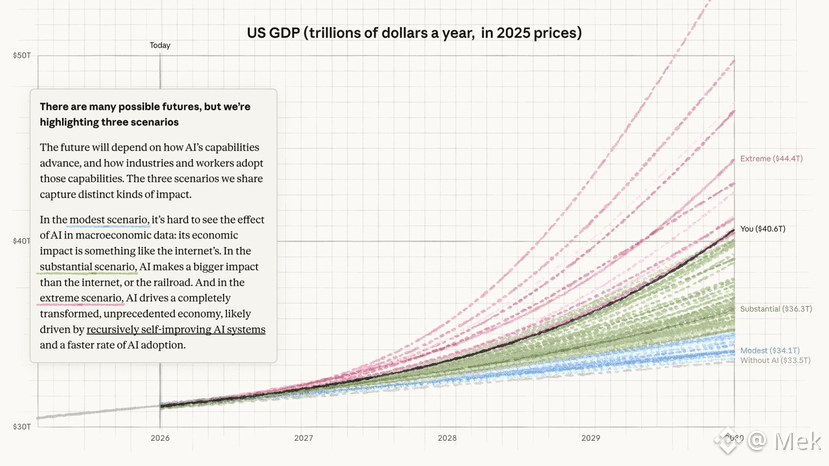
🚨 نشرت شركة Anthropic تقديرًا لتأثير الذكاء الاصطناعي على الاقتصاد الأمريكي حتى عام 2030.
والفرق بين السيناريوهين صادم.
في سيناريو دون ذكاء اصطناعي، يصل الناتج المحلي الإجمالي الأمريكي إلى US$ 33,5 تريليون دولار في 2030.
في السيناريو المتطرف، يصل إلى US$ 44,4 تريليون دولار.
فرق يقارب US$ 11 تريليون دولار. اقتصاد كامل لليابان يعتمد على أي منحنى سيتحقق.
لكن أهم تفصيل هو آخر.
في السيناريو المتواضع، يصل الناتج المحلي الإجمالي إلى US$ 34,1 تريليون دولار.
أي أنه عمليًا لا شيء فوق سيناريو دون ذكاء اصطناعي على الإطلاق.
في هذه الحالة، سيكون أثر الذكاء الاصطناعي غير مرئي في البيانات الاقتصادية الكلية. شبيه بما فعلته الإنترنت.
الآن اربط ذلك مع الديون.
لدى الولايات المتحدة اليوم US$ 40 تريليون دولار كديون إجمالية. نحو 123% من الناتج المحلي الإجمالي.
في السيناريو المتطرف، ينمو الناتج المحلي الإجمالي بنسبة 32% خلال أربع سنوات ويتلاشى الجزء المالي من المشكلة وحده.
في السيناريو المتواضع، يظل الأمر كما هو تمامًا.
وهنا تكمن الرهان الصامت للسوق.
مستثمرو السندات يطالبون بعائد مرتفع، والبورصة تُسعّر نموًا قياسيًا في الإنتاجية، لا يمكن أن يكونوا على حق في الوقت نفسه.
إذا فاز السيناريو المتواضع، فسيبقى هناك عبء ضريبي أو خفض في الإنفاق أو تضخم.
ولا واحد من هذه الخيارات جيد لمن يحفظ ثروته في عملة ورقية غير مضمونة.
والفرق بين السيناريوهين صادم.
في سيناريو دون ذكاء اصطناعي، يصل الناتج المحلي الإجمالي الأمريكي إلى US$ 33,5 تريليون دولار في 2030.
في السيناريو المتطرف، يصل إلى US$ 44,4 تريليون دولار.
فرق يقارب US$ 11 تريليون دولار. اقتصاد كامل لليابان يعتمد على أي منحنى سيتحقق.
لكن أهم تفصيل هو آخر.
في السيناريو المتواضع، يصل الناتج المحلي الإجمالي إلى US$ 34,1 تريليون دولار.
أي أنه عمليًا لا شيء فوق سيناريو دون ذكاء اصطناعي على الإطلاق.
في هذه الحالة، سيكون أثر الذكاء الاصطناعي غير مرئي في البيانات الاقتصادية الكلية. شبيه بما فعلته الإنترنت.
الآن اربط ذلك مع الديون.
لدى الولايات المتحدة اليوم US$ 40 تريليون دولار كديون إجمالية. نحو 123% من الناتج المحلي الإجمالي.
في السيناريو المتطرف، ينمو الناتج المحلي الإجمالي بنسبة 32% خلال أربع سنوات ويتلاشى الجزء المالي من المشكلة وحده.
في السيناريو المتواضع، يظل الأمر كما هو تمامًا.
وهنا تكمن الرهان الصامت للسوق.
مستثمرو السندات يطالبون بعائد مرتفع، والبورصة تُسعّر نموًا قياسيًا في الإنتاجية، لا يمكن أن يكونوا على حق في الوقت نفسه.
إذا فاز السيناريو المتواضع، فسيبقى هناك عبء ضريبي أو خفض في الإنفاق أو تضخم.
ولا واحد من هذه الخيارات جيد لمن يحفظ ثروته في عملة ورقية غير مضمونة.