يبدو أن شركة آبل أطلقت هذه المرة “ضربة قوية” في مؤتمرها، لكن سهمها تراجع بشكل طفيف، فهل كانت تخفي شيئًا، أم أنها فعلًا لم تعد قادرة على دفع السوق؟ $AAPL
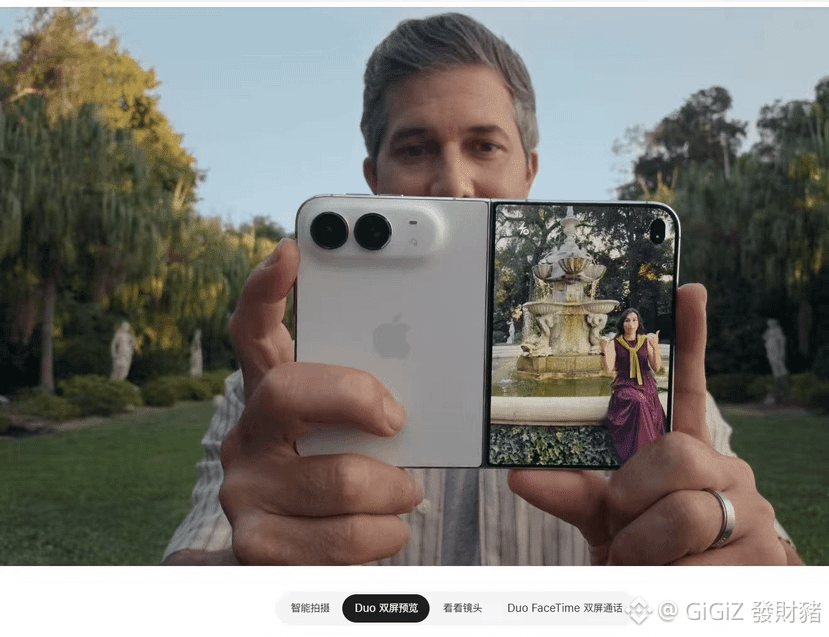
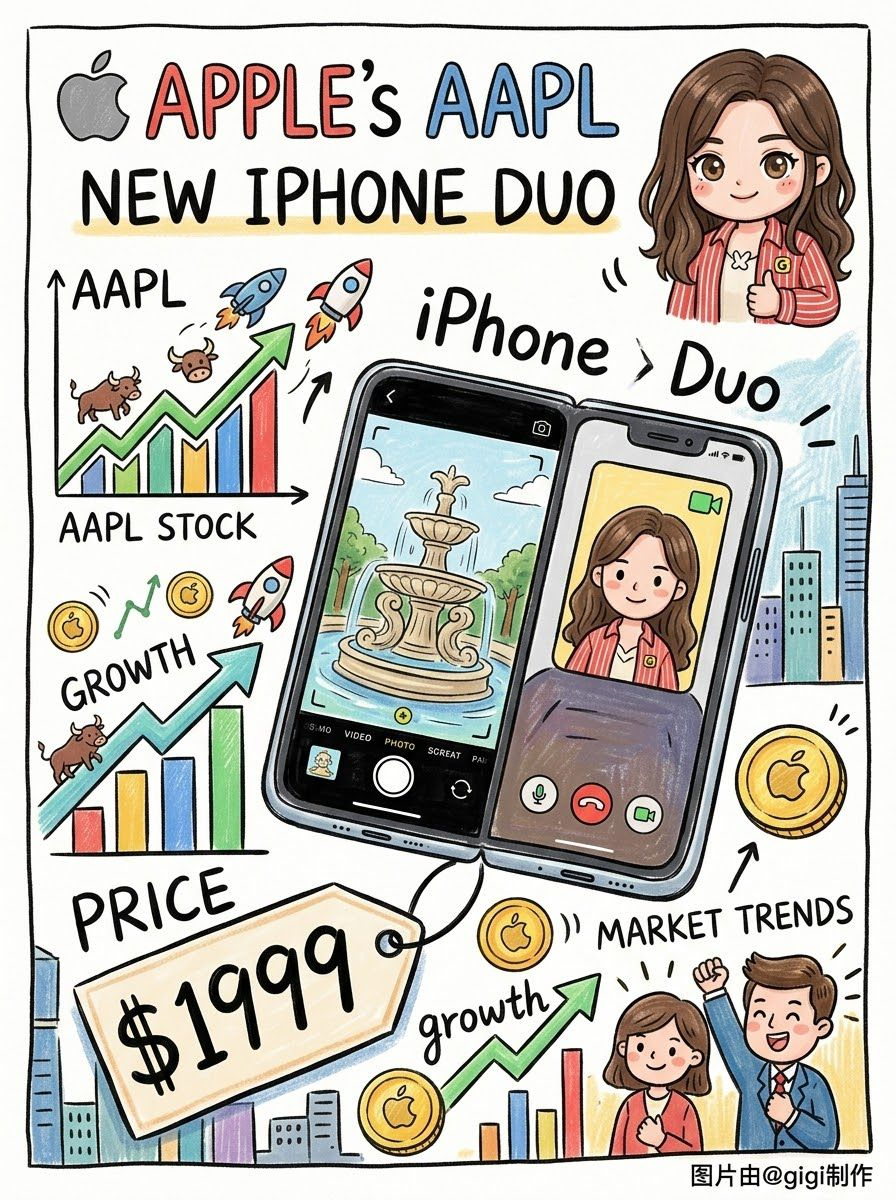
بصراحة، iPhone Duo بسعر يبدأ من 1999 دولارًا ليس منتجًا مُصممًا للمبيعات الكبيرة، بل هو طريقة من آبل لإثبات قدراتها الابتكارية للسوق الرأسمالي، فضلًا عن كونه لافتة جديدة لتأكيد هيمنة الرئيس التنفيذي الجديد جون·تيرنوس في المشهد
رد فعل السوق الرأسمالي كان فاتراً، ما يعني أن هذا المنتج لن يساهم كثيرًا في أرباح التقارير على المدى القصير
وصلت الشاشات القابلة للطي إلى السنة الثامنة، فحتى إن كانت سلسلة التوريد أصبحت أكثر نضجًا، فإن معدلات العائد والتكلفة لا تزال نقاط ضعف صعبة. تقنية المفصل والمواد التي عرضتها آبل الآن جيدة فعلًا، لكن لتحريك موجة تبديل تتجاوز المليار من الأجهزة، فإن عتبة 14000 يوان صيني تقريبًا مرتفعة جدًا
عند تفكيك الصورة، سهم آبل حاليًا في مستوى مرتفع مع تذبذب أفقي. الأهم ليس الشكل المادي للأجهزة بحد ذاته، بل نقطتان
هوامش الربح من العتاد وتحقيق الإيرادات من خلال النظام البيئي للبرامج
هل يمكن لهذا الشكل الجديد من الأجهزة أن يدفع المستخدمين من الفئة العليا إلى الترقية إلى اشتراكات iCloud وAI الأكثر تكلفة
التحكم في سلسلة التوريد
دخول آبل عادة يعني دخول سلسلة توريد الشاشات القابلة للطي أيضًا، مثل مفصل سبائك التيتانيوم ولوحات مرنة؛ ومن المتوقع أن تنخفض تكلفتها على مستوى الصناعة على دفعة، وهذا بدوره يمهد الطريق لمنتجات الفئة المتوسطة لاحقًا
إلى أين سيسير AAPL بعد ذلك؟
على المدى القصير، يبدو أن “الأخبار السلبية” بعد المؤتمر قد تم استيعابها؛ ومن المرجح أن يستمر السهم في التحرك والتذبذب في نطاق 310-320 دولارًا
على المدى المتوسط، يجب انتظار بيانات الحجوزات الفعلية بعد بدء البيع في 23 أكتوبر. طالما أن دفعات الشحن الأولى تُباع بسرعة، ومع تنفيذ الرئيس التنفيذي الجديد القوي لاحقًا في مجال تطبيقات الذكاء الاصطناعي، فمن المتوقع أن تنتهي موجة الهبوط سريعًا ويعود السهم للارتفاع بثبات على المدى المتوسط إلى الطويل
DYOR
بصراحة، iPhone Duo بسعر يبدأ من 1999 دولارًا ليس منتجًا مُصممًا للمبيعات الكبيرة، بل هو طريقة من آبل لإثبات قدراتها الابتكارية للسوق الرأسمالي، فضلًا عن كونه لافتة جديدة لتأكيد هيمنة الرئيس التنفيذي الجديد جون·تيرنوس في المشهد
رد فعل السوق الرأسمالي كان فاتراً، ما يعني أن هذا المنتج لن يساهم كثيرًا في أرباح التقارير على المدى القصير
وصلت الشاشات القابلة للطي إلى السنة الثامنة، فحتى إن كانت سلسلة التوريد أصبحت أكثر نضجًا، فإن معدلات العائد والتكلفة لا تزال نقاط ضعف صعبة. تقنية المفصل والمواد التي عرضتها آبل الآن جيدة فعلًا، لكن لتحريك موجة تبديل تتجاوز المليار من الأجهزة، فإن عتبة 14000 يوان صيني تقريبًا مرتفعة جدًا
عند تفكيك الصورة، سهم آبل حاليًا في مستوى مرتفع مع تذبذب أفقي. الأهم ليس الشكل المادي للأجهزة بحد ذاته، بل نقطتان
هوامش الربح من العتاد وتحقيق الإيرادات من خلال النظام البيئي للبرامج
هل يمكن لهذا الشكل الجديد من الأجهزة أن يدفع المستخدمين من الفئة العليا إلى الترقية إلى اشتراكات iCloud وAI الأكثر تكلفة
التحكم في سلسلة التوريد
دخول آبل عادة يعني دخول سلسلة توريد الشاشات القابلة للطي أيضًا، مثل مفصل سبائك التيتانيوم ولوحات مرنة؛ ومن المتوقع أن تنخفض تكلفتها على مستوى الصناعة على دفعة، وهذا بدوره يمهد الطريق لمنتجات الفئة المتوسطة لاحقًا
إلى أين سيسير AAPL بعد ذلك؟
على المدى القصير، يبدو أن “الأخبار السلبية” بعد المؤتمر قد تم استيعابها؛ ومن المرجح أن يستمر السهم في التحرك والتذبذب في نطاق 310-320 دولارًا
على المدى المتوسط، يجب انتظار بيانات الحجوزات الفعلية بعد بدء البيع في 23 أكتوبر. طالما أن دفعات الشحن الأولى تُباع بسرعة، ومع تنفيذ الرئيس التنفيذي الجديد القوي لاحقًا في مجال تطبيقات الذكاء الاصطناعي، فمن المتوقع أن تنتهي موجة الهبوط سريعًا ويعود السهم للارتفاع بثبات على المدى المتوسط إلى الطويل
DYOR