هل أسهم رقائق آسيا والين ترتفع فجأة؟ هل يعني ذلك حقًا نفاد أشباه الموصلات؟
اقترب عجز العرض والطلب من أقصى حد، وبدأت إعادة تقييم التقييمات
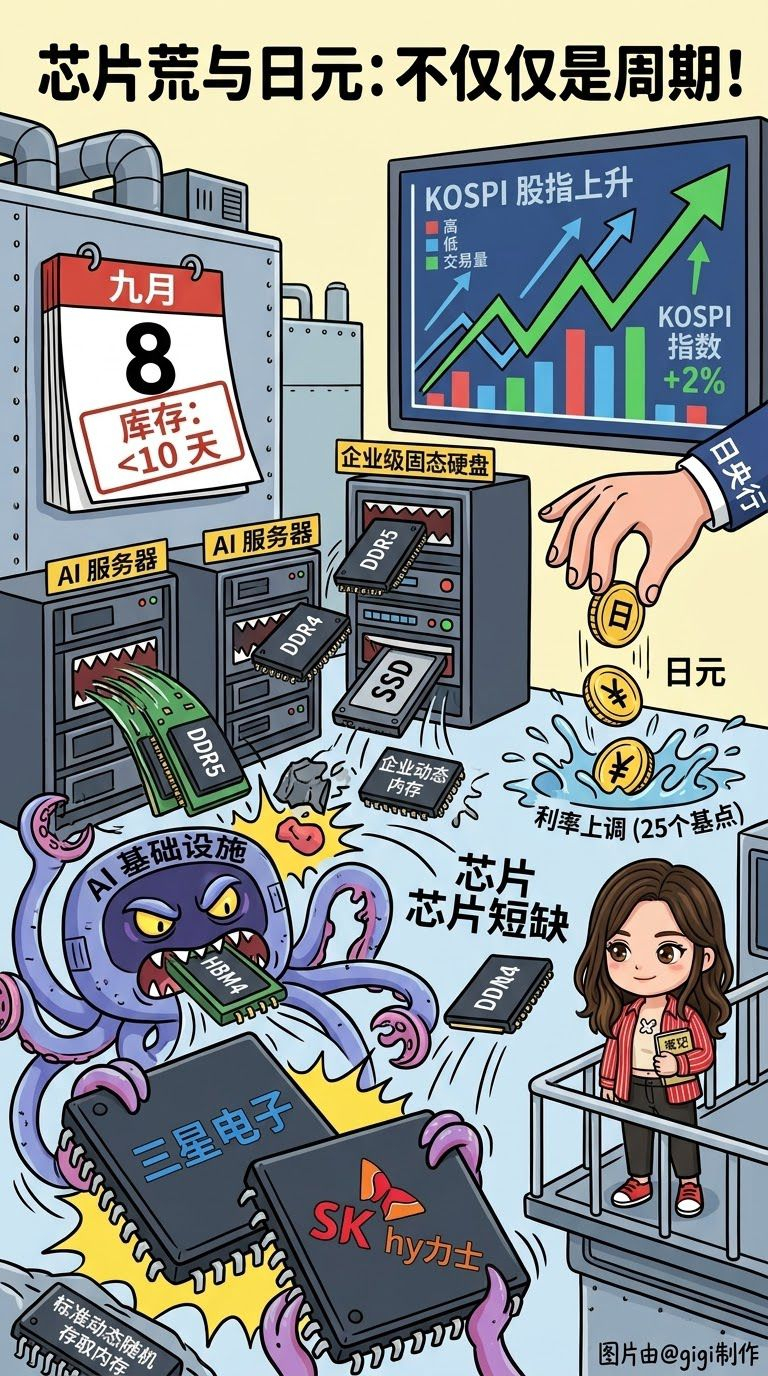
انخفض مخزون سامسونج وSK هاينكس إلى أقل من 10 أيام، وهو ما يُعزى إلى اختلال التوزيع بين خطوط الطاقة الذي تسبب في «انقطاع بنيوي»
استحوذت البنية التحتية للذكاء الاصطناعي على موارد كثيرة جدًا. ولزيادة إنتاج HBM4 بكل قوة، يضطر مصنعو الرقائق إلى التضحية بسعة إنتاج DRAM التقليدية، ما أدى إلى نقص حاد في DDR5 الخاصة بالخوادم وSSDات المؤسسات على مستوى كامل السوق
سابقًا، تراجعت أسعار سهمي عملاقين بأكثر من 30%، وتم ضرب مضاعف الربحية المتوقّع إلى نحو 3 مرات. لكن مع ترسّخ البنية التحتية لحوسبة الذكاء الاصطناعي عالميًا، تم «تصفير» المخزون الفوري، ومن ثم قد تشهد أسعار منخفضة التقويم جدًا ارتدادًا قويًا وإصلاحًا
نفاذ أثر رفع أسعار الفائدة على الين: لا تبدو هناك فرصة لقلب موجة كبيرة
سجّل متوسط الأجور في اليابان لشهر يوليو أكبر زيادة منذ قرابة 30 عامًا. وقد قام السوق بتسعير رفع فائدة بمقدار 25 نقطة أساس في سبتمبر بالكامل. لكن هذا الصعود مدعوم أساسًا بزيادة لمرة واحدة في المكافآت الصيفية، بينما نمو الراتب الأساسي محدود. حتى لو التزم بنك اليابان برفع الفائدة في موعده، فإن مساحة التشديد اللاحقة صغيرة ولن تثير موجة حادة من عمليات الإغلاق التحكمي
توقعات حركة السوق المقبلة
أشباه الموصلات
بدء سباق محموم على المواد الخام؛ ستقوم الشركات التكنولوجية العملاقة بكل ما في وسعها لحجز طاقة إنتاج DRAM. وستتحول شرائح التخزين إلى سوق يهيمن عليه البائعون، وستشهد سلسلة صناعة التخزين العالمية كلها إعادة تقييم للتقييمات
الين واليابان
ارتفاع سريع على المدى القصير ثم عودة إلى التذبذب؛ فالين يتجه إلى القوة مؤقتًا بفعل رفع الفائدة، لكن دون دعم طويل الأمد. ورغم أن الأسهم اليابانية تتعرض للضغط من تشديد الفائدة، فإن الزخم القوي لسلسلة صناعة الذكاء الاصطناعي سيلغي أثر صعود العوائد
DYOR
اقترب عجز العرض والطلب من أقصى حد، وبدأت إعادة تقييم التقييمات
انخفض مخزون سامسونج وSK هاينكس إلى أقل من 10 أيام، وهو ما يُعزى إلى اختلال التوزيع بين خطوط الطاقة الذي تسبب في «انقطاع بنيوي»
استحوذت البنية التحتية للذكاء الاصطناعي على موارد كثيرة جدًا. ولزيادة إنتاج HBM4 بكل قوة، يضطر مصنعو الرقائق إلى التضحية بسعة إنتاج DRAM التقليدية، ما أدى إلى نقص حاد في DDR5 الخاصة بالخوادم وSSDات المؤسسات على مستوى كامل السوق
سابقًا، تراجعت أسعار سهمي عملاقين بأكثر من 30%، وتم ضرب مضاعف الربحية المتوقّع إلى نحو 3 مرات. لكن مع ترسّخ البنية التحتية لحوسبة الذكاء الاصطناعي عالميًا، تم «تصفير» المخزون الفوري، ومن ثم قد تشهد أسعار منخفضة التقويم جدًا ارتدادًا قويًا وإصلاحًا
نفاذ أثر رفع أسعار الفائدة على الين: لا تبدو هناك فرصة لقلب موجة كبيرة
سجّل متوسط الأجور في اليابان لشهر يوليو أكبر زيادة منذ قرابة 30 عامًا. وقد قام السوق بتسعير رفع فائدة بمقدار 25 نقطة أساس في سبتمبر بالكامل. لكن هذا الصعود مدعوم أساسًا بزيادة لمرة واحدة في المكافآت الصيفية، بينما نمو الراتب الأساسي محدود. حتى لو التزم بنك اليابان برفع الفائدة في موعده، فإن مساحة التشديد اللاحقة صغيرة ولن تثير موجة حادة من عمليات الإغلاق التحكمي
توقعات حركة السوق المقبلة
أشباه الموصلات
بدء سباق محموم على المواد الخام؛ ستقوم الشركات التكنولوجية العملاقة بكل ما في وسعها لحجز طاقة إنتاج DRAM. وستتحول شرائح التخزين إلى سوق يهيمن عليه البائعون، وستشهد سلسلة صناعة التخزين العالمية كلها إعادة تقييم للتقييمات
الين واليابان
ارتفاع سريع على المدى القصير ثم عودة إلى التذبذب؛ فالين يتجه إلى القوة مؤقتًا بفعل رفع الفائدة، لكن دون دعم طويل الأمد. ورغم أن الأسهم اليابانية تتعرض للضغط من تشديد الفائدة، فإن الزخم القوي لسلسلة صناعة الذكاء الاصطناعي سيلغي أثر صعود العوائد
DYOR