
ماذا يحدث عندما لا يعود الاقتراض والإقراض يتطلبان بنكًا تقليديًا يقف بين الطرفين؟
ذلك السؤال هو أحد الأسباب التي تجعل Aave يواصل التميز بالنسبة لي في مجال التمويل اللامركزي. فبدلًا من مجرد إنشاء رمز آخر أو منصة تداول أخرى، يركز Aave على إحدى أكثر الوظائف الأساسية في التمويل: الإقراض والاقتراض.
في جوهره، Aave هو بروتوكول إقراض لامركزي حيث يمكن للمستخدمين توفير الأصول الرقمية إلى مجمعات السيولة وكسب الفائدة، بينما يمكن للمستخدمين الآخرين اقتراض الأصول من خلال تقديم ضمانات. تُدار العملية عبر العقود الذكية بدلًا من الاعتماد على مؤسسة مركزية تقليدية للموافقة على كل معاملة.
الجزء المثير للاهتمام هو مقدار البنية التحتية المالية التي يمكن تمثيلها عبر قواعد قابلة للبرمجة.
في التمويل التقليدي، يتضمن الإقراض تقييمات الائتمان والوسطاء والجهات الحافظة (custodians) والاتفاقيات القانونية والإجراءات التشغيلية. تتعامل DeFi مع المشكلة بشكل مختلف. يستخدم Aave زيادة الضمانات (overcollateralization) وآليات آلية لإدارة أسواق الإقراض. يحتاج المقترضون عمومًا إلى إيداع قيمة أكبر كضمان مما يمكنهم اقتراضه، ما يساعد البروتوكول على إدارة المخاطر المرتبطة بالأصول الرقمية المتقلبة.
يُنشئ هذا النموذج تمييزًا مهمًا بين الائتمان التقليدي والإقراض اللامركزي. لا يحاول Aave فقط نسخ بنك. بدلًا من ذلك، يستكشف كيف يمكن أن يبدو الإقراض عندما يتم التعامل مع الضمانات وحساب الفوائد والتصفيات بطريقة شفافة عبر العقود الذكية.
جانب آخر أراه مهمًا هو السيولة. يصبح بروتوكول الإقراض مفيدًا عندما تتوفر سيولة كافية كي يتفاعل المورّدون والمقترضون بكفاءة. وهذا يخلق تأثيرًا شبكيًا: يمكن أن تؤدي زيادة السيولة إلى تحسين فائدة الأسواق، كما يمكن للأسواق المفيدة أن تجذب مشاركين أكثر.
لكن إقراض DeFi ليس خاليًا من المخاطر.
يمكن أن تؤثر ثغرات العقود الذكية، وتقلبات الأصول، وأحداث التصفية، والاعتماد على مزودات البيانات (الأوراكل)، وتغير ظروف السوق على المستخدمين. لذلك فإن فهم آليات البروتوكول يعد أكثر أهمية بكثير من مجرد النظر إلى إجمالي إيداعاته أو سعر رمزه.
ما يجعل Aave مثيرًا للاهتمام بالنسبة لي هو التجربة الأوسع التي يمثلها. لا يتعين على الخدمات المالية أن تختفي بالضرورة؛ فبعض وظائفها الأساسية يمكن أن تصبح قابلة للبرمجة وشفافة ويمكن الوصول إليها عبر بنية تحتية لامركزية.
إذا استمر هذا النموذج في النضج، فقد يصبح الإقراض اللامركزي عنصرًا مهمًا في نظام مالي أوسع على السلسلة (on-chain) حيث تتفاعل الأصول والسيولة والتطبيقات المالية بشكل أكثر سلاسة.
أكبر سؤال ليس ما إذا كان بإمكان DeFi إعادة خلق الإقراض التقليدي. بل ما إذا كانت البنية التحتية المالية القابلة للبرمجة يمكن أن توفر في النهاية خدمات أكثر قابلية للوصول وشفافية وقابلة للتركيب (composable) من الأنظمة التي نستخدمها اليوم.
هل تعتقد أن الإقراض اللامركزي سيصبح في النهاية أداة مالية سائدة، أم أنه سيظل في المقام الأول منتجًا أصيلًا في عالم العملات المشفرة؟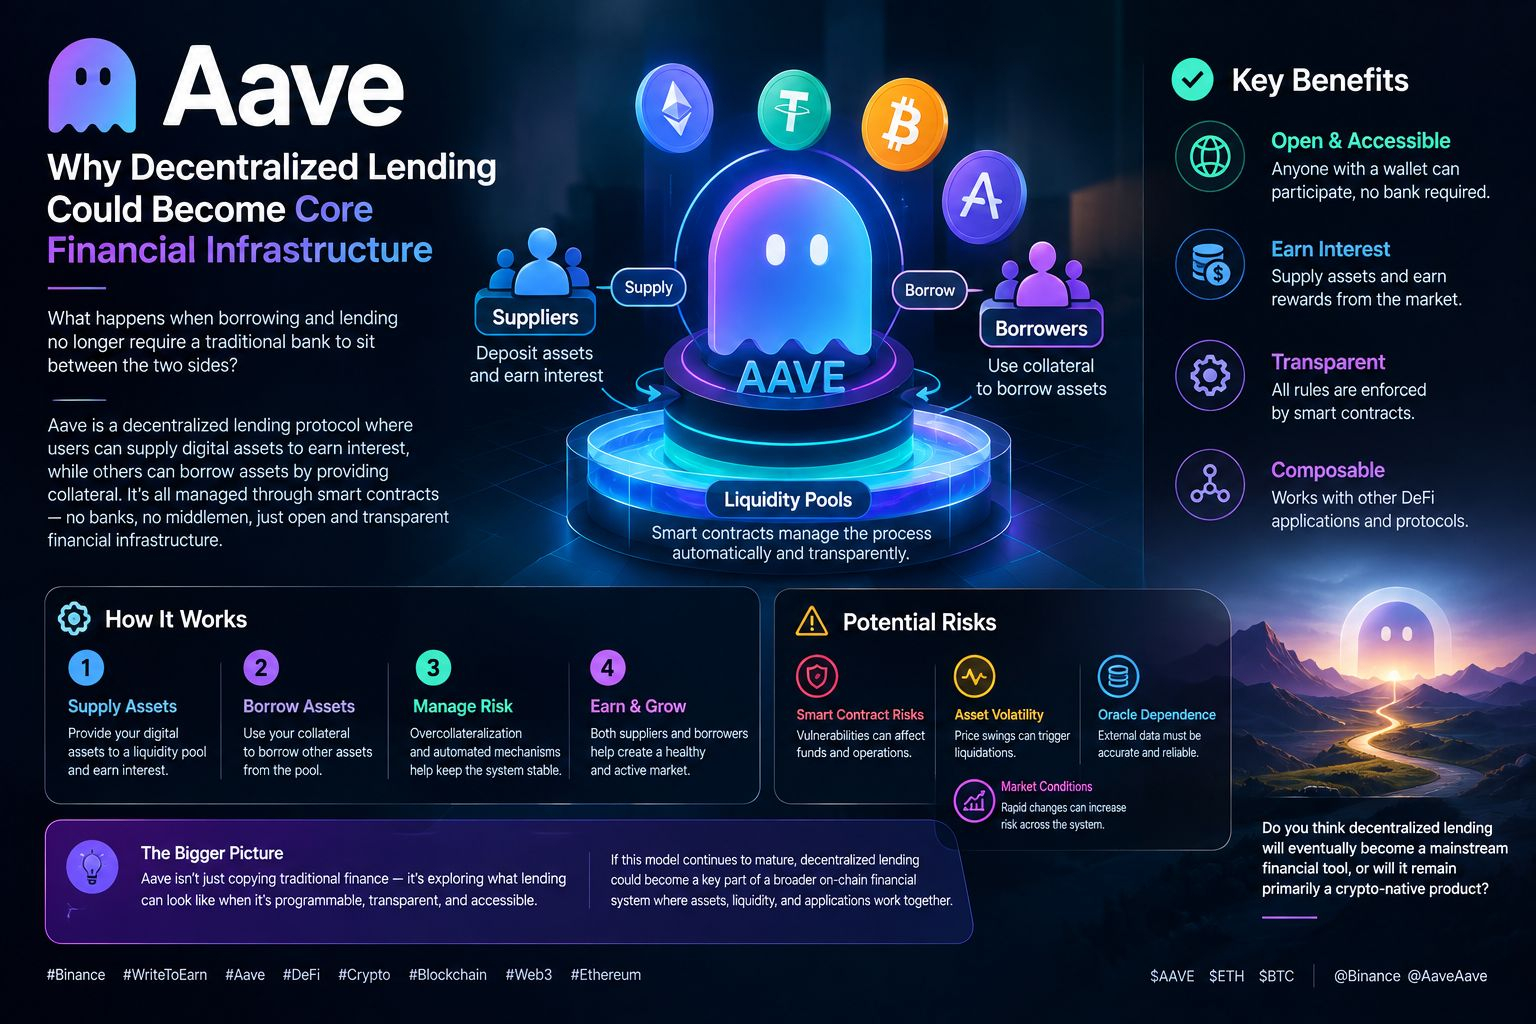
#Binance #WriteToEarn #Aave #DeFi #Crypto
$ETH $BTC $AAVE
