إذا كانت حساباتك في الأسهم الأمريكية تقريبًا كلها متركزة في أسهم التكنولوجيا، فقد يكون من المفيد إضافة طبقة أمان للسيولة/التعرض مؤخرًا.
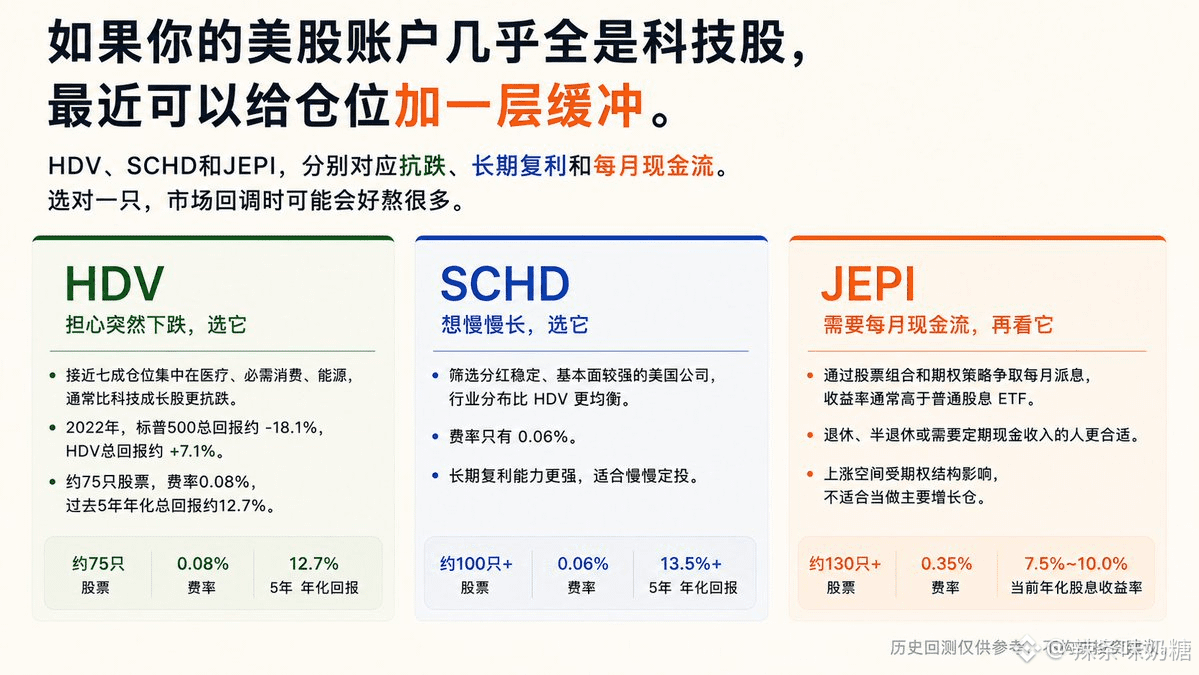
HDV وSCHD وJEPI تُقابل على التوالي: مقاومة الهبوط، التراكب/الاستثمار طويل الأجل مع عوائد مركبة، ودخل نقدي شهري.
اختَر واحدة بشكل صحيح، وعند تراجع السوق قد يكون من الأسهل بكثير “التحمّل”.
HDV: إذا كنت قلقًا من حدوث هبوط مفاجئ، فاختره
في عام 2022، بلغ إجمالي عائد S&P 500 نحو -18.1%، بينما بلغ إجمالي عائد HDV نحو +7.1%.
حوالي سبعين بالمئة من الحيازات تتركز في الرعاية الصحية والسلع الاستهلاكية الأساسية والطاقة. وعند تباطؤ الاقتصاد أو ارتفاع التضخم أو زيادة مخاطر جيوسياسية، غالبًا ما تكون أكثر مقاومة من أسهم النمو المرتبطة بالتكنولوجيا.
حتى نهاية أغسطس 2026: حوالي 75 سهمًا، نسبة الرسوم 0.08%، وإجمالي العائد المركب السنوي خلال آخر 5 سنوات بنحو 12.7%.
إذا كان عليّ اختيار واحدة فقط لأداء دور الدفاع داخل المحفظة، فسأختار شخصيًا HDV.
SCHD: إذا كنت تريد أن تنمو ببطء، فاختره
اختر شركات أمريكية تتمتع بتوزيعات أرباح مستقرة وأساسيات قوية؛ وتكون توزيعات القطاعات أكثر توازنًا من HDV، كما أن الرسوم فيها لا تتجاوز 0.06%.
قد لا يكون أداؤه دائمًا أكثر ثباتًا من HDV في كل مرة عند الهبوط، لكن قدرته على تحقيق عوائد مركبة على المدى الطويل أقوى.
إذا لم تكن بحاجة للعيش على دخل التوزيعات، ولا ترغب في تحمّل تقلبات حادة ناجمة عن حصة “تقنية” خالصة، فهو الأنسب للالتزام باستثمار تدريجي منتظم (DCA) في SCHD.
JEPI: إذا كنت تحتاج دخلًا نقديًا شهريًا، فافحصه
تسعى من خلال مزيج من الأسهم واستراتيجيات مرتبطة بالخيارات إلى تحقيق توزيعات شهرية؛ وغالبًا ما تكون العائدات أعلى من صناديق ETF الخاصة بالتوزيعات العادية.
التقاعد، ما قبل التقاعد، أو من يحتاج إلى دخل نقدي منتظم سيهتم أكثر بما يمكن أن يأتِه كل شهر.
قد يتأثر “مساحة الصعود” ببنية الخيارات، لذلك ليس مناسبًا أن يُعامل كحصة نمو رئيسية.
إذا لم تكن هناك حاجة لتدفقات نقدية حاليًا، فلا داعي لشرائه فقط لأن العائد مرتفع.
ليس من الضروري أن يشتري المستثمر العادي الثلاثة جميعًا.
أولًا فهم ما ينقصك: مقاومة الهبوط أم العوائد المركبة أم التدفق النقدي، ثم اختر الصندوق المقابل.
حتى صناديق ETF الدفاعية ستنخفض، وقد تتبدل كذلك أنماط/تفضيلات القطاعات.
قيمتها تكمن في: جعل المحفظة أسهل في “الإمساك بها”، وتقليل عدد القرارات الانفعالية عندما تكون التقلبات شديدة.
المراجعات/الاختبارات التاريخية للأداء تُقدَّم فقط كمرجع ولا تشكل نصيحة استثمارية.
HDV وSCHD وJEPI تُقابل على التوالي: مقاومة الهبوط، التراكب/الاستثمار طويل الأجل مع عوائد مركبة، ودخل نقدي شهري.
اختَر واحدة بشكل صحيح، وعند تراجع السوق قد يكون من الأسهل بكثير “التحمّل”.
HDV: إذا كنت قلقًا من حدوث هبوط مفاجئ، فاختره
في عام 2022، بلغ إجمالي عائد S&P 500 نحو -18.1%، بينما بلغ إجمالي عائد HDV نحو +7.1%.
حوالي سبعين بالمئة من الحيازات تتركز في الرعاية الصحية والسلع الاستهلاكية الأساسية والطاقة. وعند تباطؤ الاقتصاد أو ارتفاع التضخم أو زيادة مخاطر جيوسياسية، غالبًا ما تكون أكثر مقاومة من أسهم النمو المرتبطة بالتكنولوجيا.
حتى نهاية أغسطس 2026: حوالي 75 سهمًا، نسبة الرسوم 0.08%، وإجمالي العائد المركب السنوي خلال آخر 5 سنوات بنحو 12.7%.
إذا كان عليّ اختيار واحدة فقط لأداء دور الدفاع داخل المحفظة، فسأختار شخصيًا HDV.
SCHD: إذا كنت تريد أن تنمو ببطء، فاختره
اختر شركات أمريكية تتمتع بتوزيعات أرباح مستقرة وأساسيات قوية؛ وتكون توزيعات القطاعات أكثر توازنًا من HDV، كما أن الرسوم فيها لا تتجاوز 0.06%.
قد لا يكون أداؤه دائمًا أكثر ثباتًا من HDV في كل مرة عند الهبوط، لكن قدرته على تحقيق عوائد مركبة على المدى الطويل أقوى.
إذا لم تكن بحاجة للعيش على دخل التوزيعات، ولا ترغب في تحمّل تقلبات حادة ناجمة عن حصة “تقنية” خالصة، فهو الأنسب للالتزام باستثمار تدريجي منتظم (DCA) في SCHD.
JEPI: إذا كنت تحتاج دخلًا نقديًا شهريًا، فافحصه
تسعى من خلال مزيج من الأسهم واستراتيجيات مرتبطة بالخيارات إلى تحقيق توزيعات شهرية؛ وغالبًا ما تكون العائدات أعلى من صناديق ETF الخاصة بالتوزيعات العادية.
التقاعد، ما قبل التقاعد، أو من يحتاج إلى دخل نقدي منتظم سيهتم أكثر بما يمكن أن يأتِه كل شهر.
قد يتأثر “مساحة الصعود” ببنية الخيارات، لذلك ليس مناسبًا أن يُعامل كحصة نمو رئيسية.
إذا لم تكن هناك حاجة لتدفقات نقدية حاليًا، فلا داعي لشرائه فقط لأن العائد مرتفع.
ليس من الضروري أن يشتري المستثمر العادي الثلاثة جميعًا.
أولًا فهم ما ينقصك: مقاومة الهبوط أم العوائد المركبة أم التدفق النقدي، ثم اختر الصندوق المقابل.
حتى صناديق ETF الدفاعية ستنخفض، وقد تتبدل كذلك أنماط/تفضيلات القطاعات.
قيمتها تكمن في: جعل المحفظة أسهل في “الإمساك بها”، وتقليل عدد القرارات الانفعالية عندما تكون التقلبات شديدة.
المراجعات/الاختبارات التاريخية للأداء تُقدَّم فقط كمرجع ولا تشكل نصيحة استثمارية.