
تخيّلوا بنكًا. أنت تُقدّم له أصلًا ما لا يحتاجه إلا القليلون. من حيث المبدأ يمكن بيعه في السوق، على سبيل المثال، بمليون دولار. لكن بعد ذلك يجري شخصٌ ما عدة صفقات ويضخّم سعره في البورصة بمقدار مئة مرة. ينظر الكمبيوتر الخاص بالبنك إلى الشاشة:
«رائع. الآن أصبح رهنك يساوي مئات الملايين».
ويمنحك مقابل ذلك قرضًا حقيقيًا. يبدو كأنه نكتة. لكن تقريبًا حدث هذا في DeFi قبل أيام قليلة. والأكثر إثارة للاهتمام - كانت المشكلة هنا ليست بالدرجة الأولى في المخترق. كانت المشكلة أن البروتوكول وثق بالسعر.
توكن لم يكن يتداوله تقريبًا أحد
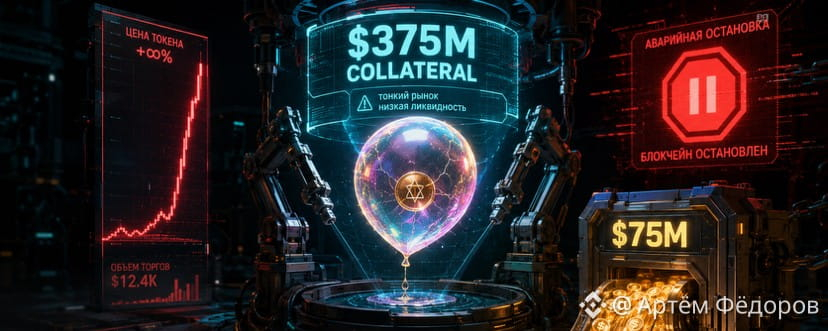
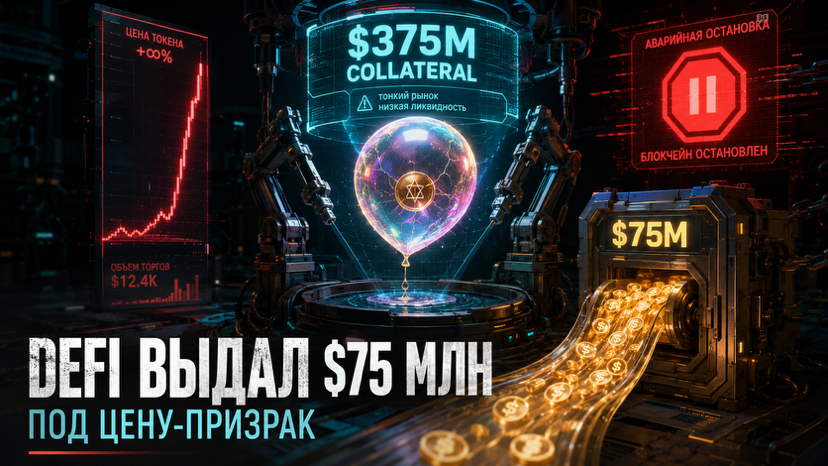
Tectonic هو أكبر بروتوكول إقراض في شبكة Cronos. الآلية مألوفة: تودع أصلًا مشفّرًا كضمان وتستقرض أصولًا أخرى. ومن بين الضمانات المسموح بها كان توكن المشروع الخاص - TONIC. وهنا تبدأ أكثر الأمور إثارة للاهتمام. قبل الهجوم كان لدى TONIC تقريبًا:
$1,34 مليون سيولة
وحوالي كل ما في الأمر
$11 ألف حجم تداول يومي
أي أن السوق رقيق جدًا. كان Tectonic نفسه يحذّر في الوثائق من أن الأصول منخفضة السيولة تكون عرضة بشكل خاص للتلاعب بالسعر. ثم استخدم شخصٌ ما هذه الخاصية.
+10 000% تقريبًا خلال 20 دقيقة
وفقًا لتحليل أولي على السلسلة، بدأ المهاجم بشراء TONIC ورفع سعره تقريبًا 100 مرة خلال حوالي عشرين دقيقة. وبعد ذلك حدث الشيء الأهم. تم إيداع TONIC المُسعّر بشكل مبالغ فيه في Tectonic كضمان. نظر البروتوكول إلى السعر السوقي الحالي وقال:
يُقبل الضمان.
كان لدى TONIC معامل ضمان (collateral factor) قدره 20%. أي أن كل ما يعادل $100 من الضمان كان يتيح الاقتراض بحوالي $20 من الأصول. ولكي يحصل المهاجم على ما يقارب $75 مليونًا من القروض، كان يجب أن تُقيّم المنظومة مركزه بحوالي:
$375 مليون.
وهنا يبرز سؤالٌ بسيط جدًا.
إذا كانت سيولة التوكن حوالي $1,34 مليون، فهل حقًا تكلف مركزٌ ضخمٌ فيه بقيمة $375 مليون؟
على الشاشة - ربما. عند محاولة البيع - حكاية أخرى تمامًا.
السعر ليس بعد قيمة الضمان
اعتدنا أن نعتبر سعر البورصة شيئًا موضوعيًا. $1 يعني $1. لكن في السوق الرقيق هذا وهم. لنفترض أن آخر صفقة صغيرة تمت بسعر $1. هذا لا يعني أنك ستتمكن من بيع مليار توكن بسعر $1. الألف الأولى ستذهب بالدولار. التالية أرخص. ثم يصبح المشترون أقل فأقل. وينهار السعر. لذلك بالنسبة لبروتوكول القروض لا يكفي معرفة:
«كم يساوي التوكن الآن؟»
يجب أن نفهم:
«بأي سعر سأتمكن من تصفية هذا الضمان إذا سارت الأمور بشكلٍ خاطئ؟»
وهذا سؤال مختلف تمامًا.
وهذا بالفعل يبدو مثل النظام
لو انتهت القصة عند Tectonic فقط، لكان يمكن رد كل شيء إلى بروتوكولٍ أُعد بشكل سيئ واحد. لكن قبل بضعة أيام فقط حدثت قصة مشابهة مع Moonwell على Base. هناك قام المهاجم بالتلاعب بسعر MAMO منخفض السيولة، ثم استدان مقابل ذلك أصلًا كان بالفعل أكثر سيولة وهو cbBTC. تقدير حجم الضرر:
حوالي $8,7 مليون.
وقبل ذلك أيضًا، أدت حركةٌ نسبية صغيرة في سعر سوق Pendle الرقيق إلى حوالي $36 مليونًا من التصفيات على Morpho. يبدو إذًا أن هناك تسلسلًا مثيرًا للاهتمام:
سوق رفيع
- سعر يتحرك بسهولة
- البروتوكول يتعامل مع هذا السعر باعتباره سعرًا حقيقيًا
- وبناءً عليه ينشأ قرض أو رافعة
- يعود السوق إلى الواقع
- يبقى ثقب.
هذا أكثر إثارة بكثير من قصة جديدة مثل: «المخترق وجد ثغرة في الكود». هنا يمكن للكود أن يفعل بالضبط ما أُمر به. الخطأ موجود في النموذج الاقتصادي.
وبعدها تم ببساطة إيقاف البلوكشين
لكن قصة Cronos قدمت انعطافًا غير متوقع آخر. عندما اتضح ما الذي يجري، أوقف المدققون الشبكة. ليس Tectonic. بل Cronos كاملة. ووفق تقدير باحث على السلسلة (on-chain)، تمكن المهاجم من إخراج حوالي $6 ملايين إلى Ethereum، لكن الجزء الأكبر من الأموال المتأثرة بقي داخل Cronos بعد إيقاف الشبكة. لم يتم تأكيد المبلغ النهائي للضرر حتى وقت الرسائل الأخيرة من قبل Tectonic نفسها. ومن الناحية العملية يمكن فهم القرار. إذا حدث قصر في مكان ما - يفصلون كل الكهرباء. لكن بالنسبة للسلسلة الكتلية ينشأ سؤال غير مريح:
من يملك الحق في الضغط على القاطع؟
تخضع Cronos لحد أقصى يبلغ مئات من المدققين، لذا أمكن تنسيق الإيقاف بسرعة. وهذا أنقذ معظم الأموال من السحب الفوري. لكن في الوقت نفسه أظهر:
يمكن إيقاف الشبكة.
وهنا تتصادم مبادئان أساسيتان في عالم الكريبتو. الأول: يجب أن يكون الكود والمعاملات غير قابلة للعكس، ولا ينبغي لأحد أن يمتلك زر إيقاف. الثاني: إذا كان يتم اختلاس عشرات الملايين الآن، فربما يكون من الأفضل أن يكون هناك زر. وبالتزامن لا يمكن الحصول على المزايا كليهما.
كانت المشكلة الرئيسية ليست في المخترق
المحتال هنا لم يفعل سوى أنه استغل ما كان موجودًا بالفعل. تم استخدام توكن منخفض السيولة كضمان. وكان تقييم سعر سوقٍ رفيعٍ تعتبره المنظومة تقييمًا سوقيًا كاملاً. وبموجب هذا التقييم يمكن الحصول على أصول أكثر سيولة بكثير. وعندما بدأت البنية في الانهيار، اضطروا إلى إيقاف شبكة كاملة. والنتيجة ساخرة إلى حدٍ ما. تم إنشاء DeFi، من بين أمور أخرى، لاستبدال الثقة البشرية بالرياضيّات. لكن على الرياضيات أيضًا أن تجيب عن سؤال مالي قديم جدًا:
لكن كم يساوي الضمان فعليًا؟
ليس على الرسم البياني. ولا بناءً على آخر صفقة. بل في تلك اللحظة بالذات التي سيحتاج فيها فعلًا إلى بيعه. ومن خلال آخر أسبوع، يبدو أن سوق العملات المشفّرة لم يحسم هذه المسألة بعد. وما يثير اهتمامي هنا ليس مصير $TONIC أو $CRO تحديدًا. الأهم أن ثلاث وقائع متشابهة ظهرت على نحوٍ متقارب جدًا. إذا استمر ذلك، فقد لا تأتي المشكلة الكبرى التالية في DeFi من ثغرة مجهولة في عقد ذكي. قد تكون مكتوبة بوضوح تام في معلمات البروتوكول.
❓وأيّهما كنت ستختار: بلوكشين لا يمكن إيقافه حتى أثناء عملية السرقة، أم شبكة يمكن للمدققين فيها، على أي حال، الضغط على زر الطوارئ؟
$CRO $TONIC #defi #CryptoSecurity #Cronos #OnChain