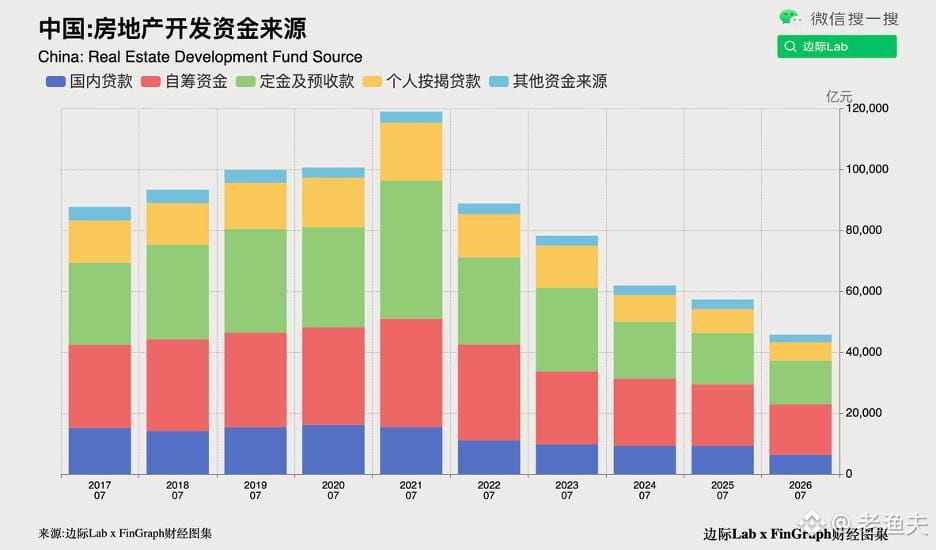
قواعد الائتمان العقاري في الصين تغيّرت مجددًا، وهذه المرة التحرك كبير. قامت كل من بنك الشعب الصيني والجهات التنظيمية المالية بالإقدام معًا؛ والشيء الأساسي يتمحور حول مسارين: أحدهما موجّه لشراء المساكن، والآخر لتمويل المطورين.
من جهة المشترين: يجب أن تنتظر رهن العقار الخاص بالمبيعات قبل التسليم—أي أن يتم صرف القرض فقط بعد اكتمال البناء والتسجيل/الإقرار عند التسليم (بدلًا من الاكتفاء بإغلاق الهيكل قبل ذلك). كما تم تمديد مدة القرض العقاري إلى 40 عامًا، ورفع الحد الأقصى لنسبة القسط الشهري إلى الدخل من 55% إلى 60%. بمعنى آخر، هذا يقلّل مخاطرك في مواجهة تعثر التسليم أو تحمل الأقساط الرديئة، لكن المقابل هو أنك ستضطر للانتظار مدة أطول كي تحصل على القرض.
أما من جهة المطورين فالأمر أشد: كان النظام سابقًا يعتمد على تقييم أهلية مجموعة شركات المطور للحصول على التمويل؛ لكن تم تغييره ليصبح التقييم على أساس كل مشروع على حدة—مراجعة مشروع بمشروع، وبنك رئيسي واحد لكل مشروع، مع إدارة أموال مغلقة/محكومة. قروض مشاريع البيع المسبق لا تتجاوز 5 سنوات، بينما مشاريع “العقار الجاهز/الحالي” تمتد إلى 7 سنوات. وبشكل مبدئي، لا يبدأ سداد أصل القرض إلا بعد التسجيل/الإقرار الخاص بالانتهاء من المشروع. هذا يعادل سد الطريق تمامًا أمام أساليب المطورين القديمة لنقل أموال البيع المسبق من مشروع إلى آخر.
مع هذه “الحملة” المدمجة، ستصبح المشاريع الجديدة أكثر اعتمادًا على رأس المال الذاتي وتمويل تطوير المشاريع من البنوك. الشركات العقارية التي تكون تكاليف تمويلها أقل وقدراتها في إدارة المشاريع أقوى ستعيش أفضل فأفضل، بينما الشركات الصغيرة واللاعبون ذوو الرافعة المالية العالية ستكون فرصهم شبه معدومة. تسريع إعادة تشكيل القطاع، وتزايد تركّز الموارد لدى الشركات الكبرى.
بصراحة، منطق هذه السياسة واضح: ضمان تسليم المشاريع، خفض الرافعة المالية، وشفط الفقاعات. لكن بالنسبة للمشترين، يتعين عليكم التحلي بالصبر وانتظار اكتمال المشروع؛ وبالنسبة للمطورين، يتعين عليكم توفير نقد حقيقي وقدرات إدارة. لقد انتهت حقبة “العصر الذهبي” لنظام البيع المسبق تمامًا، والمرحلة المقبلة هي اختبار من يستطيع الصمود حتى النهاية.