$DUSK ( @Dusk ) هو واحد من تلك المشاريع التشفيرية التي يمكن أن تُغفل بسهولة إذا نظرت فقط إلى سرديات مثل DeFi أو عملات الميم أو سلاسل الكتل العامة من الطبقة الأولى. أطروحته أكثر تحديدًا: **بناء بنية تحتية لسلسلة الكتل للأسواق المالية المُنظَّمة، حيث يلزم في الوقت نفسه التوفير في الخصوصية والامتثال والهوية والتسوية الحتمية.**
هذا يجعل DUSK مثيرًا للاهتمام بشكل خاص في قطاع **ترميز الأصول الواقعية (RWA) في العالم الحقيقي** المتنامي. لكن أطروحة الاستثمار ليست مجرد: “ستنمو RWAs، لذلك سيزداد DUSK.” السؤال المهم هو ما إذا كان Dusk يمكنه تحويل تقنيته إلى استخدام مؤسسي ذي معنى، وفي النهاية خلق طلب كافٍ على توكن DUSK.
## ما هي Dusk بالضبط؟
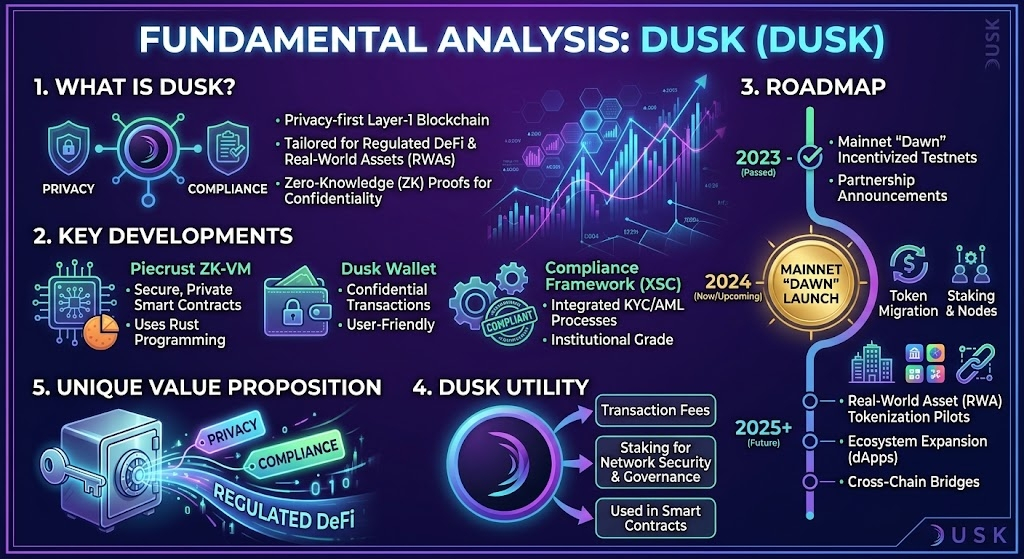
Dusk هي سلسلة كتل من الطبقة الأولى صُممت حول الأصول الرقمية المنظمة وبنية السوق المالية التحتية. وتجمع بنيتها بين الخصوصية وضوابط الوصول وتقنية المعرفة الصفرية والتسوية الحتمية.
المشكلة التي تحاول Dusk حلّها واضحة نسبيًا.
تحتاج الأسواق المالية التقليدية إلى معرفة من المسموح له بامتلاك الأصل، والامتثال للقيود التنظيمية، والاحتفاظ بسجلات الملكية. أما سلاسل الكتل العامة فصُممت عمومًا حول الشفافية والمشاركة دون إذن.
تحاول Dusk أن تتموضع بين هذين العالمين.
تصف وثائقها تطبيقات تشمل إصدار الأصول المنظمة، والأوراق المالية الرقمية، وبنية ما بعد التداول، وسجلات المساهمين، والتصويت على السلسلة، والمعاملات التي تحافظ على الخصوصية.
بعبارة أخرى، لا تحاول Dusk أساسًا أن تصبح سلسلة أخرى لتطبيقات DeFi المضاربية. طموحها الأكبر هو أن تصبح **بنية تحتية مالية للأصول التي تحتاج إلى كفاءة البلوكشين والضوابط التنظيمية معًا.**
## أقوى جزء في فرضية الاستثمار: ترميز الأصول الحقيقية
يمكن القول إن ترميز الأصول الواقعية هو أهم سردية تحيط بـ Dusk.
يمكن نظريًا تمثيل السندات والصناديق والأسهم وأصول الأسواق الخاصة وغيرها من الأدوات المالية وتسويتها عبر بنية تحتية قائمة على البلوكشين. لكن التبنّي المؤسسي يتطلب أكثر من مجرد وضع أصل على سجل عام.
تحتاج المؤسسات إلى:
* ضوابط الهوية والأهلية
* الامتثال للوائح الأوراق المالية
* الإفصاح الانتقائي عن المعلومات الحساسة
* تسوية موثوقة
* قيود على التحويل
* سجلات الملكية
* الإجراءات المؤسسية والخدمات المرتبطة بها
* الخصوصية حول المراكز والأطراف المقابلة
وهنا تصبح بنية Dusk مثيرة للاهتمام.
تركز الشبكة صراحةً على سير العمل المنظم والإفصاح الانتقائي عن الخصوصية بدلًا من اعتبار الشفافية الكاملة هي الوضع الافتراضي.
وهذا يمنح Dusk موقعًا مميزًا مقارنةً بمنصات العقود الذكية العامة.
## التقنية والبنية المعمارية
طوّرت Dusk حزمة تقنية متخصصة إلى حدٍ كبير.
تشمل مكوناتها الأساسية **DuskDS**، التي توفر التسوية والإجماع والنهائية وتوافر البيانات؛ و**Rusk**، وهي نسخة التنفيذ بلغة Rust للطبقة الأولى؛ و**DuskVM** لتنفيذ العقود الذكية الأصلية؛ و**DuskEVM** لتنفيذ متوافق مع EVM؛ و**Citadel**، وهي بنية الهوية والتحكم بالوصول.
هذا مهم لأن التبنّي المؤسسي للبلوكشين لن يحدث بالضرورة وفق نموذج واحد فقط.
قد يفضّل المطورون المعتادون بالفعل على أدوات إيثريوم بيئة متوافقة مع EVM، بينما يمكن للتطبيقات التي تحتاج إلى الخصوصية الأصلية ووظائف الأصول الخاصة بـ Dusk استخدام البنية التحتية الأساسية لـ Dusk.
قد تجعل هذه التركيبة الشبكة أكثر مرونة من سلسلة كتل مبنية حول بيئة تنفيذ واحدة فقط.
## الخصوصية ميزة تمييزية كبرى
من أكثر خصائص Dusk إثارة للاهتمام أنها لا تتعامل مع الخصوصية والامتثال باعتبارهما فكرتين متعارضتين.
الهدف هو **الإفصاح الانتقائي**.
لا ينبغي للمؤسسة المالية بالضرورة أن تكشف كل تفاصيل كل معاملة للعالم بأسره لمجرد أن الأصل موجود على سلسلة كتل. وفي الوقت نفسه، قد يحتاج المنظمون والأطراف المخوّلة إلى الوصول إلى المعلومات ذات الصلة.
تحاول بنية Dusk استيعاب كلا المتطلبين من خلال تقنية المعرفة الصفرية والإفصاح المُتحكم به.
إذا أصبحت الأوراق المالية المرمّزة جزءًا رئيسيًا من النظام المالي، فقد تكون هذه ميزة تنافسية مهمة.
## رمز DUSK
رمز DUSK ليس مجرد أصل حوكمة أو أصل مضاربي.
يُستخدم DUSK في **رسوم معاملات الشبكة والتخزين**. وتشير وثائق البروتوكول الحالية إلى أن الحد الأدنى للتخزين هو 1,000 DUSK.
وهذا يمنح الرمز فائدة حقيقية داخل الشبكة.
ومن الجدير أيضًا فحص اقتصاديات الرمز بعناية.
لدى Dusk معروض أولي يبلغ 500 مليون DUSK، مع 500 مليون DUSK إضافية مقرر إصدارها بمرور الوقت، ما يجعل الحد الأقصى للمعروض 1 مليار. ويهدف الإصدار الإضافي إلى تمويل مكافآت التخزين ويتبع جدولًا تنازليًا، حيث ينخفض معدل الإصدار إلى النصف كل أربع سنوات.
هذا ليس رمزًا محدود المعروض بشكل صغير ولا نموذج تضخم غير محدود.
بالنسبة للمستثمرين، فإن النقطة المهمة هي أن نمو المعروض المستقبلي يجب أخذه في الاعتبار عند تقييم DUSK. يجب أن يتجاوز نمو الشبكة في النهاية أثر التخفيف إذا أُريد لقيمة الرمز أن ترتفع بشكل مستدام.
## التقدم في التطوير
من الجوانب الإيجابية في Dusk أن المشروع تجاوز مرحلة كونه مفاهيميًا بحتًا.
إن **الشبكة الرئيسية لـ Dusk تعمل بالفعل**، وتصفها الوثائق الحالية بأنها شبكة إنتاج تدعم الأصول المنظمة والمعاملات التي تحافظ على الخصوصية والرؤية الأوسع لبنية تحتية للسوق اللامركزية.
واصل المشروع أيضًا تطوير بنيته التحتية حول الهوية والعقود الذكية والتوافق مع EVM وسير عمل الأصول المنظمة.
وهذا مهم لأن فرضية الاستثمار تصبح أقوى بكثير عندما تكون التقنية موجودة في الإنتاج بدلًا من بقائها على خارطة طريق.
ومن التطورات اللافتة الأخرى بنية الترحيل التي تتيح نقل DUSK الخاص بمعيار ERC-20 وBEP-20 إلى الشبكة الرئيسية لـ Dusk.
## خارطة الطريق
تُنظَّم خارطة طريق Dusk تاريخيًا حول مراحل تطوير رئيسية، بما في ذلك **Daybreak وDaylight وAlba وAurora**. وكان الهدف المعلن للمشروع هو بناء بنية تحتية قادرة على التعامل مع الأصول المنظمة مع تحقيق الخصوصية والامتثال والأداء والتسوية الحتمية.
وقد ركزت خارطة الطريق اللاحقة المؤدية إلى الشبكة الرئيسية على تحويل تلك الأهداف المعمارية إلى شبكة جاهزة للإنتاج وقادرة على دعم الأصول المالية المنظمة.
اليوم، الطريقة الأكثر فائدة للتفكير في خارطة الطريق ليست مجرد سلسلة من معالم التسويق. السؤال الأساسي هو ما الذي يحدث **بعد بناء البنية التحتية**.
وعليه، فإن المرحلة التالية من قصة Dusk تتمحور حول:
1. زيادة الاستخدام الفعلي للشبكة الرئيسية.
2. إدخال الأصول المنظمة والتطبيقات المالية إلى السلسلة.
3. توسيع اعتماد المطورين.
4. تنامي التطبيقات المتوافقة مع EVM.
5. تحسين بنية الهوية والامتثال.
6. بناء تكاملات أعمق مع المؤسسات والأسواق المالية.
7. تحويل الشبكة إلى بنية تحتية لسوق لامركزي عامل بدلًا من مجرد طبقة أولى أخرى.
وهذه النقطة الأخيرة بالغة الأهمية.
لن تحتاج Dusk الناجحة بالضرورة إلى ملايين المستخدمين الأفراد. فالقيمة المقترحة المحتملة لها تتمحور أكثر حول أن تصبح بنية تحتية لـ **المعاملات المالية عالية القيمة والأصول المنظمة**.
## ما الذي قد يجعل DUSK ناجحًا؟
الحالة المتفائلة سهلة الفهم نسبيًا.
إذا أصبح ترميز الأصول المالية الواقعية جزءًا رئيسيًا من النظام المالي العالمي، فقد تصبح البنية التحتية المتخصصة أكثر قيمة على نحو متزايد.
قد تستحوذ إيثريوم وسلاسل رئيسية أخرى على جزء كبير من هذا السوق، لكن المؤسسات قد ترغب أيضًا في شبكات مصممة خصيصًا حول الامتثال والخصوصية وتسوية الأصول المنظمة.
إن Dusk تتموضع مباشرةً داخل تلك الفئة المتخصصة.
مزيجها من:
**الأصول الحقيقية + الخصوصية + الامتثال + الهوية + التسوية + التوافق مع EVM**
يمكن القول إنها أقوى ميزة تنافسية لها.
حقيقة أن لدى Dusk بالفعل شبكة رئيسية عاملة تجعل الفرضية أكثر مصداقية من مشروع لا يزال يعد ببنية تحتية مستقبلية.
## أكبر المخاطر
ومع ذلك، فإن DUSK بعيد كل البعد عن كونه فائزًا مضمونًا.
### 1. المنافسة
أصبح سوق الأصول الحقيقية شديد التنافس.
إيثريوم، وشبكات الطبقة الثانية لإيثريوم، وأفالانش، وبوليغون، وستيلر، وهيديرا، والعديد من البروتوكولات المتخصصة كلها تتنافس على نشاط الترميز المؤسسي.
تحتاج Dusk إلى إثبات أن بنيتها المتخصصة توفر قيمة كافية لجذب المستخدمين بعيدًا عن أنظمة بيئية أكبر بكثير.
### 2. التبنّي أهم من التقنية
ربما تكون هذه أكبر مخاطرة.
يمكن أن تكون سلسلة الكتل المثيرة للإعجاب تقنيًا استثمارًا سيئًا إذا لم يستخدمها أحد.
لذلك ينبغي للمستثمرين مراقبة **الأصول الفعلية ونشاط المعاملات والمطورين والتكاملات المؤسسية ورسوم الشبكة**، بدلًا من الاكتفاء بعدّ الشراكات أو الإعلانات.
### 3. التقاط قيمة الرمز
هذه مسألة مهمة للغاية بالنسبة إلى DUSK.
يمكن لسلسلة كتل أن تنجح كبنية تحتية من دون أن يصبح الرمز المقابل أصلًا ضخمًا.
السؤال الأساسي هو ما إذا كان ازدياد نشاط الشبكة يخلق طلبًا ذا معنى على DUSK من خلال الرسوم والتخزين ووظائف الشبكة الأخرى.
### 4. عدم اليقين التنظيمي
إن تركيز Dusk على التمويل المنظم هو في الوقت نفسه قوتها ومخاطرتها.
تختلف اللوائح المالية عبر الولايات القضائية وتستمر في التطور. لذلك قد يكون التبنّي المؤسسي أبطأ بكثير من تبنّي العملات المشفرة لدى الأفراد.
### 5. إصدارات المعروض
يبلغ الحد الأقصى للمعروض 1 مليار DUSK، مقارنةً بـ 500 مليون في البداية. وتخضع الإصدارات المستقبلية للضبط وتتناقص بمرور الوقت، لكن على المستثمرين مع ذلك أخذها في الحسبان عند تقييم القيمة طويلة الأجل.
### 6. الأمن والمخاطر التشغيلية
تتحمل البنية التحتية للبلوكشين التي تتعامل مع الأصول المالية عبئًا أمنيًا مرتفعًا بشكل خاص.
وهذا مهم بشكل خاص لأن تقارير حديثة تشير إلى أن مؤسسة Dusk كشفت عن حادث أمني شمل محفظة تُدار من قبل الفريق استُخدمت في عمليات الجسر في 16 أغسطس 2026. لا يُبطل ذلك تلقائيًا فرضية البروتوكول الأساسية، لكنه يذكّر المستثمرين بضرورة التمييز بين أمن الشبكة الأساسية وأمن البنية التحتية المحيطة مثل الجسور والمحافظ التشغيلية.
## منظور التقييم
وقت كتابة هذا، كان يتم تداول DUSK قرب **0.07 دولار**، مع نحو 500 مليون DUSK متداولة ورأس مال سوقي في حدود عشرات الملايين من الدولارات. بيانات السوق شديدة التقلب ويجب التحقق منها قبل اتخاذ قرار استثماري.
إن صغر القيمة السوقية نسبيًا يمثل في الوقت نفسه عامل جذب وخطرًا.
إذا حصلت Dusk حتى على جزء صغير لكنه ذو معنى من سوق الأصول الحقيقية المؤسسية، فقد يكون الصعود كبيرًا لأن الشبكة تبدأ من تقييم صغير نسبيًا.
لكن العكس صحيح أيضًا.
لا يعني انخفاض القيمة السوقية أن الأصل مقوّم بأقل من قيمته. فقد يعني أيضًا أن السوق يقدّر بشكل صحيح عدم اليقين المحيط بالتبنّي.
## وجهة نظري الأساسية
أصنف DUSK على أنها **مراهنة بنية تحتية عالية المخاطر وعالية الصعود على تبنّي البلوكشين المؤسسي**.
أميل إلى الفرضية الأساسية أكثر من ميلِي إلى السردية المعتادة للعملات المشفرة، لأن Dusk تحل مشكلة حقيقية: كيف يمكن الجمع بين تسوية البلوكشين ومتطلبات الخصوصية والهوية والامتثال للأسواق المالية المنظمة.
لقد أصبحت التقنية بالفعل أكثر تقدمًا بكثير من مجرد مشروع ورقة بيضاء، كما أن الشبكة الرئيسية العاملة تمنح الفرضية شيئًا ملموسًا يمكن البناء عليه.
السؤال الأكبر من هنا ليس ما إذا كانت Dusk تمتلك تقنية مثيرة للاهتمام.
**نعم، يفعل ذلك.**
السؤال هو ما إذا كانت المؤسسات ستختار استخدامها فعلًا.
إذا تمكنت Dusk من تحويل بنيتها التحتية إلى إصدار أصول مُرمّزة وتسوية ونشاط سوق مالي ذي معنى، فقد يبدو تقييم اليوم صغيرًا جدًا بأثر رجعي.
لكن إذا فشل التبنّي المؤسسي في الظهور، فلن تكون سردية الأصول الحقيقية وحدها كافية.
### الخلاصة
**من حيث الأساس: مثير للاهتمام.**
**التقنية: قوية ومتميزة.**
**تموضع الأصول الحقيقية: جذاب جدًا.**
**فائدة الرمز: حقيقية، عبر الرسوم والتخزين.**
**التبنّي: المتغير الحاسم.**
**المنافسة: عالية.**
**المخاطر: عالية جدًا.**
**الإمكانات: عالية إذا تسارع تبنّي الأصول الحقيقية المؤسسية.**
وبالنسبة لي، من الأفضل النظر إلى DUSK ليس بوصفه “رمزًا مشفرًا آخر”، بل كمراهنة مضاربية على مستقبل محدد: **انتقال الأصول المالية المنظمة بشكل متزايد إلى بنية تحتية قائمة على البلوكشين.**
إذا تطور ذلك المستقبل وحصلت Dusk حتى على حصة متواضعة منه، فقد يكون الصعود غير المتكافئ كبيرًا. لكن إلى أن تظهر أدلة أقوى على استخدام مؤسسي مستدام، ينبغي التعامل مع DUSK بوصفه مركزًا مضاربيًا بدلًا
بـ فائز مثبت على المدى الطويل.
*هذا بحث أساسي وليس نصيحة مالية. الأصول المشفرة شديدة التقلب، ويمكن لفرضية الاستثمار أن تتغير بسرعة مع تطور التقنية والتنظيم واقتصاديات الرموز والتبنّي.*
#dusk #duskcoin #Dusknet #DUSK.USDT #Dusk.