


لقد كانت أسعار الذهب والفضة متقلبة للغاية على مدى أكثر من عشر سنوات، وكلما راقبتها أكثر أدركت أنها لا تسير في خط مستقيم. إنها تقف على أرجلها الخلفية، تغوص، تسترخي ثم تفاجئ الناس مرة أخرى. لا أشعر أن الانهيار والانتعاش الذي نشهده هو شيء غريب يحدث مرة واحدة. إنه يتناسب مع اتجاه شهدته عدة مرات: يمكن أن يتبع شراء واسع النطاق من الغالبية العظمى من السوق (جميعها متفائلة) بيع مفاجئ بسبب حدث رئيسي واحد. بمجرد أن ينتهي هذا البيع الذعر، تميل الأسس والمشترين على المدى الطويل إلى دفع الأسعار للارتفاع مرة أخرى.
في حالتي، ليس المهم فقط أن الأسعار تغيرت. الأهم هو سبب حدوث هذه التقلبات، وما الذي تكشفه لنا السنوات الخمس إلى العشر الماضية فعليًا، وما الذي قد تشير إليه الأسابيع القليلة الأخيرة على نطاق أوسع.
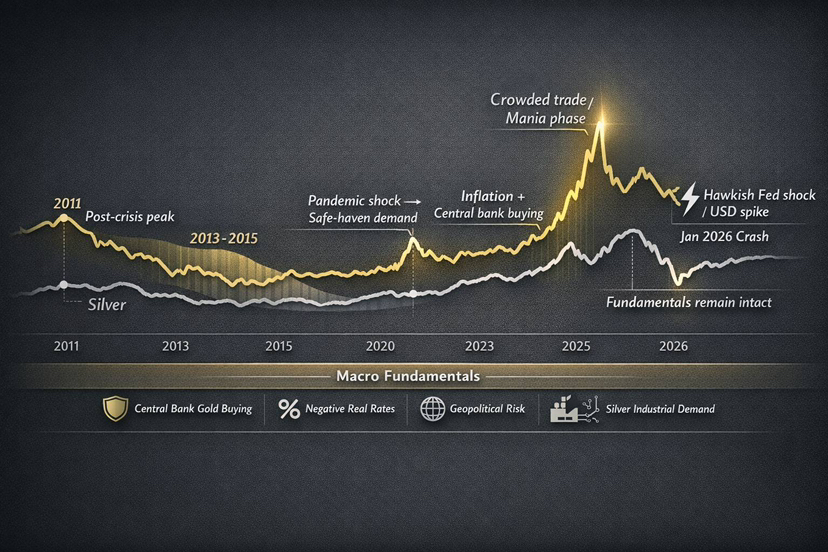
10 سنوات من التقلبات: تاريخ أسعار الذهب والفضة (2011-2025).
على مدى العقد الماضي، أظهرت تقلبات أسعار الذهب والفضة دورات ازدهار وانهيار. بلغت ذروتهما في عام 2011، بعد المخاوف التي أعقبت الأزمة المالية. وكان الذهب عند نحو 1,825 دولارًا، والفضة عند نحو 49. ثم هبطا لفترة طويلة.
في 2013، أعلن الاحتياطي الفيدرالي الأمريكي أنه سيخفض التحفيز. وقد أدى ذلك إلى إعادة تسعير كبيرة. وانخفض سعر الذهب بنحو 29 في المئة، من نحو 1,695 في بداية 2013 إلى نحو 1,200 في نهاية 2014. وهبطت الفضة في الفترة نفسها، مع قوة الدولار وتراجع الشراء بدافع الذعر.
بلغ الذهب قاعًا عند نحو 1,050 في 2015-2019، لكنه تعافى تدريجيًا وبقي بين 1,200 و1,300 طوال تلك المرحلة. أما الفضة فانخفضت إلى نحو 13 إلى 14 دولارًا، وكانت غالبًا في منتصف المراهقين.
في مارس 2020، اندفع كثير من البائعين بسبب صدمة كوفيد-19. ثم احتاجت الجماهير إلى استثمارات آمنة. وبحلول أغسطس، كان الذهب قد قفز بنحو 27 في المئة وتداول عند ما يزيد قليلًا على 2,000 مقابل مستوى يقارب 1,575. أما الفضة فكانت غير مستقرة جدًا: هبطت إلى ما دون 12 دولارًا ثم وصلت إلى ذروة تقديرية بنحو 30 دولارًا، أي مكسب يزيد على 150 في المئة.
بين 2021 و2022، كانت الاقتصادات تُفتح من جديد، وكان التضخم مرتفعًا، وكانت أسعار الفائدة تُرفع بشكل حاد، فحدث تحول آخر في المزاج. بقي الذهب بين 1,700 و1,900 دولار، ووصل لفترة قصيرة إلى 2,070 خلال حرب روسيا وأوكرانيا، ثم عاد إلى نطاق 1,600 مع ارتفاع العوائد الحقيقية. وعندما أصبحت السياسة أكثر تشددًا، كانت الفضة تتأرجح بين 22 و28، ثم هبطت دون 20.
لاحقًا في أواخر 2023، تجاوز الذهب مجددًا عتبة 2,000، ليصل إلى نحو 2,135. وكان ذلك بسبب استمرار التضخم، والمخاطر الجيوسياسية، والطلب المرتفع من البنوك المركزية. وجاءت الفضة خلفه، وأنهت السنة في منتصف نطاق العشرينات.
وإذا عدت أبعد من ذلك (1970 - 2025)، فإن نمط الذهب يحمل جانبًا متكررًا:
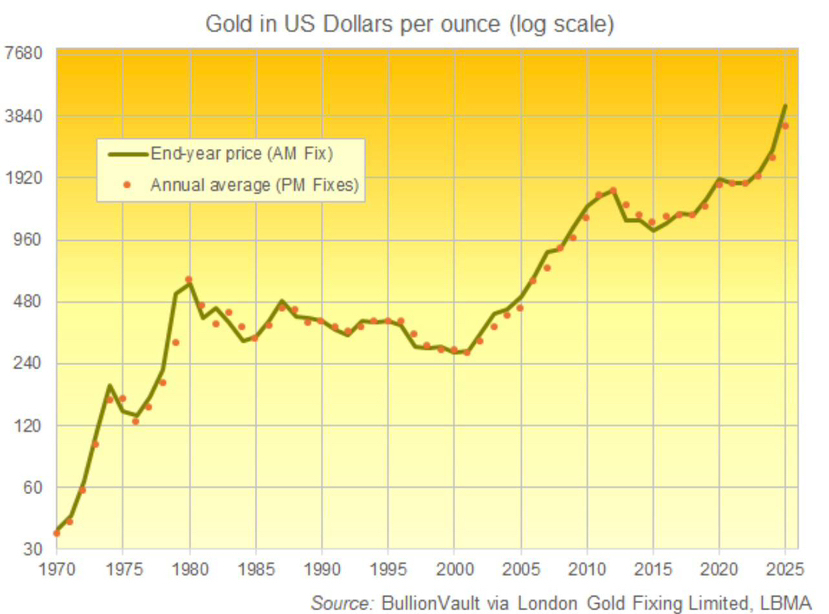
قمم 1980 و2011، ثم مرة أخرى يُنتظر تسجيل رقم قياسي جديد بحلول 2025. والأهم بالنسبة لي هو أن النقطة الكبرى في عقد 2020 لم تكن مجرد قمم الماضي، بل مستويات أعلى بكثير كان الناس سيعدّونها مستحيلة.
2025: ارتفاع قياسي في المعادن النفيسة.
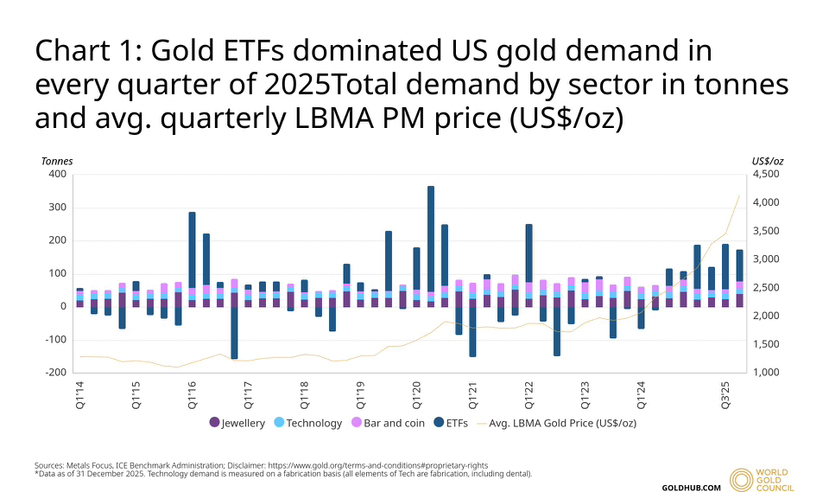
ثم جاءت 2025 وكانت ديناميتًا. كانت مكاسب الذهب والفضة الأكبر منذ أكثر من 40 عامًا، وتفوقت على تضخم أواخر السبعينيات من حيث العائد السنوي.
بدأ الذهب 2025 عند نحو منتصف 2,000 دولار، وقفز إلى نحو 3,500 دولار للأونصة بحلول أبريل 2025، وهو أعلى مستوى تاريخي جديد في ذلك الوقت. وكان شراء البنوك المركزية أحد أكبر المحركات لذلك - وما زلت أعود إلى هذه النقطة - وأنا واثق من أنني سأفعل ذلك مرة أخرى.
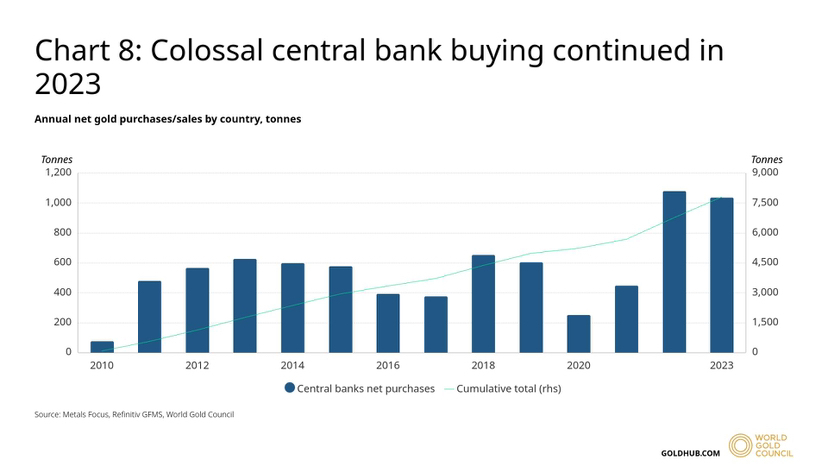
في 2022 و2023، أضافت البنوك المركزية أكثر من 1,000 طن من الذهب في عملية تراكم تاريخية؛ وهو تغيير طويل الأجل يرغبون فيه لمزيد من الحماية والتنويع، ولا سيما بعيدًا عن الاعتماد الكامل على احتياطيات الدولار الأمريكي.
وكانت الجغرافيا السياسية مهمة أيضًا. انجذب المستثمرون نحو الأصول الصلبة بسبب توترات مثل تصاعد الاحتكاك التجاري بين الولايات المتحدة والصين. وبحلول خريف 2025، كان الذهب قد بدأ بالفعل بالصعود إلى قمم جديدة، وكان بعض المحللين يناقشون علنًا وصوله إلى 5000 دولار للأونصة. وبنهاية 2025، ارتفع الذهب بنحو 65 في المئة خلال العام - وهو أهم ارتفاع سنوي لسعر الأونصة منذ 1979.
قبل بداية 2026: انهيار الذهب والفضة وتعافيهما.
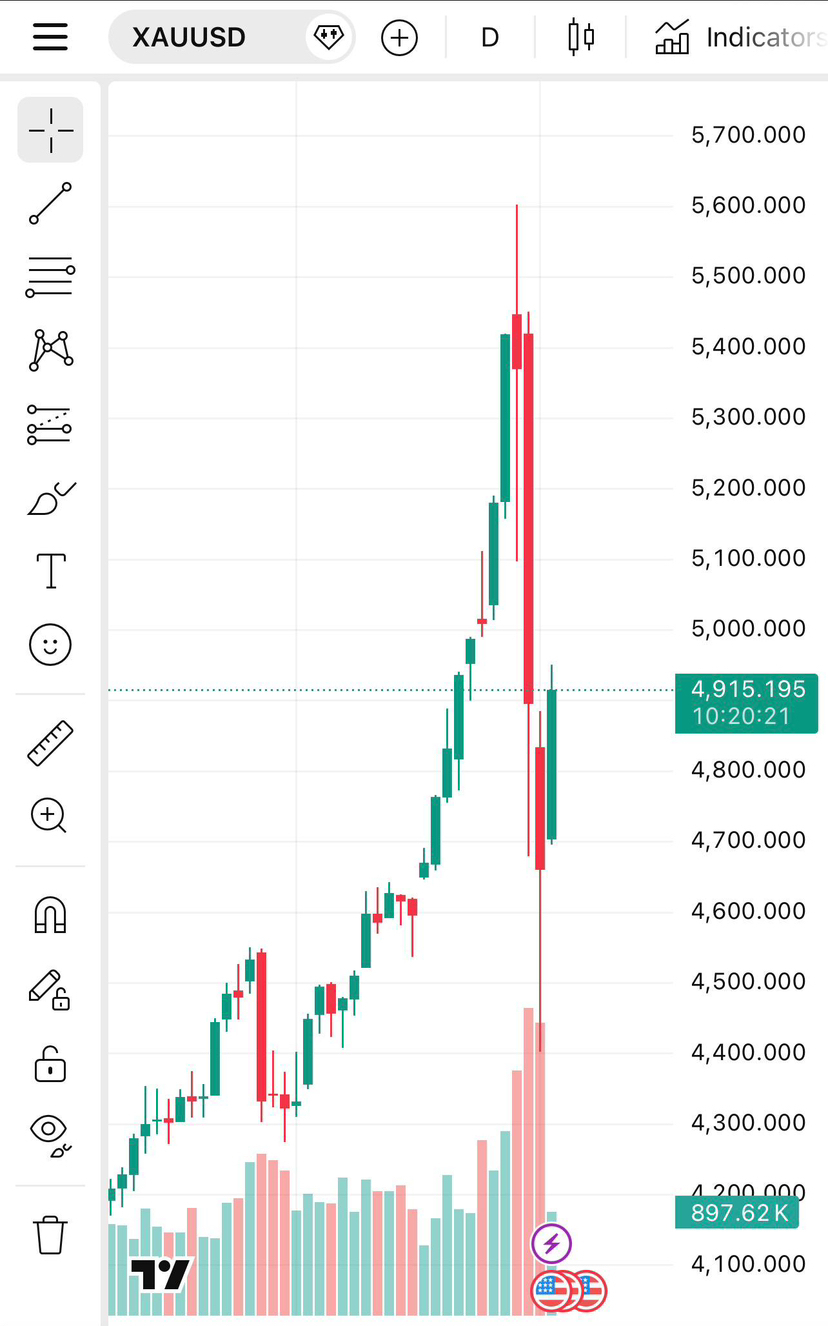
ثم، مع نهاية يناير 2026، انهارت المعادن النفيسة. وكان يوم 30 يناير 2026 يومًا لا يُنسى: بيعٌ حاد في يوم واحد، ثم محاولة للتعافي في أوائل فبراير.
ما أشعل الحركة كان العامل السياسي-المالي. فقد أعلن دونالد ترامب أن كيفن وارش سيكون رئيس الاحتياطي الفيدرالي القادم. وكان يُنظر إلى وارش على أنه متشدد، يفضّل أسعار فائدة أعلى ويضمن استقلالية الاحتياطي الفيدرالي. وتغير تسعير الأسواق بسرعة كبيرة: قفز الدولار الأمريكي، وانعكست صفقة ما يسمى بـ«تجارة خفض القيمة» (وهي فكرة أن طباعة المال تدفع الأصول الصلبة إلى الارتفاع الحاد) في أقصر وقت ممكن. ومن خلال متابعة هذه الأسواق، فإن الذهب والفضة يتلقيان ضربة غالبًا عندما تتوقع السوق فجأة تشديد السياسة النقدية وقوة الدولار.
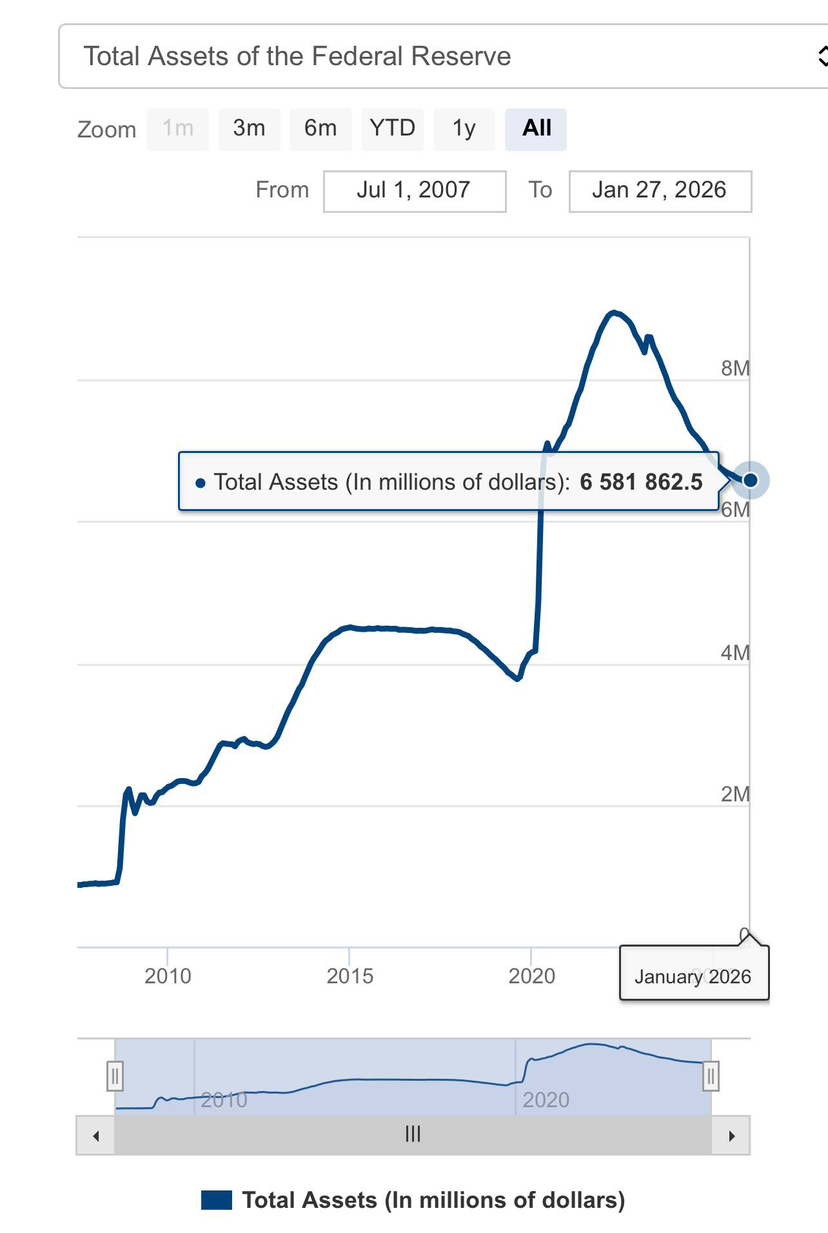
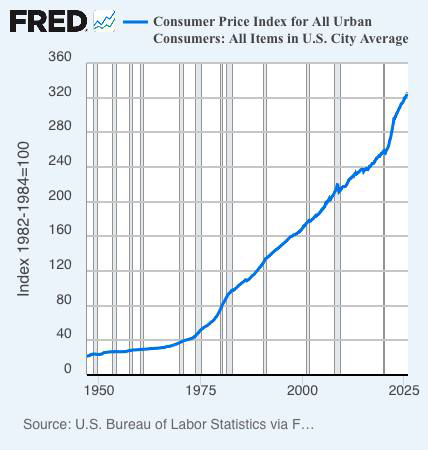
هبط الذهب بأكثر من 10 في المئة في يوم واحد في 30 يناير، وهو أكبر تراجع يومي له منذ 2013. وانخفض إلى منتصف نطاق 5,000 ليبلغ نحو 4,700 دولار للأونصة. ولم تتوقف المبيعات سريعًا أيضًا: فبحلول 1 فبراير، كان الذهب قد هبط إلى نحو 4,404، أي بفارق يقارب 21 في المئة عن الرقم القياسي البالغ نحو 5,600 الذي سُجل قبل أيام قليلة فقط. وكانت مستويات التقلب شديدة لدرجة أنها أدت إلى زيادة نداءات الهامش في تداول الذهب.
وكانت الفضة أكثر عنفًا أيضًا، كما قد يتوقع المرء عند دخول الفوضى، لأن الفضة أصغر وأكثر مضاربة. فقد هبطت 36 في المئة في يوم واحد في 30 يناير، وهو أسوأ أداء منذ 1980. وانخفضت من نحو 120 دولارًا للأونصة إلى ما دون منتصف السبعينيات، وبداية فبراير كانت تقترب من 71.7 للأونصة، أي أكثر من 40 في المئة من ذروتها التي تجاوزت 121. لم يكن هذا مجرد «هبوط». بل كرّر انهيار الفضة في 1980 وأعاد تذكير الجميع بأن الفضة تشبه كثيرًا الذهب ولكن بصيغة ذات رافعة مالية.
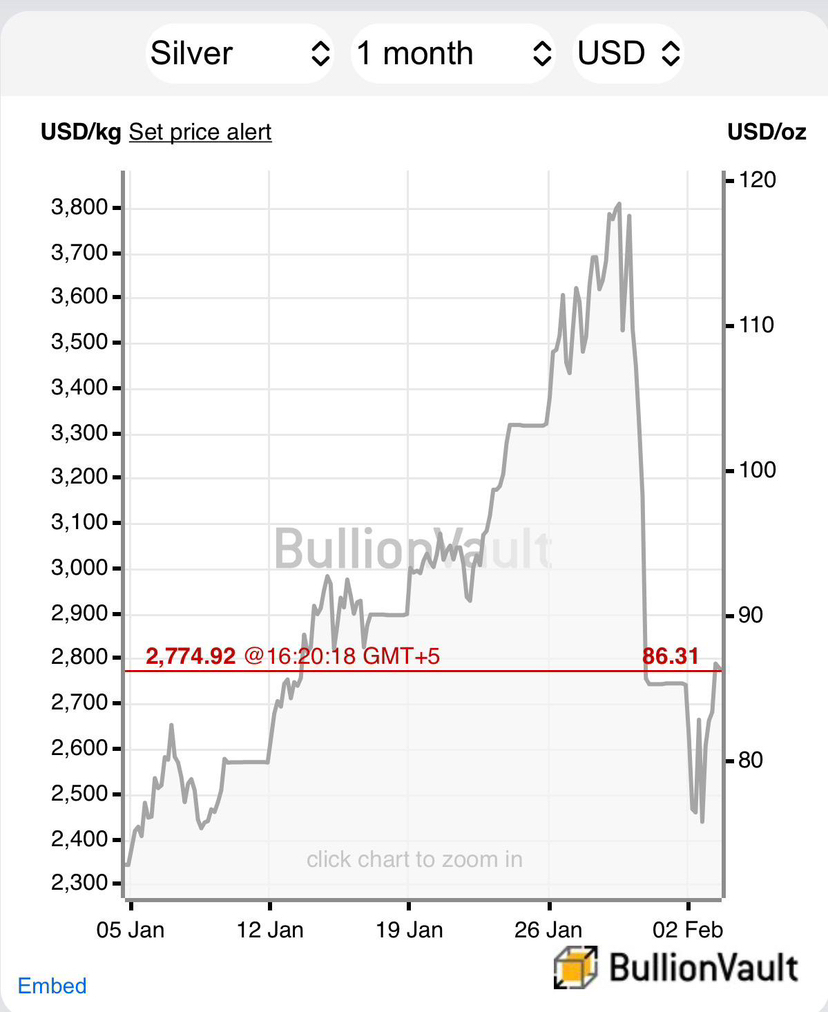
ثم تأكد الارتداد لاحقًا. ففي غضون أيام، ارتدّ المعدنان مع دخول الباحثين عن الصفقات والمستثمرين على المدى الطويل إلى المشهد. وبحلول أوائل فبراير، كان الذهب قد تعافى إلى متوسط يقارب 4,700 بعد الهبوط، وظل مرتفعًا بنحو 10% منذ بداية السنة حتى بعد الانهيار. وتعافت الفضة إلى نحو 84 دولارًا للأونصة، واستعادت جزءًا كبيرًا من الهبوط وظلت مرتفعة بنحو 9% منذ بداية العام. ومن الأمور المهمة التي شدد عليها المحللون، وأتفق معهم فيها، أن المحركات الكبيرة نفسها التي دفعت السوق الصاعدة السابقة - طلب البنوك المركزية، التوتر الجيوسياسي، والتحوط من التضخم - لم تتلاشَ بين ليلة وضحاها. ولهذا قد يتجاوز السوق تقلبات مدفوعة بالعوامل الكلية بعد موجة الذعر.
وقد وصف المتداولون المخضرمون هذا التقلب بأنه تاريخي وغير مسبوق في العصر الحديث. وكان كلا المعدنين يحاولان الاستقرار بحلول أوائل فبراير 2026، وكان السؤال الكبير: ماذا يعني هذا النظام الكلي الجديد، الذي ربما يتضمن هذه المرة لهجة أكثر تشددًا من الاحتياطي الفيدرالي ودولارًا أقوى، بالنسبة للمرحلة التالية؟
المبادئ والعوامل الكلية: ما الذي يدفع الذهب والفضة فعلاً.
إنه ما أعود إلى قراءته مرارًا، لأن الذهب والفضة ليسا مجرد رسوم بيانية بالنسبة لي. إنهما أصول كلية. يستجيبان لمعدل التضخم، وأسعار الفائدة، وقوة العملة، والذعر العالمي، وتدفقات رأس المال.
الركيزة الأخرى هي المخاطر الجيوسياسية والطلب على الملاذ الآمن. يميل الذهب إلى أن يكون أكبر المستفيدين من الهروب إلى الأمان في أوقات الأزمات - صدمات الجائحة، والحرب، والخوف المنهجي. وغالبًا ما يتأخر الفضة، لكن توفيره كملاذ آمن أقل قوة لأنه أيضًا معدن صناعي. وقد عززت التوترات الواسعة وعدم اليقين في أواخر 2025 (بما في ذلك التوتر بين الولايات المتحدة والصين) الطلب على الذهب، ولم يختفِ هذا الدعم لمجرد أن الأسعار استعادت مواقعها في 2026.
إن شراء البنوك المركزية قوة معاصرة هائلة فيما يتعلق بالذهب. فقد كانت البنوك المركزية تشتري بصافي إيجابي منذ 2010، وشهدت السنوات الأخيرة زيادة في الشراء. وقد اشترت 1,136 طنًا (رقم قياسي) و1,037 طنًا في 2022 و2023 على التوالي. وهذه الدوافع تمثل ابتعادًا عن الدولار الأمريكي، وبناءً للوسائد الاحتياطية، والتحوط من مخاطر العقوبات. وكان المشترون من الدول الكبيرة والصغيرة على حد سواء (الصين أضافت أكثر من 200 طن في 2023، ودول أصغر أيضًا). وهذا مهم لأنه يضع حدًا أدنى حقيقيًا تحت الذهب. أما الفضة فلا تشتريها البنوك المركزية كاحتياطي، لذا فإن هذه الرياح المواتية تدفع الذهب أساسًا وليس الفضة.
عوامل العرض مهمة أيضًا. فزيادة المعروض من الذهب منخفضة (حوالي 12 في المئة سنويًا). وقد تعزز الأسعار المرتفعة إعادة التدوير وتحفز المناجم الجديدة، لكنها تحتاج وقتًا، وفي الأثناء قد تنفلت الأسعار صعودًا. أما معروض الفضة فليس دائمًا نتيجة مباشرة لأسعار الفضة، بخلاف بعض عمليات التعدين الأخرى (النحاس والرصاص والزنك)، ولذلك لا يتفاعل معها بسرعة. وهناك أيضًا خطر أن تؤدي أسعار الفضة المرتفعة جدًا إلى بيع الخردة (أي تصريف الفضة القديمة نقدًا)، مما يقلل من الارتفاع المحتمل. وفي الوقت نفسه، فإن المشكلات طويلة الأجل مثل تراجع جودة الخام وارتفاع تكلفة الاستخراج ترفع التكلفة الحدية لكلا المعدنين على المدى الطويل. وقد توقع حتى محللو بنك أوف أمريكا انخفاض إنتاج مناجم الذهب (بنحو 2% في عام 2026) وارتفاع التكلفة، وهو ما قد يخلق توترات في سوق الذهب.
الدولار الأمريكي مهم دائمًا لأن الذهب والفضة يُتداولان عالميًا بالدولار. ويميل الذهب والفضة إلى الارتفاع عندما يضعف الدولار، وينخفضان عمومًا عندما يقوى الدولار. وقد ساهم ضعف الدولار في ارتفاع الذهب والفضة خلال 2025، وكان الانخفاض الحاد في أوائل 2026 نتيجة لارتفاع الدولار.
كما يمكن أن تتأثر باتجاهات أخرى في السوق والسلع. قد يتحرك الذهب عكس الأسهم، ولكن في 202021 ارتفع الاثنان بسبب وفرة السيولة في السوق. أما الفضة فترتبط أكثر بالنمو لأنها تُستخدم في الصناعة.
ولهذا، عندما هبط سعر الذهب والمعادن الأخرى في أوائل 2026، حدث الأمر نفسه لأسعار المعادن الأساسية مثل النحاس والنيكل، مما أظهر عمومًا اتجاهًا هبوطيًا في السلع المرتبطة بمخاوف النمو.
باختصار، سبب قوة الذهب هو أن البنوك المركزية تشتريه، والمستثمرون يستخدمونه للحماية، وهو نادر. والفضة مشابهة لكنه أكثر تقلبًا واستجابةً للوضع في الصناعة. وسيواصل الاثنان التحرك وفق الأخبار الاقتصادية الكبرى التي قد تُضعف الاتجاهات الفنية القصيرة الأجل.
أنماط تقنية ومتكررة.
يمر الذهب والفضة عبر دورات. بين العقد الأول من الألفية و2011 ارتفعا بقوة. ومن 2012 إلى 2015 هبطا. ثم بدأ ارتفاع أحدث نحو 2016 وتسارع أكثر في عقد 2020.
حدثت محطة مهمة أخرى في الرسم البياني عندما تجاوز الذهب قمته في 2011، البالغة نحو 1.920، في منتصف 2020. وكان ذلك ارتفاعًا طويل الأجل آخر. وبقيت الفضة متأخرة حتى 2020 عندما تجاوزت أخيرًا مستوى 30 تقريبًا. عادةً ما يرتفع الذهب ثم تلحق به الفضة، وقد تؤدي أداءً أفضل عندما تسخن السوق. وقد حدث هذا في السبعينيات وفي 2020-2025.
الذهب والفضة يختلفان بسبب التقلب. فحركات سعر الفضة اليومية تميل إلى أن تكون أكبر بعدة مرات من الذهب، ولذلك تصبح إدارة المخاطر أكثر أهمية للفضة من الذهب. وقد رفعت البورصات قواعد الهامش لتقليل مخاطر التعثر في يناير 2026، وهذا يوضح حجم المشكلة. أما المؤشرات طويلة الأجل مثل المتوسط المتحرك لـ200 يوم، فيراقبها المتداولون، لكن خطوط الاتجاه والمؤشرات القصيرة الأجل لن تكون مفيدة خلال الفترات شديدة التقلب.
العملات المشفرة في الصورة: ذهب رقمي، أم وحش آخر؟
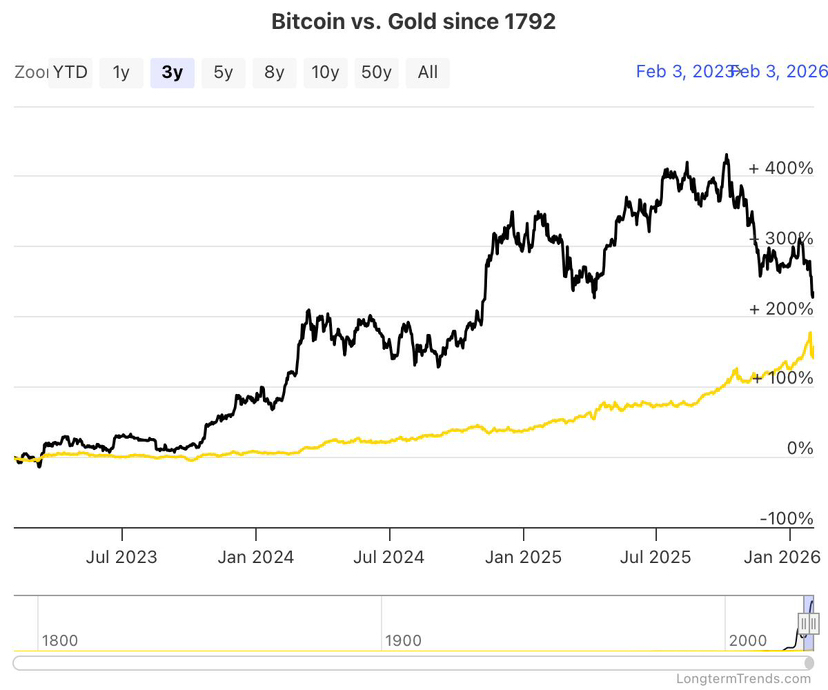
العملات المشفرة هنا منعطف آخر لأن البيتكوين يُشار إليه باعتباره ذهبًا رقميًا. الأمر بسيط: لديه كمية ثابتة تبلغ 21 مليون عملة، ويُعتقد أنه يحافظ على القيمة، وهو بديل للنقود التقليدية.
يمكننا مقارنتهما في 2025. فقد قفز الذهب بأكثر من 60%. أما البيتكوين فانخفض أيضًا بنحو 5-10 في المئة وكان من بين الأضعف أداءً. ورأى المحللون أن الذهب ظل الملاذ الآمن المفضل، بينما البيتكوين ليس تحوطًا قويًا. وحتى العلاقة بين الذهب والبيتكوين أصبحت سلبية قليلًا في أواخر 2025، بنحو -0.1 تقريبًا خلال عام، أي إنهما كانا يميلان إلى التحرك بعكس بعضهما.
الأمر عملي. تقلبات سعر البيتكوين هائلة مقارنة بالذهب. ويمكن أن يهبط بسرعة 50 في المئة، بينما يتحرك الذهب بوتيرة أبطأ. إضافة إلى ذلك، فإن البنوك المركزية، وصناع المجوهرات، والشركات الكبيرة يشترون الذهب أيضًا، لذا فإن الطلب على هذه السلعة قوي. أما البيتكوين فلا يملك مشترين من البنوك المركزية، ولا يزال خاضعًا للتنظيم ومخاطر أخرى. وقد حافظ الذهب على أدائه جيدًا عندما كان التضخم مرتفعًا في 2021-2022. أما البيتكوين فارتفع مبكرًا ثم هبط مع تشديد السياسة. وهذا يوضح أن البيتكوين يعمل كأصل خطِر يحتاج إلى سيولة، في حين يرتبط الذهب أكثر بأسعار الفائدة الحقيقية وبالثقة في النقد.
هناك جدل: هل تسحب العملات المشفرة الأموال في 2020-2021 من الذهب؟ يقول بعضهم نعم. لكن في 2022-2023 تراجعت العملات المشفرة، وعاد الذهب إلى دائرة الاهتمام أكثر. وبحلول 2025 ارتفع الذهب مقارنةً بالبيتكوين التي بقيت تقريبًا كما هي، ما يعني أن المستثمرين في الاثنين مختلفون. ويُنظر إليهما الآن من قبل الكثيرين على أنهما متكاملان: الذهب كأمان، والبيتكوين كأرباح ضخمة. وفي البلدان ذات العملات الضعيفة مثل الأرجنتين وتركيا، يُستخدم الاثنان للتحوط ضد فقدان المال.
يُطلق بعض الناس أيضًا على إيثريوم اسم الفضة المشفرة لأنها تملك استخدامات صناعية عديدة مثل العقود الذكية والتسويات والتطبيقات، لكن التشبيه ليس دقيقًا تمامًا.
النقطة الأسهل هي أن العملات المشفرة لم تحل محل الذهب والفضة كملاذ آمن في وقت الشدة. فالذهب هو التحوط الأكثر موثوقية المستخدم حاليًا، رغم أن أفكار البيتكوين جذابة
التوقعات وما ينبغي للمجتمع أن يبقى يقظًا حياله.
يمكن حماية الثروة بالذهب والفضة، رغم أنهما قد يكونان أيضًا غير متوقعين بسهولة، ولا سيما بعد الارتفاعات الكبيرة. وقد قدّمت الأسابيع القليلة الماضية درسًا خاصًا بها، إذ إن صدمة كبرى واحدة في الاقتصاد دمّرت صفقة مزدحمة، ثم تعافت الأسعار تقريبًا بمجرد توقف البيع بدافع الذعر.
ومن ثم، ينبغي للمجتمع أن يراقب بعض المؤشرات المهمة. راقب البنوك المركزية (سياساتها وعمليات شرائها)، والتضخم، والعوائد الحقيقية، والدولار الأمريكي. وراقب الجغرافيا السياسية، لأن الذهب يتحرك بسرعة مع مخاوف العالم. وأمر آخر ينبغي متابعته هو ما إذا كانت الأسعار تصمد بعد الانهيار - فإذا بقيت عند المستويات نفسها، فهذا يشير إلى أن الاتجاه الأطول أمدًا لا يزال سليمًا حتى بعد الانخفاضات المؤقتة.
يعتقد عدد كبير من المحللين أن الاتجاه الصاعد طويل الأجل لم يمت. فعلى سبيل المثال، لا تبدو جيه بي مورغان تشيس متشائمة بعد الانهيار، وتتوقع أن يصل الذهب إلى نحو 6,300 في 2026، رغم أن تقلبات السوق قد تستمر. وقد يحتاج الفضة إلى المزيد من التصحيحات لأنه تجاوز قيمته، ويشير بعض الخبراء إلى أن الفضة ستنخفض خلال الأشهر المقبلة لتتوازن مع المكاسب الضخمة المتراكمة عبر سنوات.
شخصيًا، من الواضح لي أن المفتاح إلى النظر إلى هذه الدورة ليس باعتبارها شيئًا يصعد دائمًا أو يهبط دائمًا. بل ينبغي ملاحظة الإيقاع: القوى الاقتصادية الكبرى تحدد الاتجاه، والنمط على الرسم البياني يحدد التوقيت، والفضة تضخم مقدار حركة الذهب. والعبرة الأولى نفسية: ألا نهمل التاريخ. فالقِمم الجديدة التي تأتي بعد هبوط كبير تحدث على المدى الطويل، لكن الرحلة ليست دائمًا سهلة.