عندما تتحدث مشاريع البلوك تشين عن تبنّي المؤسسات، عادةً ما يتحدثون عن «أن تقنيتنا أكثر تقدمًا». لكن هذه المرة، فإن المقال الذي نشرته Rayls مختلف: فقد خصصت الجزء الأكبر من النص لشكاوى العملاء، وكانت الشكاوى غير لطيفة إلى حدٍّ ما. بعد أن قرأته، شعرت بأن الشيء الجدير بالقول ليس مجرد قائمة المنتجات، بل إنها تعترف بشيء لا يبدو أن الصناعة ترغب كثيرًا في الاعتراف به.
先说这次发布本身有个反常的地方。
في 25 أغسطس، أطلقت Rayls خدمة Sovereign، وهي سلسلة خاصة مخصصة للمؤسسات المالية. ولكن حسب ما ذكرته الجهة الرسمية، فإن منصتها الأساسية تعمل في بيئة الإنتاج منذ يونيو 2024، وقد تم تجهيزها واستخدامها من قبل أكثر من 30 مؤسسة مالية. وSovereign هو إصدار مُعاد هيكلته بشكل كبير من المنتج السابق الذي كان يُسمى Rayls Privacy Node؛ وقد كان التحويل جذريًا إلى الحد الذي استدعى تغيير الاسم.
也就是说,这不是一个从零开始的发布,而是把跑了两年的东西正式做成产品。这个顺序在加密行业里不常见。
客户到底在抱怨什么
Rayls 刚刚公布的这篇博客最有价值的部分,是它列出的四条客户反馈。我挑其中一条展开,因为它是整个产品的出发点。
那条反馈是:共享的基础设施根本卖不动。
官方的意思是,一个和友商共用的账本,在合同签下来之前就过不了数据驻留、保密性和运营独立性这三关。银行不愿意彼此共用一个数据库,而且他们本来也不该被要求这么做。每家机构都想按自己的内部政策、风控与合规基准去配置系统,并和自己的核心金融系统做定制化对接。
这句话听着朴素,但它否定的是过去几年机构区块链的一个默认前提。联盟链的整个叙事建立在”大家共用一条链”上,而这条反馈直接说,这个前提在采购环节就死了。
答案:先主权,再连接
它的做法是把顺序倒过来。
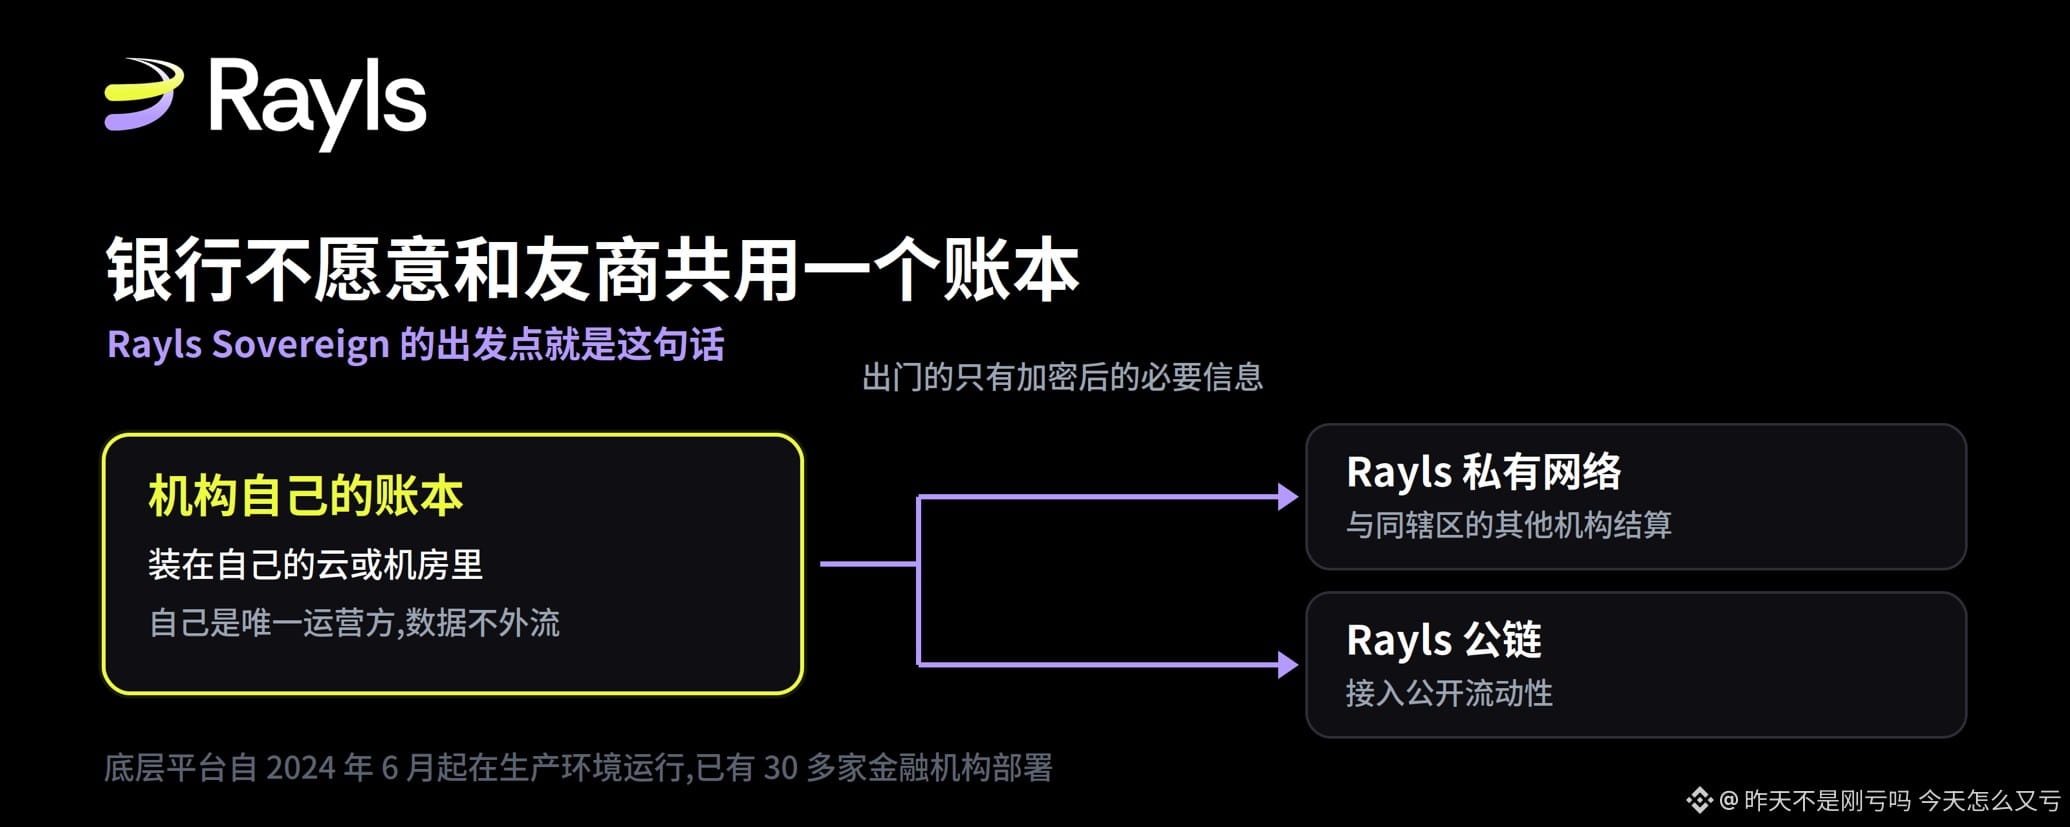
每家机构运行属于自己的账本,装在自己的环境里,自己是唯一的运营方。没有数据被汇集到公共池里。出门的只有加密后的必要信息,也就是和别人交易、以及给出确定性所需的那一部分,官方举的例子是零知识证明。
站稳这个主权位置之后,机构再向外连接:通过 Rayls 私有网络连到同一司法辖区内的其他机构,通过 Rayls 公链接入公开流动性。
我觉得这个设计最聪明的地方在于,它把”隐私”和”连接”这两件通常互相打架的事,拆成了先后两步,而不是让它们在同一层里妥协。
另外三条抱怨,也值得一提
第一条是关于原型为什么进不了生产。创新团队做出了不错的代币化原型,然后这个项目要面对银行的其他部门:安全评审、数据存储与保护、安全控制、采购标准、与核心系统的集成、风险与合规。公链假设链上一切可读、攻击面暴露;许可链要么要求和竞争对手组成的联盟共享敏感交易数据,要么退回到点对点架构、重新依赖中介,并且无法给监管一个单一事实来源。结果就是原型永远长不成机构运营模式的一部分。
第二条是效率叙事不成立。把一个已有的内部流程变快一点、便宜一点,不足以覆盖替换核心基础设施的变更管理成本。机构真正想要的是它们现在没有的能力,比如发行代币化存款、持有和转移稳定币、分发代币化资产、与对手方原子结算,同时不交出对自己数据和客户关系的控制权。
第三条是现有平台商总有代价。官方点名了几项:隐性的供应商锁定、与 EVM 标准不兼容、后来才发现很贵的隐性许可费、以及概率性最终性带来的结算不确定,后者会制造风险并锁住资金,还有必须用波动且监管前景不明的加密货币来支付手续费。
Sovereign 对应的回答是开源的 EVM 代码库、机构自己的 KMS 或 HSM 管理密钥、基于角色的访问控制、高可用与监控,以及和核心银行系统并行部署而不是替换。官方有句形容我觉得挺准:它本质上是一套银行系统,上面跑着一个 EVM 账本。
落地程度要分开看
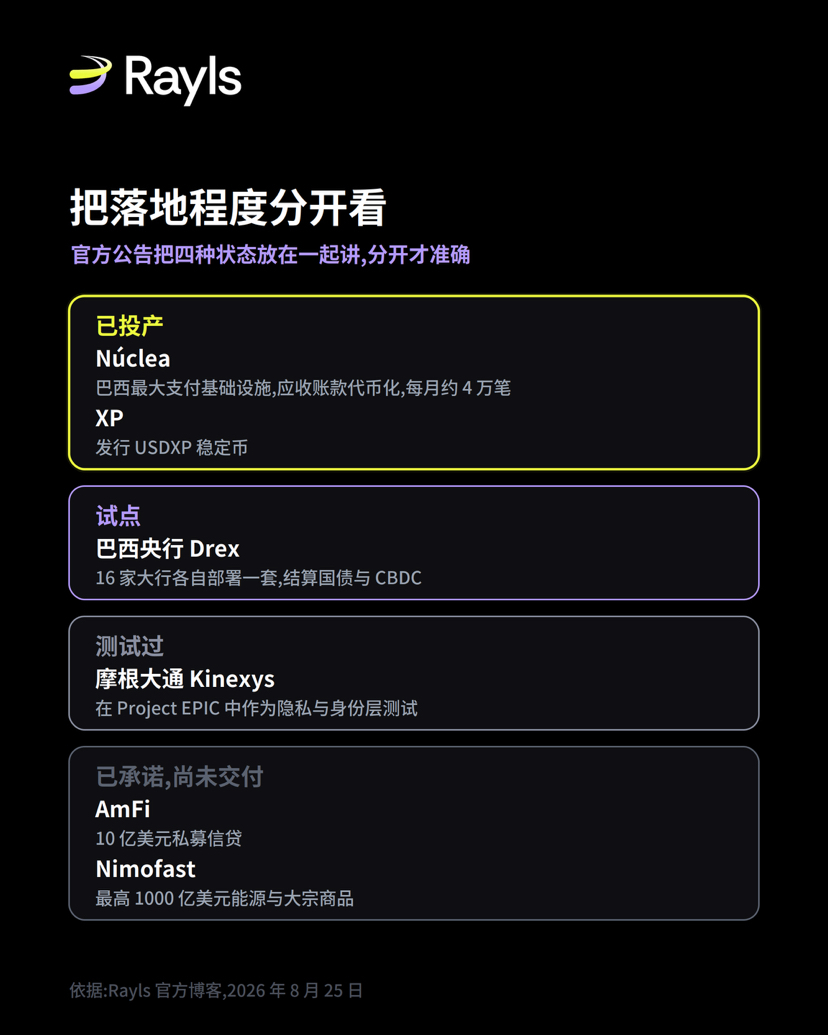
官方在这一节里列了不少名字,但它们的状态并不一样,混在一起读容易高估。我按落地程度分了四档。
已经在生产环境跑的有两家。 Núclea 是巴西最大的支付类金融市场基础设施,每年处理 3.5 万亿美元支付,官方把它类比成巴西版的 DTCC,它在 Rayls 上做企业应收账款代币化,规模约为每月 4 万笔代币化资产。XP 是拉美主要券商平台,管理规模 4000 亿美元,在 Rayls Sovereign 上发行完全由美元支撑的稳定币 USDXP。
顺便交叉核对一下:我之前查过 XP 官方投资者关系页,2026 年一季度客户资产为 1.529 万亿雷亚尔,按约 3.8 的汇率折算接近 4000 亿美元,和这里的说法对得上。
试点层面是巴西央行的 Drex。央行选了 Rayls,16 家巴西大型银行各自部署了一套自己的 Sovereign 实例,其中包括桑坦德和巴西证券交易所,用央行数字货币结算国债和其他资产。注意这里的措辞是 pilot,是试点。
测试过的是摩根大通的 Kinexys。 官方说它在 Project EPIC 里测试了 Rayls Sovereign,作为机构代币化的隐私与身份层。测试不等于投产。另外还有英格兰银行与国际清算银行创新中心的分布式账本创新挑战赛,那是一场挑战赛。
已承诺但尚未交付的是两家资产发行方。 AmFi 计划把 10 亿美元的私募信贷带到网络上,Nimofast 承诺最高 1000 亿美元的能源与大宗商品资产。这两个数字很大,但用的词是”正在带来”和”承诺最高”,不是已经发行完毕。
把这四档分开之后,这份名单依然很有分量,但它的分量在于机构类型的齐全,从央行、商业银行、市场基础设施到资产发行方都有,而不在于把承诺额加总起来的那个数字。
我的看法
这次发布真正的信息量,不在产品功能表,而在它承认了共享账本这条路在采购环节就走不通,并按这个判断重新组织了架构。
要判断它成不成,我会看两件事。一是那两笔已承诺的资产,10 亿美元的私募信贷和最高 1000 亿美元的能源与大宗商品,会不会在接下来几个季度真的发行出来。二是全球推广,官方说正在从巴西的生产基础向美国、英国和欧洲扩展,那些市场的监管环境和巴西差别很大,能不能复制是另一回事。
在那之前,已投产的那两家和试点里的 16 家银行,是目前最实在的证据。
参考来源:Rayls 官方博客(Introducing Rayls Sovereign: the onchain gateway for institutions)
链接 إلى المدونة الرسمية: https://www.rayls.com/blog/introducing-rayls-sovereign-the-onchain-gateway-for-institutions
(Peter Bidewell,2026 年 8 月 25 日);XP 数据交叉核对自 XP Inc. 投资者关系页 1Q26