
$PDD.US إن تركيز تقرير أرباح الربع الثاني يتمثل في أن الإيرادات ما زالت في نمو، وخدمات التداول تواصل العمل بوتيرة أسرع، لكن جانب الأرباح لم يتحسن بنفس الوتيرة. ارتفعت الإيرادات وإيرادات التشغيل مقارنةً بالعام السابق بنسبة 8% على التوالي، بينما انخفض صافي الربح العائد للمساهمين بنسبة 12% مقارنةً بالعام السابق. وهذا يعني أن ما ينبغي على السوق النظر إليه في المرحلة المقبلة ليس فقط GMV والخدمات والإيرادات، بل أيضًا أثر استثمارات النظام البيئي وبنود الأرباح والخسائر الأخرى على الأرباح.
لنبدأ بالبيانات الأساسية
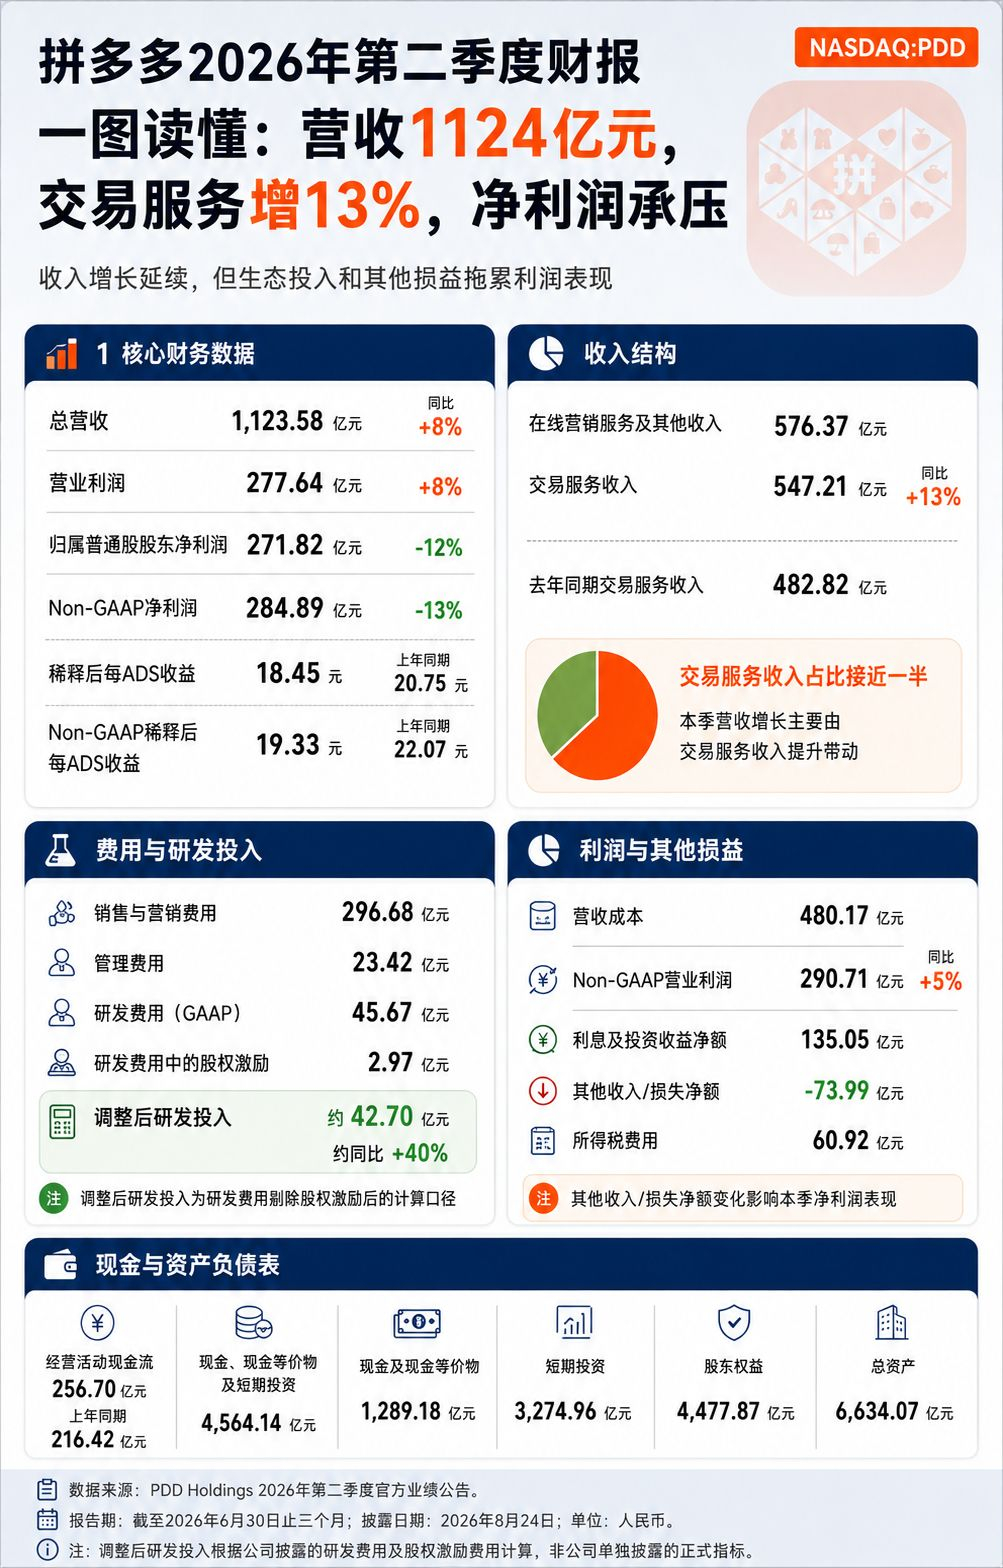
بلغ إجمالي الإيرادات في الربع الثاني 1123.58 مليار يوان، بزيادة 8% على أساس سنوي؛ وبلغت أرباح التشغيل 277.64 مليار يوان، بزيادة 8% كذلك. بلغ صافي الربح المنسوب إلى المساهمين العاديين 271.82 مليار يوان، بانخفاض 12% على أساس سنوي؛ بينما بلغ صافي الربح غير المتوافق مع المعايير المحاسبية (Non-GAAP) 284.89 مليار يوان، بانخفاض 13% على أساس سنوي. بلغ ربحية السهم المخفّضة لكل ADS 18.45 يوان، أقل من 20.75 يوان في الفترة نفسها من العام الماضي. تنمو الإيرادات وأرباح التشغيل جنبًا إلى جنب، لكن صافي الأرباح يضعف—وهذا هو الجزء الذي يحتاج إلى تفكيك في هذا التقرير بشكل أكبر.
لا تزال خدمات المعاملات هي المحرك الرئيسي لنمو الإيرادات
بلغت خدمات التسويق عبر الإنترنت وغيرها من الإيرادات 57.637 مليار يوان، بينما بلغت إيرادات خدمات المعاملات 54.721 مليار يوان، بزيادة قدرها 13%، أي أسرع من نمو إجمالي الإيرادات. أصبحت إيرادات خدمات المعاملات قريبة من نصف إجمالي الإيرادات، ما يعني أن نمو «بِندودو» لا يعتمد فقط على تحقيق إيرادات عبر الإعلانات التقليدية؛ فمسار/سلسلة المعاملات على المنصة نفسها لا يزال يسهم في توليد زيادات.
لكن من ناحية معدل النمو، فإن إجمالي الإيرادات لهذا الفصل لم يسجل سوى نموًا بنسبة 8% على أساس سنوي. لقد تحولت اهتمامات السوق حول «بِندودو» من سؤال «هل يمكن الحفاظ على نمو الإيرادات المرتفع؟» إلى سؤال «هل يمكن لنمو خدمات المعاملات أن يدعم جودة الربحية على المدى الأطول».
لم تتوقف الاستثمارات في المنظومة
بلغت مصروفات المبيعات والتسويق لهذا الفصل 29.668 مليار يوان، ومصروفات البحث والتطوير 4.567 مليار يوان، ليصل إجمالي المصروفات التشغيلية إلى 36.577 مليار يوان. ذكر مجلس الإدارة في الإعلان أنه في الربع الثاني تمت زيادة الاستثمارات في المنظومة البيئية بشكل إضافي، وما زال التركيز يتمحور حول تطوير التجار، وحوكمة المنصة، وبناء منظومات الثقة والسلامة.
هذه النوعية من الاستثمارات قصيرة الأجل تؤثر على نسبة المصروفات وعلى إيقاع الإفراج عن الأرباح، لكنها لا تعني ببساطة أن منطق الأرباح فشل. بالنسبة لـ«بِندودو»، فإن ما يحدد ما إذا كان نمو خدمات المعاملات يمكن أن يستمر هو ما إذا كان بإمكان منظومة التجار وتجربة التنفيذ وحوكمة المنصة أن تتحسن، وليس مقدار الزيادة في المصروفات في فصل واحد.
تراجع صافي الربح يعتمد أساسًا أيضًا على ما يحدث في البنود الأخرى للربح/الخسارة
ارتفع الربح التشغيلي بنسبة 8% على أساس سنوي، لكن صافي الربح انخفض بنسبة 12%. والفرق المهم بينهما في المقام الأول يعود إلى البنود الأخرى في قائمة البيانات المالية. صافي الفوائد وعوائد الاستثمار لهذا الفصل بلغ 13.505 مليار يوان، بينما بلغت صافي الدخل/الخسارة الأخرى **-7.399 مليار يوان**، مقابل رقم موجب قدره 1.19 مليار يوان في نفس الفترة من العام الماضي. وهذا ما أضعف بشكل مباشر أداء الربح قبل الضريبة وأخيرًا صافي الربح.
لذلك، لا يمكن الحكم فقط على تدهور الأداء التشغيلي الأساسي من خلال انخفاض صافي الربح، ولا ينبغي تجاهل ضغوط التقييم الناتجة عن تذبذب بنود قائمة الأرباح والخسائر. وما يستحق المتابعة لاحقًا هو ما إذا كانت هذه البنود الأخرى للربح/الخسارة تتمتع باستمرارية، وما إذا كانت الاستثمارات في المنظومة يمكن أن تُترجم تدريجيًا إلى عوائد ضمن إيرادات خدمات المعاملات والأرباح التشغيلية.
لا يزال احتياطي النقد وافرًا
بلغ التدفق النقدي من الأنشطة التشغيلية في الربع الثاني 25.670 مليار يوان، وهو أعلى من 21.642 مليار يوان في نفس الفترة من العام الماضي. وحتى نهاية يونيو، بلغ إجمالي النقد والنقد المعادل والاستثمارات قصيرة الأجل للشركة 4,564.14 مليار يوان. إن وفرة احتياطي النقد تعني أن «بِندودو» ما زالت تمتلك قدرة استثمارية قوية، وتمنح كذلك مساحة لدعم التجار وحوكمة المنصة وبناء الأعمال على المدى الطويل.
ومع ذلك، فإن وفرة النقد لا تعني عدم وجود ضغط على الأرباح. ما يجب على السوق التحقق منه فعلًا هو ما إذا كانت الاستثمارات في المنصة يمكن أن تحقق نموًا في المعاملات بجودة أعلى، وليس الاستمرار طويلًا في مرحلة «استخدام الأرباح مقابل النمو».
ما يحتاج إلى التحقق المستمر هو
لم تقدم هذه القوائم المالية إرشادًا كميًا للأداء، وأقصر ما يستحق النظر على المدى القصير هو ما إذا كانت إيرادات خدمات المعاملات ستواصل النمو بوتيرة أعلى من إجمالي نمو الإيرادات، وما إذا أدى ارتفاع الإنفاق على المبيعات والتسويق إلى ظهور عوائد تشغيلية أكثر وضوحًا لدى المستخدمين والمنظومة البيئية للتجار. وعلى جانب صافي الربح، يجب الاستمرار في متابعة تذبذب البنود الأخرى للربح/الخسارة، وتجنب تعميم التغير في فصل واحد في البنود غير التشغيلية مباشرة على اتجاه طويل الأجل.
بجملة واحدة: ما زالت إيرادات «بِندودو» وخدمات المعاملات تنمو في الربع الثاني، لكن ضغط صافي الربح يشير إلى أن السوق سيولي اهتمامًا أكبر لكفاءة عائد الاستثمارات في المنظومة البيئية، وإلى ما إذا كان نمو المعاملات يمكن أن يتحول مجددًا إلى أداء أرباح أكثر ثباتًا.


تابعني، وسأستمر في تحديث تقرير ماليّات الشركات المحورية في أسواق هونغ كونغ والولايات المتحدة بطريقة صورة واحدة للفهم السريع.