بصراحة، ما زلت أفكر في أن الجزء المكلف من تمويل الشركات الصغيرة والمتوسطة (SME) قد لا يكون جمع الأموال. قد تكون كل الأمور التي يتعين على الشركة إعادة بنائها بمجرد أن تحتاج تلك الأموال إلى أن تذهب إلى مكان آخر.
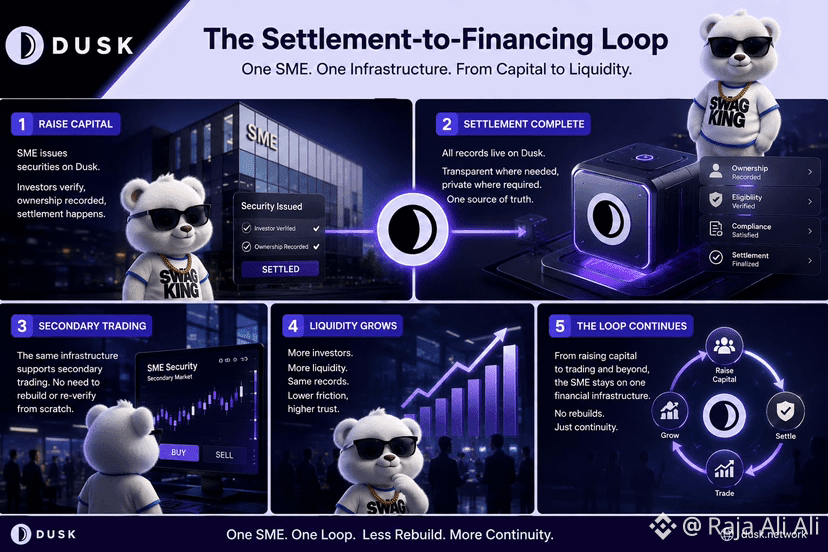
يمكن لشركة صغيرة أو متوسطة أن تصدر أوراقًا مالية عبر $DUSK ، ويستكمل المستثمرون فحوصات الأهلية، ويتم تسجيل الملكية ويحدث التسوية. على السطح، يبدو الأمر وكأنه انتهى.
ثم يبدأ التداول الثانوي.
وفجأة قد تحتاج الشركة نفسها إلى جهة تداول أخرى، وفحص أهلية آخر للمستثمر، ومطابقة ملكية أخرى، وربما مؤسسة أخرى تقرر ما إذا كانت السجلات السابقة مقبولة. إن الأصل موجود بالفعل، لكن سير العمل المالي يبدأ من جديد.
هذا ما يجعلني أتساءل عن «حلقة التسوية إلى التمويل».
إذا كانت عملية الإصدار، وأهلية المستثمر، وسجلات الملكية، والتسوية، والتداول اللاحق يمكن أن تعيد استخدام الحالة المالية الأساسية نفسها، فلن تقوم شركة SME بتوكننة أصل مرة واحدة فقط. كل خطوة مكتملة يمكن أن تصبح بنية تحتية للخطوة التالية.
لكن إعادة الاستخدام تخلق مشكلة أخرى. فالسجل المُتحقق لا يعني تلقائيًا أن مؤسسة أخرى ستقبل القرار الذي يقف خلفه. القوانين تتغير. تتغير حالة المستثمر. ولا يزال يتعين أن تكون المسؤولية موجودة في مكان ما.
لذلك قد لا تكون المؤدية المثيرة للاهتمام هي عدد الشركات الصغيرة والمتوسطة التي تصدر على Dusk.
بل سأنظر إلى مدى القليل من البنية التحتية التي يتعين على شركة SME إعادة بنائها عندما ينتقل رأس مالها من الإصدار إلى سوق ثانوي فعلي.
وهنا تبدأ أهمية الاستمرارية.
#dusk $DUSK @Dusk
يمكن لشركة صغيرة أو متوسطة أن تصدر أوراقًا مالية عبر $DUSK ، ويستكمل المستثمرون فحوصات الأهلية، ويتم تسجيل الملكية ويحدث التسوية. على السطح، يبدو الأمر وكأنه انتهى.
ثم يبدأ التداول الثانوي.
وفجأة قد تحتاج الشركة نفسها إلى جهة تداول أخرى، وفحص أهلية آخر للمستثمر، ومطابقة ملكية أخرى، وربما مؤسسة أخرى تقرر ما إذا كانت السجلات السابقة مقبولة. إن الأصل موجود بالفعل، لكن سير العمل المالي يبدأ من جديد.
هذا ما يجعلني أتساءل عن «حلقة التسوية إلى التمويل».
إذا كانت عملية الإصدار، وأهلية المستثمر، وسجلات الملكية، والتسوية، والتداول اللاحق يمكن أن تعيد استخدام الحالة المالية الأساسية نفسها، فلن تقوم شركة SME بتوكننة أصل مرة واحدة فقط. كل خطوة مكتملة يمكن أن تصبح بنية تحتية للخطوة التالية.
لكن إعادة الاستخدام تخلق مشكلة أخرى. فالسجل المُتحقق لا يعني تلقائيًا أن مؤسسة أخرى ستقبل القرار الذي يقف خلفه. القوانين تتغير. تتغير حالة المستثمر. ولا يزال يتعين أن تكون المسؤولية موجودة في مكان ما.
لذلك قد لا تكون المؤدية المثيرة للاهتمام هي عدد الشركات الصغيرة والمتوسطة التي تصدر على Dusk.
بل سأنظر إلى مدى القليل من البنية التحتية التي يتعين على شركة SME إعادة بنائها عندما ينتقل رأس مالها من الإصدار إلى سوق ثانوي فعلي.
وهنا تبدأ أهمية الاستمرارية.
#dusk $DUSK @Dusk