أي شخص تداول بحجم حقيقي يعرف عدم الارتياح الناتج عن دفتر أوامر عام. وضعك، توقيتك، نمط تجميعك—كل ذلك مرئي لأي شخص يراقب، ويمكن استخدامه ضدك. لا أعتقد أن معظم مشاريع التمويل اللامركزي أخذت هذه المشكلة بجدية. قد تكون Dusk استثناءً.
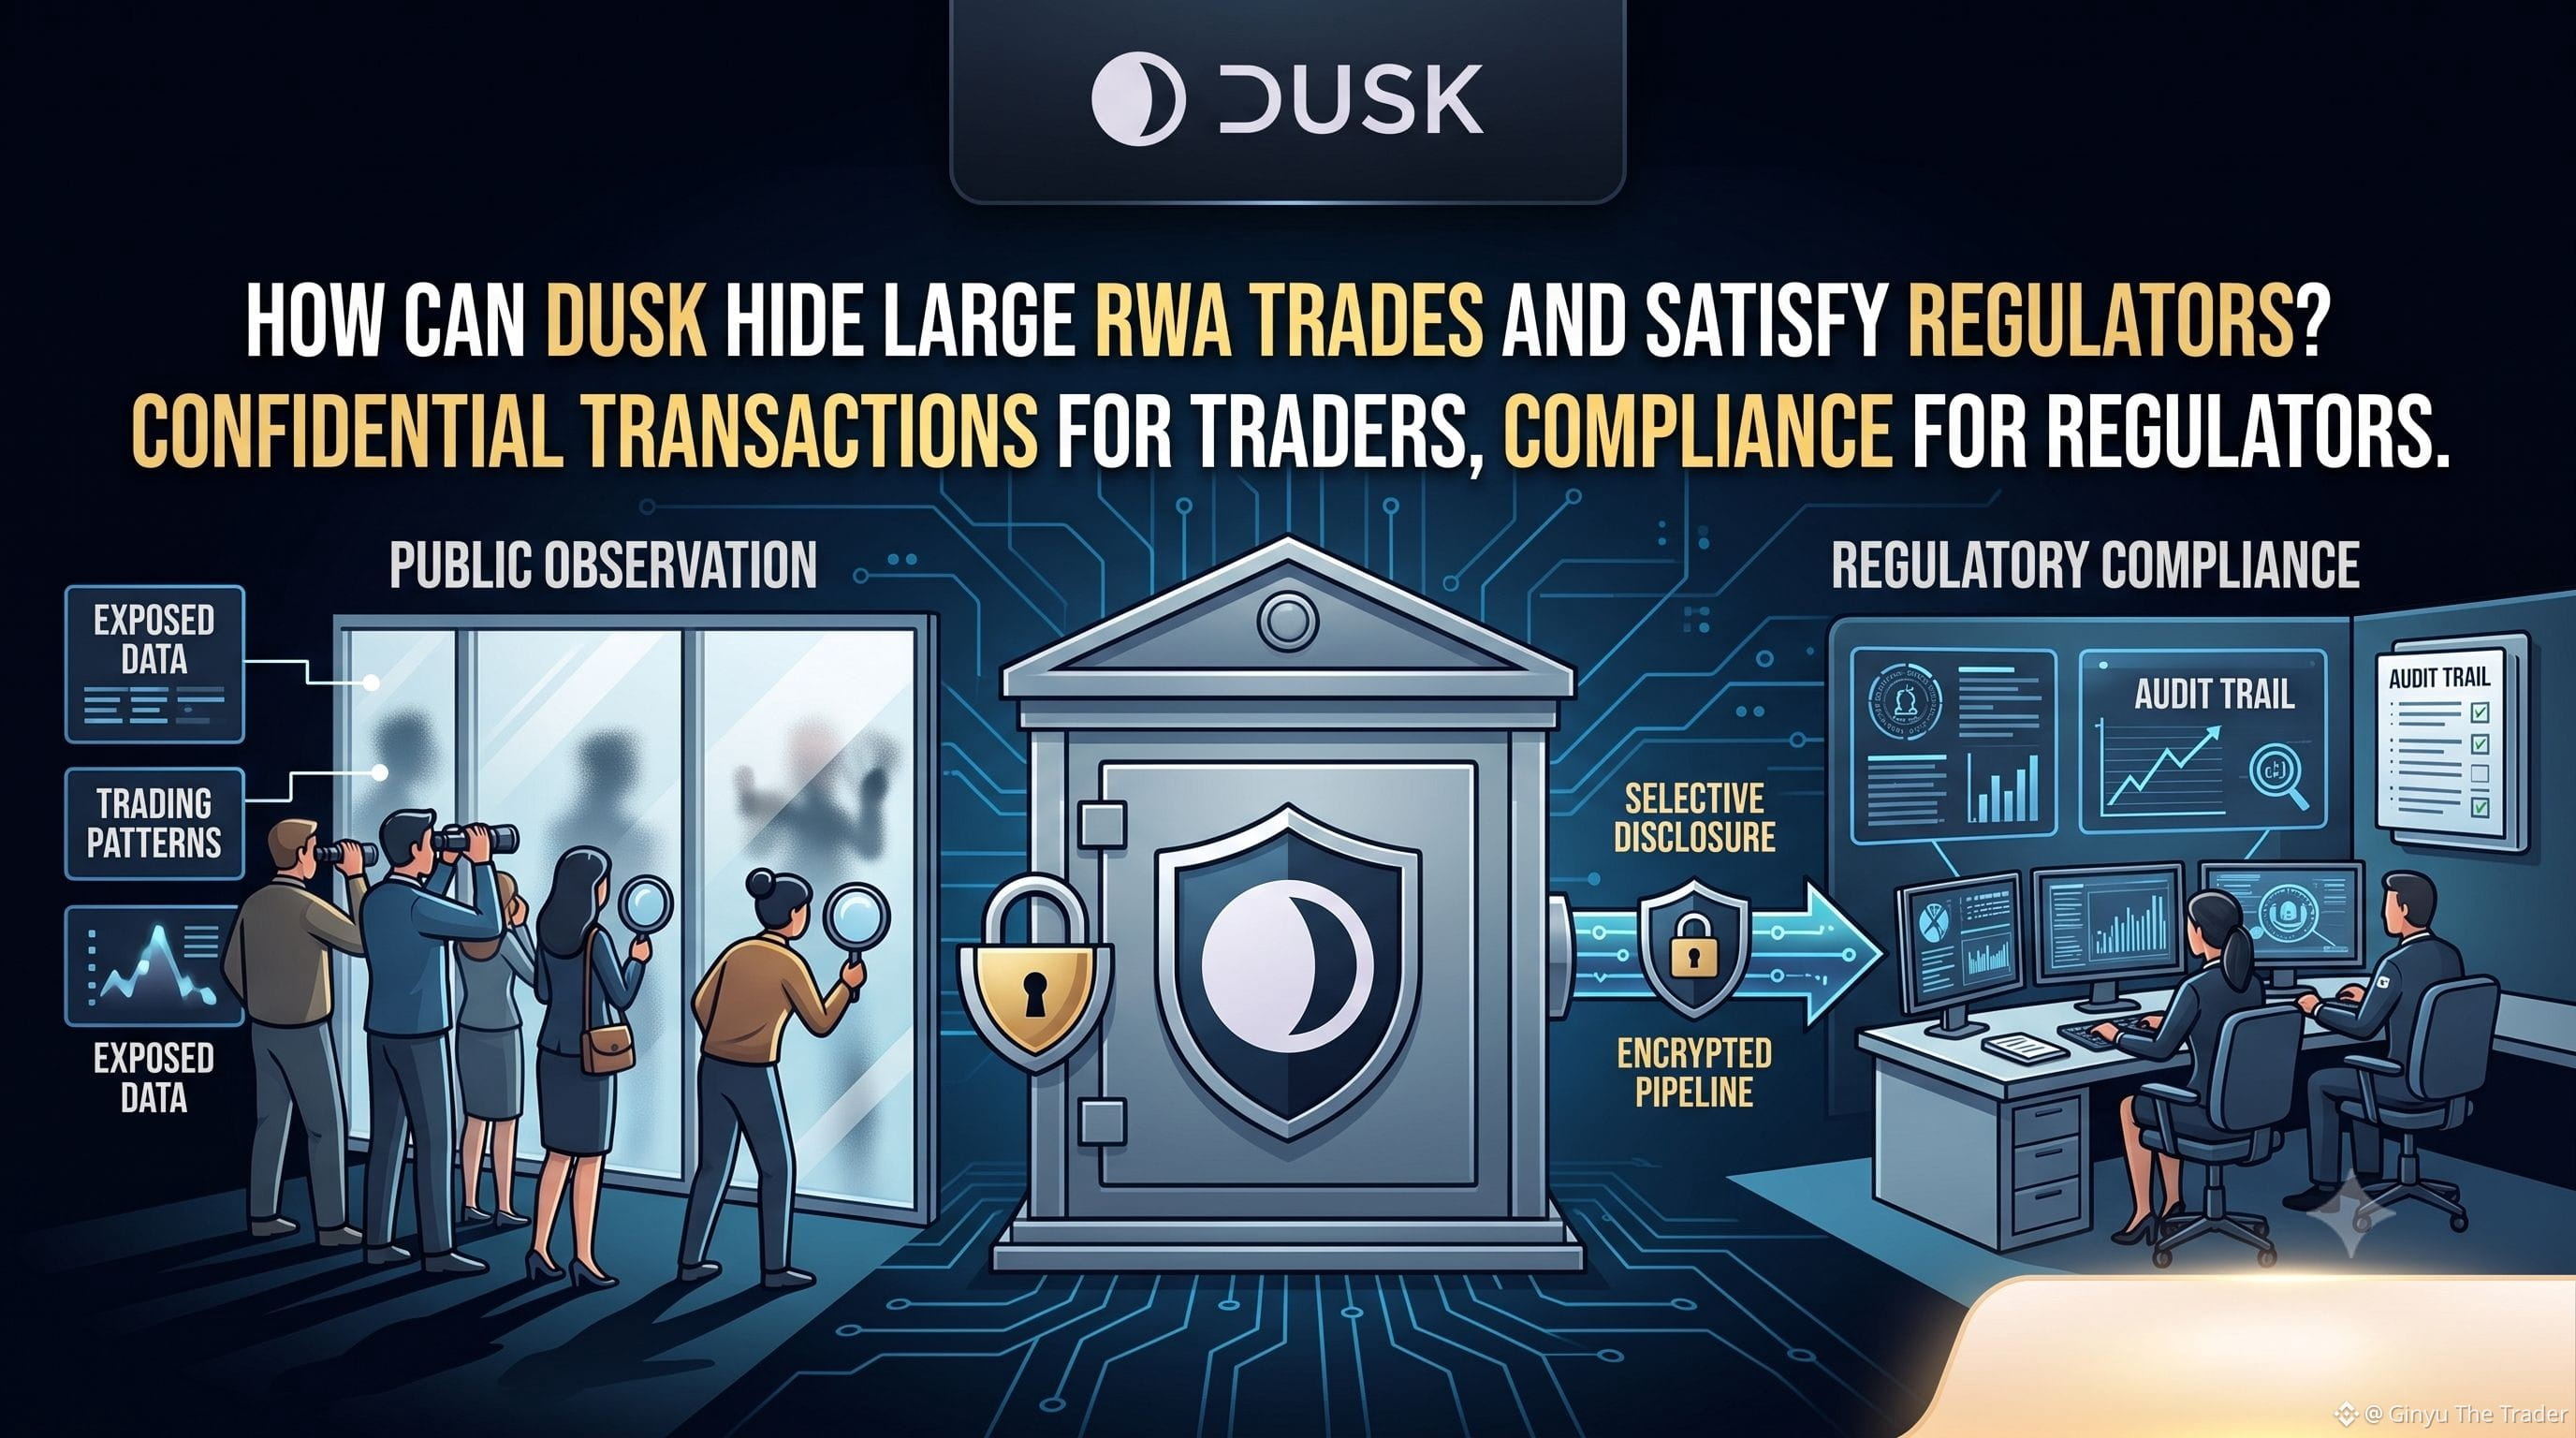
يستخدم Hedger، وحدة المعاملات السرّية المُعدّة لـ DuskEVM، التشفير المتماثل (الهومومورفيك) وإثباتات المعرفة الصفرية لإبقاء الأرصدة ومبالغ التحويل مخفية مع الاستمرار في تمكين الشبكة من التحقق من صحة كل معاملة. وبالاقتران مع Dusk Trade، منصة الوساطة الإلكترونية (neobroker) التي تعمل Dusk على بنائها لصناديق أسواق المال المُرمّزة (tokenized money market funds) وصناديق الاستثمار المتداولة ETFs والسندات، يمكن أن تمتد تلك السرّية إلى نشاط التداول الفعلي المرتبط بالأصول في العالم الحقيقي، وليس فقط إلى تحويلات رمزية بسيطة بين محفظتين. لن تحتاج عملية استرداد كبيرة أو إعادة موازنة لصندوق إلى بث حجمها لكل المراقبين على السلسلة فور حدوثها، كما يجبر السجل الشفاف بالكامل اليوم.
هذه هي النسخة الجذابة من القصة. أما السؤال الأصعب فهو: إلى أي مدى تتسامح الجهات التنظيمية فعلاً مع هذا القدر من الخصوصية عندما تتعلق بــأوراق مالية حقيقية ومتطلبات مراقبة سوق حقيقية؟ وضعت الأسواق العامة قواعد الشفافية لسببٍ ما: لكشف التلاعب، والاتجار من الداخل، وغش التسوية. ويتعين على الإفصاح الانتقائي أن يراعي نفس تلك المخاوف حتى مع إخفاء المعلومات عن المراقبين العاديين. تتمثل إجابة Dusk في تمكين الجهات التنظيمية من رؤية ما يحق لها رؤيته عبر آليات الإفصاح، بينما يرى الجمهور قدرًا أقل. وهل تقبل الجهات التنظيمية هذا التبادل على نطاق واسع، لأوراق مالية حقيقية وليس لبرامج تجريبية، ليس شيئًا يقرره الهندسة وحدها، مهما كانت أناقة التشفير الكامنة تحت ذلك.
أعتقد أن هذا أحد أكثر الأسئلة المفتوحة إثارة للاهتمام حول Dusk Trade، وليس ميزة محسومة.
@Dusk $DUSK #dusk
يستخدم Hedger، وحدة المعاملات السرّية المُعدّة لـ DuskEVM، التشفير المتماثل (الهومومورفيك) وإثباتات المعرفة الصفرية لإبقاء الأرصدة ومبالغ التحويل مخفية مع الاستمرار في تمكين الشبكة من التحقق من صحة كل معاملة. وبالاقتران مع Dusk Trade، منصة الوساطة الإلكترونية (neobroker) التي تعمل Dusk على بنائها لصناديق أسواق المال المُرمّزة (tokenized money market funds) وصناديق الاستثمار المتداولة ETFs والسندات، يمكن أن تمتد تلك السرّية إلى نشاط التداول الفعلي المرتبط بالأصول في العالم الحقيقي، وليس فقط إلى تحويلات رمزية بسيطة بين محفظتين. لن تحتاج عملية استرداد كبيرة أو إعادة موازنة لصندوق إلى بث حجمها لكل المراقبين على السلسلة فور حدوثها، كما يجبر السجل الشفاف بالكامل اليوم.
هذه هي النسخة الجذابة من القصة. أما السؤال الأصعب فهو: إلى أي مدى تتسامح الجهات التنظيمية فعلاً مع هذا القدر من الخصوصية عندما تتعلق بــأوراق مالية حقيقية ومتطلبات مراقبة سوق حقيقية؟ وضعت الأسواق العامة قواعد الشفافية لسببٍ ما: لكشف التلاعب، والاتجار من الداخل، وغش التسوية. ويتعين على الإفصاح الانتقائي أن يراعي نفس تلك المخاوف حتى مع إخفاء المعلومات عن المراقبين العاديين. تتمثل إجابة Dusk في تمكين الجهات التنظيمية من رؤية ما يحق لها رؤيته عبر آليات الإفصاح، بينما يرى الجمهور قدرًا أقل. وهل تقبل الجهات التنظيمية هذا التبادل على نطاق واسع، لأوراق مالية حقيقية وليس لبرامج تجريبية، ليس شيئًا يقرره الهندسة وحدها، مهما كانت أناقة التشفير الكامنة تحت ذلك.
أعتقد أن هذا أحد أكثر الأسئلة المفتوحة إثارة للاهتمام حول Dusk Trade، وليس ميزة محسومة.
@Dusk $DUSK #dusk