بصراحة، ما زلت أفكر بأن السيولة ربما ليست السؤال الأول المناسب للأصول المُمَثَّلة عبر التوكنات. يمكن لأصل RWA أن يتداول بكثافة في سوق واحد ومع ذلك يصبح عديم الفائدة بشكل غريب بمجرد أن يحاول شخص ما نقله إلى مكان آخر.
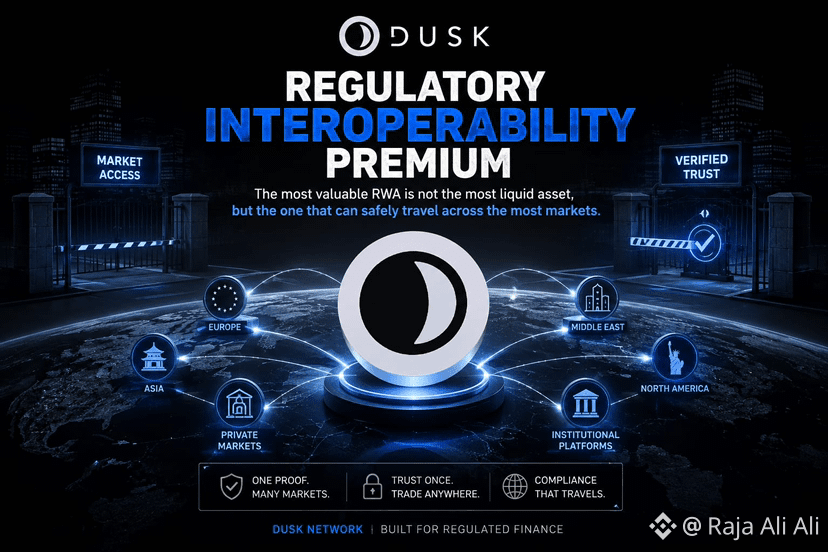
وهنا أرى احتمال وجود “علاوة قابلية التوافق التنظيمي” حول $DUSK .
تخيّل سندًا مُرمَّزًا (tokenized) واحدًا يتم قبوله من جهة تداول واحدة فقط. والآن تخيّل آخر يمكنه الانتقال بين عدة أسواق منظَّمة، لأن كل جهة تستطيع التحقق من هوية المستثمر وسجل الملكية وإثباتات الامتثال المطلوبة دون إعادة بناء كل شيء من الصفر. نفس الأصل الأساسي، وربما حتى حجم تداول أقل، لكن وصول مالي أوسع بكثير.
على السطح، كلاهما أصول سائلة. عمليًا، أحدهما يحمل سياقه التنظيمي معه. الآخر يواصل الاصطدام بالحدود.
وهذه الحدود مكلفة. فحص هوية آخر. قرار أهلية آخر. مراجعة يدوية. قواعد إفصاح مختلفة. ما يزال يتعيّن على شخص ما أن يتحمّل مسؤولية التحقق الذي تم إجراؤه في السوق السابق.
هذه النقطة الأخيرة تُقلقني.
“يمكن للإثبات أن يسافر أسرع من الثقة المؤسسية”
لذلك ربما لا تأتي العلاوة من قابلية التوافق بحد ذاتها، بل من مدى تكرار استعداد جهة تنظيمية أخرى فعلًا لتبني الإجابات السابقة.
سأراقب عدد الأسواق لكل أصل إلى جانب السيولة.
لأن RWA يتداول في كل مكان يُسمح له قانونًا بالوجود قد يصبح في النهاية أكثر فائدة من أصل يتداول كثيرًا فقط في مكان واحد.
يفشل الأمر إذا كانت كل عملية عبور حدودية ما تزال تُجبر الأصل على العودة إلى الصفر.
#dusk $DUSK @Dusk
$UAI
$TUT
وهنا أرى احتمال وجود “علاوة قابلية التوافق التنظيمي” حول $DUSK .
تخيّل سندًا مُرمَّزًا (tokenized) واحدًا يتم قبوله من جهة تداول واحدة فقط. والآن تخيّل آخر يمكنه الانتقال بين عدة أسواق منظَّمة، لأن كل جهة تستطيع التحقق من هوية المستثمر وسجل الملكية وإثباتات الامتثال المطلوبة دون إعادة بناء كل شيء من الصفر. نفس الأصل الأساسي، وربما حتى حجم تداول أقل، لكن وصول مالي أوسع بكثير.
على السطح، كلاهما أصول سائلة. عمليًا، أحدهما يحمل سياقه التنظيمي معه. الآخر يواصل الاصطدام بالحدود.
وهذه الحدود مكلفة. فحص هوية آخر. قرار أهلية آخر. مراجعة يدوية. قواعد إفصاح مختلفة. ما يزال يتعيّن على شخص ما أن يتحمّل مسؤولية التحقق الذي تم إجراؤه في السوق السابق.
هذه النقطة الأخيرة تُقلقني.
“يمكن للإثبات أن يسافر أسرع من الثقة المؤسسية”
لذلك ربما لا تأتي العلاوة من قابلية التوافق بحد ذاتها، بل من مدى تكرار استعداد جهة تنظيمية أخرى فعلًا لتبني الإجابات السابقة.
سأراقب عدد الأسواق لكل أصل إلى جانب السيولة.
لأن RWA يتداول في كل مكان يُسمح له قانونًا بالوجود قد يصبح في النهاية أكثر فائدة من أصل يتداول كثيرًا فقط في مكان واحد.
يفشل الأمر إذا كانت كل عملية عبور حدودية ما تزال تُجبر الأصل على العودة إلى الصفر.
#dusk $DUSK @Dusk
$UAI
$TUT