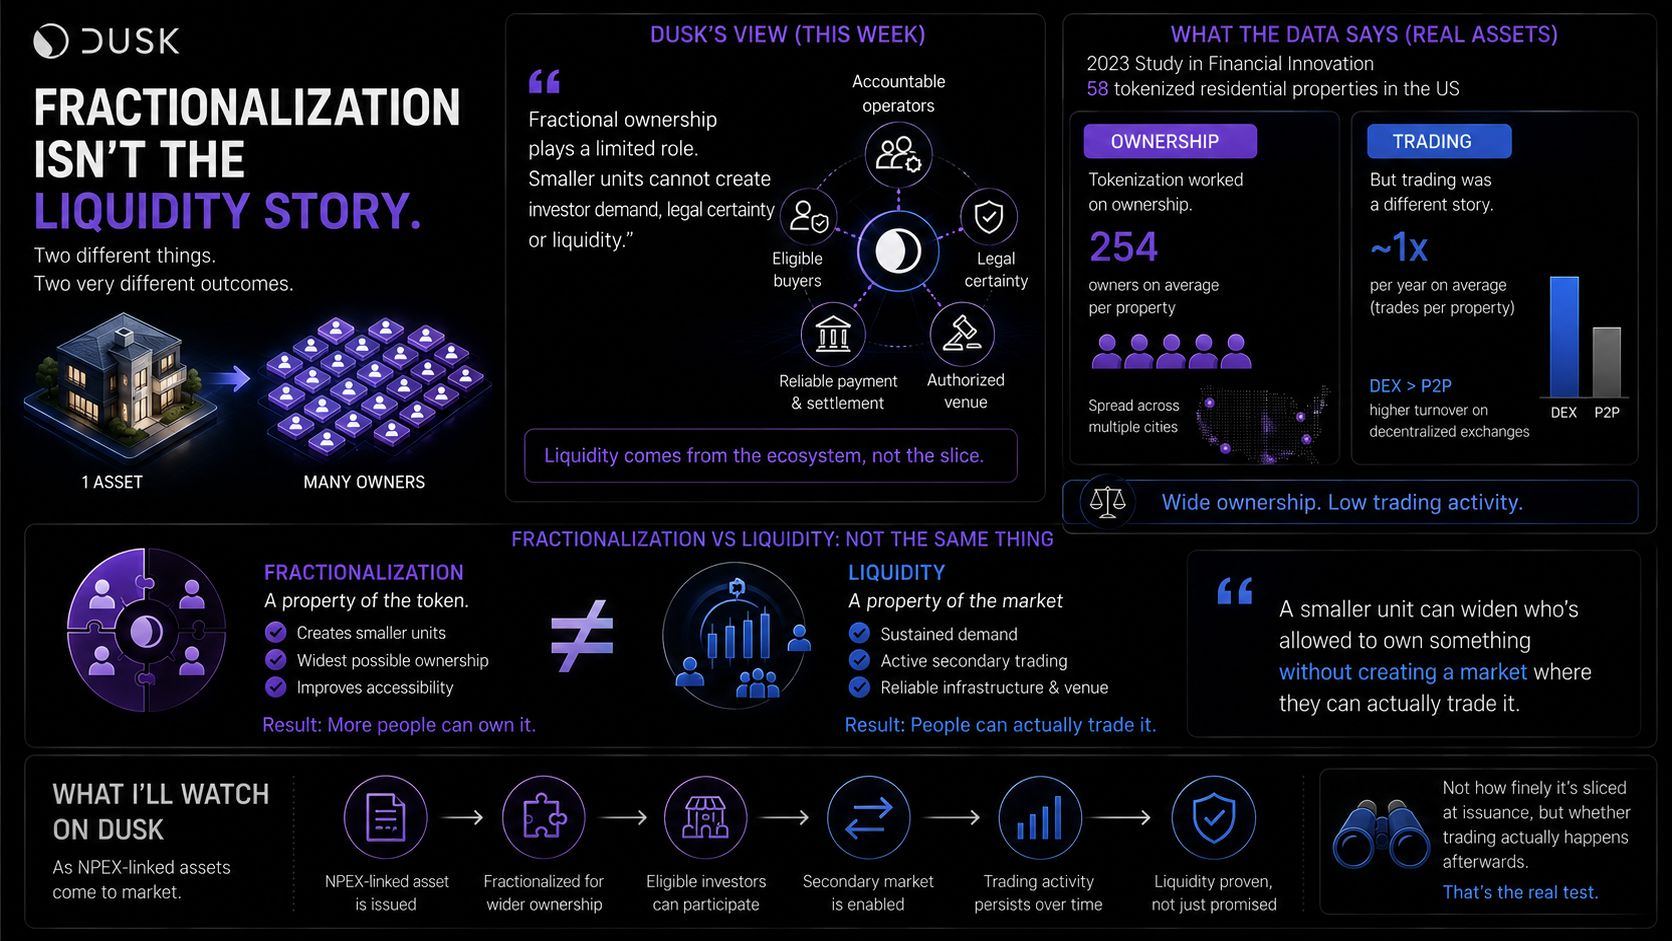
افترضت أن التجزئة تمثل أغلب قصة السيولة: تقسيم أصل إلى أجزاء أصغر، وتوسيع دائرة المالكين المحتملين. لكن كتابات “دسك” الخاصة حول الترميز للشركات الصغيرة والمتوسطة، والمنشورة هذا الأسبوع، تقول إن هذا جزء محدود من الصورة. وتُظهر دراسة أكاديمية مستقلة عن أصول مُرمّزة حقيقية لماذا يهم هذا الفجوة.
يقول “دسك” ذلك بوضوح: «تلعب الملكية المجزأة دورًا محدودًا. لا تستطيع الوحدات الأصغر خلق طلب المستثمرين أو اليقين القانوني أو السيولة». وتجادل بأن القيمة تنبع من ربط الورقة المالية بمشغّلين مسؤولين، ومشترين مؤهلين، ودفع وتسوية موثوقين، ومكان تداول مُصرّح به، وليس من مدى دقة تقسيمها.
اختبرت دراسة نُشرت عام 2023 في Financial Innovation شيئًا قريبًا من ذلك مقابل أصول سكنية مُرمّزة فعلًا بلغت 58 عقارًا سكنيًا في الولايات المتحدة. وبخصوص الملكية، كانت النتائج واضحة: كان متوسط العقار يضم 254 مالكًا منفصلين. لكن في جانب التداول كانت الصورة مختلفة. فقد انتقلت الملكية بالمتوسط مرة واحدة تقريبًا سنويًا، وكانت العقارات المدرجة في منصات تداول لامركزية تتداول بتكرار أعلى من تلك التي جرى تداولها من نظير إلى نظير، لكن خط الأساس السنوي ظل منخفضًا في كلتا الحالتين.
وهذا يعني أن الادعاءين اللذين يخلط بينهما الناس—«هذا الأصل مُجزّأ» و«هذا الأصل سائل»—يتناولان في الواقع شيئين مختلفين. التجزئة صفة للرمز. السيولة صفة للسوق المحيط به.
«يمكن لوحدة أصغر أن توسّع من يُسمح له بامتلاك شيء ما دون أن تخلق سوقًا يمكنهم فيه فعلًا التداول».
ما الذي سأراقبه في الأصول المرتبطة بـ NPEX لدى دخولها إلى Dusk؟ ليس مدى دقتها في التجزئة عند الإصدار، بل ما إذا كان التداول الثانوي يستمر فعلًا بعد ذلك—نفس الفجوة التي وجدتها دراسة العقارات الـ58 بين نطاق الملكية الواسع والتداول النشط.
#dusk $DUSK @Dusk
يقول “دسك” ذلك بوضوح: «تلعب الملكية المجزأة دورًا محدودًا. لا تستطيع الوحدات الأصغر خلق طلب المستثمرين أو اليقين القانوني أو السيولة». وتجادل بأن القيمة تنبع من ربط الورقة المالية بمشغّلين مسؤولين، ومشترين مؤهلين، ودفع وتسوية موثوقين، ومكان تداول مُصرّح به، وليس من مدى دقة تقسيمها.
اختبرت دراسة نُشرت عام 2023 في Financial Innovation شيئًا قريبًا من ذلك مقابل أصول سكنية مُرمّزة فعلًا بلغت 58 عقارًا سكنيًا في الولايات المتحدة. وبخصوص الملكية، كانت النتائج واضحة: كان متوسط العقار يضم 254 مالكًا منفصلين. لكن في جانب التداول كانت الصورة مختلفة. فقد انتقلت الملكية بالمتوسط مرة واحدة تقريبًا سنويًا، وكانت العقارات المدرجة في منصات تداول لامركزية تتداول بتكرار أعلى من تلك التي جرى تداولها من نظير إلى نظير، لكن خط الأساس السنوي ظل منخفضًا في كلتا الحالتين.
وهذا يعني أن الادعاءين اللذين يخلط بينهما الناس—«هذا الأصل مُجزّأ» و«هذا الأصل سائل»—يتناولان في الواقع شيئين مختلفين. التجزئة صفة للرمز. السيولة صفة للسوق المحيط به.
«يمكن لوحدة أصغر أن توسّع من يُسمح له بامتلاك شيء ما دون أن تخلق سوقًا يمكنهم فيه فعلًا التداول».
ما الذي سأراقبه في الأصول المرتبطة بـ NPEX لدى دخولها إلى Dusk؟ ليس مدى دقتها في التجزئة عند الإصدار، بل ما إذا كان التداول الثانوي يستمر فعلًا بعد ذلك—نفس الفجوة التي وجدتها دراسة العقارات الـ58 بين نطاق الملكية الواسع والتداول النشط.
#dusk $DUSK @Dusk