في الآونة الأخيرة، شهدت عملة البيتكوين قفزة كبيرة، وقد حلّل كثيرون أن السبب وراء ذلك قد يكون أن ديون السندات الأمريكية لم تعد مستدامة.
بخصوص هذه المسألة، كتب داليّورو (مؤسس شركة بريدج ووتر، أكبر صندوق تحوّط في العالم؛ وهو ما يعادل في الصين زانغ لي من شركة غاو لينغ/غوشان ون + غاو شان ون) أمس مقالًا خصيصًا يشرح هذا المنطق.
فيما يلي ترتيب وتلخيص مع لمسة شخصية، أتمنى أن يكون أسهل للفهم من النص الأصلي~
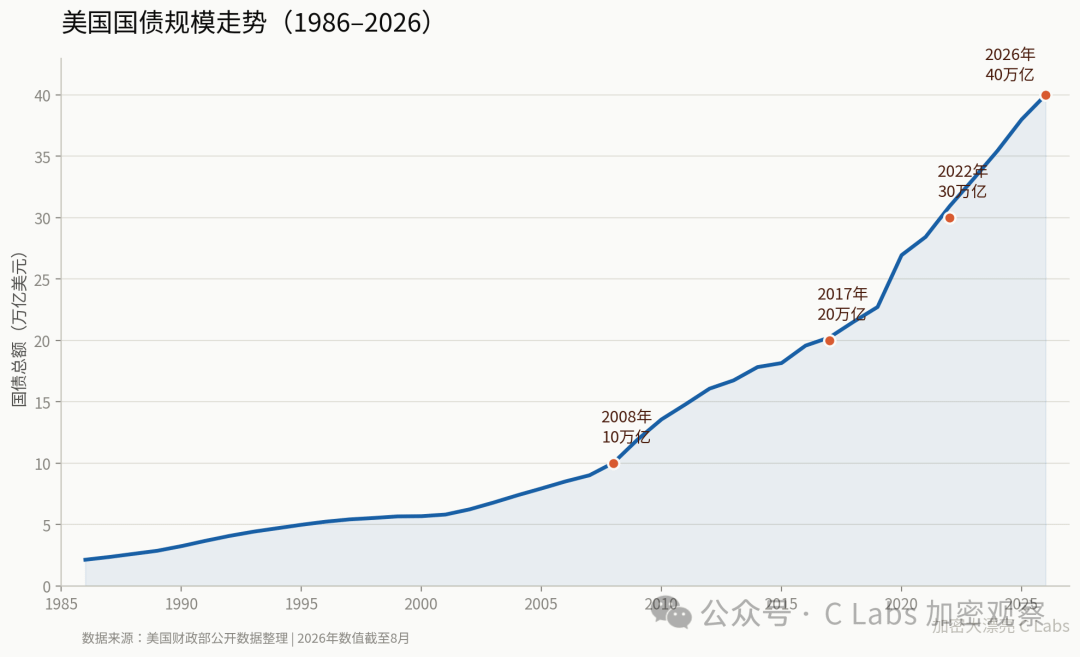
في أغسطس 2026، كسر سندات الدين الأمريكية رسميًا حاجز 40 تريليون دولار.
يستحق هذا السرعة وقفة: من تأسيس الدولة حتى أول مرة يتم كسر حاجز 1 تريليون، استغرق الأمر قرابة 200 عام؛ من 10 تريليونات إلى 20 تريليونًا استغرق 13 عامًا؛ من 20 تريليونًا إلى 30 تريليونًا استغرق 5 سنوات؛ ومن 30 تريليونًا إلى 40 تريليونًا، لم يستغرق سوى 4 سنوات، والأهم أن آخر 10 تريليونات قفزت خلال 150 يومًا فقط.
وفي هذا الأسبوع، تصادمت ثلاث قضايا معًا:
1. تبيع الحكومة اليابانية سنداتها الأمريكية التي تملكها، وتستبدل الأموال بالين من أجل تثبيت سعر صرف الين ودعم سوق رأس المال المحلي، لكنها لا تريد رفع الفائدة أكثر مما تريده هي فعلًا بحجة الدفاع عن دعم السوق (护盘)؛
2. عوائد سندات الخزانة الأمريكية آخذة في الارتفاع، وارتفاع الفائدة طويلة الأجل هو الأكثر حدة؛ فقد اقترب أجل 30 عامًا في لحظة من 5.31%، بالتزامن مع ضعف الدولار؛
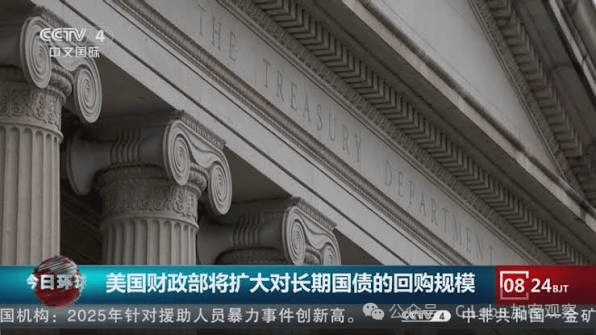
3. أعلن وزير الخزانة الأمريكي بيزنت أن الخزانة ستنزل بنفسها لإعادة شراء السندات طويلة الأجل، لكن حجم الأموال المتاحة محدود: ما لا يقل عن 4 مليارات دولار كل أسبوعين، ويتم التنفيذ من 9 سبتمبر إلى 4 نوفمبر.
وبحسب تقدير داليّو، إذا لم تتغير المسار الحالي، فمن المرجح أن تنفجر أزمة ديون الولايات المتحدة خلال حوالي 3 سنوات (مع هامش تذبذب سنتين صعودًا أو هبوطًا).
يمكن تشبيه نظام ديون أي دولة بالدورة الدموية في جسم الإنسان. الائتمان هو الدم، وهو ما يزوّد مختلف أجزاء الاقتصاد بالغذاء.
إذا تم استخدامها بشكل جيد، فإنها تستطيع توليد إنتاج وإيرادات كافية، ثم استخدامها لسداد أصل الدين والفوائد، يكون النظام سليمًا.
إذا لم تتم الأمور بشكل جيد، فلن تتحول إلى ما يكفي من الإيرادات؛ وستزداد عملية سداد أصل الدين والفوائد مثل الترسبات (اللطخات/الكتل) داخل الأوعية الدموية، فتمتزج وتتراكم حتى تزاحم الأموال الأخرى التي كان من المفترض إنفاقها.
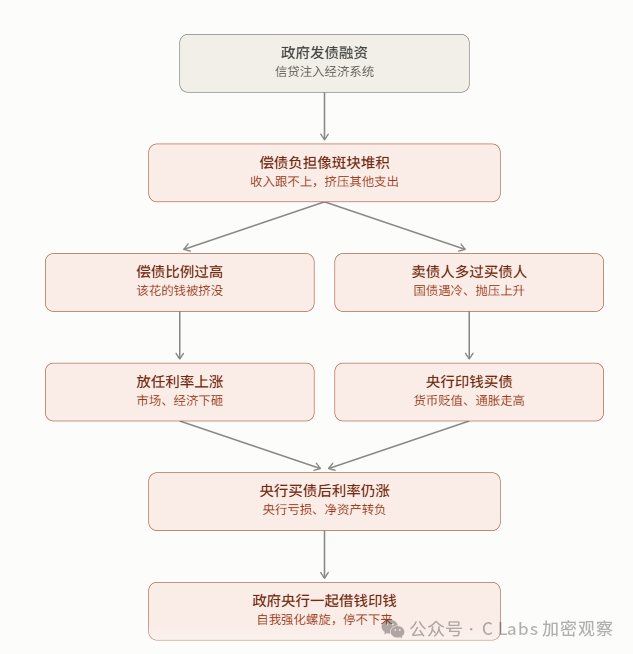
عندما تتراكم الترسبات/الكتل إلى حد معيّن، ستظهر في الوقت نفسه مشكلتان:
أولًا: ارتفاع "حصة عبء سداد الديون من إيرادات الموازنة" إلى مستوى غير طبيعي، بحيث يتم دفع الأموال المفترض إنفاقها جانبًا؛
والثاني هو: "عدد من يريدون بيع السندات يفوق عدد من يريدون شرائها"، وفي هذه الحالة إما أن تترك أسعار الفائدة تتجه نحو الارتفاع (فتنخفض السوق والاقتصاد معها)، أو أن يقوم البنك المركزي نفسه بطباعة النقود والنزول لشراء السندات (فتتراجع قيمة العملة، وتصبح نسبة التضخم أعلى من المستوى الذي كان ينبغي أن تكون عليه أصلًا).
طريقا الحلّ هذان كلاهما صعب التحمل. والأمر أسوأ: إذا اشترى البنك المركزي كميات كبيرة من السندات ثم استمرت الفائدة في الارتفاع، فسيتكبّد البنك المركزي خسائر أيضًا؛ وبسبب كثرة الخسائر تتحول حقوقه الصافية في النهاية إلى سلبية. حينها يقترض كلٌّ من الحكومة والبنك المركزي معًا، ويقومان معًا بطباعة النقود لسد الفجوة، فتتدحرج الأمور إلى دوامة موت تُعزّز نفسها، ولا يمكن إيقافها ذاتيًا.
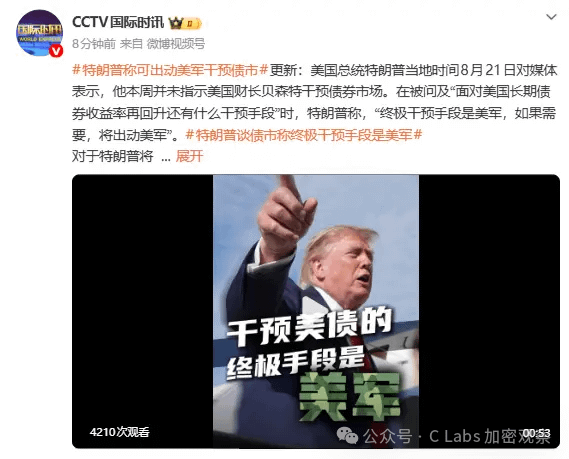
عندما يصل هذا الدور إلى مرحلته الأخيرة، سترى السوق أولًا ارتفاع معدلات الفائدة طويلة الأجل بقيادتها لزيادة العوائد، وتراجع قيمة العملة مقابل الذهب، ثم تقوم وزارة المالية بإصدار سندات قصيرة الأجل بدلًا من الطويلة لأن السندات طويلة الأجل لم تعد تُباع؛ ومع تدهور الأمور أكثر، قد تصل بعض الدول تاريخيًا إلى فرض قيود على رأس المال، بحيث يُجبر دائنوها على الشراء فقط وعدم السماح لهم بالبيع.
اليابان هي السابقة التي يجب الاعتبار بها:
قبل عام 2013، كانت سندات الدين الحكومية اليابانية تُشترى في المقام الأول من قبل مؤسسات خاصة؛ ومنذ 2013 لم يعد بإمكان المشترين من القطاع الخاص اللحاق بالركب، واضطر بنك اليابان إلى النزول إلى الميدان بنفسه و"طباعة النقود" لشراء السندات، فارتفعت نسبة الحيازة من 11.6% إلى 53.3% على التوالي.
الثمن يتحمله الحاملون: خلال هذه السنوات العشرين تقريبًا، انخفضت قيمة سندات الدين اليابانية عندما تُحوَّل إلى الدولار بنسبة 51%، وعندما تُحوَّل إلى الذهب بنسبة 76%؛ أما أجور العامل الياباني العادي، وبحسب تحويل العملة نفسها، فقد تراجعت خلال هذه العقود بنسبة 55% مقارنة بأجور العامل الأمريكي.
بالنسبة للولايات المتحدة، فإن الخيارات المطروحة على الطاولة في الأساس ثلاث: طباعة النقود لتخفيف العبء، وإصلاحات مالية، وإعادة هيكلة تعثر الديون (تسوية الديون عند عدم السداد).
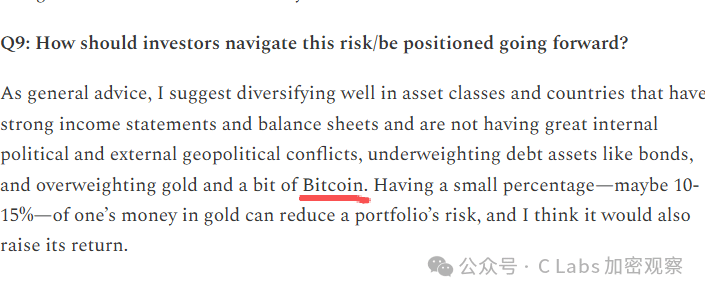
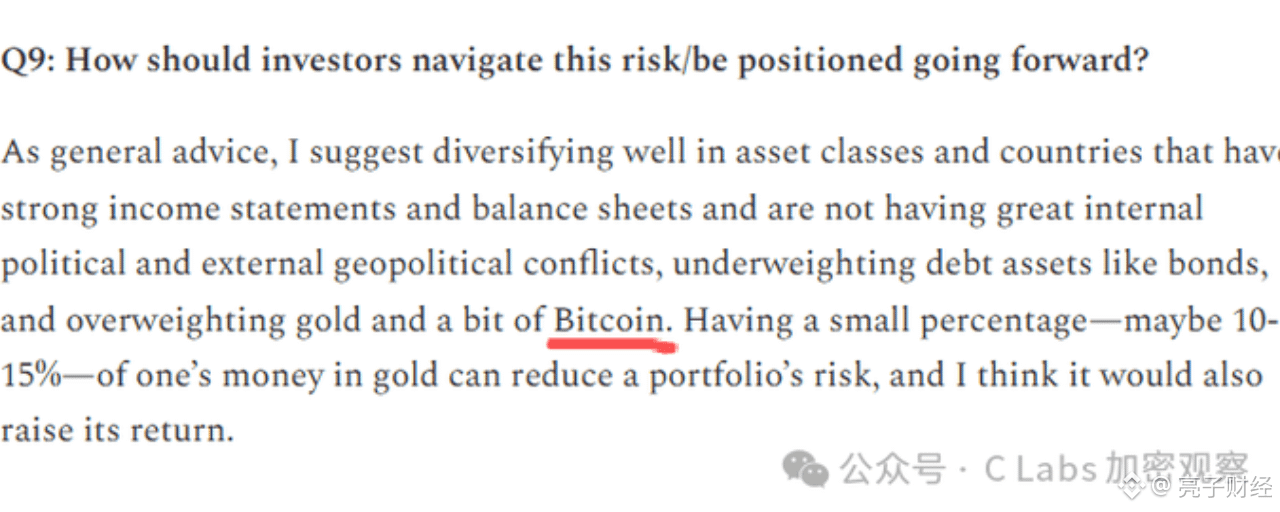
تواجه بريطانيا والاتحاد الأوروبي والصين أيضًا مشكلات ديون وعجز مشابهة، لذلك يتوقع أن يحدث تعديل مماثل للديون وتراجع قيمة العملة بصورة متزامنة في عدة اقتصادات في وقت واحد. وهذا أيضًا سبب توصية داليّو بتخصيص الذهب والبيتكوين؛ فهاتان المادتان لا يمكن للحكومات طباعتهما.
الخطة التي قدّمها داليّو هي أن تُخفض الولايات المتحدة عجزها المالي إلى 3% من الناتج المحلي الإجمالي، وذلك عبر خفض الإنفاق وزيادة الضرائب بحيث ينخفض كل منهما بنحو 5% تقريبًا (مقارنةً بالخطة الحالية)، وفي الوقت نفسه أن تنخفض الفائدة طبيعيًا بنسبة 1% إلى 1.5%. تمشي الثلاثة أرجل معًا؛ ولا يستطيع أي طرف أن يبذل جهدًا مفرطًا، وإلا فإن عملية التعديل ستكون عنيفة جدًا.
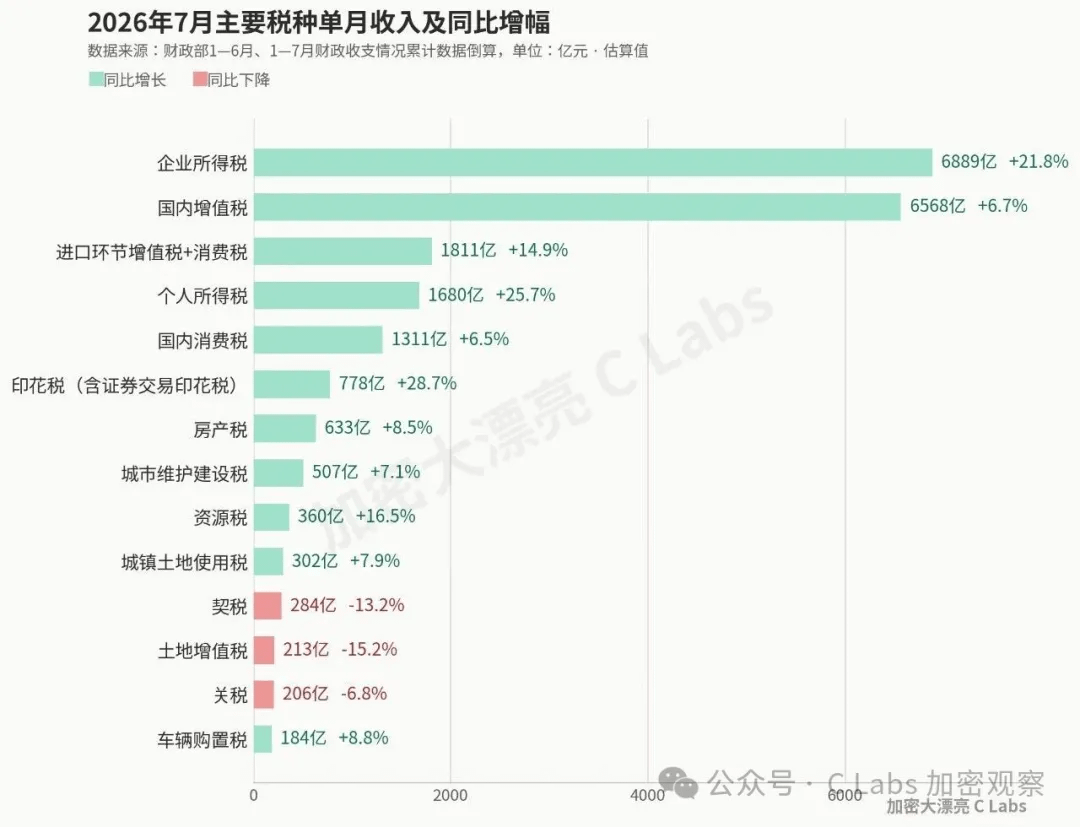
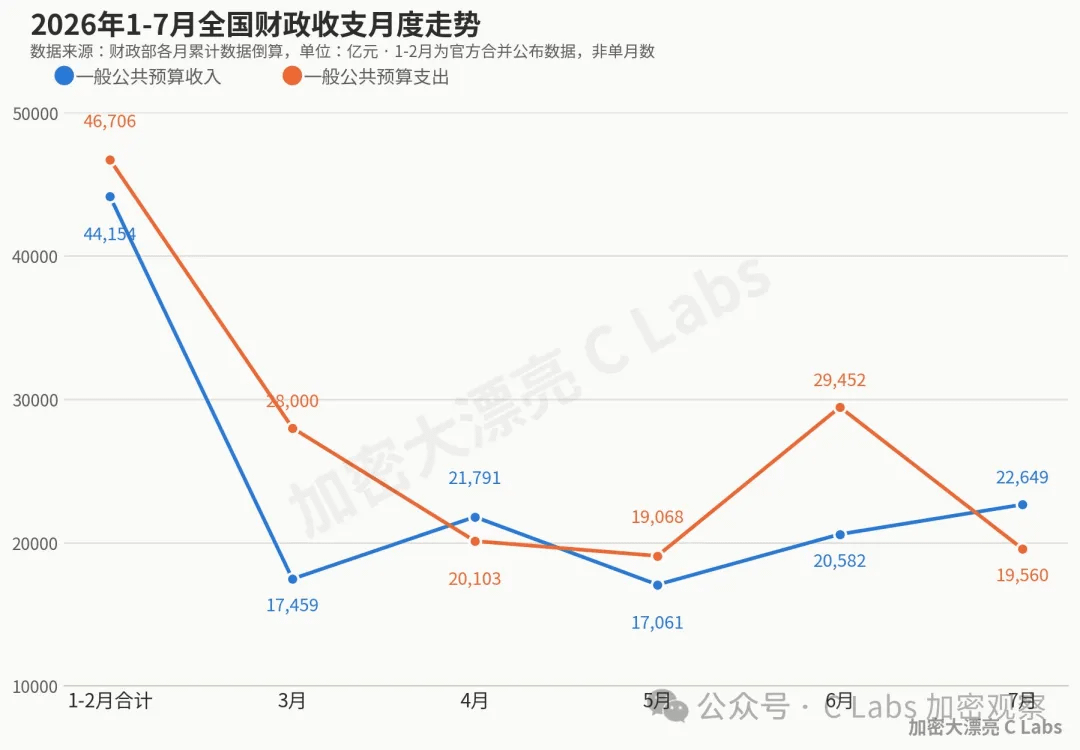
لكن الصين الآن تسير في هذا الاتجاه، إذ تقوم بزيادة الإيرادات بقوة مع تقليص النفقات.
في شهر يوليو من هذا العام، قفزت إيرادات المالية العامة في الصين مقارنةً بنفس الفترة من العام السابق بنسبة 12% بشكل كبير، وتحقيق أرباح في شهر واحد بالفعل.