

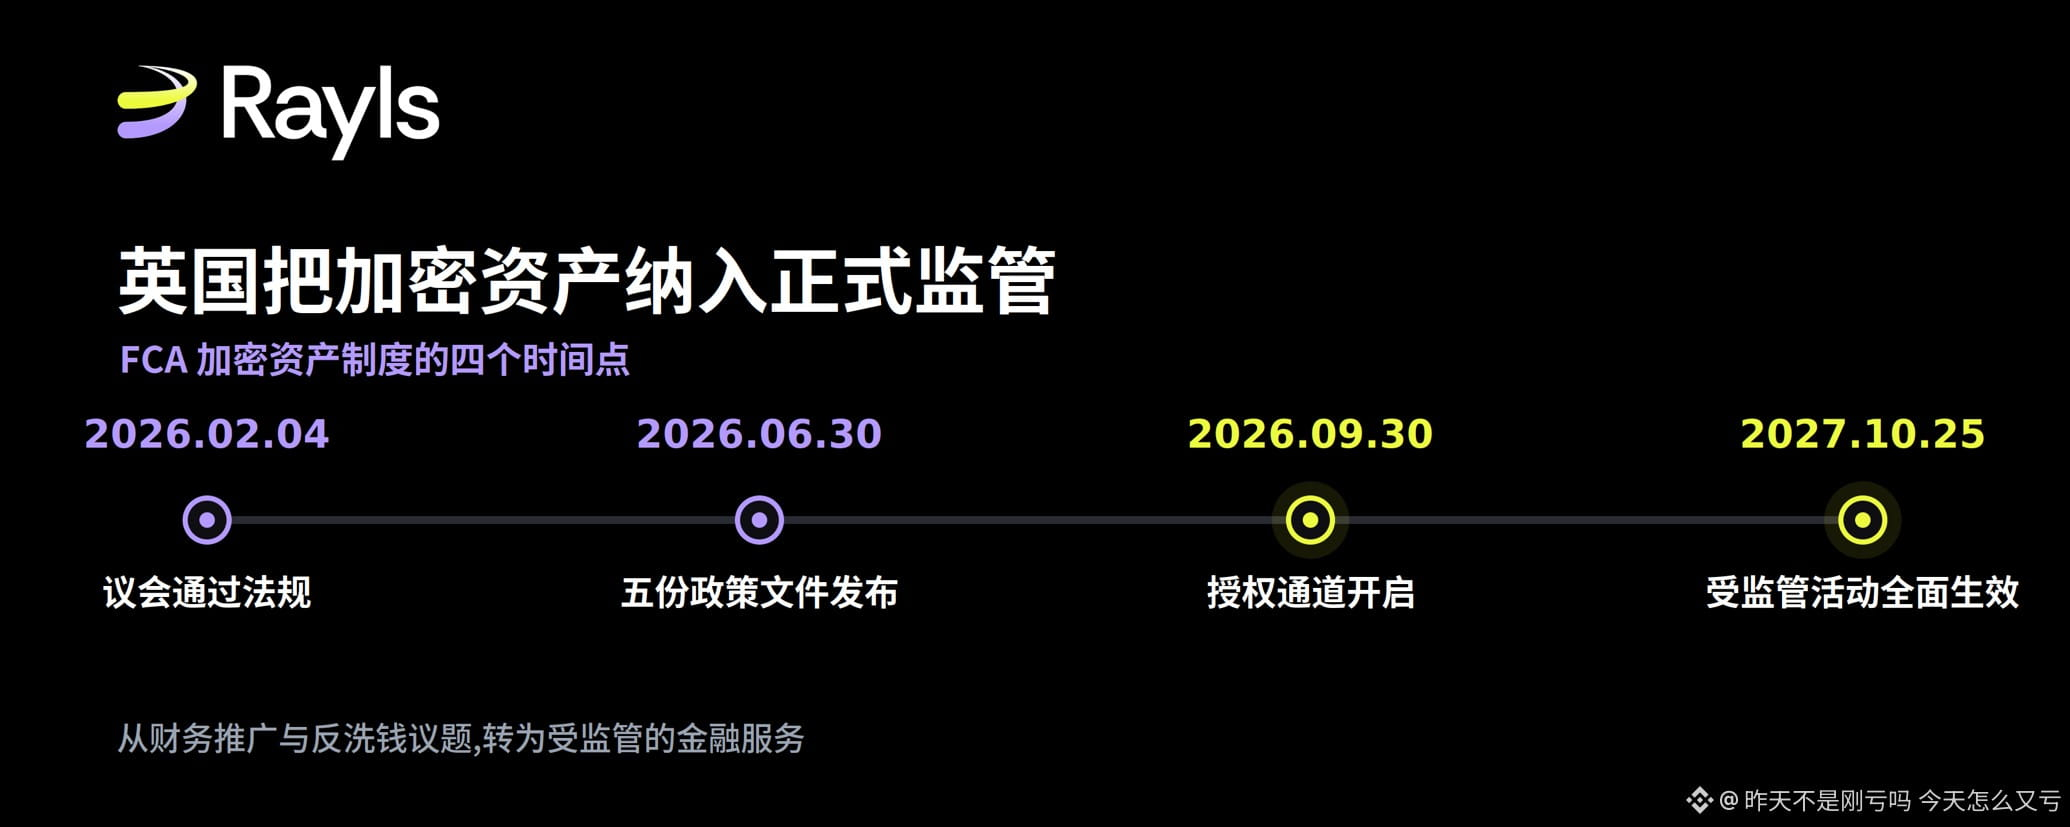

عادةً أتصفح أخبار التنظيم لمحة واحدة فقط وأتجاوزها، لأن معظمها لا علاقة له بالمستثمرين العاديين. لكن هذه المرة، بعد أن قرأت قواعد بريطانيا هذه بالكامل، تغيّر رأيي؛ لأن لديها آلية غير واضحة نسبيًا ستؤثر فعليًا على الخيارات التي ستختارها المؤسسات في المستقبل لاستخدام أي سلسلة بلوك تشين.
أولًا، رتّب التسلسل الزمني بوضوح، لأن ذلك يحدد درجة الاستعجال.
اعتمد البرلمان البريطاني، في 4 فبراير 2026، اللوائح ذات الصلة، ونشرت هيئة السلوك المالي (FCA) في 30 يونيو محتوى النظام الأساسي لهذه المنظومة، وهي تتكوّن من خمس وثائق سياسات. ستُفتح قناة الترخيص في 30 سبتمبر، بينما سيبدأ النطاق الكامل للأنشطة الخاضعة للتنظيم في النفاذ بشكل شامل في 25 أكتوبر 2027.
اعتبارًا من الآن، سيفتح مسار الترخيص بعد أكثر من شهر بقليل، ولن يدخل التنفيذ الكامل إلا بعد نحو أربعة عشر شهرًا. وبالنسبة إلى المؤسسات التي تحتاج إلى إعادة بناء هيكل الامتثال لديها، فإن هذه النافذة ليست واسعة.
التغيير الحقيقي في هذه القواعد يكمن في التصنيف. فالمملكة المتحدة كانت في السابق تنظّم الأصول المشفّرة أساسًا باعتبارها قضية ترويج مالي ومكافحة غسل الأموال، أما الآن فتتعامل معها بوصفها خدمات مالية خاضعة للتنظيم، وتترتب على ذلك مسؤولية المستهلك، ومساءلة كبار التنفيذيين، والمرونة التشغيلية، وحفظ أصول العملاء، إضافة إلى إطار رقابي احترازي مخصص بالكامل.
أهم نقطة تستحق الانتباه مخفية في «المرونة التشغيلية»
كانت هناك الكثير من التفاصيل في الملفات الخمسة، لكن ما أراه الأكثر تأثيرًا على قطاع البلوك تشين هو بند المرونة التشغيلية.
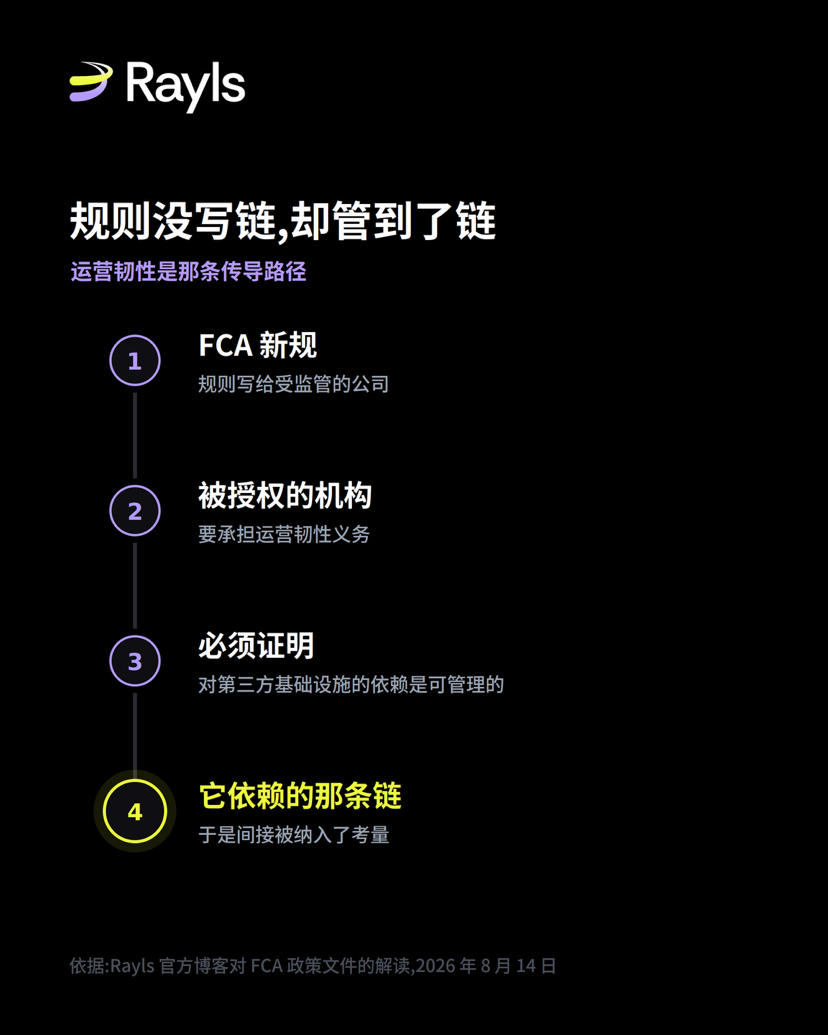
القواعد نفسها لا تفرض أي متطلبات على سلسلة الكتل. فهي لا تسمي المدققين، ولا تحدد كيف ينبغي أن تعمل سلسلة عامة من حيث آلية الإجماع.
لكنها تشترط على المؤسسات المرخّصة أن تدير وأن تثبت قدرتها على التحكم في البنية التحتية التي تعتمد عليها، بما في ذلك مخاطر الأطراف الثالثة والمخاطر التقنية. تبدو هذه العبارة عادية للوهلة الأولى، لكنها في الواقع مسار انتقال: فالقواعد تنظّم المؤسسة، وعلى المؤسسة أن تتحمل مسؤولية السلسلة التي تستخدمها، وبذلك تصبح السلسلة نفسها داخلةً بشكل غير مباشر في نطاق التقييم.
ويضاف إلى ذلك خاصية أخرى: هذه المنظومة تركز الالتزامات في جهات يمكن تحديدها ومساءلتها. وحتى في حالة التمويل اللامركزي، فإن نقطة الدخول تنطلق من السؤال: هل توجد جهة قابلة للتحديد تمارس السيطرة؟ وعند جمع هاتين النقطتين، يصبح الاتجاه واضحًا إلى حد كبير: الأعمال الخاضعة للتنظيم ستميل إلى الانتقال نحو الشبكات التي تكون جهات تشغيلها قابلة للتحديد ويمكن الإشراف على ضوابط امتثالها.
إدراج التخزين رسميًا ضمن نطاق التنظيم
هذه النقطة تتصل تمامًا بالمقالين السابقين اللذين كتبتهما عن التخزين (staking).
في ظل القواعد الجديدة، أصبح التخزين نشاطًا خاضعًا للتنظيم، مع التزامات بالإفصاح عن المعلومات، وموافقة العميل، والاحتفاظ بالسجلات، مع ترك مساحة معقولة للتخزين الآلي. أما من ناحية الحفظ، فإن أصول العملاء المشفّرة تخضع لقواعد CASS 17 الجديدة الخاصة بالحفظ، مع نهج محايد تقنيًا تجاه إدارة المفاتيح الخاصة؛ بينما يظل حفظ الأوراق المالية المرمّزة خاضعًا لقواعد CASS 6 الأصلية.
وهناك تفصيل آخر يجدر بمتخذي قرار التخزين الانتباه إليه: على المؤسسات أن تحتفظ برأس مال مقابل خسائر التخزين (مثل المصادرة). والمصادرة هي الخطر الذي شرحتُه في المقال السابق، عندما يسيء المُصدّق التصرف أو ينقطع لفترة طويلة فيُخصم جزء من العملات المخزّنة. والآن تتعامل الجهات التنظيمية مع ذلك بوصفه خطرًا حقيقيًا يجب تغطيته برأس مال.
حصلت العملات المستقرة على صفة أصل للتسوية
وهذه، في رأيي، أكثر فائدة عملية للقطاع.
بعد تحديث الإرشادات الخاصة بحاضنة الأوراق المالية الرقمية، أصبح من الممكن استخدام العملات المستقرة المؤهلة كأصول للتسوية. وفي الوقت نفسه، جرى تخفيف المعاملة الاحترازية لإصدار العملات المستقرة، فانخفض معامل رأس المال المرتبط بها من 2% إلى 1%.
وكانت ردة فعل القطاع على هذه النقطة إيجابية بوضوح. فقد وصفت جمعية المدفوعات خفض معامل رأس المال إلى النصف بأنه انتصار لمبدأ التناسب، معتبرة أن مجمل التعديلات استبدلت التعقيد الجامد بقواعد قابلة للتطبيق تجاريًا.
الأجزاء التي لم تُحسم بعد، ويجب توضيحها
لا أريد أن أجعل هذا المقال أخبارًا جيدة من طرف واحد، لذا فقد تكون هذه الفقرة أهم من الفقرات السابقة.
حددت هيئة FCA بنفسها الأجزاء التي لم تُستكمل بعد: التمويل اللامركزي، وتقنية السجلّات الموزعة، ومشتقات الأصول المشفّرة، والسياسات اللاحقة الخاصة بالعملات المستقرة، ومتطلبات التدقيق، وكذلك الأحكام الانتقالية، وكلها ستُرحَّل إلى مراحل السياسة والاستشارة اللاحقة.
وبالتحديد في بعض النقاط المفصلية. التفاصيل الاحترازية لا تزال قيد الاستشارة، وآخر موعد للتعليقات هو 30 يوليو 2026، لذلك لا تستطيع المؤسسات الآن أن تحسب بشكل نهائي مقدار رأس المال الذي ستحتاجه. أما التمويل اللامركزي فقد أُجِّل، لكن معيار «الجهة القابلة للتحديد» منح الحدود نقطة ارتكاز، ومع ذلك فإن المؤشرات الموضوعية للحكم على اللامركزية ستحتاج إلى استشارة منفصلة، ما يعني أن أكثر حدود المنظومة إثارة للجدل ما زالت معلقة مؤقتًا. كما أن نطاق تطبيق العملات المستقرة ما زال يتغير؛ إذ اقترح مشروع لائحة في أبريل نقل العملات المستقرة المؤهلة الصادرة في المملكة المتحدة من بعض فئات الأنشطة إلى نظام مدفوعات مستقبلي، كما اقترحت الحكومة أيضًا ضم الجهة المنظمة لأنظمة الدفع إلى FCA.
إضافة إلى ذلك، فإن تكاليف الامتثال حقيقية. فإثبات إمكانية الاسترداد بالقيمة الاسمية تحت الضغوط، وتخصيص رأس مال لخسائر التخزين، وتقديم أدلة على المرونة التشغيلية عند الاعتماد على بنية تحتية تابعة لأطراف ثالثة، كلها متطلبات ليست رخيصة. مدى معقولية القواعد شيء، وهل يراعيها التطبيق التنظيمي وفق مبدأ التناسب شيء آخر.
ماذا يعني ذلك بالنسبة إلى Rayls، وما الأمور التي ينبغي التحفظ بشأنها
وتفسير Rayls الرسمي هو أن اتجاه هذه المنظومة يتسق مع أهداف تصميمها: سلسلة عامة تعتمد مجموعة قابلة للتعرّف من المدققين ذوي الترخيص بدلًا من مجموعة مجهولة ومفتوحة؛ وامتثال مدمج داخل الشبكة ومعايير الرموز بدلًا من إضافته لاحقًا على شكل فحوصات؛ وEnygma يوفّر الخصوصية في المعاملات مع الإبقاء على قابلية التدقيق؛ وبعد أن أصبحت العملات المستقرة أصلًا للتسوية، فإن طبقة L1 المؤسسية التي تدعم أدوات التسوية الخاضعة للتنظيم تصبح أكثر توافقًا مع هذا الاتجاه.
لكن هناك قدرًا من الدقة أرى أنه يجب الإبقاء عليه كما هو، لأنه بالضبط ما يجعل هذه التدوينة الرسمية أكثر موثوقية. فقد كتبَت التدوينة بوضوح أن FCA لم تفرض إلزامًا بمدققين ذوي ترخيص، ولم تضع أي قاعدة تُفضّل بنية شبكية بعينها. كل ما فعلته هو أنها جعلت من قابلية التعرف، وقابلية المساءلة، والمرونة التشغيلية عتبةً لممارسة نشاط خاضع للتنظيم.
الفرق بين هاتين الجملتين كبير. الأولى تعني: «الجهة التنظيمية تقف في صفي»، أما الثانية فتعني: «عتبات التنظيم تتطابق مع تصميمي». وقد اختارت الجهة الرسمية الثانية، وهذا التحفظ يجعل الحجة أكثر قوة.
رأيي
هذه القواعد لا تؤثر كثيرًا بشكل مباشر على حاملي الأصول العاديين، لكنها قد تغيّر منطق اختيار المؤسسات.
قبل هذا، كانت المؤسسات تختار السلاسل بالنظر أكثر إلى الأداء والتكلفة والنظام البيئي. أما بعد ذلك، فإذا كان عليها أن تثبت للجهة التنظيمية أن اعتمادها على البنية التحتية قابل للإدارة، فسيصبح سؤال مثل: «من هو مشغّل هذه السلسلة؟ ومن نلجأ إليه عند وقوع مشكلة؟ وهل يمكن الإشراف عليه؟» سؤالًا إلزاميًا. ومجموعة المدققين المجهولين يصعب عليها جدًا أن تقدّم جوابًا شافيًا عن هذا السؤال.
ومن الجدير بالمتابعة الجلسات الاستشارية التالية، خصوصًا معايير تحديد التمويل اللامركزي وإرشادات المرونة التشغيلية لتقنية السجلّات الموزعة؛ فهذه هي الأمور التي ستؤثر فعلًا في اختيار البنية التحتية.
المصدر المرجعي: مدونة Rayls الرسمية (The FCA cryptoasset regime is here: what it means for institutional blockchains) (Peter Bidewell، 14 أغسطس 2026)؛ وروابط نظرة عامة على وثائق السياسات الصادرة عن FCA وردود فعل القطاع المذكورة في النص الأصلي.