يبدو العائد العائم رائعًا—إلى أن يقرر السوق إعادة كتابة خطتك.
هذه هي المشكلة التي يحاول TermMax حلّها من اتجاهٍ مختلف.
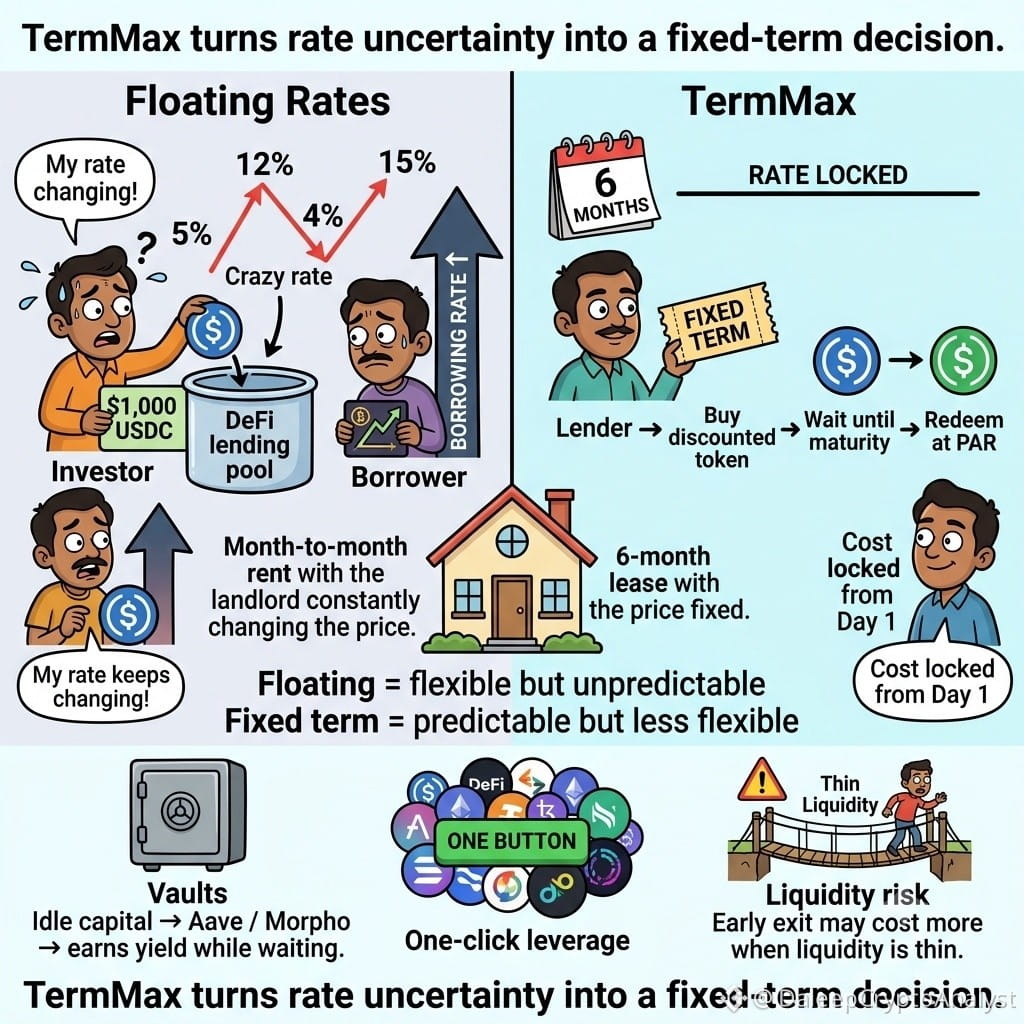
مع Aave أو Morpho، تتحرك الأسعار وفقًا لاستخدامية السيولة. قد تبدو استراتيجية جذّابة اليوم أقل إغراءً بكثير بعد حدوث انتقالٍ مفاجئ في السعر. وبالنسبة للمقترضين، يتقلب الخطر: فقد تؤدي قفزة في تكاليف الاقتراض إلى جعل مركزٍ مُleveraged أكثر هشاشةً بكثير.
يتعامل TermMax مع القرض كما لو كان سندًا بموعد استحقاق ثابت.
يشتري المُقرضون رموزًا مخفّضة السعر ويتلقّون القيمة الاسمية عند الاستحقاق، بينما يعرف المقترضون تكلفة التمويل مسبقًا. وهذا يعني قدرًا أقل من التخمين حول مكان سيتجه السعر بعد ستة أسابيع.
هناك أيضًا بعض العناصر المفيدة حول هذه الفكرة الأساسية.
يمكن لصناديق TermMax توظيف رأس المال غير المستخدم عبر Morpho أو Aave أثناء انتظار فرصةٍ مناسبة، كما أن تصميم الرافعة بنقرة واحدة يزيل الكثير من التعقيد المعتاد الناتج عن التكرار عبر بروتوكولات متعددة.
لكن يوجد مقابل لذلك.
لا تكون الأسعار الثابتة مفيدة بقدر السيولة التي تدعمها.
قد تجعل الاستحقاقات الرقيقة عمليات الخروج المبكر مكلفة عبر AMM، بينما تعمل الأسواق المعزولة على تحسين احتواء المخاطر لكنها قد تُجزّئ السيولة. وكما هو الحال مع أنظمة DeFi الأخرى، تبقى دورات المُقيّمين (curators) والأوراكل نقاطًا مهمة لبناء الثقة.
ومع ذلك، تشير الاستفادة من PT looping والأسهم المُمَثّلة في رموز إلى وجود طلب على استراتيجيات تكون فيها فائدة المستقبل معروفة بدلًا من كونها عائمة طوال الوقت.
قد تأتي الاختبار الأكبر عند وصول حوافز TMX.
هل سيجذب DeFi ذو المدد الثابتة مستثمرين مستعدين لقفل رأس المال بحثًا عن قدرٍ من التوقعات—أم سيستمر المستخدمون في اختيار الأسعار العائمة لأن المرونة تهم أكثر؟
قد يُشكل هذا المقابل طريقة نمو TermMax.
@TermMax
#TermMax #TMX #DeFi