كنت أراجع أسواق الرافعة المالية في TermMax الليلة، وما زلت أعود إلى عبارة “الرافعة بضغطة واحدة.” يبدو الأمر وكأن المشكلة الصعبة قد أزيلت.
لذا جلست بالفعل مع التدفق.
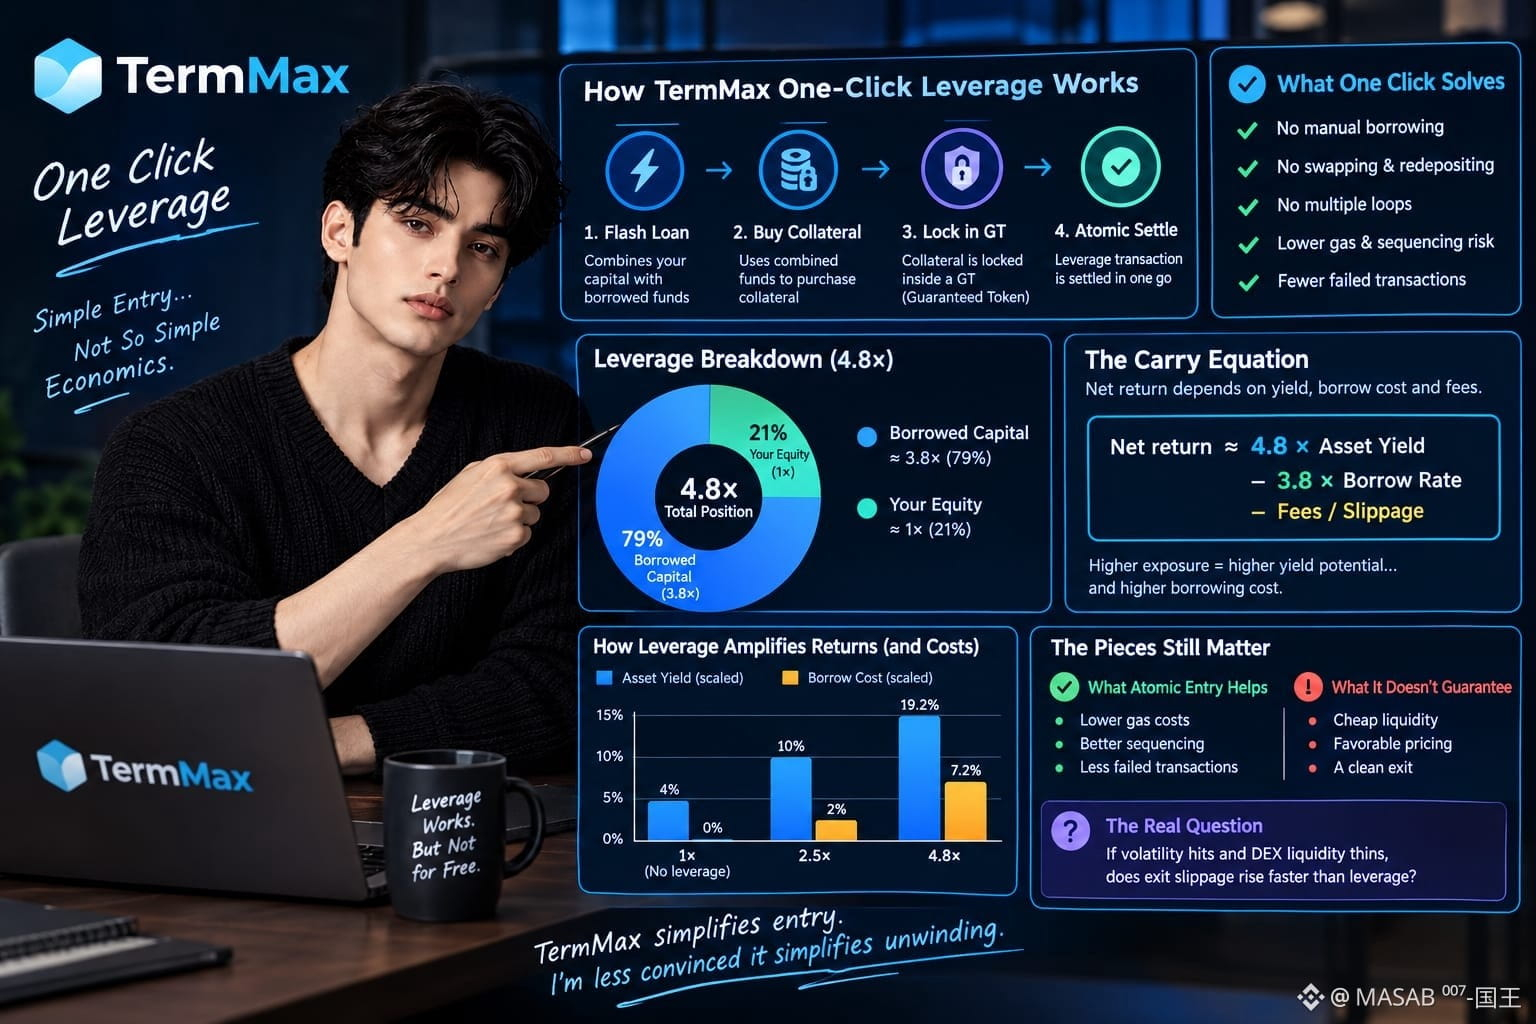
يستخدم TermMax قرضًا سريعًا (flash loan) لدمج رأسمالي مع أموال مقترضة، وشراء ضمانات (collateral)، وقفلها داخل GT، وتسوية معاملة الرافعة بشكل ذري (atomically). هذا أنظف من الاقتراض يدويًا، ثم التبادل (swap)، ثم إعادة الإيداع، ثم تكرار العملية عدة مرات.
لكن بساطة التنفيذ ليست بساطة اقتصادية.
عند رافعة 4.8×، يتم اقتراض نحو 3.8× من حقوق ملكيتي (equity). حوالي 79% من إجمالي المركز ممول بالديون.... إذا كنت أُحوّل رافعة على أصل مُولِّد للعائد أو Principal Token، فإن عائد الأصل يتناسب مع التعرض—لكن تكلفة الاقتراض الثابتة تتناسب أيضًا.
معادلة تقريبية للحمل (carry) هي:
العائد الصافي ≈ 4.8 × عائد الأصل − 3.8 × معدل الاقتراض − الرسوم/الانزلاق.
وهنا يتوقف “الضغط الواحد” عن المساعدة.
قد تقلل الدخولات الذرية من الغاز (gas)، ومن مخاطر ترتيب التنفيذ (sequencing)، ومن فشل المعاملات.... لكنها لا يمكنها ضمان سيولة رخيصة، أو تسعيرًا مواتيًا، أو خروجًا نظيفًا بالقدر نفسه. يحصل المقترضون على تنفيذ مبسط؛ وما زال المُقرضون يوفّرون السيولة الكامنة ضمن النطاق.
إذا ضربت التقلبات واصبحت سيولة DEX أرفع، هل ترتفع تكلفة الانزلاق عند الخروج أسرع من الرافعة؟
يُبسّط TermMax الدخول. لست مقتنعًا بنفس القدر أنه يُبسّط فك الرافعة (unwinding).
#termmax @TermMax