واصلتُ العودة إلى سؤال واحد وأنا أتفحّص عبر @TermMax : لماذا نقسم أصل دين واحد أصلًا إلى FT وXT؟
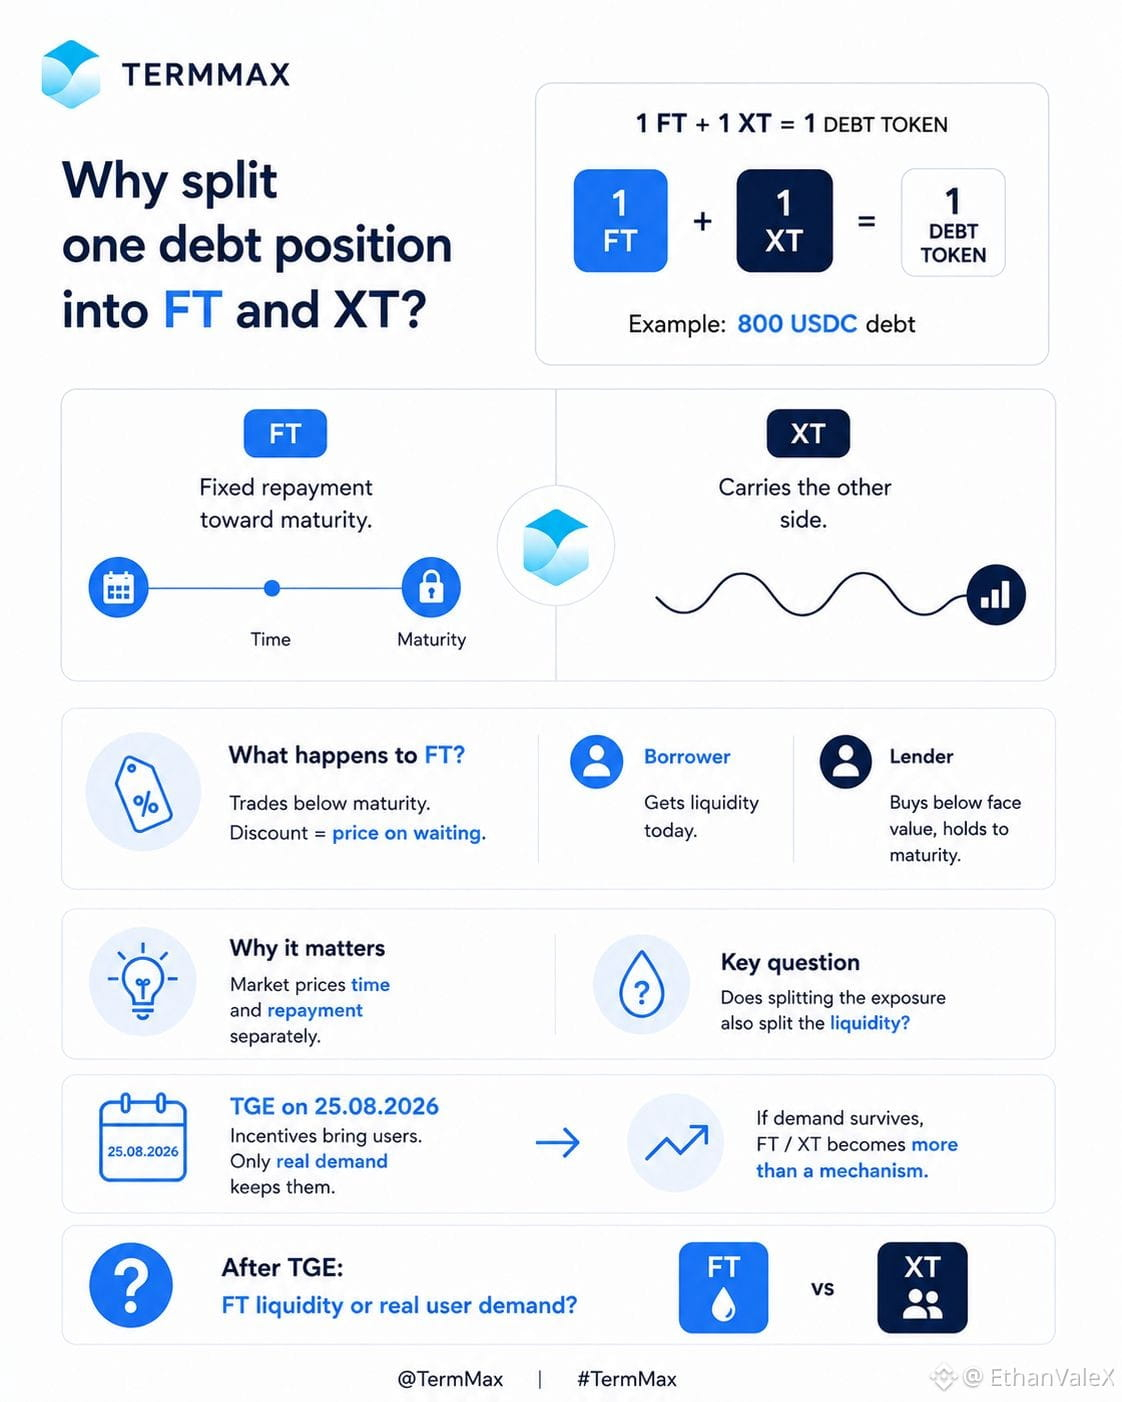
العلاقة بسيطة: 1 FT + 1 XT = 1 توكن دين. إذا كان لدى المقترض 800 USDC من الدين، فإن FT يمثل جانب السداد الثابت حتى تاريخ الاستحقاق، بينما يحمل XT الجانب الآخر من المركز.
في البداية، شعرت أن الأمر يشبه إضافة طبقة أخرى دون سبب واضح. لكن بعد ذلك نظرتُ إلى ما يحدث مع FT.
يمكنه أن يتداول تحت قيمة استحقاقه، ما يعني أن الخصم يضع فعليًا سعرًا على الانتظار. يحصل المقترض على سيولة اليوم عبر بيع هذا الادعاء المستقبلي، بينما يمكن للمُقرض شراؤه بأقل من القيمة الاسمية والاحتفاظ به حتى تاريخ الاستحقاق.
وهذه هي النقطة التي أجدها مثيرة للاهتمام. TermMax لا يثبت فقط APR الخاص بالقرض؛ بل يمنح السوق طريقةً للتعامل مع الزمن والسداد بشكل مختلف، بدلًا من إبقاء كامل المركز مُجمّعًا معًا.
لكن هناك سؤال آخر لا أستطيع تجاهله.
هل يؤدي تقسيم التعرض أيضًا إلى تقسيم السيولة؟
إذا أصبح السوق رقيقًا جدًا، فإن الفصل لا يعني الكثير عمليًا.
مع TGE في 25.08.2026، يبدأ الاختبار الأكثر إثارة للاهتمام. يمكن للحوافز أن تجلب الناس إلى السوق، لكن لا يمكنها أن تخبرنا ما إذا كان المستخدمون فعلًا يريدون التعرض بسعر فائدة ثابت.
إذا بقي هذا الطلب قائمًا عندما تصبح المكافآت أقل أهمية، فإن بنية FT / XT تبدأ في الظهور كأكثر من مجرد آلية ذكية.
وهذه هي النقطة التي سأراقبها بعد TGE.
ما الذي يهمك أكثر بعد TGE: سيولة FT أم الطلب الحقيقي من المستخدمين؟
@TermMax #TermMax
العلاقة بسيطة: 1 FT + 1 XT = 1 توكن دين. إذا كان لدى المقترض 800 USDC من الدين، فإن FT يمثل جانب السداد الثابت حتى تاريخ الاستحقاق، بينما يحمل XT الجانب الآخر من المركز.
في البداية، شعرت أن الأمر يشبه إضافة طبقة أخرى دون سبب واضح. لكن بعد ذلك نظرتُ إلى ما يحدث مع FT.
يمكنه أن يتداول تحت قيمة استحقاقه، ما يعني أن الخصم يضع فعليًا سعرًا على الانتظار. يحصل المقترض على سيولة اليوم عبر بيع هذا الادعاء المستقبلي، بينما يمكن للمُقرض شراؤه بأقل من القيمة الاسمية والاحتفاظ به حتى تاريخ الاستحقاق.
وهذه هي النقطة التي أجدها مثيرة للاهتمام. TermMax لا يثبت فقط APR الخاص بالقرض؛ بل يمنح السوق طريقةً للتعامل مع الزمن والسداد بشكل مختلف، بدلًا من إبقاء كامل المركز مُجمّعًا معًا.
لكن هناك سؤال آخر لا أستطيع تجاهله.
هل يؤدي تقسيم التعرض أيضًا إلى تقسيم السيولة؟
إذا أصبح السوق رقيقًا جدًا، فإن الفصل لا يعني الكثير عمليًا.
مع TGE في 25.08.2026، يبدأ الاختبار الأكثر إثارة للاهتمام. يمكن للحوافز أن تجلب الناس إلى السوق، لكن لا يمكنها أن تخبرنا ما إذا كان المستخدمون فعلًا يريدون التعرض بسعر فائدة ثابت.
إذا بقي هذا الطلب قائمًا عندما تصبح المكافآت أقل أهمية، فإن بنية FT / XT تبدأ في الظهور كأكثر من مجرد آلية ذكية.
وهذه هي النقطة التي سأراقبها بعد TGE.
ما الذي يهمك أكثر بعد TGE: سيولة FT أم الطلب الحقيقي من المستخدمين؟
@TermMax #TermMax