افترضت أن قرض الفائدة الثابتة في TermMax يعني رقمًا واحدًا: أيّ مبلغ تقترضه، فهو المبلغ الثابت الذي ستعيده في النهاية. لكن هذا ليس الصورة الكاملة.
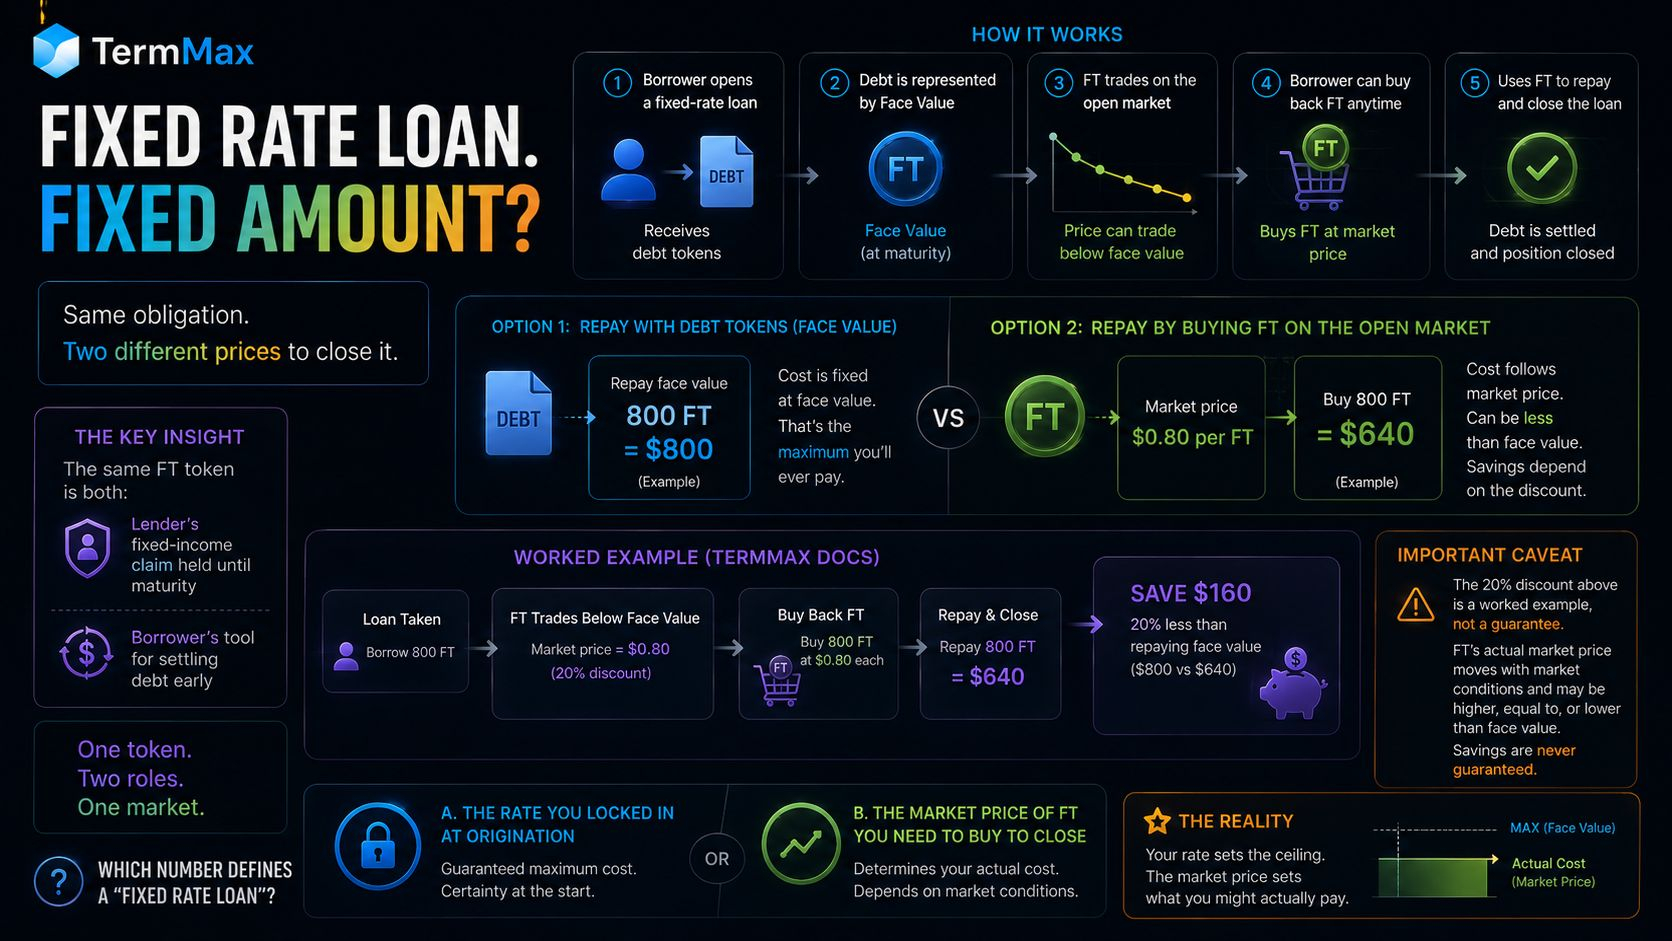
إليك الآلية. عندما يأخذ المقترض قرضًا، يستلم رموز دين (debt tokens) ويمكنه سدادها عبر إعادة تلك القيمة الاسمية نفسها. لكن TermMax أيضًا يتيح له شراء FT—وهو الرمز الذي يمثل نفس الدين—من السوق المفتوح بدلًا من ذلك. يمكن أن يتداول FT بأقل من القيمة الاسمية قبل تاريخ الاستحقاق، ويُظهر مثال TermMax العملي كيف يمكن أن يؤدي ذلك إلى خفض تكلفة السداد. في هذا المثال، يستطيع المقترض الذي عليه 800 FT أن يعيد شرائها بسعر 0.80 دولارًا لكل واحدة ويسوّي الدين مقابل 640 دولارًا بدلًا من سداد 800 مباشرةً. نفس الالتزام، لكن بسعرين مختلفين للإغلاق.
هذا ليس مجرد فرق بسبب التقريب. إنه فجوة قدرها 20% بين مبلغ السداد التعاقدي وما يمكن أن تكلفه فعليًا عملية إغلاق المركز، اعتمادًا على مكان تداول FT في ذلك اليوم.
وهذا يكشف ما يلي: الرمز نفسه FT هو في الوقت نفسه مطالبة الدائن ذات الدخل الثابت المحتفظ بها حتى الاستحقاق، وأداة المقترض لتسوية الدين مبكرًا. الدين ليس رقمًا يبقى ثابتًا من لحظة الإبرام حتى الاستحقاق. يمكن أن يكون له سعر سوق قبل الاستحقاق، ويمكن أن يتحرك هذا السعر بشكل مستقل عن الفائدة التي تم تسعيرها عند الإبرام.
هناك ملاحظة واحدة تستحق الذكر: توثيق TermMax نفسه يستخدم رقم 20% كتمثيل عملي (مثال مُعدّ) وليس كشرط سوق مضمون. الخصم الفعلي لـ FT يتحرك مع ظروف السوق ولن يكون دائمًا بهذا الاتساع.
إذن، ما الرقم الذي ينبغي أن يحدد فعلًا "قرض فائدة ثابتة": الفائدة التي قفلتها عند الإبرام، أم سعر السوق للأداة التي ستحتاج إلى شرائها لإغلاقه؟
#termmax @TermMax
إليك الآلية. عندما يأخذ المقترض قرضًا، يستلم رموز دين (debt tokens) ويمكنه سدادها عبر إعادة تلك القيمة الاسمية نفسها. لكن TermMax أيضًا يتيح له شراء FT—وهو الرمز الذي يمثل نفس الدين—من السوق المفتوح بدلًا من ذلك. يمكن أن يتداول FT بأقل من القيمة الاسمية قبل تاريخ الاستحقاق، ويُظهر مثال TermMax العملي كيف يمكن أن يؤدي ذلك إلى خفض تكلفة السداد. في هذا المثال، يستطيع المقترض الذي عليه 800 FT أن يعيد شرائها بسعر 0.80 دولارًا لكل واحدة ويسوّي الدين مقابل 640 دولارًا بدلًا من سداد 800 مباشرةً. نفس الالتزام، لكن بسعرين مختلفين للإغلاق.
هذا ليس مجرد فرق بسبب التقريب. إنه فجوة قدرها 20% بين مبلغ السداد التعاقدي وما يمكن أن تكلفه فعليًا عملية إغلاق المركز، اعتمادًا على مكان تداول FT في ذلك اليوم.
وهذا يكشف ما يلي: الرمز نفسه FT هو في الوقت نفسه مطالبة الدائن ذات الدخل الثابت المحتفظ بها حتى الاستحقاق، وأداة المقترض لتسوية الدين مبكرًا. الدين ليس رقمًا يبقى ثابتًا من لحظة الإبرام حتى الاستحقاق. يمكن أن يكون له سعر سوق قبل الاستحقاق، ويمكن أن يتحرك هذا السعر بشكل مستقل عن الفائدة التي تم تسعيرها عند الإبرام.
هناك ملاحظة واحدة تستحق الذكر: توثيق TermMax نفسه يستخدم رقم 20% كتمثيل عملي (مثال مُعدّ) وليس كشرط سوق مضمون. الخصم الفعلي لـ FT يتحرك مع ظروف السوق ولن يكون دائمًا بهذا الاتساع.
إذن، ما الرقم الذي ينبغي أن يحدد فعلًا "قرض فائدة ثابتة": الفائدة التي قفلتها عند الإبرام، أم سعر السوق للأداة التي ستحتاج إلى شرائها لإغلاقه؟
#termmax @TermMax