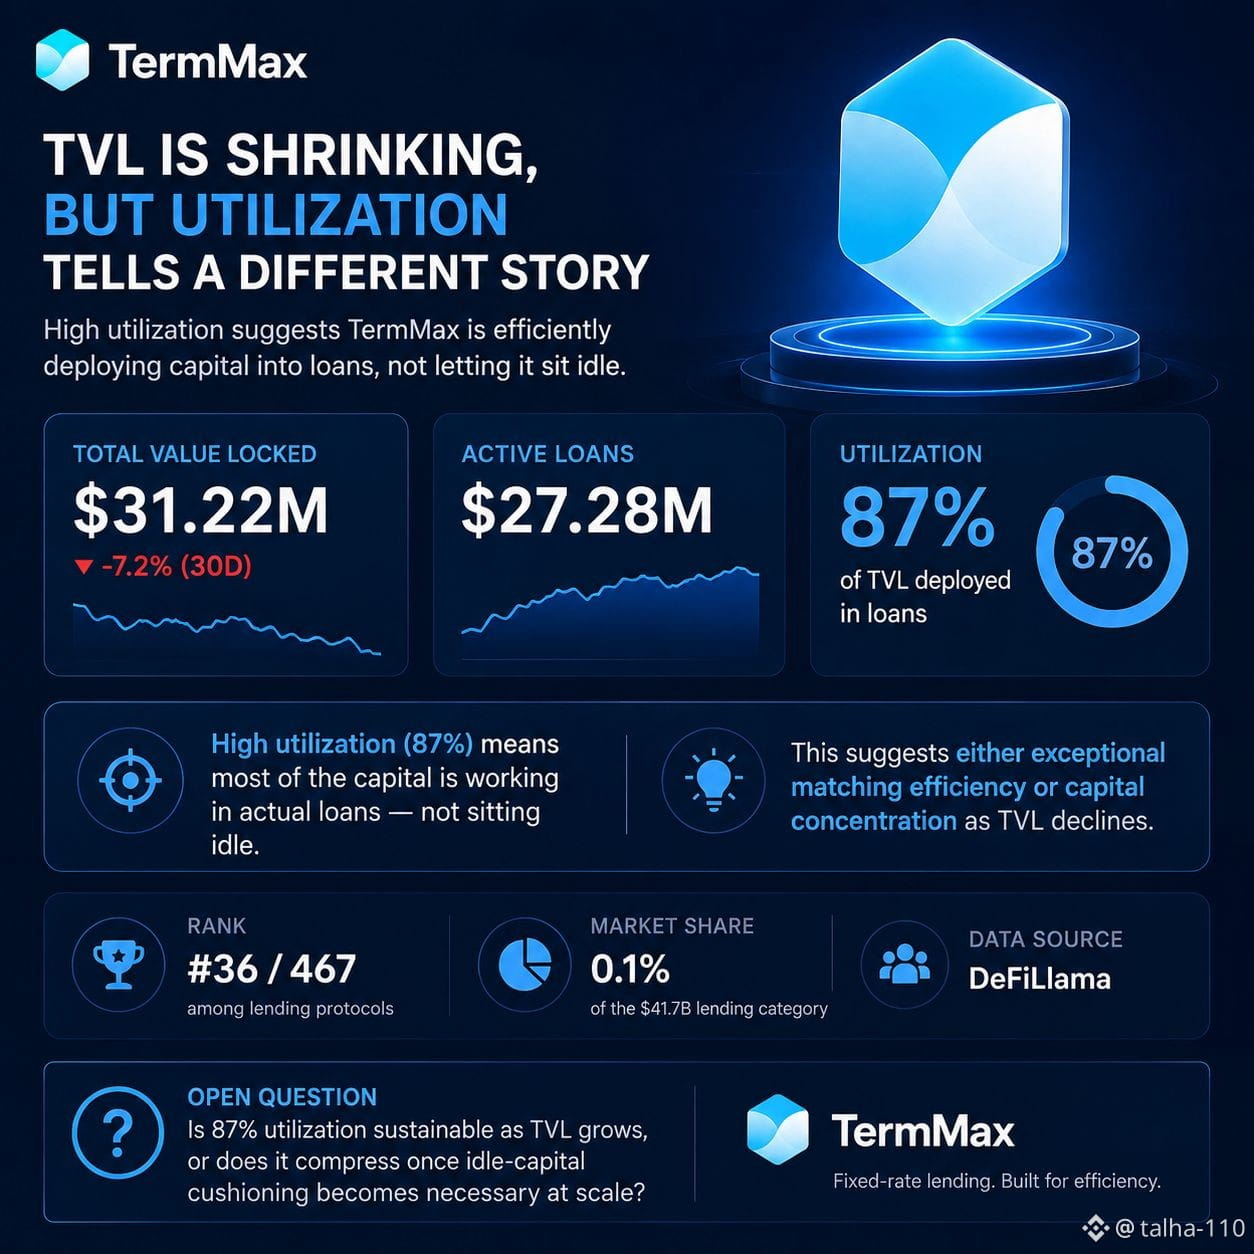
TermMax: TVL في الانكماش، لكن معدل الاستخدام يروي قصة مختلفة
تقع قيمة TVL لدى TermMax عند 31.22 مليون دولار حاليًا — بانخفاض 7.2% خلال آخر 30 يومًا. وحده هذا يشبه بروتوكولًا يفقد الزخم.
لكن عندما نقارنه بقروض نشطة بقيمة 27.28 مليون دولار، تتغير الصورة. فهذا يمثل تقريبًا 87% من إجمالي رأس المال المُقفل حاليًا والمُستَخدم فعليًا في القروض — وليس متروكًا خاملاً في انتظار المطابقة.
يُعد ذلك معدل استخدام مرتفعًا بشكل غير معتاد لبروتوكول إقراض بسعر فائدة ثابت. غالبًا ما تحمل منصات الإقراض قدرًا معتبرًا من رأس المال غير المُستغل لأن العرض والطلب نادرًا ما يتطابقان تمامًا في أي لحظة. تشير نسبة استخدام تبلغ 87% إلى أحد أمرين: إما أن نظام Range Order ونظام القيِّمين لدى TermMax فعّال بالفعل في مطابقة المُقرضين مع المقترضين، أو أن انخفاض TVL نفسه يتركز بما تبقى من رأس المال في أسواق نشطة بالفعل — ما يؤدي إلى تقليص المقام أسرع من البسط.
السياق مهم أيضًا: يصنّف TermMax في المرتبة #36 ضمن 467 بروتوكول إقراض تتبعها DefiLlama، حيث يمتلك فقط 0.1% من فئة الإقراض البالغة 41.7 مليار دولار. حجم صغير من حيث القيمة المطلقة، لكن رقم الاستخدام هو نوع مؤشر كفاءة لا يتوسع مع TVL — فهو إما سليم بنيويًا أو لا، بغض النظر عن حجم البروتوكول.
سؤال مفتوح: هل يُمكن الاستمرار في معدل استخدام 87% مع نمو TVL، أم أنه ينكمش عندما تصبح الحاجة إلى وسادة من رأس المال غير المُستغل ضرورية على نطاق أوسع؟ #termmax @TermMax