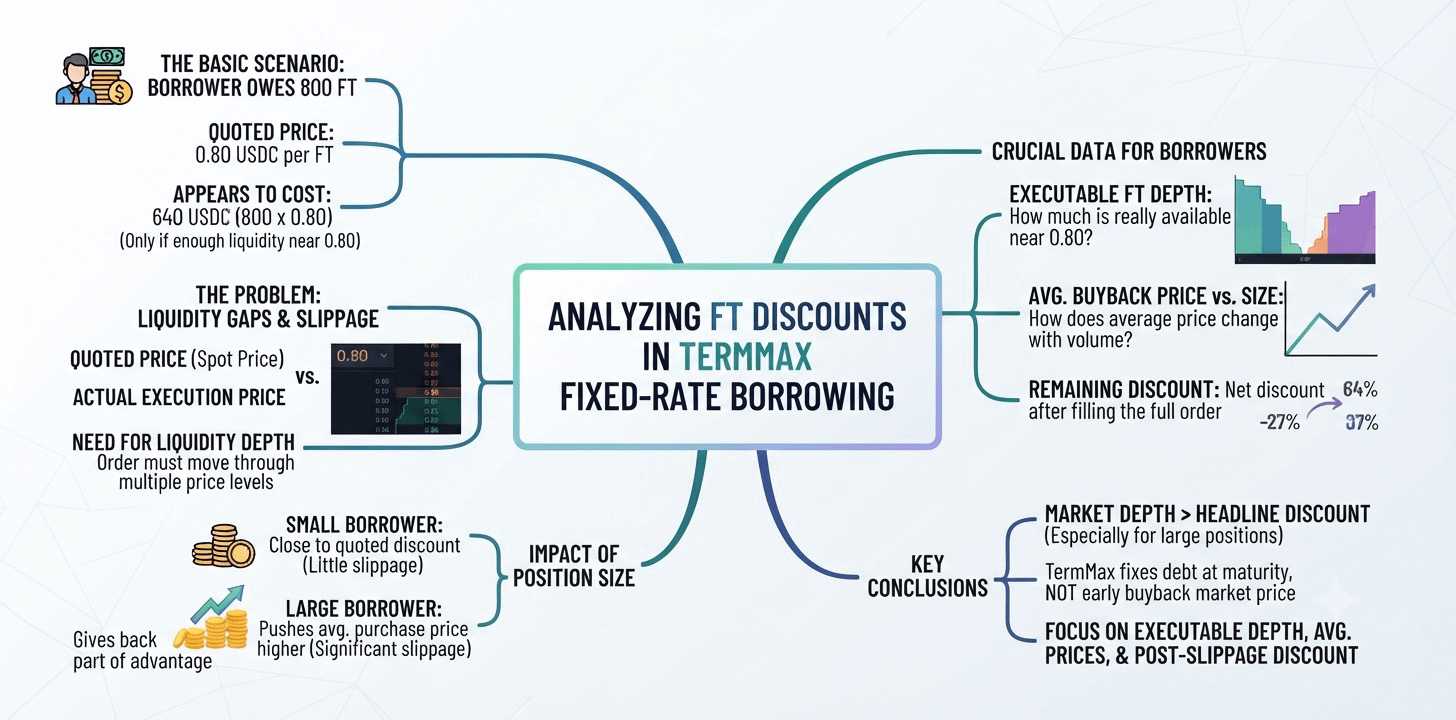
مثال TermMax الواحد جعلني أنظر إلى خصومات FT في أسواق الاقتراض بسعر ثابت بشكل مختلف قليلًا.
قد يكون على المقترض 800 Token بسعر ثابت (FT). إذا كان يتم تسعير FT عند 0.80 USDC، فسيبدو أن شراء الكمية كاملة سيكلف 640 USDC.
لكن ذلك يعتمد فقط إذا كانت هناك كمية كافية من FT متاحة بالقرب من 0.80.
السعر المُدرج يخبرني بمكان تداول السوق. لا يخبرني بما سيكلفه فعليًا شراء 800 FT، خصوصًا إذا كان الأمر يحتاج إلى المرور عبر عدة مستويات من السيولة.
تلك الفجوة تزداد أهمية كلما كبرت قيمة المركز. قد يقترب المقترض الصغير من الخصم المُدرج. وقد يدفع المقترض الأكبر متوسط سعر الشراء إلى الأعلى ويعيد جزءًا من هذه الميزة من خلال الانزلاق (slippage).
ما لا أعرفه بعد هو مدى سرعة حدوث ذلك في أسواق FT الخاصة بـ TermMax.
البيانات المفيدة هي عمق السيولة الكامن خلف السعر المُدرج: مقدار FT المتاح بالقرب من 0.80، وكيف يتغير متوسط سعر الشراء مع الحجم، وكم من الخصم مقارنة بالقيمة الاسمية ما يزال موجودًا بمجرد تعبئة الطلب بالكامل.
هذا يخبرني أكثر من سعر FT الفوري وحده.
يمكن لـ TermMax أن يثبت ما يدين به المقترض عند الاستحقاق. لكنه لا يستطيع تثبيت السعر الذي سيعرضه السوق عندما يحاول هذا المقترض شراء الدين مرة أخرى بشكل مبكر.
بالنسبة للمراكز الأكبر، يجعل ذلك عمق السوق أكثر أهمية من الخصم الظاهر في العنوان.
أنا أراقب عمق FT القابل للتنفيذ، ومتوسط أسعار الشراء عبر أحجام المراكز، وكم من الخصم يبقى بعد الانزلاق.
#termmax @TermMax