#termmax @TermMax
لقد رأيت مضخة على $ONG $ENA و $PEOPLE ، وفهمت أن تجزئة السيولة تعمل تقريبًا مثل وجود المال موزّعًا على عشر محافظ مختلفة عندما تحتاج إلى تنفيذ دفعة واحدة كبيرة.
إن رأس المال موجود.
لكن لا يمكنك استخدامه بكفاءة.
جاءتني هذه الفكرة وأنا أقارن أسواق TermMax في الإصدار V1 مقابل الإصدار V2.
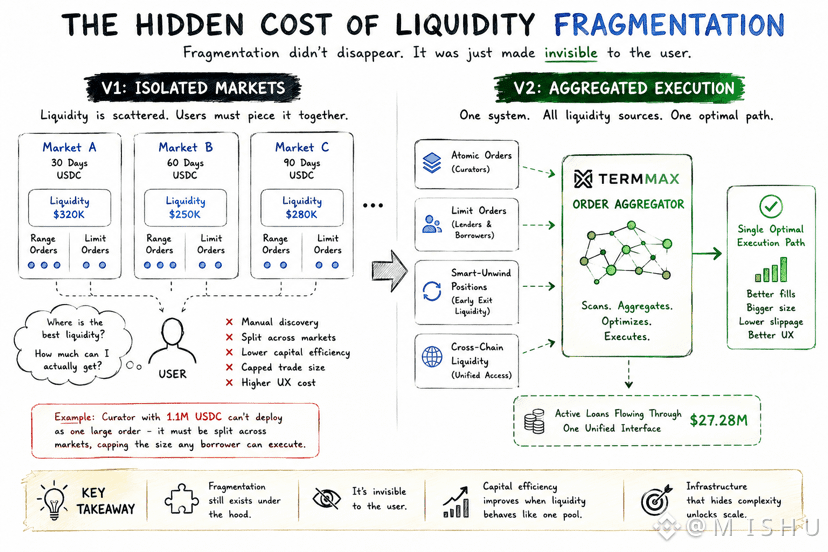
في V1، كانت كل سوق—بغض النظر عن تاريخ الاستحقاق أو نوع الضمان أو السلسلة—تحتفظ بسيولتها المعزولة الخاصة بها. كانت أوامر نطاق المُقيِّم (Curator) تعيش بمعزل عن أوامر حدّ الإقراض والاقتراض، وكان على المستخدمين تجميعها يدويًا للعثور على أفضل تنفيذ.
قد يملك مُقيِّم لديه 1.1M USDC سيولة كافية إجمالًا، ومع ذلك قد يجد المقترض الكبير صعوبة في الوصول إليها في معاملة واحدة، لأن هذا رأس المال كان موزعًا عبر عدة أسواق.
وهذه هي التكلفة الخفية للتجزئة.
ليس عائدًا أقل.
ليس TVL أقل.
بل حدًّا لجودة التنفيذ.
ما لفت انتباهي هو أن TermMax لم يلغِ التجزئة. بل غيّر من الذي يتعين عليه التعامل معها.
يقوم مُجمِّع الأوامر (Order Aggregator) الآن بفحص الأوامر الذرية (atomic)، وأوامر الحدّ، ومراكز الإغلاق الذكي (smart unwind) في الوقت نفسه، ويوجّه عبر جميع مصادر السيولة المتاحة، ويقوم تلقائيًا ببناء مسار تنفيذ واحد.
لا تزال التجزئة موجودة تحت السطح.
لكن المستخدمين لم يعودوا يرونها.
اليوم، ما يقارب 27.28 مليون دولار في قروض نشطة تمر عبر واجهة باتت تشعر بشكل متزايد كطبقة سيولة موحّدة واحدة بدل عشرات الأسواق المنفصلة.
بينما كنت أحتسي الشاي تعرّفت على حقيقة مثيرة للاهتمام: بعض أكثر ترقيات البنية التحتية تأثيرًا لا تخلق سيولة جديدة، بل تجعل السيولة الحالية تتصرف كما لو كانت سوقًا واحدًا.
إذا أصبحت التجزئة غير مرئية تمامًا عبر التوجيه، فهل تم حل المشكلة أم أنها فقط تحوّلت إلى شيء مُجرّد بعيدًا عن الاستخدام المباشر؟