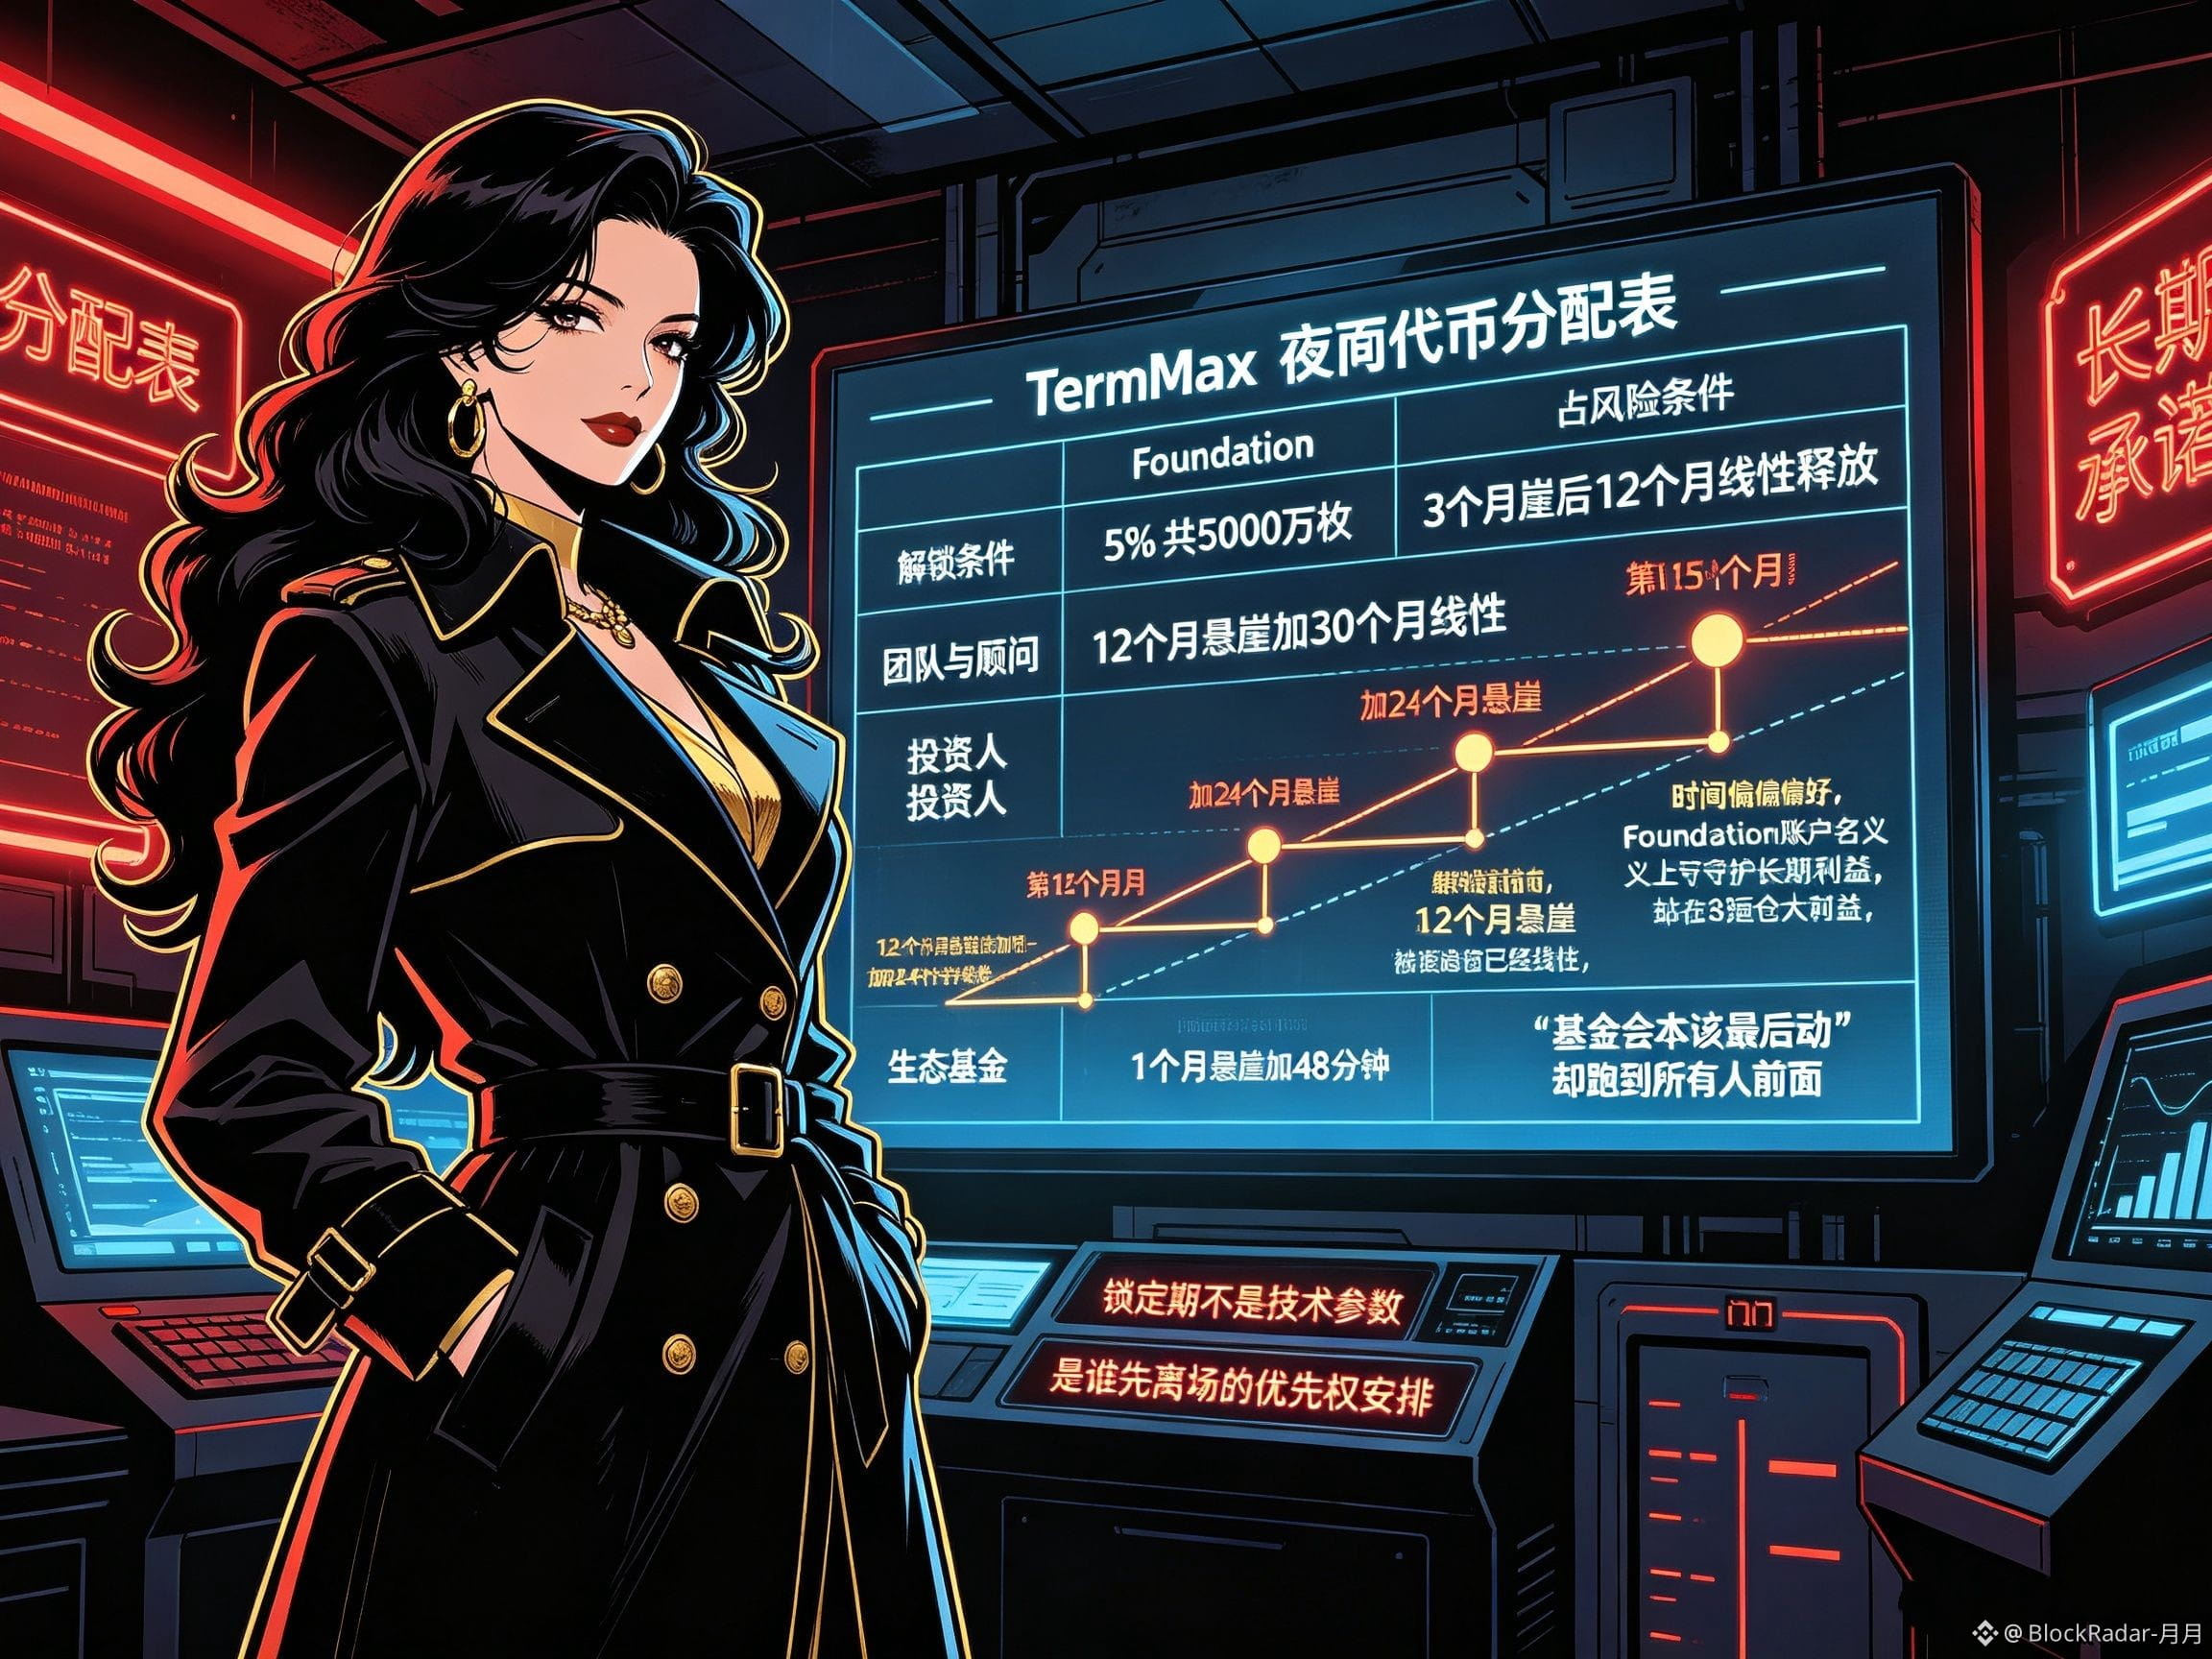
اقلب إلى قسم جدول توزيع التوكنات الخاص بـ @TermMax ، وأول ما جعلني أعبس لم يكن تصميم الآلية، بل اسم «Foundation». في القسم 3.2 تُفرد له نسبة 5%، أي 50 مليون توكن. شروط الإطلاق: منحدر بعد 3 أشهر، ثم تحرير خطي على مدى 12 شهرًا. لو نظرت إليه وحده فلا مشكلة كبيرة، لكن عندما تضعه ضمن كامل الجدول تظهر حدة بصرية بعض الشيء: الفريق والمستشارون لديهم منحدر 12 شهرًا مع تحرير خطي لـ 30 شهرًا، المستثمرون منحدر 12 شهرًا مع تحرير خطي لـ 24 شهرًا، وحتى صندوق البيئة يجب أن يمر بمنحدر شهر واحد مع تحرير خطي على 48 شهرًا للتدرّج. والوحيد الذي «يحرس» مصلحة طويلة الأجل ظاهريًا، أي «مؤسسة» (Foundation)، هو الأسرع ضمن حصص جميع الجهات. في أفضل الأحوال، يمكن تفريغها بالكامل خلال 15 شهرًا فقط.
كلما نظرت أكثر، ازداد اقتناعي بأن هذا الترتيب بحد ذاته هو تسريب لتفضيل زمني. في إصدار التوكنات، ما قيمة فترة القفل كمعلمة تقنية؟ إنها بالأحرى ترتيبات لمن يغادر أولًا بامتياز الأولوية. يُقفل الفريق والمستشارون والمستثمرون لفترات أطول، لكن الـ«Foundation» وحدها مُقفلة لفترة أقصر، ومع ذلك فهي تتولى تحديدًا الجزء الذي لا ينبغي أن يمتلك سيولة—التطوير طويل الأمد والحَوْكمة واستمرارية النظام البيئي. لكن المال الذي ينبغي أن يكون الأثقل حركةً هو الذي حصل على أسرع شروط الخروج. كيف أصبح حساب يفترض أن يتحرك في النهاية هو الذي يسبق الجميع؟ #TermMax
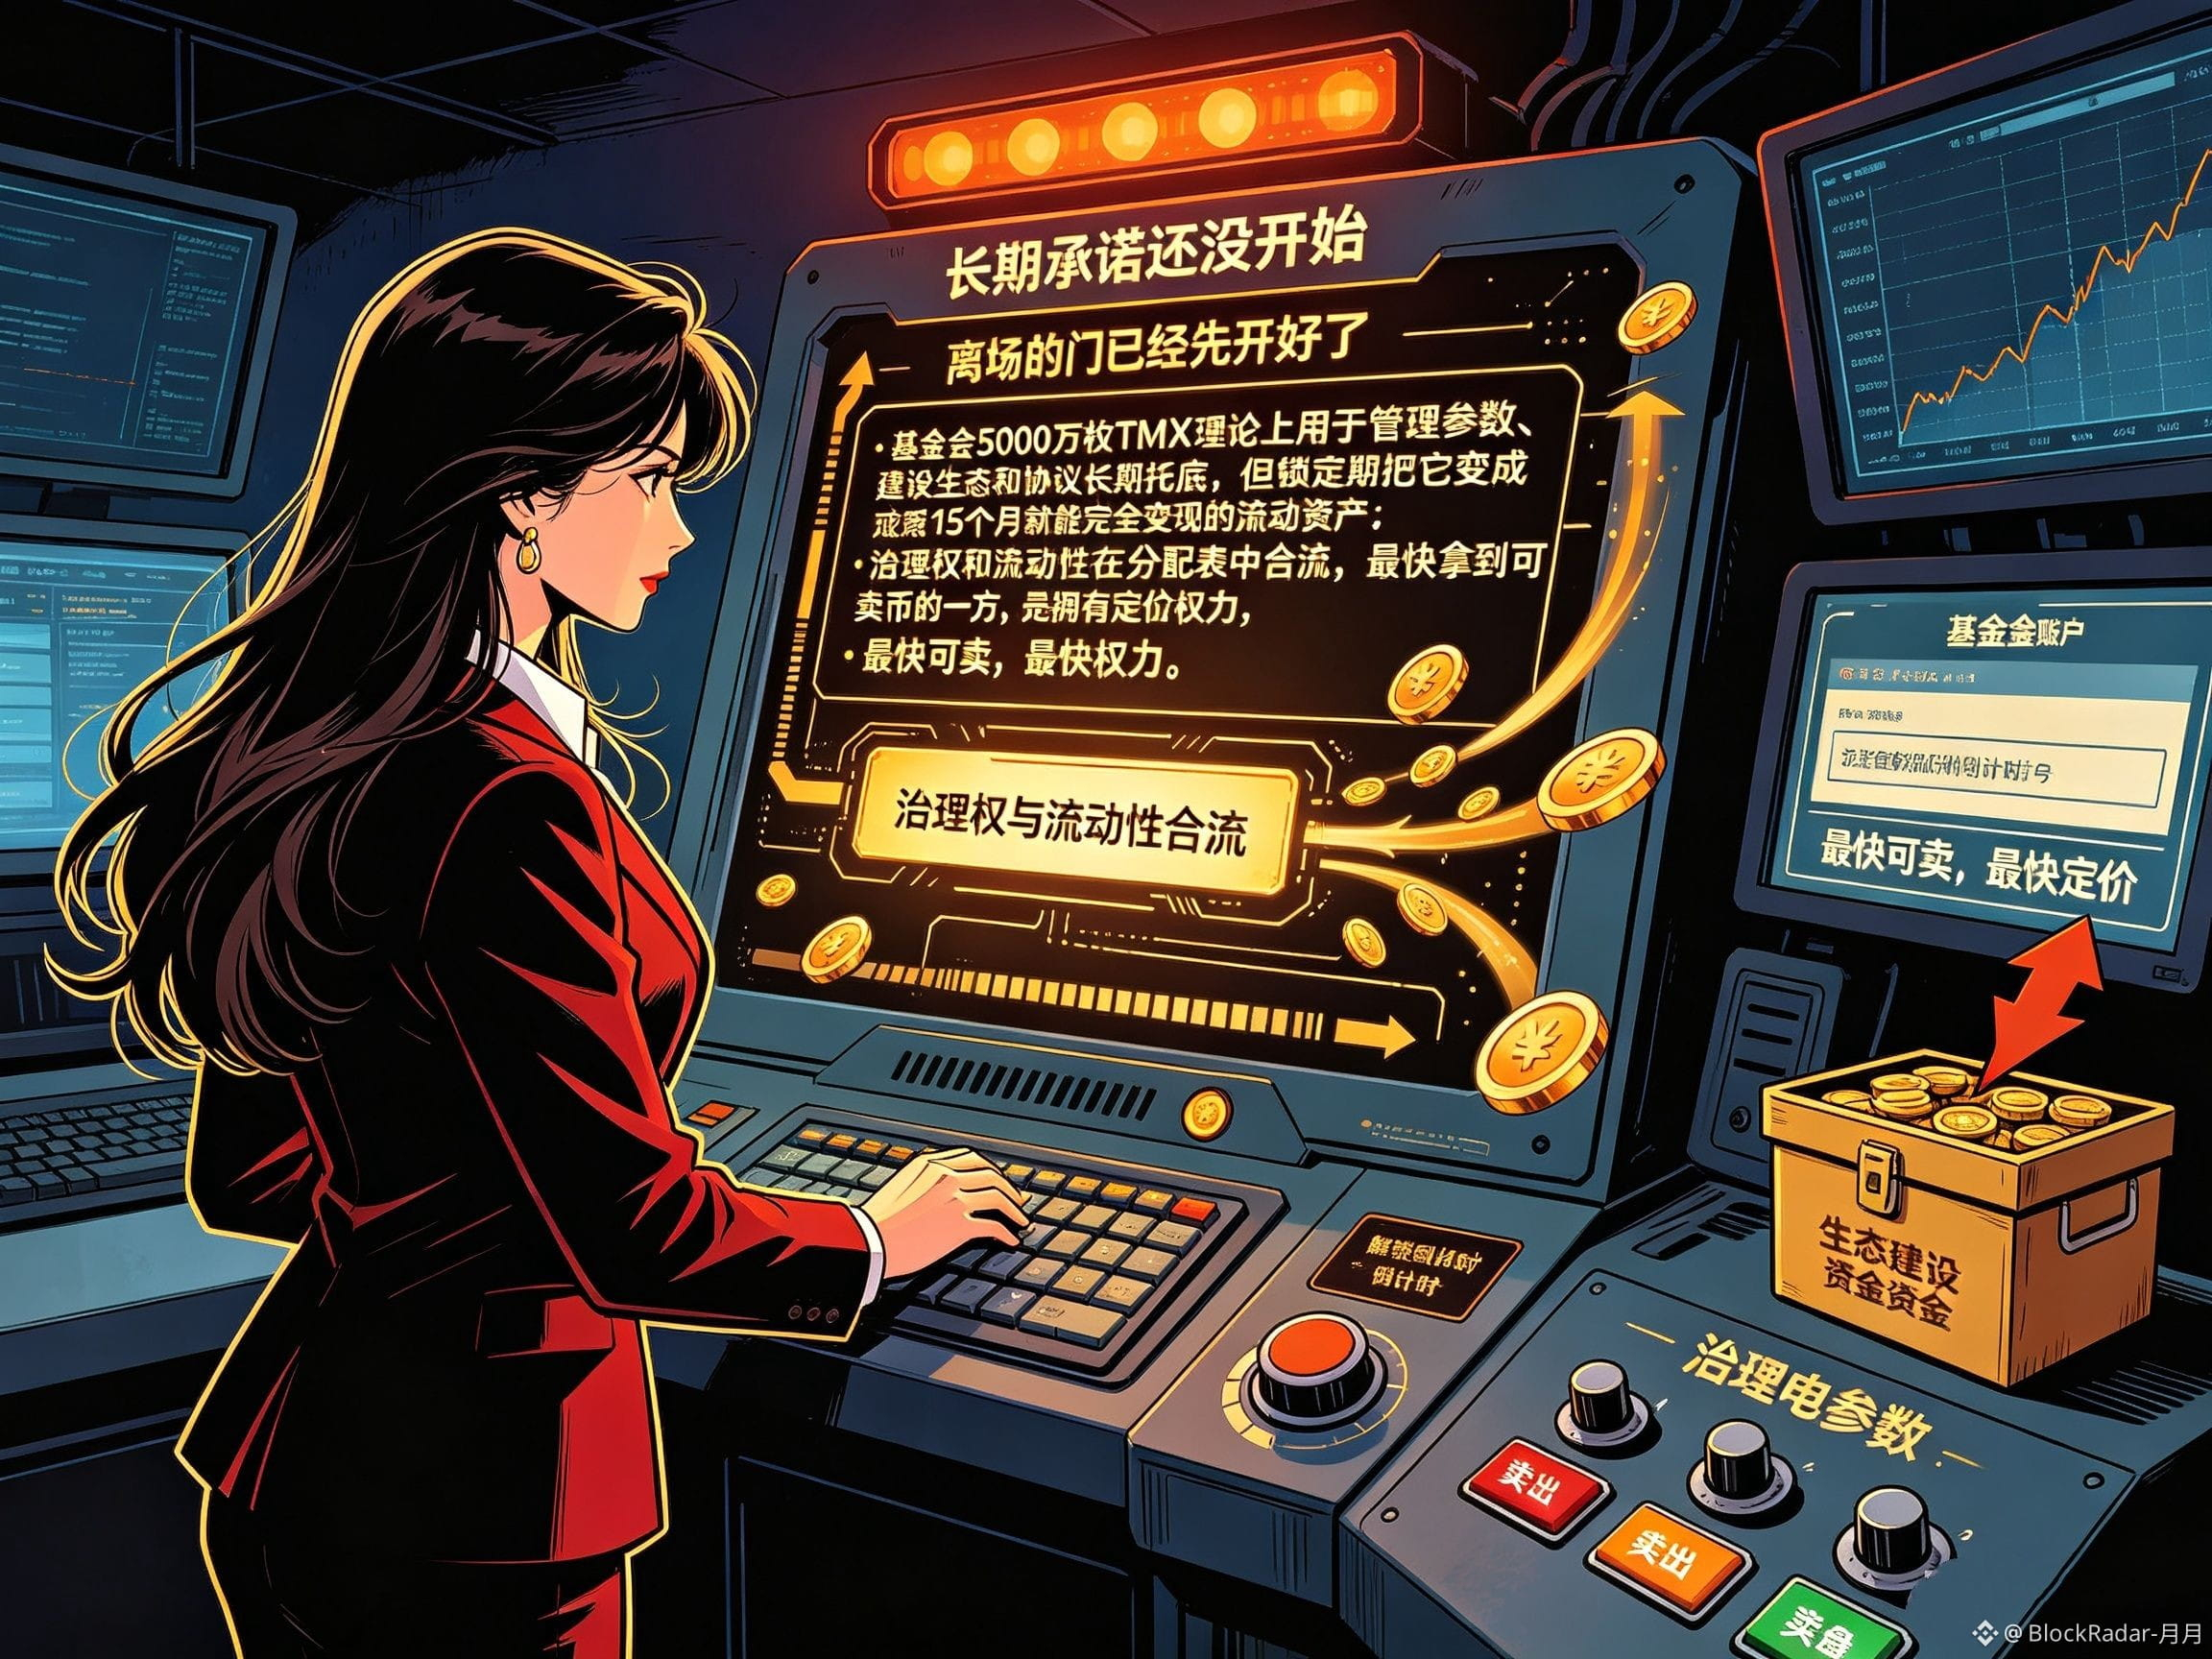
دور TMX هنا يستحق تفكيرًا أشد. فمن الناحية الاسمية، هو يُعتبر حاملاً لتوكنات الحوكمة، و50 مليون توكن لدى المؤسسة—نظريًا—كان يجب أن تُستخدم لإدارة المعلمات وبناء النظام البيئي، لضمان استقرار تشغيل البروتوكول على المدى الطويل. لكن تحويل فترة القفل يجعلها أصلًا سائلًا يمكن تحويله بالكامل إلى نقد في الشهر الخامس عشر. في هذا التوزيع، تكاد حقوق الحوكمة والسيولة تتلاقي: من يحصل أولًا على التوكنات التي يمكن بيعها، يمتلك أولًا أيضًا السلطة التي تسمح بتسعيرها. بمعنى آخر، لم يبدأ الالتزام طويل الأمد بعد، لكن باب الخروج تم فتحه مسبقًا.
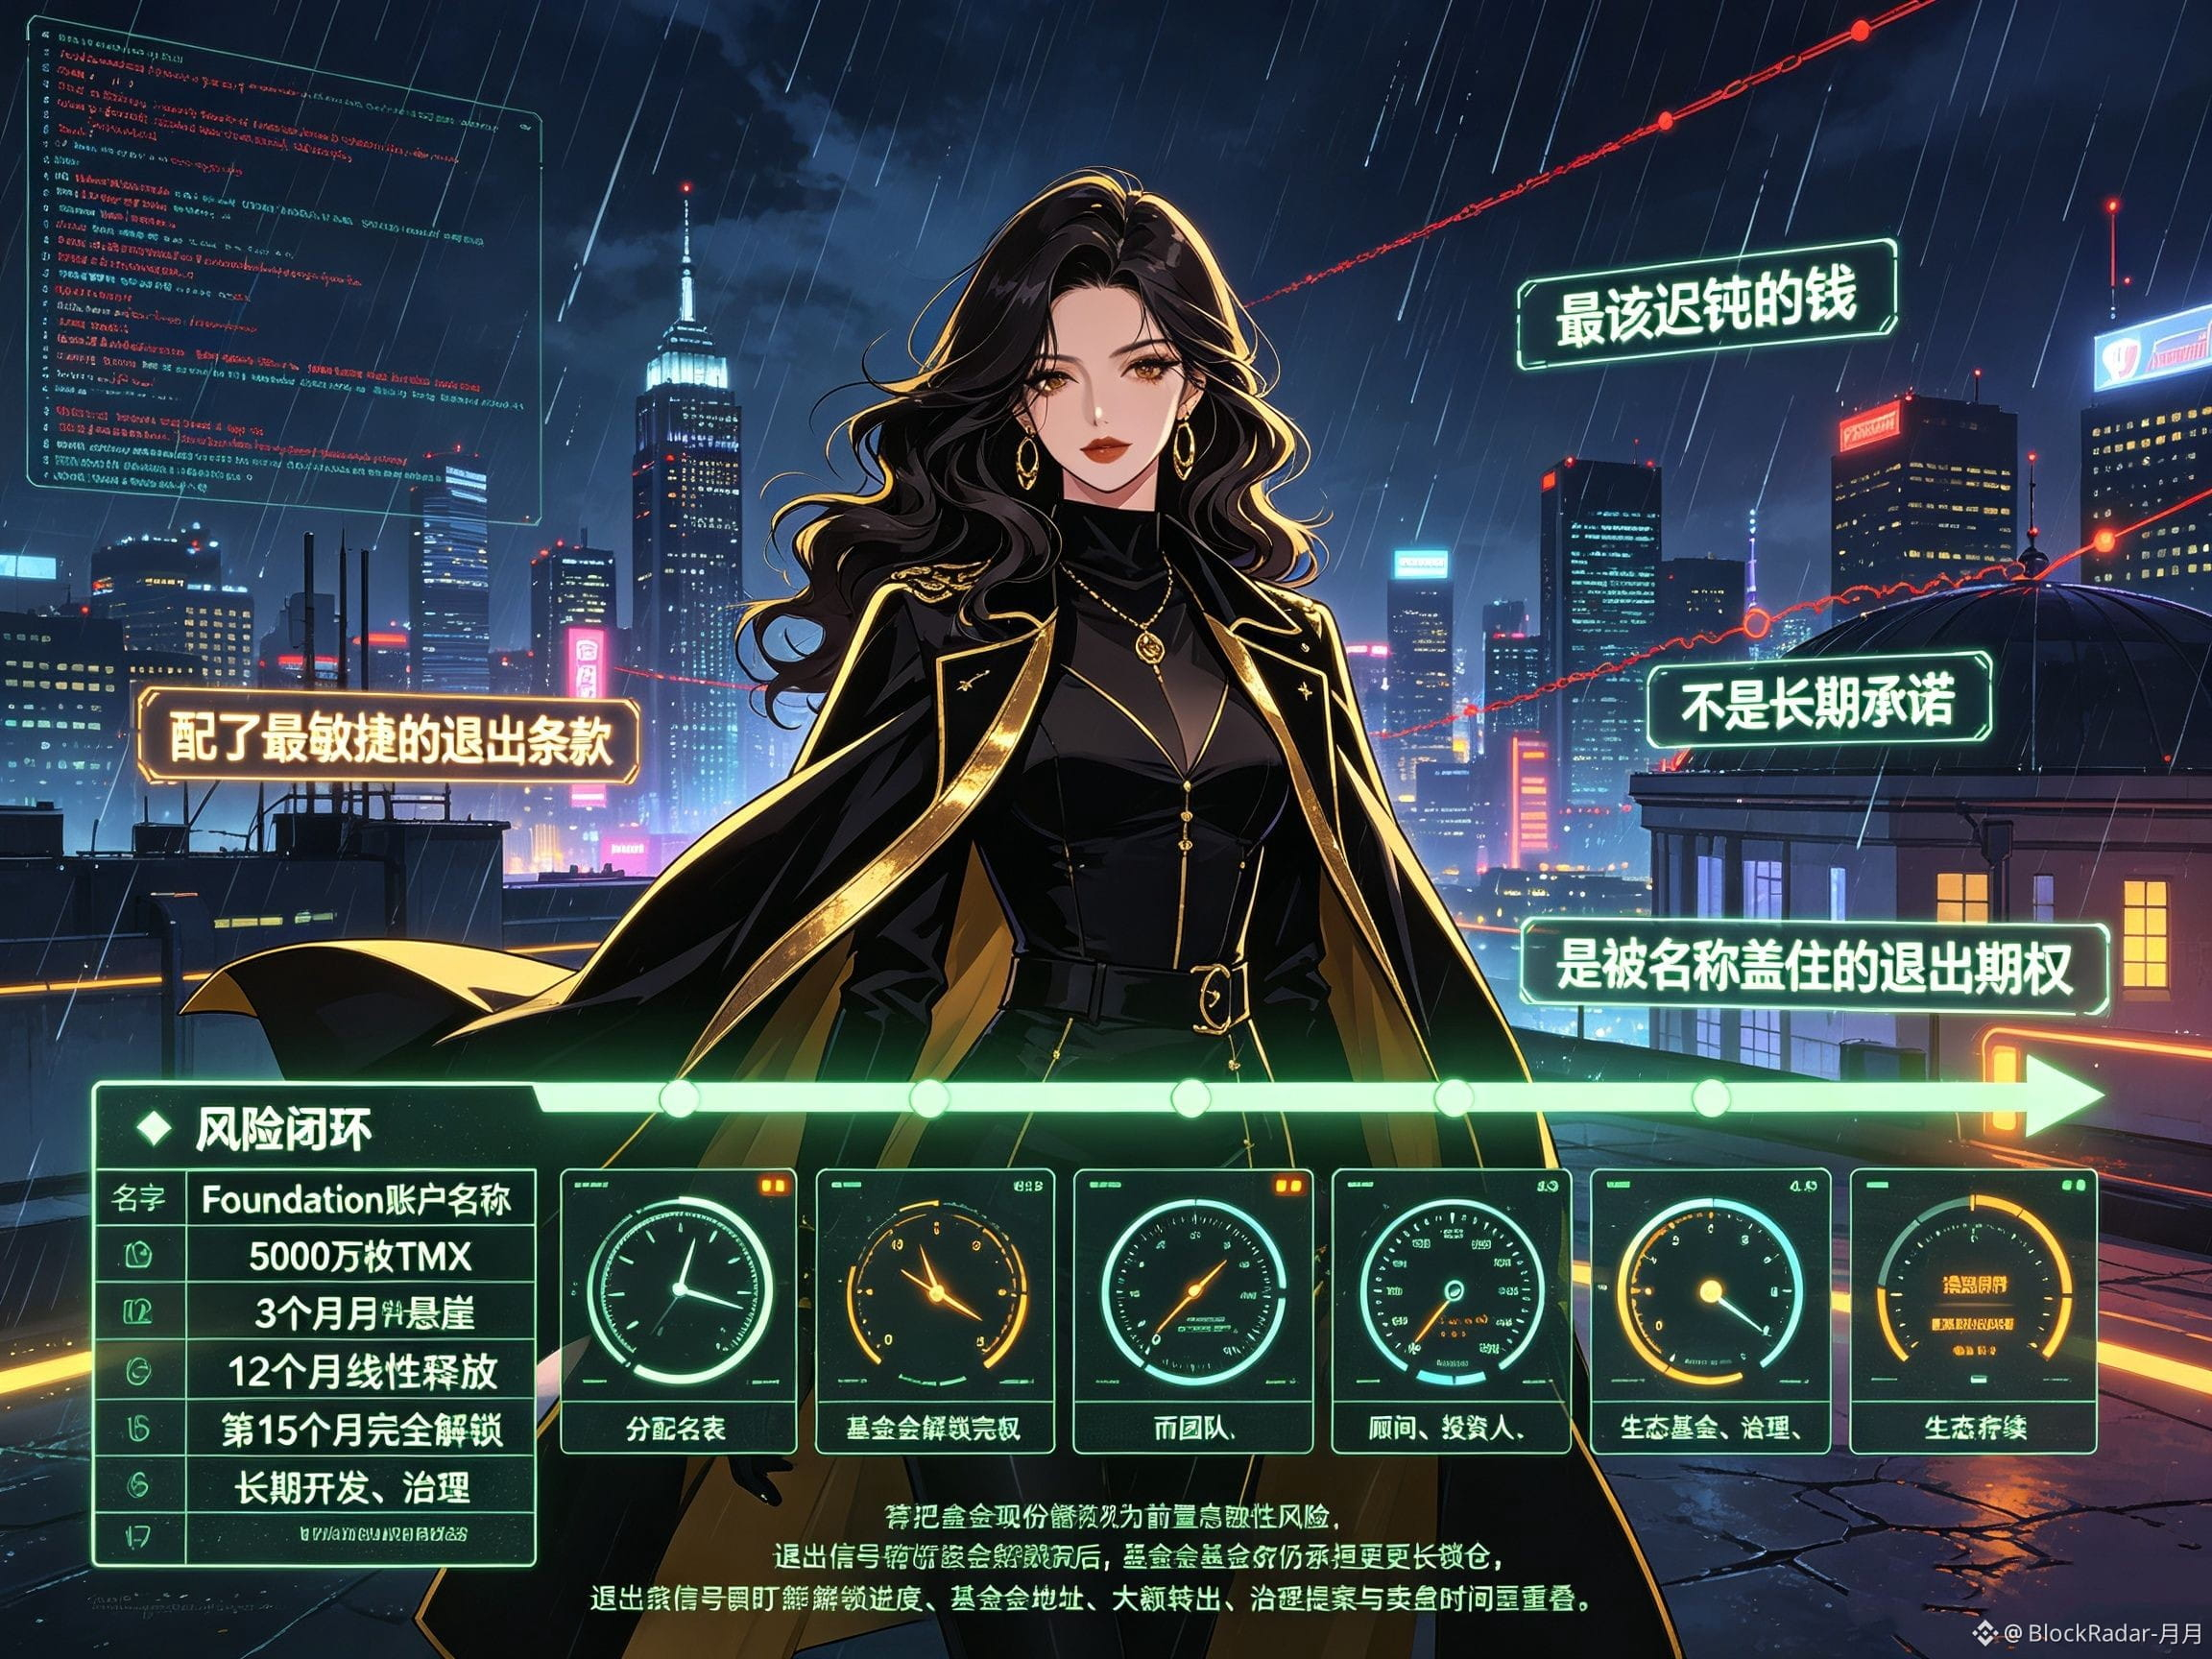
لذلك، ما الاسم الذي يُكتب في جدول التوزيع لا يستطيع أن يُخفي محور الزمن. إذا انتهت صلاحية الإطلاق لحساب يحمل اسم Foundation قبل أن ينتهي إطلاق الجميع، فلن نرى التزامًا طويل الأمد، بل سنرى خيار خروجٍ مُقدّمًا ومغطى بالاسم. فهل ما زال بإمكانك تسميته مؤسسة (Foundation)؟
كلما نظرت أكثر، ازداد اقتناعي بأن هذا الترتيب بحد ذاته هو تسريب لتفضيل زمني. في إصدار التوكنات، ما قيمة فترة القفل كمعلمة تقنية؟ إنها بالأحرى ترتيبات لمن يغادر أولًا بامتياز الأولوية. يُقفل الفريق والمستشارون والمستثمرون لفترات أطول، لكن الـ«Foundation» وحدها مُقفلة لفترة أقصر، ومع ذلك فهي تتولى تحديدًا الجزء الذي لا ينبغي أن يمتلك سيولة—التطوير طويل الأمد والحَوْكمة واستمرارية النظام البيئي. لكن المال الذي ينبغي أن يكون الأثقل حركةً هو الذي حصل على أسرع شروط الخروج. كيف أصبح حساب يفترض أن يتحرك في النهاية هو الذي يسبق الجميع؟ #TermMax
دور TMX هنا يستحق تفكيرًا أشد. فمن الناحية الاسمية، هو يُعتبر حاملاً لتوكنات الحوكمة، و50 مليون توكن لدى المؤسسة—نظريًا—كان يجب أن تُستخدم لإدارة المعلمات وبناء النظام البيئي، لضمان استقرار تشغيل البروتوكول على المدى الطويل. لكن تحويل فترة القفل يجعلها أصلًا سائلًا يمكن تحويله بالكامل إلى نقد في الشهر الخامس عشر. في هذا التوزيع، تكاد حقوق الحوكمة والسيولة تتلاقي: من يحصل أولًا على التوكنات التي يمكن بيعها، يمتلك أولًا أيضًا السلطة التي تسمح بتسعيرها. بمعنى آخر، لم يبدأ الالتزام طويل الأمد بعد، لكن باب الخروج تم فتحه مسبقًا.
لذلك، ما الاسم الذي يُكتب في جدول التوزيع لا يستطيع أن يُخفي محور الزمن. إذا انتهت صلاحية الإطلاق لحساب يحمل اسم Foundation قبل أن ينتهي إطلاق الجميع، فلن نرى التزامًا طويل الأمد، بل سنرى خيار خروجٍ مُقدّمًا ومغطى بالاسم. فهل ما زال بإمكانك تسميته مؤسسة (Foundation)؟