


خلال مسيرة استثمارية في السندات امتدت لأربعين عامًا لدى سكوت كولبرت (Scott Colbert)، نادرًا ما شعر بالحاجة إلى إجراء تعديلات كبيرة على استراتيجيته. لكنه يقول إن الوقت الراهن هو اللحظة الحاسمة من هذا النوع. يعمل كولبرت في بنك الأعمال في مدينة كلَيْتون بولاية ميزوري، حيث يشغل منصب مدير الدخل الثابت، ويدير أصولًا بحجم 28 مليار دولار. وهو لا يتوقع أن تغطي الغيوم الاقتصادية الآفاق—بل يتوقع على العكس أن يتسارع نمو الاقتصاد خلال الأشهر المقبلة. المشكلة تكمن في أن أسعار ديون الشركات مرتفعة حاليًا جدًا، وأن هامش الخطأ يكاد يكون معدومًا، إلى درجة أن العائد المحتمل لم يعد كافيًا لتعويض المخاطر التي تتحملها هذه الاستثمارات.
إن السندات الصادرة عن شركات أميركية كبرى مثل AT&T (T.US) وجيه بي مورغان (JPM.US) وأمازون (AMZN.US) لا تتجاوز عوائدها عوائد سندات الخزانة الأميركية إلا بنحو 0.8 نقطة مئوية، وهو مستوى من العلاوة يقترب من أدنى مستوى سجله قبل نحو ثلاثين عامًا في وقت سابق من هذا العام. وهذا يعني أن اتساع الفارق الائتماني بنحو 12 نقطة أساس فقط سيكون كافيًا لمحو العائد الإضافي لهذه السندات مقارنة بسندات الخزانة على مدى عام كامل.
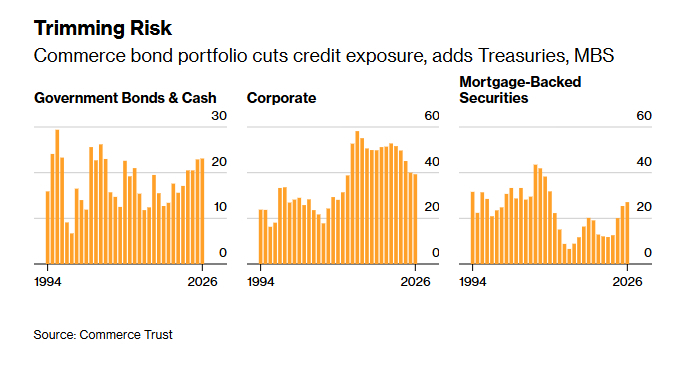
هذا أحد الأسباب التي دفعت كولبيرت إلى خفض انكشافه على سندات الشركات ذات التصنيف الائتماني إلى أدنى مستوى له منذ عام 2012. وفي الوقت نفسه، رفع نسبة تخصيصه للأصول الأكثر أمانًا في سوق الدخل الثابت، مثل سندات الخزانة الأميركية وسندات الوكالات الحكومية والنقد، إلى أعلى مستوى منذ عام 2005.
كولبيرت، البالغ من العمر 65 عامًا، يدير صندوق Commerce Bond Fund الذي تبلغ قيمته 1.1 مليار دولار منذ عام 1994، وهو أقدم مدير صندوق من حيث مدة الخدمة ضمن الصناديق المماثلة المصنفة من مورنينغستار. ويقول: "الفرص في السوق قليلة جدًا. والعائد الذي أحصل عليه مقابل المخاطر التي أتحملها هو الأدنى منذ بدأت مسيرتي."
ولم يحقق هذا التعديل حتى الآن عائدًا ملحوظًا. فمنذ بداية العام، تراجع المؤشر الإجمالي لسندات الخزانة الأميركية بنحو 0.1%، وهو أداء أضعف قليلًا من سندات الشركات والسوق الثابتة ككل، وذلك لأن المخاوف من التضخم والعجز دفعت العوائد طويلة الأجل إلى الاقتراب من أعلى مستوياتها منذ عقدين. ولتخفيف الضغط، أعلن وزير الخزانة الأميركي سكوت بيسنت يوم الأربعاء على نحو مفاجئ عن زيادة عمليات إعادة شراء سندات الخزانة طويلة الأجل.
ومع ذلك، تحلى كولبيرت بالصبر — فقد تفوق صندوقه على 94% من الصناديق المماثلة خلال السنوات الخمس عشرة الماضية. وقد ظل يخفض المخاطر تدريجيًا منذ فترة ليست بالقصيرة. وتُظهر أحدث البيانات أنه حتى نهاية يونيو، انخفضت حصة سندات الشركات في صناديقه المشتركة وحساباته المنفصلة إلى 39%، بعد أن كانت نحو 53% في عام 2021.
وفي الوقت نفسه، ارتفعت حصة سندات الخزانة والنقد من أقل من 16% قبل خمس سنوات إلى 23%. أما الأوراق المالية المدعومة بالرهن العقاري (MBS) التي تأتي مدعومة جزئيًا بضمانات حكومية، فقد تضاعفت حصتها خلال الفترة نفسها بأكثر من مرة، لتصل إلى 27%.
وأدت إعادة الميل نحو الأصول الأعلى جودة إلى رفع متوسط التصنيف الائتماني لمحفظته من A+ إلى AA-، وهو أعلى مستوى في تاريخها.
تأتي هذه إعادة التخصيص في وقت اندفع فيه المستثمرون إلى سوق السندات الائتمانية، مدفوعين بجاذبية العوائد المطلقة المرتفعة على نحو نادر منذ الأزمة المالية، إلى جانب استمرار مرونة الاقتصاد. وقد دفعت هذه التدفقات الهامش السعري لسندات الشركات مقابل سندات الخزانة إلى مزيد من الانخفاض، مقتربًا من أضيق مستوى له منذ عام 1997، حتى مع قيام شركات التكنولوجيا بإصدار كميات كبيرة من الديون لتمويل الاستثمار في الذكاء الاصطناعي (AI)، مما أدى إلى طفرة في المعروض.
ويقول كولبيرت: "إذا كان هناك وقت ينبغي فيه خفض المخاطر بشكل معتدل، فهو الآن — لأنك تتخلى عن أقل قدر من العوائد."
ومن الناحية التاريخية، ظل كولبيرت يتحمل مخاطر ائتمانية أعلى من المؤشر المرجعي — وهو مؤشر بلومبرغ للسندات الأميركية الإجمالية. وحتى بعد التخفيضات الأخيرة، لا يزال انكشافه على سندات الشركات أعلى بنحو 15 نقطة مئوية من المؤشر المرجعي، الذي تهيمن عليه سندات الخزانة.
لذلك، فإن خفض المراكز هذه المرة ليس رهانًا على تباطؤ الاقتصاد، بل هو استراتيجية لإدارة المخاطر.
واعترف كولبيرت قائلًا: "إذا انهار السوق فعلًا، فسأتعرض أنا أيضًا للخسارة. لذا لا أتمنى أن يحدث ذلك. لكن على الهامش، لم أعد أرغب في تحمل ما كنت أتحمله من مخاطر."
"مخاوف من فقاعة الذكاء الاصطناعي"
أحد المخاطر التي يراقبها كولبيرت عن كثب هو سوق الأسهم.
وقد دفعت موجة الذكاء الاصطناعي القيمة السوقية الإجمالية للأسهم الأميركية إلى نحو 82 تريليون دولار، أي ما يعادل أكثر من 250% من حجم الاقتصاد الأميركي — بزيادة تقارب 100 نقطة مئوية عن ذروة فقاعة الإنترنت.
ولا يعتقد كولبيرت أن موجة الذكاء الاصطناعي — التي يسميها "فقاعة" — ستنفجر قريبًا. لكنه يخشى أن يؤدي أي اضطراب في سوق الأسهم إلى التأثير في إنفاق المستهلكين، وهو ما يعتمد بدوره على ارتفاع الثروة الأسرية.
كان كولبيرت في الأصل صاحب خلفية في الهندسة النووية، ودخل قطاع الاستثمار عام 1986 عندما عمل لدى Armco Steel، إحدى أكبر شركات صناعة الصلب في الولايات المتحدة آنذاك، وكان مسؤولًا عن إدارة استثمارات السندات لصندوق تقاعد الشركة.
ويتذكر قائلًا: "عندما وصلت إلى المنصب، قالوا لي: 'سنترك جانب الأسهم لأذكياء شيكاغو ونيويورك ولندن ليديروه. أما السندات، فبإمكان أي هاوٍ أن يديرها.' — وأنا كنت ذلك 'الهاوي'."
لكن توقيت دخوله إلى المجال كان مثاليًا. ففي ذلك الوقت، كان بول فولكر يعمل على كبح التضخم، ما أطلق سوقًا صاعدة في السندات استمرت لعقود. وفي عام 1993، انضم كولبيرت إلى Commerce Bank، وتولى في العام التالي إدارة Commerce Bond Fund.
وعلى عكس بعض المستثمرين الذين يراهنون على اتجاه أسعار الفائدة، أبقى مدة استحقاق محفظته (وهي مقياس لمخاطر أسعار الفائدة) عند مستوى قريب من المؤشر المرجعي. وبدلًا من ذلك، يسعى إلى تحقيق عوائد إضافية عبر منتجات الفارق الائتماني مثل سندات الشركات والأوراق المالية المدعومة بالرهن العقاري والأوراق المالية المدعومة بالأصول.
وقد واصلت هذه الاستراتيجية تحقيق أداء قوي ومستقر. ففي السنوات الخمس عشرة الماضية، بلغ العائد السنوي للصندوق 2.5%، متجاوزًا المؤشر المرجعي بفارق كبير.
قال كولبيرت إن بيئة السوق الحالية تذكره بفقاعة الإنترنت في أواخر التسعينيات. ففي ذلك الوقت، وبعد تحذير رئيس مجلس الاحتياطي الفيدرالي آنذاك آلان غرينسبان من "الوفرة غير العقلانية" في عام 1996، تراجعت الأسهم لفترة وجيزة ثم واصلت الصعود لسنوات عدة.
ويخلص كولبيرت إلى أن الدرس هو أن التقييمات المرتفعة قد تستمر لفترة أطول بكثير مما يتوقعه المستثمرون، ولذلك فإن تحديد نقطة انعطاف السوق بدقة يكاد يكون مستحيلًا. وبدلًا من المراهنة على التوقيت، من الأفضل خفض المخاطر بهدوء عندما تكون تكلفة التعديل منخفضة.
وقال: "عندما تكون الأمور كلها في صالحك، أفضل أن أضغط قليلًا على الفرامل. لا ينبغي أن أكون جشعًا."