كنت أراجع صفحة رسوم TermMax بينما كان السوق هادئًا، وكان هناك سطر واحد يلفت انتباهي باستمرار: رسم إقراض بنسبة 2%. كان ردي الأول بسيطًا: 2% من المبلغ الأساسي تبدو مكلفة.
لذا جلست بالفعل مع المعادلة. هذا ليس ما تفرضه TermMax.
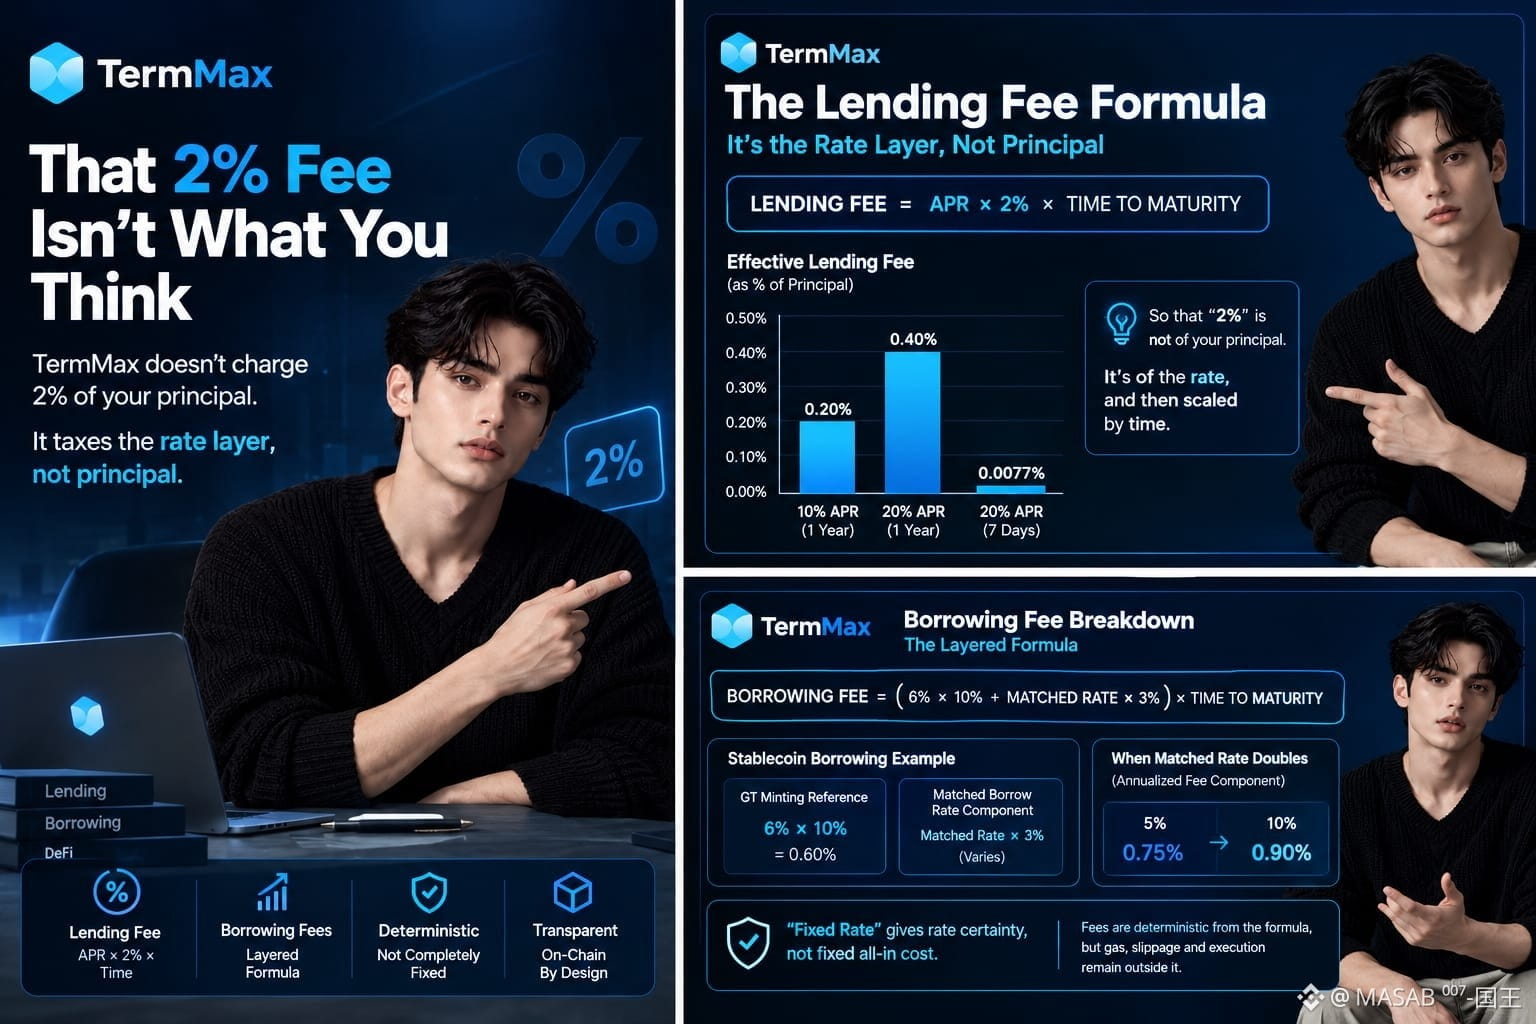
معدل رسم الإقراض يساوي: APR × 2% × مدة الاستحقاق. عند 10% APR لمدة سنة، تكون الرسوم الفعلية 0.20% من مبلغ الإقراض. وعند 20% APR تصبح 0.40%. بالنسبة لقرض مدته سبعة أيام عند 20% APR، لا تتجاوز حوالي 0.0077% من المبلغ الأساسي.
هذا الفرق مهم.
TermMax تفرض ضريبة على طبقة المعدل، وليس على المبلغ الأساسي بنسبة النشرة الرئيسية.
الاقتراض أكثر طبقات. بالنسبة للـ stablecoins، تجمع الصيغة الموثّقة بين معدل مرجعي لإصدار GT بنسبة 6% × 10% مع معدل الاقتراض المطابق × 3%، ثم تُقسِّم/تُسعِّر كليهما حسب مدة الاستحقاق. إذا تضاعف المعدل المطابق من 5% إلى 10%، ترتفع مكوّن الرسوم السنوية من 0.75% إلى 0.90% قبل إجراء ضبط/تعديل الوقت.
لذا فإن عبارة “السعر الثابت” تعطي يقينًا بشأن المعدل، وليس تكلفة إجمالية ثابتة. الرسوم محسوبة بشكل حتمي من المعادلة، لكن الغاز وسعر الانزلاق والتنفيذ يظلون خارجها.
العلامة تبقى مفتوحة. الآن تبدو تلك الـ 2% مختلفة تمامًا.
#termmax @TermMax