هناك شيء واحد يلفت انتباهي في TermMax، وهو بروتوكول لا مركزي للإقراض والاقتراض بسعر ثابت، وهو كيف يعزل نموذج أمانه الأسواق الفردية.
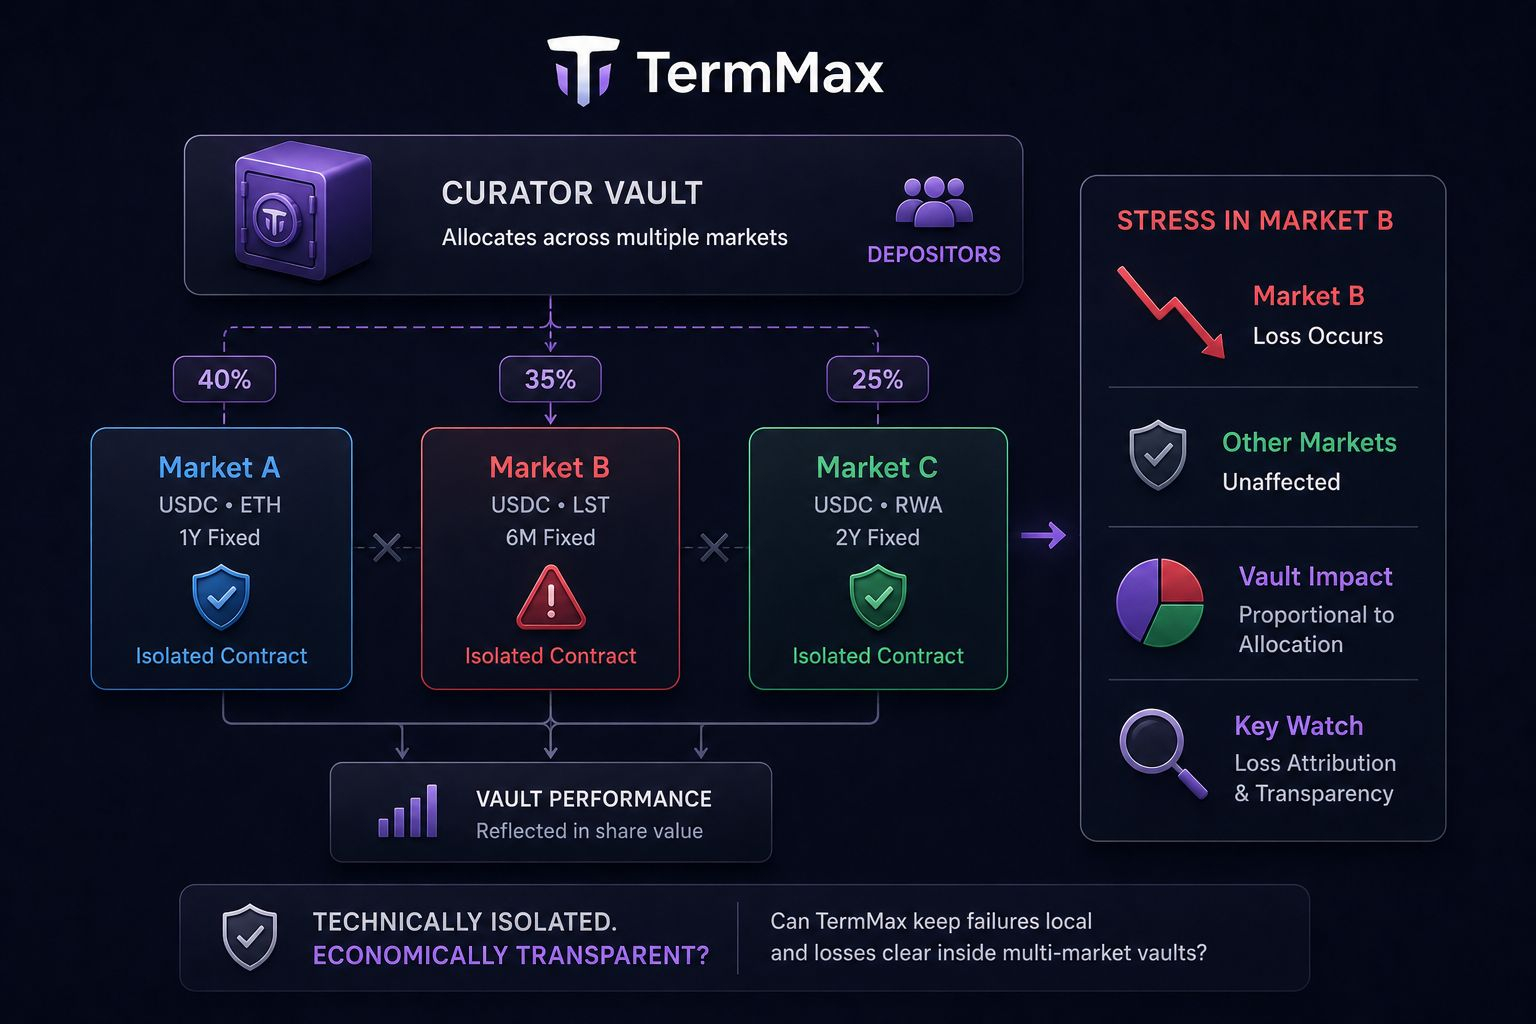
تعمل كل سوق في TermMax من خلال عقدها الخاص. إذا حدث خطأ في إحدى الأسواق، فإن الفكرة هي منع تلقائيًا انتقال هذه المشكلة إلى العقود خلف الأسواق الأخرى.
هذه حدود ذات معنى، خصوصًا عندما يمكن أن تحمل الأصول المضمونة وأصول الديون والاستحقاقات المختلفة ملفات تعريف مخاطر مختلفة جدًا.
لكن المستخدمين لا يتعرضون دائمًا لتلك الأسواق واحدًا تلو الآخر.
يمكن لمحفظة مُشرف TermMax أن تقع في الأعلى فوق عدة أسواق مُدرجة في القائمة المسموح بها تشترك في نفس رمز الدين وتقوم بتخصيص رأس مال المودعين عبرها. لذا يمكن للأسواق أن تظل معزولة تقنيًا عن بعضها البعض بينما تظل مكاسبها وخسائرها تغذي نفس مركز المحفظة.
إذا تعرضت إحدى الأسواق الأساسية لضغط، فلا يتعين أن تفشل عقود الأسواق الأخرى حتى يتكبد المودع عبر المحفظة خسارة.
ما لا أعرفه بعد هو ما إذا كانت تلك الخسارة تبقى منسوبة بشكل واضح إلى السوق التي تسببت فيها، أم ما إذا كان أسلوب إدارة المحفظة للمراكز يمكن أن يجعل الحد الاقتصادي أصعب في تتبعه من جانب المودع.
وهنا تكمن الأدلة الأقوى.
إذا استطاعت محفظة تمتد عبر عدة أسواق أن تُظهر أن الخسائر تظل شفافة ومتوافقة إلى حد كبير مع رأس المال المُخصص للسوق المتعرضة لضغط، فحينها يكون TermMax قد حافظ على حد اقتصادي ذي معنى حتى مع امتداد المحفظة عبر عدة أسواق معزولة.
سأتعلم المزيد من نسب الخسائر الواضحة سوقًا بسوق تحت الضغط، أكثر من التعويل على بنية العزل وحدها.
السؤال هو ما إذا كان بإمكان TermMax إبقاء حالات الفشل محلية تقنيًا، مع الحفاظ أيضًا على خسائر المودعين واضحة اقتصاديًا ومحدودة داخل المحافظ متعددة الأسواق.
أنا أراقب نسبة الخسائر على مستوى المحفظة، وأوزان التخصيص، وكيف يظهر ضغط السوق المفرد في القيمة السوقية لحصص المحفظة.
@TermMax #TermMax $BTW $ACE $PORTAL
تعمل كل سوق في TermMax من خلال عقدها الخاص. إذا حدث خطأ في إحدى الأسواق، فإن الفكرة هي منع تلقائيًا انتقال هذه المشكلة إلى العقود خلف الأسواق الأخرى.
هذه حدود ذات معنى، خصوصًا عندما يمكن أن تحمل الأصول المضمونة وأصول الديون والاستحقاقات المختلفة ملفات تعريف مخاطر مختلفة جدًا.
لكن المستخدمين لا يتعرضون دائمًا لتلك الأسواق واحدًا تلو الآخر.
يمكن لمحفظة مُشرف TermMax أن تقع في الأعلى فوق عدة أسواق مُدرجة في القائمة المسموح بها تشترك في نفس رمز الدين وتقوم بتخصيص رأس مال المودعين عبرها. لذا يمكن للأسواق أن تظل معزولة تقنيًا عن بعضها البعض بينما تظل مكاسبها وخسائرها تغذي نفس مركز المحفظة.
إذا تعرضت إحدى الأسواق الأساسية لضغط، فلا يتعين أن تفشل عقود الأسواق الأخرى حتى يتكبد المودع عبر المحفظة خسارة.
ما لا أعرفه بعد هو ما إذا كانت تلك الخسارة تبقى منسوبة بشكل واضح إلى السوق التي تسببت فيها، أم ما إذا كان أسلوب إدارة المحفظة للمراكز يمكن أن يجعل الحد الاقتصادي أصعب في تتبعه من جانب المودع.
وهنا تكمن الأدلة الأقوى.
إذا استطاعت محفظة تمتد عبر عدة أسواق أن تُظهر أن الخسائر تظل شفافة ومتوافقة إلى حد كبير مع رأس المال المُخصص للسوق المتعرضة لضغط، فحينها يكون TermMax قد حافظ على حد اقتصادي ذي معنى حتى مع امتداد المحفظة عبر عدة أسواق معزولة.
سأتعلم المزيد من نسب الخسائر الواضحة سوقًا بسوق تحت الضغط، أكثر من التعويل على بنية العزل وحدها.
السؤال هو ما إذا كان بإمكان TermMax إبقاء حالات الفشل محلية تقنيًا، مع الحفاظ أيضًا على خسائر المودعين واضحة اقتصاديًا ومحدودة داخل المحافظ متعددة الأسواق.
أنا أراقب نسبة الخسائر على مستوى المحفظة، وأوزان التخصيص، وكيف يظهر ضغط السوق المفرد في القيمة السوقية لحصص المحفظة.
@TermMax #TermMax $BTW $ACE $PORTAL