أتساءل باستمرار ما إذا كانت “السيولة الخاملة” حقًا خاملة بينما لا يزال ذلك رأس المال يحقق عائدًا في مكان آخر.
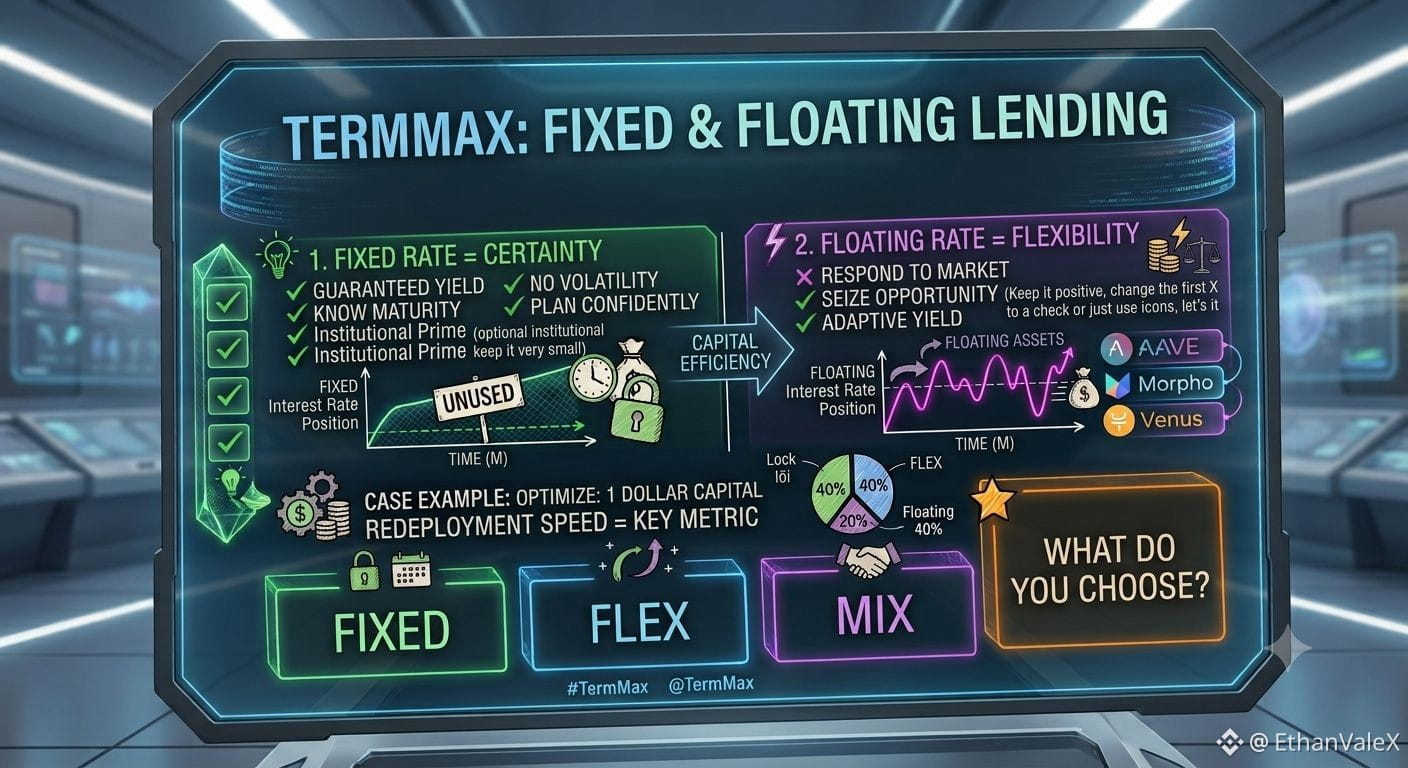
وهذا ما لفت انتباهي مع @TermMax Idle Fund Deployment.
في سوق إقراض نمطي، ينتظر رأس المال مقترضًا. إذا لم تكن هناك طلبات، يمكن أن تبقى تلك السيولة غير مستخدمة حتى تلوح الفرصة التالية. رأس المال متاح، لكن الإتاحة لا تعني بالضرورة أنه منتج.
تتبع TermMax نهجًا مختلفًا. بدلًا من ترك رأس المال غير المقترض ساكنًا، يمكن نشره في أسواق ذات معدلات متغيرة مثل Aave و Morpho و Venus بينما ينتظر وصول المقترضين ذوي المعدلات الثابتة.
وبذلك يحصل رأس المال على وظيفة أخرى قبل أن تصل وظيفته الأولى.
لكنني لا أعتقد أن تحقيق عائد في مكان آخر يثبت تلقائيًا كفاءة رأس المال.
الاختبار الحقيقي يأتي عندما يظهر الطلب على المعدلات الثابتة بسرعة أكبر من قدرة ذلك رأس المال على إعادة الاستثمار. إذا استغرقت السيولة وقتًا طويلًا للعودة، فقد يكون لدى السوق قدر كبير من رأس المال على الورق بينما يملك عمقًا أقل يمكن استخدامه فورًا عندما يحتاجه المقترضون فعليًا.
ربما تكون أداة القياس الأكثر إثارة للاهتمام في TermMax ليست السيولة الخاملة بعد الآن.
بل مدى سرعة انتقال دولار واحد من رأس المال من وظيفة إلى أخرى عندما يظهر طلب على المعدلات الثابتة.
وهذا يجعلني أكثر اهتمامًا بسرعة إعادة الاستثمار بدلًا من مجرد التساؤل عن مقدار السيولة الجالسة في البروتوكول.
هل ستراقب سرعة إعادة الاستثمار أم نشاط الائتمان لكل دولار من السيولة لقياس هذه الكفاءة؟
#TermMax @TermMax