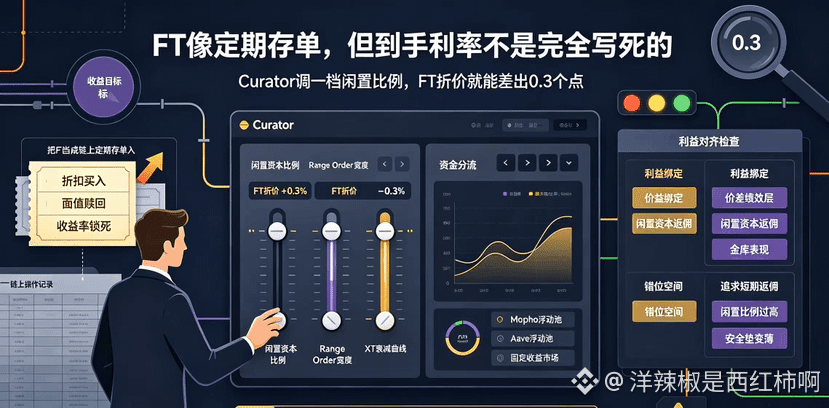
يُحوِّل كثير من الناس FT في TermMax إلى “وديعة آجلة مُدرجة على السلسلة” ويشترونها. يشترون بخصم، ثم يُسترد عند الاستحقاق بالقيمة الاسمية، ويتم تثبيت العائدية لحظة الدخول. هذا الفهم صحيح.
لكن إذا كنتَ فعلًا تعامل FT كأنه وديعة تمامًا، فسوف تتجاهل متغيرًا محوريًا—هل تتطابق مصالح Curator مع مصالحك فعلًا عندما يُعدّل الإعدادات خلف الكواليس؟
في الأيام القليلة الماضية، راجعتُ سجلات عمليات Keyrock وOrigami داخل الخزائن، ووجدتُ أنه بالنسبة لنفس مدة الاستحقاق ونفس أصول الضمان، يمكن أن يظهر فرق خصم في FT يصل إلى 0.3 نقطة. ليست هذه الـ 0.3 ناتجة عن تذبذب عشوائي في السوق، بل عن قرار Curator نفسه: رفع نسبة رأس المال غير المستثمر إلى Morpho درجة واحدة يجعل الخصم ينكمش قليلًا؛ خفضها قليلًا يجعله يتسع.
المشكلة تكمن في: عندما يضبط Curator هذا الإعداد، هل يعمل ليحصل مشترو FT على معدل أفضل، أم يعمل لرفع حصته من الأرباح ضمن شق الأداء؟
ضمن آلية الحوافز في TermMax، يحصل Curator على جزء من مستوى الأداء من فارق السعر بين FT وXT، بالإضافة إلى عمولة من نسبة رأس المال غير المستثمر في Morpho/Aave. مصدرَا الدخل هذان مرتبطان بمصلحة مشترٍ لـ FT، لكن توجد مساحة لا تطابق المصالح—فإذا قام Curator لرفع العمولات في طبقة رأس المال غير المستثمر بتقليص/رفع النسبة إلى أقصى حد، فقد ينكمش خصم FT بالفعل، لكن هل ستتأثر السلامة الإجمالية للخزينة ويصبح الغطاء أرق؟
هذا ليس ادعاءً بأن Curator سيُسيء التصرف بالضرورة. مؤسسات مثل Keyrock، وقيمتها التجارية أعلى من أن تُعرّض نفسها لفرصة تحكيمية قصيرة الأجل فقط. لكن “لن يُسيء التصرف” و“تطابق المصالح تمامًا” أمران مختلفان. الكفاءة الأساسية لـ Curator هي “الحكم”—الحكم على معدل التمويل قصير الأجل، والحكم على مواءمة المدد، والحكم على كيفية تثبيت منحنى تلاشي XT—لكن نتيجة حكمه هي التي تحدد مباشرة العائد الذي ستحصل عليه عند شراء FT. اختيارك للخزينة يعني في الأساس أنك تختار “أي Curator تثق في حكمه لمدة الاحتفاظ (المدة/الاستحقاق)”.
عندما أراجع لوحة Curator، لا أنظر أولًا إلى نسبة رأس المال غير المستثمر (idle)، بل أنظر هل يضع هو نفسه أموالًا حقيقية في FT. إذا كان من يدير الخزينة لا يشتري FT الذي يديره بنفسه، فهذا يعني أن سلسلة قراراته تفصل بينها وبين قرارِي طبقة تكلفة وكيل بلا مخاطر. وهذا أكثر جديرًا بالانتباه من فرق 0.3 نقطة إضافية في APY. #termmax @TermMax
لكن إذا كنتَ فعلًا تعامل FT كأنه وديعة تمامًا، فسوف تتجاهل متغيرًا محوريًا—هل تتطابق مصالح Curator مع مصالحك فعلًا عندما يُعدّل الإعدادات خلف الكواليس؟
في الأيام القليلة الماضية، راجعتُ سجلات عمليات Keyrock وOrigami داخل الخزائن، ووجدتُ أنه بالنسبة لنفس مدة الاستحقاق ونفس أصول الضمان، يمكن أن يظهر فرق خصم في FT يصل إلى 0.3 نقطة. ليست هذه الـ 0.3 ناتجة عن تذبذب عشوائي في السوق، بل عن قرار Curator نفسه: رفع نسبة رأس المال غير المستثمر إلى Morpho درجة واحدة يجعل الخصم ينكمش قليلًا؛ خفضها قليلًا يجعله يتسع.
المشكلة تكمن في: عندما يضبط Curator هذا الإعداد، هل يعمل ليحصل مشترو FT على معدل أفضل، أم يعمل لرفع حصته من الأرباح ضمن شق الأداء؟
ضمن آلية الحوافز في TermMax، يحصل Curator على جزء من مستوى الأداء من فارق السعر بين FT وXT، بالإضافة إلى عمولة من نسبة رأس المال غير المستثمر في Morpho/Aave. مصدرَا الدخل هذان مرتبطان بمصلحة مشترٍ لـ FT، لكن توجد مساحة لا تطابق المصالح—فإذا قام Curator لرفع العمولات في طبقة رأس المال غير المستثمر بتقليص/رفع النسبة إلى أقصى حد، فقد ينكمش خصم FT بالفعل، لكن هل ستتأثر السلامة الإجمالية للخزينة ويصبح الغطاء أرق؟
هذا ليس ادعاءً بأن Curator سيُسيء التصرف بالضرورة. مؤسسات مثل Keyrock، وقيمتها التجارية أعلى من أن تُعرّض نفسها لفرصة تحكيمية قصيرة الأجل فقط. لكن “لن يُسيء التصرف” و“تطابق المصالح تمامًا” أمران مختلفان. الكفاءة الأساسية لـ Curator هي “الحكم”—الحكم على معدل التمويل قصير الأجل، والحكم على مواءمة المدد، والحكم على كيفية تثبيت منحنى تلاشي XT—لكن نتيجة حكمه هي التي تحدد مباشرة العائد الذي ستحصل عليه عند شراء FT. اختيارك للخزينة يعني في الأساس أنك تختار “أي Curator تثق في حكمه لمدة الاحتفاظ (المدة/الاستحقاق)”.
عندما أراجع لوحة Curator، لا أنظر أولًا إلى نسبة رأس المال غير المستثمر (idle)، بل أنظر هل يضع هو نفسه أموالًا حقيقية في FT. إذا كان من يدير الخزينة لا يشتري FT الذي يديره بنفسه، فهذا يعني أن سلسلة قراراته تفصل بينها وبين قرارِي طبقة تكلفة وكيل بلا مخاطر. وهذا أكثر جديرًا بالانتباه من فرق 0.3 نقطة إضافية في APY. #termmax @TermMax