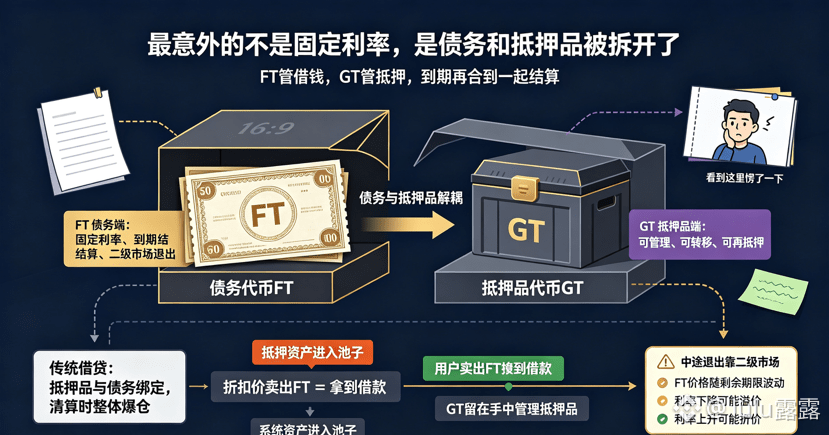
عندما كنت أترجم مستندات TermMax، كان هناك تفصيل جعلني أتوقف قليلًا—فهو يفصل “الضمان” و“الدين” إلى توكنين مختلفين. من جهة FT يتم التعامل مع الدين، ومن جهة GT يتم التعامل مع الضمان، ولكلٍ منهما منطقُه الخاص، ثم يتم جمعهما وتسويتهما عند الاستحقاق.
هذا يختلف كثيرًا عن نموذج الإقراض التقليدي. في السابق، عندما تقترض من Aave، كان الضمان والدين مرتبطين معًا؛ فإذا حدثت تصفية، تنفجران معًا كصفقة واحدة. لقد فصل TermMax بين الأمرين—يمكنك حمل GT لإدارة الضمان بشكل منفصل، أو بيع GT لنقل الرافعة المالية، وحتى استخدامه كضمان لأمور أخرى.
في تلك اللحظة، فكرت: هل سيكون هذا معقدًا جدًا؟
ثم جرّبت بميزانية صغيرة. يدخل أصل الضمان إلى التجمع، ويقوم النظام بمطابقة احتياجات الاقتراض وفقًا لمعدل الضمان والمعدل الحالي، ثم يولّد FT المقابل. بعد ذلك، قمت ببيع FT بسعر خصم للحصول على القرض. في الواقع، لم تضف العملية خطوات كثيرة، لكن السيولة أصبحت أكثر مرونة بوضوح—لم يكن عليّ تسوية مركز كامل لأجل تعديل الرافعة المالية. يمكن التعامل مع GT بشكل منفصل، وهذا يضيف طريقًا إضافيًا عندما تتغير السوق فجأة.
التكلفة هي أنك تحتاج لفهم طبقة إضافية. في منطق الإقراض التقليدي تكون العلاقة 1-إلى-1؛ أما في TermMax فالدين والضمان قابلان للفصل—يمكن أن لا تكون الأموال التي تقترضها مرتبطة تمامًا بأصولك. يبدو الأمر كأنه يزيد التعقيد، لكن عند التنفيذ فعليًا ستجد أنه أقرب إلى المنطق المالي الحقيقي: الرافعة المالية هي الرافعة المالية، والأصول هي الأصول، والفائدة هي الفائدة—لا بد من فصلها لتتم تسعير كل جزء على حدة.
بالطبع، تكلفة الفائدة الثابتة هي أنه عند الخروج في منتصف الطريق، لا يمكنك الاعتماد إلا على بيع FT في السوق الثانوي؛ وسيتحرك السعر تبعًا للمدة المتبقية ولتغيرات معدل الفائدة في السوق. لقد جرّبت ذلك: إذا انخفض معدل الفائدة في السوق، سيصبح FT لديك متداولًا بعلاوة سعريّة في السوق الثانوي، والعكس صحيح—أي بخصم. وهذا يشبه تمامًا منطق بيع السندات في الأسواق المالية التقليدية. يتطلب ذلك فهمًا أساسيًا لاتجاه حركة أسعار الفائدة، ولا يمكنك التعامل معه كما لو كان وديعة ثابتة “تضعها وتتركها”.
خلاصة القول: تصميم TermMax لا يندرج ضمن الفئة التي “تأخذها وتستخدمها مباشرة”، بل يحتاج بعض الوقت لفهم كيفية عمله. لكن بعد فهمه، ستجد أنه يمنحك مساحة أكبر للتصرف مقارنةً ببروتوكولات الإقراض التقليدية. بالنسبة لي، هذا يستحق. لكنني أعلم أن ليس كل شخص يرغب في تخصيص هذا الوقت.
#termmax @TermMax