


على الرغم من أن وزير الخزانة الأمريكي سكوت بيزنكت يحاول كبح عوائد السندات طويلة الأجل، ما زالت شركة Aegon Asset Management متمسكة برهانها بأن الفارق بين تكاليف الاقتراض قصيرة الأجل وطويلة الأجل في الولايات المتحدة سيواصل الاتساع.
أعلنت وزارة الخزانة الأمريكية يوم الأربعاء عن تعزيز عمليات دعم السيولة لإعادة الشراء للسندات الحكومية لأجل 10 إلى 30 عامًا إلى «ما لا يقل عن الضعف»، مع رفع الحد الأقصى لإعادة الشراء في العملية الواحدة من 2 مليار دولار إلى ما لا يقل عن 4 مليارات دولار. وبعد نشر الخبر، جاء رد فعل إيجابي من سوق السندات؛ إذ انخفض عائد سندات الخزانة الأمريكية لأجل 10 سنوات بمقدار 6 نقاط أساس إلى 4.65%، وهبط عائدها لأجل 30 عامًا بأكثر من 10 نقاط أساس إلى 5.18%. وفي المقابل، كان العائد خلال يوم تداول سابق واحدًا قد تجاوز 5.33% مؤقتًا، مسجلًا أعلى مستوى له منذ عام 2007.
لكن بالنسبة لمدير محفظة Aegon جيمس لينش، فإن توسيع عمليات إعادة شراء سندات الخزانة الأمريكية طويلة الأجل “لا يضيف الكثير”، ولن يغير رأيه بأن منحنى العائد في الولايات المتحدة، بل وحتى في أوروبا، سيواصل الانحدار.
بعد إعلان وزارة الخزانة الأمريكية توسيع عمليات إعادة الشراء، أصبح منحنى عائدات سندات الخزانة الأمريكية أكثر تسطحًا
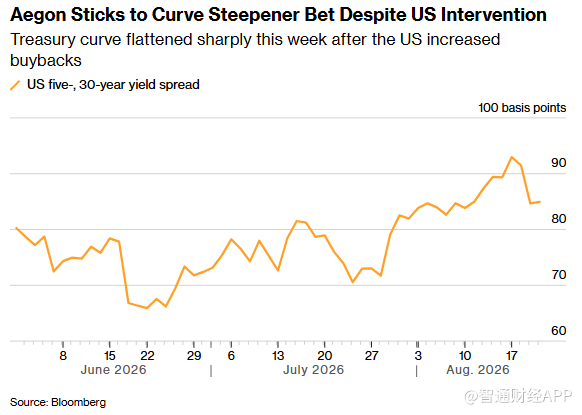
تُظهر البيانات أن صندوق السندات بالعائد المطلق التابع لـ Aegon (Absolute Return Bond Fund) تفوق خلال الشهر الماضي على 80% من المنتجات المماثلة. وقال لينش إن إحدى استراتيجياته الناجحة كانت مبنية على الرهان، انطلاقًا من “عدة عوامل هيكلية”، على أن عائد سندات الخزانة الأمريكية لأجل 30 عامًا سيرتفع بوتيرة أسرع من عائد سندات الخزانة لأجل 5 سنوات.
قال لينش: “المشكلات المالية — حجم العجز الكبير، وتأثير تدفق ديون الشركات الضخمة للغاية إلى السوق، ولا تزال معدلات التضخم أعلى من المستوى المستهدف، إلى جانب أن تواصل الاحتياطي الفيدرالي ليس واضحًا بما يكفي — كلها تضخ علاوة إضافية في السوق. ولا أعتقد أن هذه العوامل ستختفي قريبًا.”
على الصعيد العالمي، تزداد شعبية صفقات الانحدار (steepener trades) لدى صناديق التحوط وغيرها من مديري الأصول. وتقوم الفكرة الأساسية على أنه مع استمرار ارتفاع حجم المعروض من السندات الحكومية، لا بد أن ترتفع العائدات طويلة الأجل أكثر كي تجذب عددًا كافيًا من المشترين.
أصبحت السندات طويلة الأجل محور اهتمام المستثمرين بشدة. فمن جهة، لا تزال ضغوط التضخم قائمة؛ ومن جهة أخرى، فإن طفرة الذكاء الاصطناعي المدفوعة بالديون تجعل الحكومة وعمالقة التكنولوجيا ذوي التصنيفات الائتمانية المرتفعة والتمويلات الضخمة (أي “الشركات العملاقة”) يتنافسون في السوق نفسها على جذب المشترين.
حاليًا، تجاوز عائد سندات الخزانة الأمريكية لأجل 30 عامًا مستوى 5%، مسجلًا أعلى مستوى له منذ ما يقرب من عقدين. وفي الوقت نفسه، ضاقت مكاسب العائدات قصيرة الأجل خلال الشهر الماضي، إذ أظهرت مؤشرات السوق أن الاحتياطي الفيدرالي ليس في عجلة من أمره لرفع الفائدة.
حقق صندوق السندات التابع لـ Aegon، الذي تبلغ قيمته 165 مليون جنيه إسترليني (نحو 225 مليون دولار)، عائدًا بنسبة 2.36% منذ بداية العام، وجاءت أرباحه من مزيج يشمل التمركز في السندات القصيرة الأجل، وإدارة المدة النشطة، وصفقات الانحدار. وكان لينش قد بدأ باستخدام استراتيجية الانحدار في سندات الخزانة الأمريكية منذ منتصف يونيو. كما راهن أيضًا على أن أداء السندات طويلة الأجل في أوروبا وبريطانيا سيكون أضعف من السندات قصيرة الأجل.
وهو يفكر في أن يحوّل تدريجيًا مراكزه البيعية على منحنى الانحدار إلى حيازة مباشرة للسندات طويلة الأجل عند الدخول في عام 2027، لكنه يبقى حذرًا بشأن توقيت الرهان المباشر على ارتفاع أسعار السندات.
“الوضع الآن نوعًا ما فوضوي، لكنني أعتقد أن هذه ربما تكون فرصة جيدة للشراء على المكشوف/للدخول في مراكز شراء”، قال لينش. “ومؤسف أن لا أحد سيقرع الجرس ليخبرك: ‘نعم، الآن هو الوقت المناسب تمامًا للشراء.’”
كيف تنظر وول ستريت إلى السياسة الجديدة لإعادة شراء سندات الخزانة الأمريكية؟
بعد تحرك وزارة الخزانة الأمريكية، شهد سوق سندات الخزانة انتعاشًا. ومع ذلك، لا تزال وجهات نظر وول ستريت منقسمة بشأن هذا التعديل في إعادة الشراء.
تقول جي بي مورغان بصراحة إن توسيع وزارة الخزانة الأمريكية لعمليات إعادة الشراء “يعالج العرض ولا يعالج الأصل”. وأشار استراتيجيون في جي بي مورغان، من بينهم جاي باري، إلى أن هذه الخطوة لا تتعامل في جوهرها إلا مع “عرض” ارتفاع العائدات طويلة الأجل، من دون المساس بالمشكلة الأساسية — إذ يقترب الاقتصاد الأمريكي الحالي من التوظيف الكامل، بينما لا يزال العجز المالي عند نحو 6% من الناتج المحلي الإجمالي، وما يضغط على أسعار الفائدة طويلة الأجل هو في الأساس استمرار ارتفاع احتياجات التمويل. وحذّر البنك من أنه إذا أصبحت وزارة الخزانة أكثر “انتهازية” في إدارة الدين، مبتعدة أكثر عن مبدأ الإصدار التقليدي “المنتظم والقابل للتنبؤ”، فقد يطالب المستثمرون بعلاوة أجل أعلى، ما يرفع في النهاية تكاليف التمويل طويلة الأجل. وتتوقع جي بي مورغان أن يتجاوز فجوة التمويل الأمريكية 3.5 تريليون دولار خلال عدة سنوات مالية مقبلة، ما لم يجرِ إحراز تقدم فعلي في ضبط المالية العامة، فإن أثر تعديل إعادة الشراء على العائدات طويلة الأجل سيظل على الأرجح مؤقتًا فقط.
ترى باركليز أن الأثر الفعلي على السوق محدود وإن كان غير ذي أهمية من حيث الإشارة السياسية — فالمستثمرون باتوا يعلمون بوضوح أنه إذا واصلت العائدات طويلة الأجل الارتفاع، فإن وزارة الخزانة الأمريكية مستعدة لتعديل هيكل الإصدار. ويمكن لوزارة الخزانة الأمريكية مستقبلًا زيادة حجم إعادة الشراء أكثر، أو توضيح خفض إصدار السندات الحكومية طويلة الأجل في اجتماع التمويل في نوفمبر. ومع ذلك، استشهد البنك بالتجربة اليابانية محذرًا من أن تقليص عرض السندات طويلة الأجل لا يشتري سوى الوقت؛ ففي عام 2025، وبعد أن خفضت اليابان إصدار السندات فائقة الأجل، تراجع عائد السندات لأجل 40 عامًا بنحو 50 نقطة أساس في وقت ما، لكنه عاد لاحقًا ليسجل مستوى قياسيًا جديدًا. والحل الحقيقي يبقى في النهاية العودة إلى ضبط المالية العامة.
أما سيتي، فموقفه أكثر إيجابية. إذ أوصى البنك بشراء سندات الخزانة الأمريكية لأجل 20 عامًا، معتبرًا أن تحرك وزارة الخزانة الحالي يهدف إلى الحد من ارتفاع العائدات طويلة الأجل، ومعتقدًا أنه مع تباطؤ التضخم، هناك فرصة قوية لانتعاش سوق سندات الخزانة في الأشهر المقبلة.
من Aegon التي تراهن بثبات على انحدار المنحنى، إلى تحذير جي بي مورغان من “العلاج الظاهري دون مساس بالجوهر”، ثم إلى تموضع سيتي المتفائل، يتضح أن الجدل السوقي حول اتجاه عائدات سندات الخزانة لا يزال بعيدًا عن الحسم.