


منقول عن:هايك فاينانس
من إعداد|هايك فاينانس، فان دونغتشينغ
كلما حلّ عيد، تتنافس علامات مشروبات الشاي الجاهزة في إظهار براعتها.
حلّ عيد الحب الصيني لعام 2026 (19 أغسطس) هو مثال على ذلك. أطلقت Bawang Chaqi سلسلة “فينيكس تعشّش في وو” لعيد الحب الصيني المحدودة، مع استخدام شاي 凤凰丹丛 (فينيكس دان تسونغ) كأساس، إلى جانب تغليف وردي بطابع رومانسي وملصقات ثلاجة مستوحاة من الموضوع وغيرها من المنتجات الجانبية؛ كما أطلقت Nai Xue مشروب “أول ثلج… سحابة لاسو… تفاح” بالتزامن مع طرح بطاقة بريدية محدودة “تفاح أحمر”؛ وعلى مستوى شنغهاي، أطلقت السيدة آن/حبيبة شنغهاي (沪上阿姨) بالتعاون مع شخصية من رسوم متحركة كورية (بطاقة صغيرة بوبو ليلي)، “روبي”، مجموعة منتجات تعاونية؛ وأطلقت Chaidao (茶百道) فعالية “كؤوس الاعتراف”؛ أما Heytea (喜茶) فبالتعاون مع الخطاف اليدوي على شكل موزة صفراء صغيرة، أطلقت سلسلة محدودة من المنتجات المحبوكة بأسلوب الكروشيه الخاصة بعيد الحب الصيني.
قبل ذلك، كان يوم «بداية الخريف» (فِي 7 أغسطس) أيضًا نقطة تسويق مخصصة تمامًا لصناعة مشروبات الشاي المُحضّرة على الطلب (现制茶饮). منذ أن قام مستخدمون في سبتمبر 2020 بنشر لقطة «أول كوب شاي بالحليب في الخريف»، قامت مختلف العلامات التجارية للمشروبات وشركات التوصيل بدفع هذا التعبير إلى الأمام، ليصبح طقس استهلاكي يشارك فيه الجميع. وفي سنة 2026، لا يزال لهذا القول حرارة مرتفعة؛ ففي يوم بداية الخريف، أعلنت كل علامة عن نتائجها رسميًا. وحقق 古茗 مبيعات يومية (GMV) تتجاوز 300 مليون يوان، وبلغ إجمالي عدد الأكواب المُعدة في كل أنحاء البلاد رقمًا قياسيًا تاريخيًا؛ وتجاوزت «茉莉奶白» مبيعاتها اليومية 73 مليون يوان، مع وصول المبيعات إلى 3.65 مليون كوب؛ وحتى «蜜雪冰城» في بداية الخريف حدّث كذلك رقمًا قياسيًا جديدًا لمبيعات اليوم في 2026.
ما زال سوق مشروبات الشاي المُحضّرة على الطلب في الصين يحافظ على اتجاه نمو.
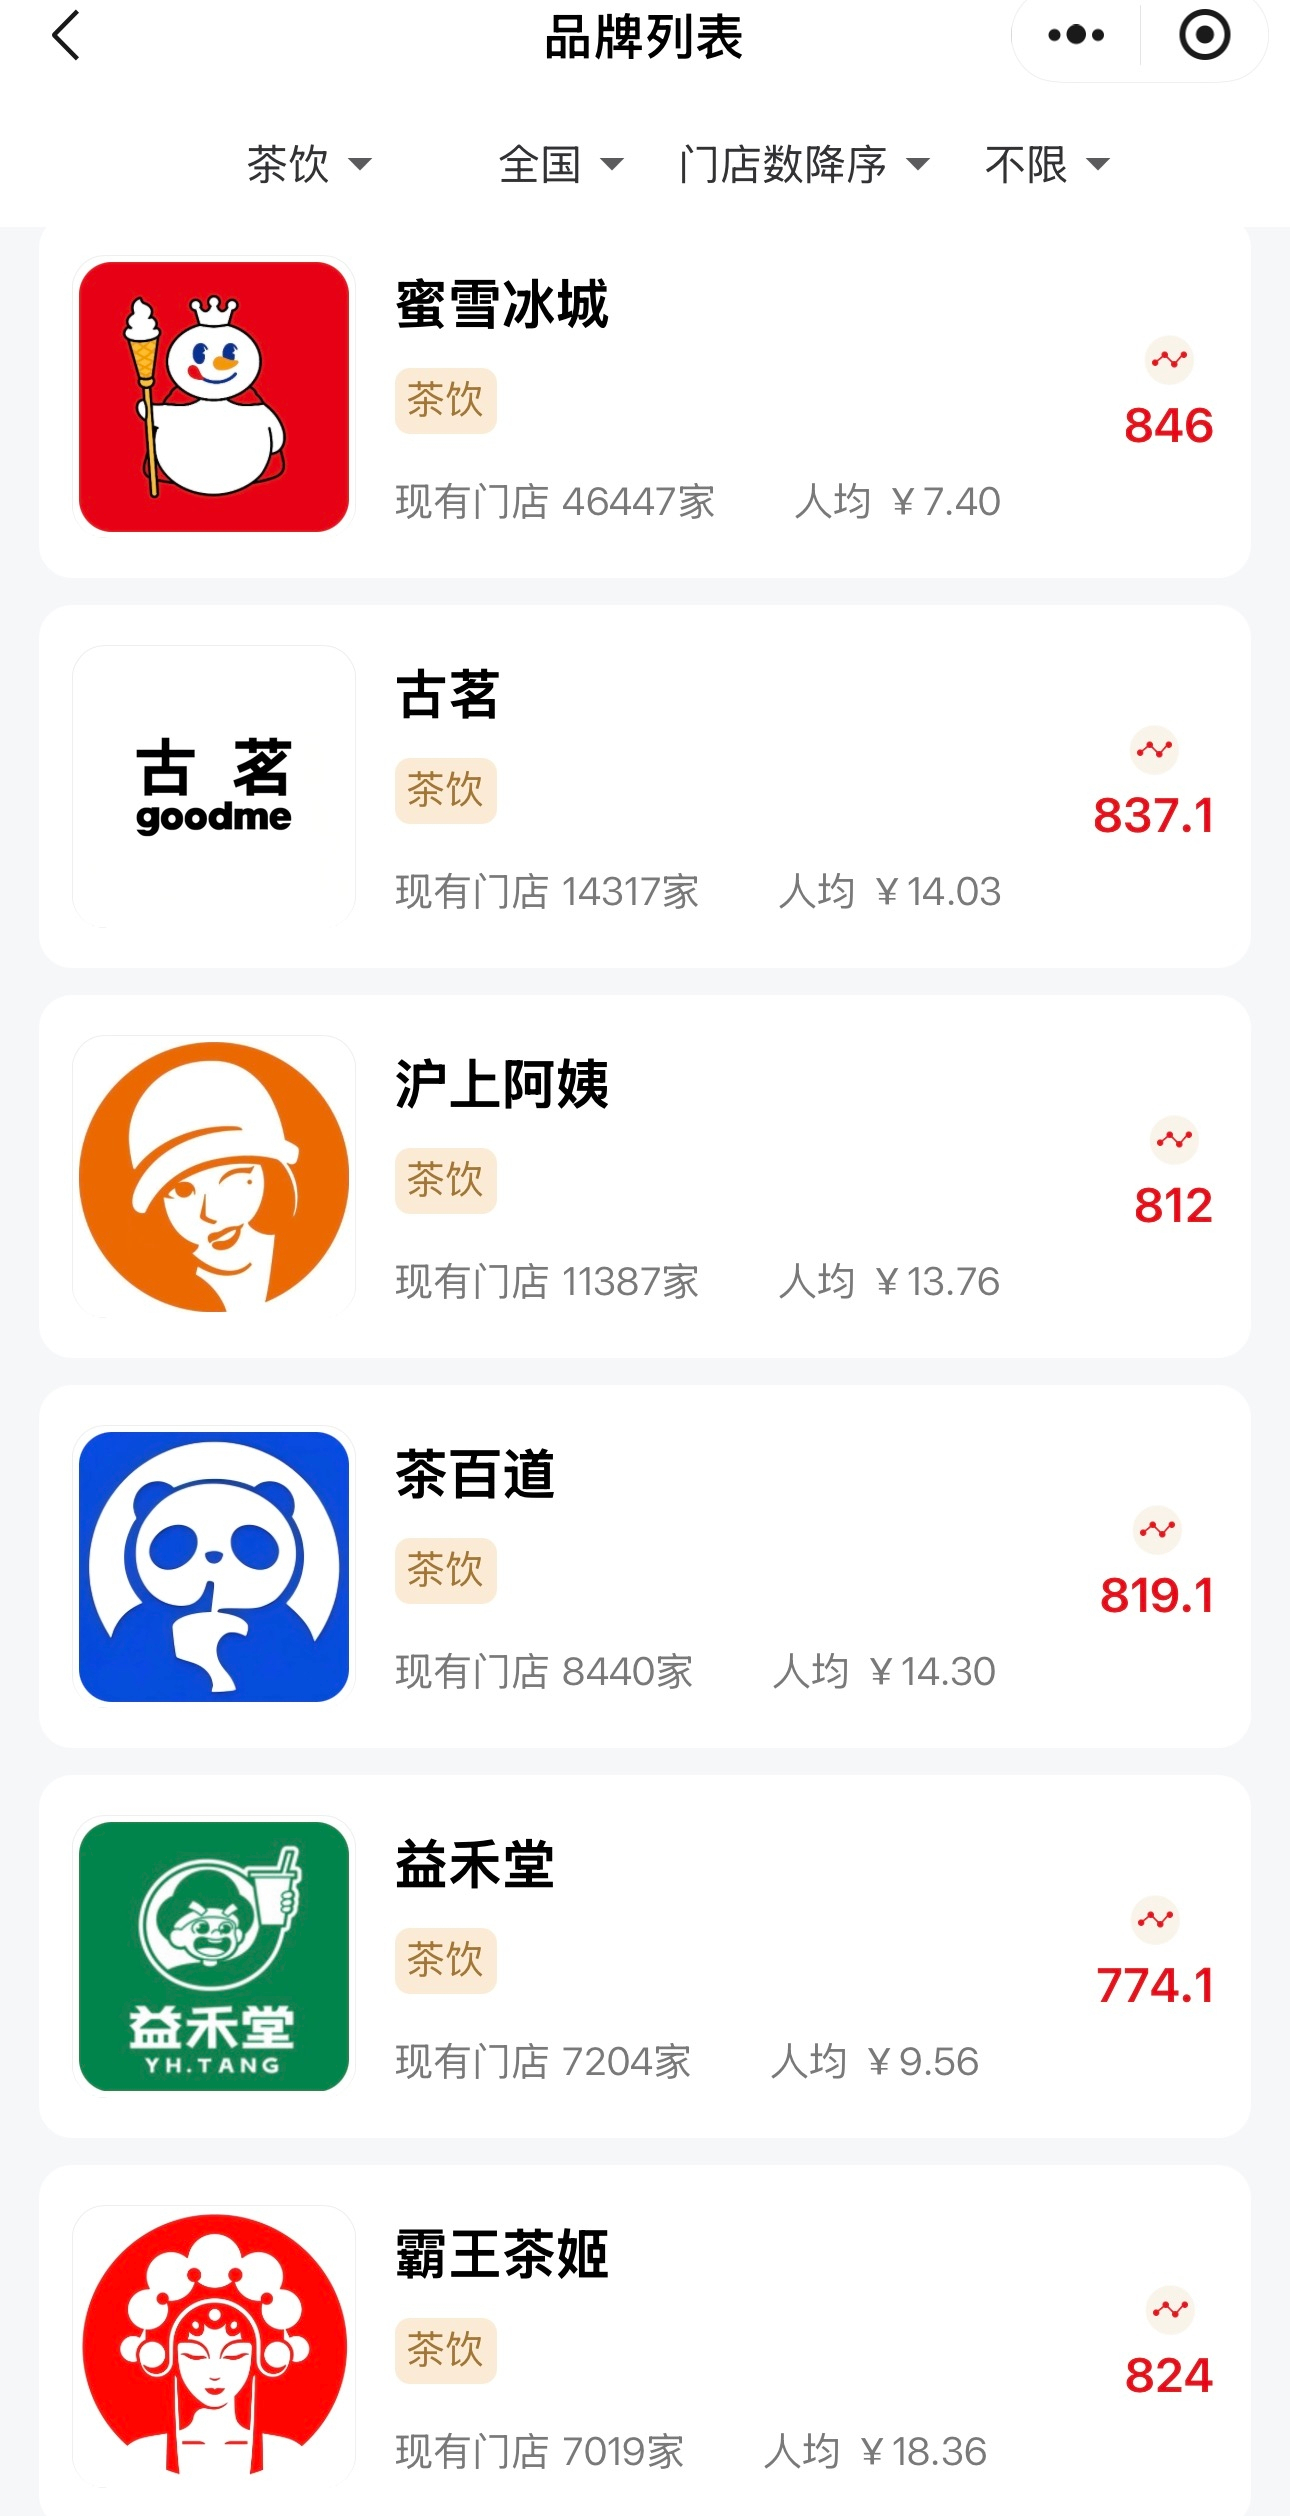
وفقًا لبيانات «هونغ كان» التابعة لمؤسسة أبحاث «RedCan» (红餐大数据)، فإن حجم سوق مشروبات الشاي المُحضّرة على الطلب في الصين كان 175.7 مليار يوان في 2024 و195.7 مليار يوان في 2025. ومن المتوقع أن يصل إلى 210 مليار يوان في 2026. وحتى 30 يونيو 2026، بلغ عدد متاجر مشروبات الشاي في عموم الصين نحو 452 ألف متجر. وحتى 20 أغسطس 2026، فإن العلامات الست الأولى من حيث عدد المتاجر في سوق مشروبات الشاي المُحضّرة على الطلب في الصين هي: 蜜雪冰城 (46447 متجرًا)، 古茗 (14317)، 沪上阿姨 (11387)، 茶百道 (8440)، 益禾堂 (7204)، و霸王茶姬 (7019).
بالنسبة إلى الشباب اليوم، فإن كوب شاي بالحليب لم يعد مجرد شاي بالحليب؛ بل أصبح إحساس «بداية الخريف»، ووسيلة تعبير عن الحب في عيد الحب السابع، وحتى نوعًا من العملة الاجتماعية على منصات التواصل. لقد جعلت كثرة المتاجر شاي بالحليب متاحًا في كل مكان، فصار جزءًا من الحياة اليومية، تدريجيًا كعادة لدى الشباب. تمامًا مثل سؤال بعضهم بعضًا: «ماذا تأكل اليوم؟»، سيعتاد الشباب أيضًا على سؤال: «ماذا تشرب اليوم؟».
لكن بسبب ارتفاع معدل الاختراق، تضيق مساحة الإضافة الجديدة في الصناعة. في البداية، كان تسمية المشروبات المُحضّرة على الطلب بـ«مشروبات الشاي الجديدة» بهدف تمييزها عن طريقتي الحليب المخلوط ومكونات الشاي البودرة في مشروبات الشاي المبكرة. ومع التأكيد على استخدام مكونات طازجة مثل الحليب الطازج وأوراق الشاي الطازجة والفواكه الطازجة، وبالتزامن مع صعود موجة الاستهلاك الجديد، أصبحت مشروبات الشاي الجديدة في فترة ما مسارًا نجمًا تحت الأضواء.
لم يعد وسم «الجديد» كما كان؛ فقد زادت حساسية المستهلكين للعوامل الصحية إلى جانب التعب الجمالي. ومع اشتداد المنافسة على المنتجات القائمة، تزداد قلق العلامات التجارية يومًا بعد يوم، ويغدو المستخدمون أكثر انتقائية، وأصبح من الصعب العثور على أفكار جديدة.
01 الرهان على الضجة المحتملة كمنتج ضخم
قصة مشروبات الشاي الجديدة يجب أن تبدأ بالحداثة؛ وغالبًا ما تأتي الحداثة من المنتجات الضخمة.
هناك العديد من المنتجات الضخمة التي يمكن استنتاجها عبر السنوات، مثل شاي العنب في 2018، وشاي اليوغان/اليوسفان (油柑) في 2021، وشاي التوت التوتي (桑葚) في 2022، وشاي بالحليب المملح في 2025، أما في 2026 فكان «حليب الليمون».
وفقًا لما حصلت عليه «هايك إيكونومي» (海克财经) من معلومات، فإن حليب الليمون ظهر أولًا كمنتج مميز لدى متجر قديم في شارع بولاية هو تشو بمقاطعة تشجيانغ. وقد قامت العلامات المحلية مثل «大台北» و«猫的魔法密林» بإدارته لسنوات، وكان حلهم هو ضرب/دق قشرة الليمون لإطلاق العطر وخفض الحموضة، وبذلك عالجوا مشكلة أن عصير الليمون يجعل بروتين الحليب يتجلط ويتوزع على طبقات.
ضمن العلامات التجارية ذات السلاسل الوطنية، كانت «爷爷不泡茶» من أوائل من وسّعوا نطاق منتجات حليب الليمون، إذ أطلقوا في مايو 2025 «兰香青柠» (ليمون شذا الأوركيد والأخضر). لكن في ذلك الوقت لم يجرِ تقليد من قبل أي من العلامات الوطنية الكبرى الأخرى. وبحلول يونيو 2026 ارتفعت سخونة حليب الليمون، فطرحت جميع الأطراف لاحقًا منتجات جديدة تباعًا؛ مثل مشروب ليمون «糯青山» و«雾红尘» لدى霸王茶姬، و«柠打·九窨茉王» لدى 喜茶، و«柠檬冰奶» لدى 茶百道، و«轻轻柠檬冰奶» لدى CoCo وغيرها.
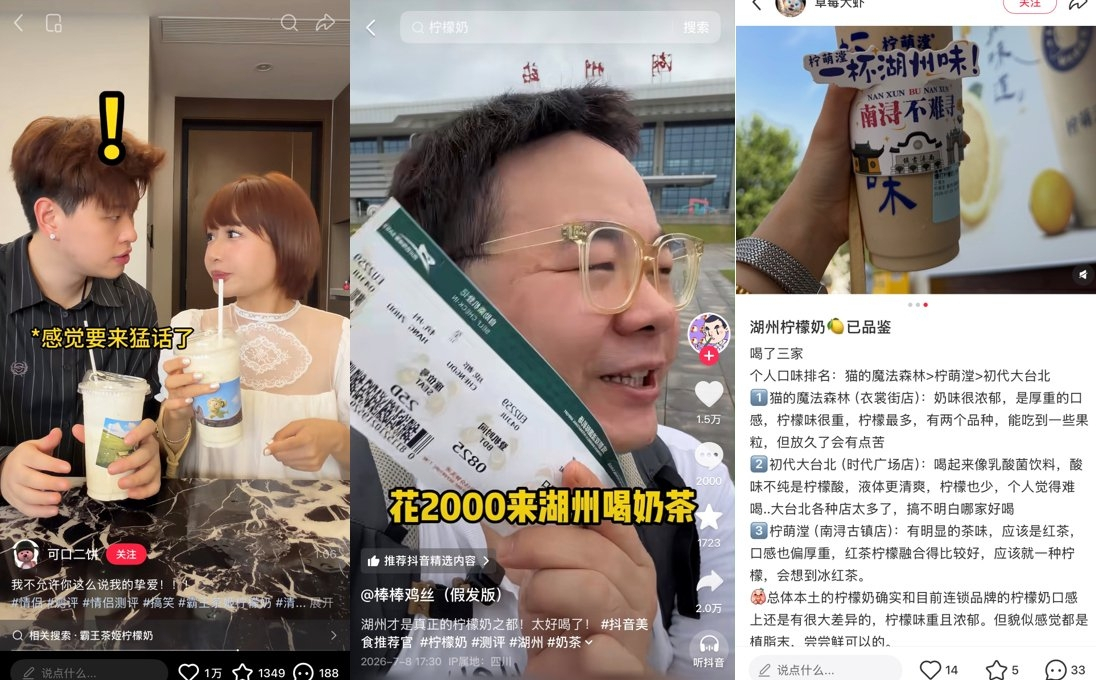
وبسرعة، بدأ عدد من المؤثرين يتابع تقييم حليب الليمون. وأبرز المؤثرين مثل «可口二饼» و«棒棒鸡丝» نشروا مقاطع فيديو ذات صلة على دوويوين (抖音) وخياو هونغشو (小红书)، وحصلت بعض هذه المقاطع على أكثر من عشرة آلاف إعجاب كحد أقصى. شملت أبعاد التقييم: مستوى الحلاوة، والاختلافات بين أنواع الليمون الأخضر والليمون الأصفر، ودرجة قوة رائحة الليمون، وتوازن طعم الحليب مع طعم الليمون. كما ذهب بعض المؤثرين خصيصًا إلى هو تشو لاستكشاف أقدم محلات حليب الليمون محليًا.
انتشار حليب الليمون يعكس المسار النموذجي لصناعة منتج ضخم في مشروبات الشاي الجديدة. فمنتج مميز في منطقة ما يبدأ أولًا في جذب الانتباه ضمن نطاق صغير، ثم تتراكم الحرارة، وبعد ذلك تختاره العلامات ذات السلاسل الوطنية وتقوم بسرعة بطرحه في المتاجر. وبذلك يتحول المنتج الضخم الذي كان في الأصل محصورًا في منطقة واحدة إلى نقطة سخونة على مستوى البلاد. وخلال هذه العملية، تتم «توعية» المستهلكين باستمرار؛ إذ يتابع المؤثرون الاختبار والتقييم والنشر، فتأتي الحرارة من هنا أيضًا.
بالنسبة للعلامات التجارية، فإن منطق الرهان على المنتجات الضخمة لا يقتصر فقط على احتلال وعي المستخدمين، بل أيضًا على تحسين سلسلة التوريد. فالمدخلات الخام لمشروبات الشاي متجانسة إلى حد كبير؛ فلا توجد تقريبًا حواجز براءات اختراع في الشاي وأصناف منتجات الألبان والفواكه وغيرها. وما يخلق الفارق هو قوة التفاوض الناتجة عن حجم المشتريات. كما أن التكلفة الحدّية للتخزين والتوصيل تنخفض كلما زاد الحجم.
وهذا بالضبط مكسب المقياس/التوسع. عند مراجعة عام 2025، تم إدراج 古茗 و蜜雪冰城 و沪上阿姨 تباعًا في بورصات هونغ كونغ، بينما تم إدراج霸王茶姬 في ناسداك الأمريكية. ومن بين أعلى ستة لاعبين في ترتيب عدد متاجر مشروبات الشاي المُحضّرة على الطلب، خمسة منهم بالفعل مدرجون، وتقوم هذه الخمسة أساسًا على نموذج الامتياز/الانضمام. لا يتعين على الشركات تحمل ضغوط الأصول الثقيلة مثل إيجارات المتاجر والعمالة؛ فالإيرادات تأتي أساسًا من بيع المواد الخام والتغليف والمعدات إلى الموزعين/الامتيازيين.
خذ مثال蜜雪冰城، التي يشكل المتاجر التابعة للامتياز 99% منها. تُظهر التقارير المالية أن إيرادات蜜雪冰城 في عام 2025 بلغت 33.56 مليار يوان، بزيادة 35.2%. ومن هذا الإجمالي، جاءت 32.76 مليار يوان من مبيعات السلع والمعدات للموزعين/الامتيازيين، بنسبة تصل إلى 97%.
يساعد الانضمام/الوكالة (الفرنشايز) على زيادة عدد المتاجر بسرعة. وكلما كبر الحجم، زادت تركّزية مشتريات العلامة، وبالتالي تتعاظم قوة تفاوض العلامة مع الموردين من المنبع، فتقل التكاليف وتزداد مساحة الربح. وعلى النقيض، فإن شركة 奈雪 التي تم إدراجها في 2021 كانت تعتمد أساسًا على الإدارة المباشرة؛ فإيراداتها تأتي من مبيعات المتاجر لمشروبات الشاي المُحضّرة على الطلب والمنتجات المخبوزة، والنمو مقيد بعدد المتاجر وكفاءة تشغيل المتجر الواحد. ووفقًا للتقارير المالية، وحتى 31 ديسمبر 2025، بلغ إجمالي عدد متاجر 奈雪 1646 متجرًا، منها 1288 متجرًا يديره الشركة مباشرة. أما إيرادات 奈雪 خلال عام 2025 فبلغت 4.33 مليار يوان، بانخفاض سنوي بنسبة 12%، وكانت إيرادات المتاجر المُدارة مباشرة 3.82 مليار يوان، ما يمثل 88% من إجمالي الإيرادات.
ومن جانب آخر، فإن المقياس يعمل أيضًا على تضخيم سرعة انتقال المنتج الضخم بشكل حاد. فإذا نجح متجر ما أو علامة ما في صناعة منتج ضخم، سارعت العلامات الأخرى إلى اللحاق به، وانتشرت في عشرات الآلاف بل وفي عشرات/مئات الآلاف من المتاجر. على سبيل المثال: يعتمد喜茶 على شاي الفواكه الطازجة ليصبح مشهورًا، ويعزز فكرة استخدام الفواكه الطازجة عبر سلسلة من شاي الفواكه مثل «芝芝莓莓» و«多肉葡萄». لكن بمجرد أن ينتشر منتج واحد، يتبع الآخرون بسرعة—ف لدى喜茶 «芝芝多肉葡萄»، و لدى 奈雪 «霸气芝士葡萄»، و لدى 古茗 «超A芝士葡萄»، و لدى 茶百道 «紫气葡萄芝士». فـ«كريمة الجبن/الجبن الرغوي + عنب + شاي» لم تعد سمة حصرية لأي علامة بعينها.
وهذا يعني أن سرعة طرح المنتجات الضخمة أصبحت تتزايد أكثر فأكثر، وبالمقابل تصبح صعوبة الابتكار أعلى. حتى لو نجحت في صناعة منتج ضخم، فإن تحقيق التميّز في سوق شديد التجانس، والقدرة فعلًا على احتلال وعي المستخدمين، ليس بالأمر السهل. تُستخدم الفواكه الشائعة مثل العنب والفراولة والمانجو بشكل متكرر؛ كما يتم إدخال فواكه أقل شيوعًا مثل اليوغان/الليمون الأصفر (油柑/黄皮) والبابايا/الغوافة (芭乐). بعد أن تم «اللف/الاستنزاف» على الطعم الحلو ثم الحامض، والانتقال من المحلي إلى الغريب، بعد حليب الليمون أصبح «شاي بالحليب التايلاندي/泰奶» ساحة جديدة للمعركة، لتستمر مساحة الابتكار في التضيق.
02 توسيع حدود الفئات (تجاوز حدود المنتجات)
إن حدود مشروبات الشاي الجديدة لم تعد مجرد كوب شاي بالحليب فحسب.
قبل ذلك، كانت توجد محلات لمشروبات الشاي الجديدة تبيع فئات مثل المخبوزات والحلويات والوجبات الخفيفة. فكل من 奈雪 و喜茶 يبيعان الخبز والحلويات داخل المتجر؛ بينما بدأت 茶颜悦色 بيع الوجبات الخفيفة منذ 2020، عبر إزالة «بقانق» اللوز المجروش/جوز البقانق من فوق كوب الشاي بالحليب وتحويلها إلى أكياس صغيرة تباع منفردة، مع طرحها أيضًا على المتاجر الإلكترونية. كذلك، وبفضل سلاسل التوريد وعدد المتاجر، روّجت 蜜雪冰城 للوجبات الخفيفة الصغيرة أيضًا.
بحلول عام 2026، أصبح الآيس كريم اتجاهًا جديدًا تتجه إليه بشكل جماعي علامات مشروبات الشاي الجديدة.
لا يزال السبّاق هو «蜜雪冰城»؛ فمتاجر蜜雪冰城 لديها منتجات مرتبطة عادةً بآيس كريم الحليب. وفي 2026 تم طرح منتجات جديدة مثل «蜜瓜冰淇淋» (آيس كريم البطيخ العسلي) و«蜜瓜脆皮小圣代» و«芭乐雪葩» وغيرها، ويتركز التسعير بين 3 و6 يوان. وفي المقابل، أطلقت 茶百道 «香草冰淇淋拿铁» بصيغة: شاي بالحليب (تاي-لايت/لاتيه) مع آيس كريم، بسعر 14 يوان؛ كما اختبر CoCo آيس كريم مُحضّر بالحليب الصافي في بعض المتاجر.
والأكثر فخامة وحداثة هو Gelato. والمقصود بـGelato هو الآيس كريم الإيطالي؛ إذ يستخدم كمية أكبر من الحليب وقليلًا من القشطة، وسرعة خفق أقل، ونسبة الهواء داخله لا تتجاوز 20% إلى 40%، أقل من 50% المعتادة في الآيس كريم الشائع، لذلك يكون القوام أكثر نعومة وثباتًا. عادةً ما يشدد Gelato على تناوله الطازج في اليوم نفسه أو خلال الأسبوع، ولا يستخدم في مكوناته منكهات صناعية أو مثبّتات، وهو ما يتطابق تمامًا مع منطق «المكوّنات الطازجة» الذي ركزت عليه صناعة مشروبات الشاي الجديدة في السنوات الأخيرة. مثلًا، أطلقت 喜茶 «喜拉朵» وهو آيس كريم يدوي بنكهات متعددة، كما قدمت霸王茶姬 منتجات Gelato، ويكون السعر عادةً قرابة 20 يوان.
ومن الجدير بالذكر أيضًا وجود مشروبات كحولية، وبالاقتران مع كأس العالم، تحوّلت منتجات المشروبات الكحولية بنكهات جاهزة إلى ساحة تجارب لحصد تدفقات المستخدمين في شريحة المشروبات الجديدة القائمة على الشاي.
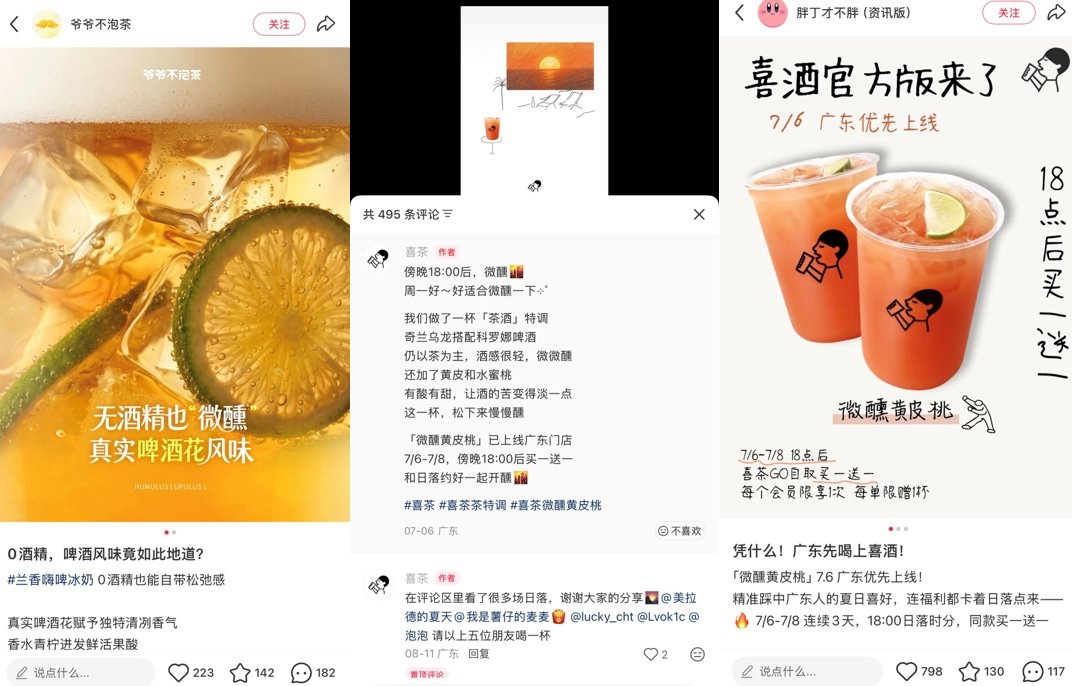
في يونيو 2026، وقبيل انطلاق كأس العالم، طرحت霸王茶姬 على مستوى البلاد منتجين: «凤梨摇摇沙» و«青梅摇摇沙». اعتمدت على شراب بنكهات زهرة القفزات (الجن) لإبراز طعم المشروبات الكحولية، لكن المنتج لا يحتوي فعليًا على الكحول. وبعد ذلك، أطلقت أيضًا «爷爷不泡茶» سلسلة «花香high啤» (بيرة عالية النكهة برائحة الزهور)، باستخدام نفس مخطط زهرة القفزات لكن بدون كحول. وفي يوليو من العام نفسه، طرحت 喜茶 أيضًا في منطقة قوانغتشو، لفترة محدودة، طلبًا متعاونًا مع كورونا (科罗娜) على شكل مشروب خاص «微醺黄皮桃»، حيث تم دمج المشروبات الكحولية ضمن منظومة شاي الفواكه الطازجة، مع التحكم بدرجة الكحول في حدود 1 درجة. وقد أثار هذا المنتج نقاشًا واسعًا، وسخر منه بعض المستخدمين على الإنترنت قائلين إنه «喜酒».
لكن صناعة لحظة من الحرارة ليست صعبة، أما حل مشكلة خط النمو الثاني فليس بالأمر السهل. المنتجات من نوع الآيس كريم تمتلك سمات موسمية واضحة؛ ورغم وجود نقاط مشتركة مع مشروبات الشاي من حيث المكونات، إلا أن مراحل التصنيع والبيع والتخزين تواجه تحديات إضافية. أما المنتجات الكحولية، فتتعلق بتراخيص وقواعد بيع الكحول، ما يجعل من الصعب توسيعها على نطاق وطني واسع.
وبالمقارنة، فإن القهوة كانت بالفعل منتجًا عبر تخصصات نجح في التوسع لدى مشروبات الشاي الجديدة. بدءًا من أواخر 2024، دخلت علامات مثل 古茗 و茶百道 و沪上阿姨 و甜啦啦 وغيرها إلى مجال القهوة المُطحونة/المُحضّرة حديثًا. والأمر لا يتعلق بمحاولة اختراع تقنية جديدة من الصفر، بل بالاستفادة من نقاط قوة سلسلة التوريد القائمة لتغطية طلب تم التحقق منه بالفعل.
لا شك أن الطعم القائم على القهوة يعتمد على نوع حبوب القهوة، ونضارتها، وطريقة الاستخلاص، لكن عدد المستهلكين في الداخل الذين سيدفعون مقابل القهوة السوداء الصرفة لا يزال محدودًا. فحين يحمل معظم الناس كوب القهوة، فهم يتوقعون الغنى والنكهة الكثيفة لحليب جوز الهند، وقوام الحليب الغني، وحلاوة الشراب المُحلى، ونكهة الفواكه—وهي بالضبط المجالات التي تتفوق فيها علامات مشروبات الشاي الجديدة. طالما أن قاعدة القهوة تصل إلى «حد النجاح»، فإن المتغير الحاسم الذي يحدد ما إذا كان المستهلك سيعيد الشراء فعلاً هو ما يعلوه: غطاء الحليب الرغوي (كريمة/كاب)، وحليب جوز الهند، والفواكه، والشراب المُحلى، وحتى الإضافات الصغيرة.
أشارت شركة جيه تي هاي تونغ للأوراق المالية، في تقرير بحثي بتاريخ 11 أغسطس 2026، إلى أنه على المدى الطويل ستسحب العلامات التجارية للمشروبات الجديدة جزءًا من الزيادة في سوق القهوة الجاهزة للاستعمال، ومن المتوقع بحلول عام 2030 أن تصل مبيعات القهوة لهذه العلامات إلى 104.3 مليار يوان، أي ما يمثل 30% من إجمالي سوق القهوة.
في الواقع، الحدود بين الشاي ومشروبات القهوة أصبحت تتلاشى أكثر فأكثر. فضمن شركة 蜜雪冰城، توجد أساسًا علامة قهوة مثل 幸运咖؛ كما لدى 茶颜悦色 قهوة 鸳央咖啡. وبالمثل، دخلت علامات قهوة مثل 瑞幸 و库迪 في مجال مشروبات الشاي أيضًا منذ وقت مبكر؛ لدى 瑞幸 سلسلة «轻乳茶»، بينما لدى库迪 توجد منتجات مثل «轻乳茶» و«果茶». كلا اللاعبين في مشروبات الشاي والقهوة يتنافسون في مجال المشروبات المُحضّرة على الطلب، على انتباه المستهلكين.
03 تحدٍّ يضرب جوهر الأمر مباشرة
تقلصت مساحة الابتكار، وأصبح تجانس المنتجات شديدًا؛ وصارت صعوبة رفع تميّز العلامة. وبهذا دخلت صناعة مشروبات الشاي الجديدة مرحلة المنافسة على المنتجات القائمة (بدل المنتجات الجديدة).
والأهم من ذلك: في ظل تأثير البيئة الاقتصادية العامة وتزايد الوعي بالصحة، يقوم المستهلكون بتخفيف اندهاشهم تدريجيًا تجاه كمٍّ هائل من المنتجات الجديدة، وفي الوقت نفسه يطاردون القيمة مقابل المال، ويراعون أيضًا مستوى الحلاوة والسعرات. وبذلك يتم تقليص دافع الشراء أكثر. مع تراكب ضغوط متعددة، تصبح مساحة نمو مشروبات الشاي الجديدة محدودة، كما أن رد فعل سوق رأس المال أيضًا يتجه نحو الأسوأ.
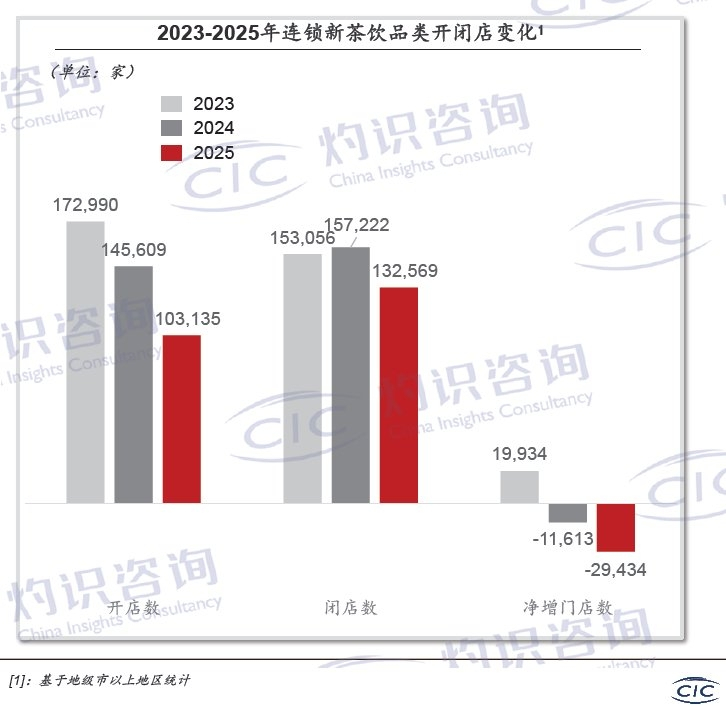
انخفاض عدد المتاجر يُعد أحد مظاهر ذلك. ووفقًا لـ(الورقة البيضاء لصناعة مشروبات الشاي الجديدة لعام 2026) الصادرة عن مؤسسة أبحاث تشو شي الاستشارية (تشو شي): منذ عام 2024، أصبح العدد المضاف من متاجر المشروبات الجديدة في الصين أقل من عدد المتاجر التي أُغلقت؛ ففي عام 2024 انخفض صافي العدد بنحو 11.6 ألف متجر، ثم انخفض أكثر بمقدار 29.4 ألف متجر في عام 2025.
أما في الحملات التسويقية التي كانت شديدة السخونة عبر التعاونات، فقد قامت العديد من العلامات أيضًا بعمليات تقليص استراتيجي.
في الماضي، وبفضل IPs لطيفة جماهيرية مثل Chiikawa وSanrio/三丽鸥 و»الكلب الخطّي الصغير« (line dog)، كانت العلامات قادرة على جذب الزيارات بسهولة. لكن الآن، ومع انتقال نفس الـIP بين عدة علامات، لا يعود حماس المستهلكين إلى ذروة 2023 و2024. ووفقًا لما لاحظته 海克财经، في الربع الثاني من 2026، تعاون Hello Kitty أولًا مع 喜茶 و瑞幸 تباعًا، بل إن بعض المستخدمين قارنوا عبر الإنترنت منتجات التعاون بين الطرفين. وفي أغسطس من العام نفسه، أطلقت霸王茶姬 أيضًا متجرًا ذا طابع Hello Kitty في هونغ كونغ.
انخفضت كذلك مرات التعاون الخاصة بالعلامات مثل 奈雪 و喜茶. في النصف الأول من 2026، اختارت奈雪 تعاونات من نوع IP الإحيائي مثل (麦兜)(倩女幽魂)، متعمدة الالتفاف عن الـIP الرائج الذي تكاليف ترخيصه مرتفعة وجدول حجزه ضيق. أما 喜茶 فبعد التعاون مع Hello Kitty، لم تقم إلا بأنشطة تعاون على نطاق وطني مع دار الشعب للفنون (人民美术出版社).
بالنسبة لعدد كبير من علامات مشروبات الشاي الجديدة، فإن السيطرة غالبًا ما تنبع من ضغوط الواقع. فخذ مثال沪上阿姨 التي أثارت ضجة مؤخرًا بسبب هبوط سعر السهم. في 10 أغسطس، هبط سعر سهم沪上阿姨 بنسبة 23% في يوم واحد، وأغلق عند 89.85 دولار هونغ كونغ للسهم (حوالي 77.03 يوان رنمينبي)، وتبخّر ما يقرب من 2.9 مليار دولار هونغ كونغ من القيمة السوقية في يوم واحد (حوالي 2.48 مليار يوان). بينما كان سعر إصدار沪上阿姨 113.12 دولار هونغ كونغ للسهم (حوالي 96.99 يوان).
هذا بلا شك له علاقة بفترة فك القيد الخاصة بالأسهم، لكن لا يمكن تجاهل أن توقعات المجتمع تجاه صناعة مشروبات الشاي الجديدة أصبحت أكثر برودة. ففي وقت طرح الشركة للاكتتاب العام (IPO)، ولتثبيت سعر السهم في مرحلة الإدراج المبكرة، غالبًا ما تطلب عدم بيع المؤسسين والمستثمرين المؤسسيين والمساهمين المبكرين لما لديهم من أسهم خلال مدة معينة (عادة 6 إلى 12 شهرًا). في الأصل كانت فترة فك القيد لـ沪上阿姨 في مايو 2026، ثم تم تمديدها إلى أغسطس من العام نفسه. وبداية أغسطس، وعدت ثمانية؟ لا—بل «6 مساهمين مؤسسيين» لدى沪上阿姨 بأن يستمروا في حبس الأسهم بعد فك القيد، لكن ذلك أثار شكوكًا في السوق حول أن بعض المؤسسات تبحث عن فرص للخروج تدريجيًا. فلو كانت المؤسسات المؤسسية ترى حقًا أن قيمة الشركة طويلة الأجل عالية، فلماذا تكرر التأكيد على «عدم التخفيض في البيع/الامتناع عن البيع» بينما يكون سعر السهم متراجعًا أصلًا؟ في 19 أغسطس، كان سعر سهم沪上阿姨 قد انخفض إلى إغلاق عند 82.85 دولار هونغ كونغ للسهم (حوالي 71.03 يوان رنمينبي).
ومن بين من هبطوا أيضًا تحت سعر الإصدار منذ فترة طويلة، تأتي كذلك霸王茶姬. كان سعر إصدار霸王茶姬 28 دولارًا أمريكيًا للسهم (حوالي 188.28 يوان رنمينبي)، بينما بلغ سعر الإغلاق في 19 أغسطس 10.37 دولارًا أمريكيًا (حوالي 69.73 يوان). وفي اجتماع مكالمة النتائج المالية في مارس 2026، قال مؤسس ورئيس تنفيذي霸王茶姬، 张俊杰، إنه قد قلل من تقدير شدة المنافسة داخل السوق إلى درجة «التنافس المتداخل/التقليص المتبادل» (market involution).
ضمن الظروف الصعبة التي تمر بها صناعة مشروبات الشاي ككل، كانت تقنية الذكاء الاصطناعي تُذكر مرارًا كميزة تسويقية. في يونيو 2026، أطلقت Luckin منصة AI مفتوحة، بالتزامن مع طرح إضافة لطلب المشروبات «Luckin coffee.skill»، لمساعدة المستخدمين على إعطاء التعليمات باستخدام نموذج لغوي كبير، ما يمكّن النظام من تحديد الموقع تلقائيًا، واستخدام القسائم، وإتمام الطلب. وحتى الآن، لم تقم أي علامة كبرى أخرى في مجال مشروبات الشاي بإطلاق ميزات مرتبطة بالطلب بالذكاء الاصطناعي بشكل مباشر؛ وربما لا تقل القيمة العملية الفعلية لهذه الـSkill لدى Luckin كثيرًا عن قيمة سرد قصص التقييم في أسواق رأس المال.
منذ فبراير 2026، خاضت نماذج كبيرة مثل «元宝» و«豆包» و«千问» سباقًا تسويقيًا، كما أتاح «千问» التابع لشركة علي بابا ميزات مشابهة؛ وكان يُنظر إلى «AI يساعد في طلب شاي بالحليب» في البداية كسيناريو جديد يمكن تخيله. لكن بعد التدقيق، فإن تحسين عملية الطلب بحد ذاته عبر الذكاء الاصطناعي محدود، كما أنه من الصعب أن يخلق مباشرةً دافعًا للشراء، ما لم يتم جذب الطلب بالقوة عبر دعم/إعانات.
كان «الجديد» في مشروبات الشاي الجديدة يشير أصلًا إلى نمط حياة جديد، مختلفًا عن طقوس الإحساس بالبعد في شاي التقليد. إذ انتشرت العلامة في كل مكان، والمتاجر أصبحت مرئية في كل زاوية، فاختفى سحر «الجديد» تدريجيًا. وعندما يصبح «الجديد» جزءًا من «الروتين»، وتستنفد لحظة الإحساس بالحداثة، ستعود الصناعة في النهاية إلى أبسط فرضية—وأكثرها جوهرًا: ما يَستطيع فعلًا أن يبقي المستهلك هو طعم لذيذ، وصحة، وسعر مناسب.
العنوان الأصلي: لم يعد هناك الكثير من القصص التي يمكن لمشروبات الشاي الجديدة روايتها