



بقلم: Gino Mato
ترجمة: Saoirse، Foresight News
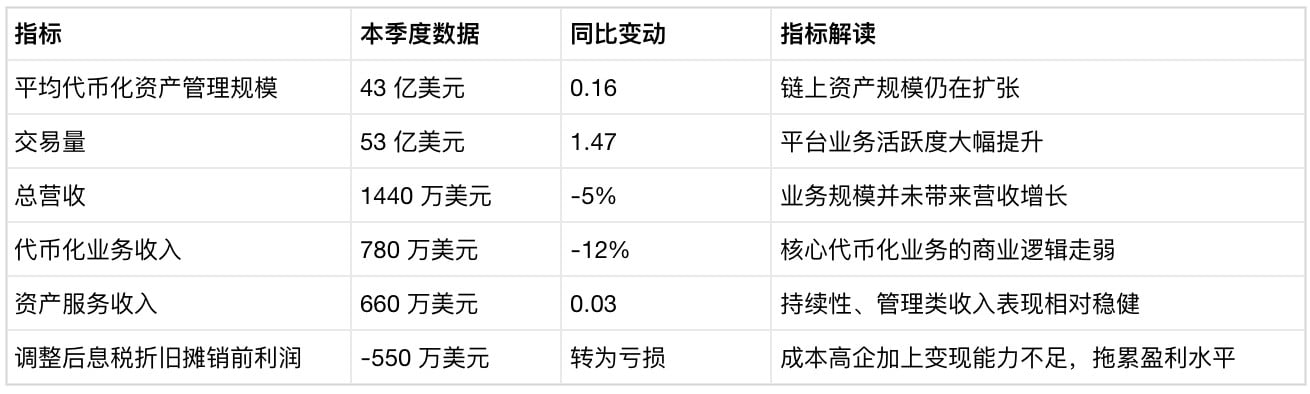
أعلنت Securitize نتائج أول ربع مالي لها بعد الإدراج: بلغ متوسط الأصول المُرمَّزة المدارة على المنصة مستوى قياسيًا جديدًا قدره 4.3 مليار دولار، بزيادة 16% على أساس سنوي؛ وقفز حجم التداول على المنصة 147% إلى 5.3 مليار دولار.
لكن إجمالي إيرادات الشركة انخفض 5% على أساس سنوي إلى 14.4 مليون دولار؛ وتراجعت إيرادات أعمال الترميز بنحو 12% إلى 7.8 مليون دولار؛ وتحول الربح المعدل قبل الفوائد والضرائب والإهلاك والاستهلاك إلى خسارة قدرها 5.5 مليون دولار.
مقارنة بالفترة نفسها من العام الماضي، نقلت الشركة أصولًا أكثر إلى سلسلة الكتل، وزاد حجم الأعمال التي عالجتها كثيرًا، لكنها حققت أموالًا أقل.
المدير المالي يفسر الفجوة بين الحجم والإيرادات
وقال Francisco Flores، المدير المالي لشركة Securitize، خلال مؤتمر إعلان النتائج المالية إن الإيرادات المتأتية من الأصول المدارة لا تمثل حاليًا سوى نسبة ضئيلة جدًا، وإن معظم حجم التداول على المنصة لم يتحول بعد إلى إيرادات تجارية.
وأضاف أن معظم إيرادات أعمال الترميز لا تزال تأتي من مشاريع مثل التكامل مع بروتوكولات جديدة وتوسيع شبكات الأعمال.
أما إيرادات خدمات الأصول، أي الرسوم المرتبطة بخدمات إدارة الأموال الموجودة على المنصة، فقد كان أداؤها أفضل بكثير؛ إذ ارتفعت بنسبة طفيفة بلغت 3% على أساس سنوي إلى 6.6 مليون دولار. وقال Flores إن تحقيق إيرادات من التداول يمثل فرصة متوسطة إلى طويلة الأجل، لكن نموذج الأعمال الحالي لا يتيح بعد الاستفادة منها.
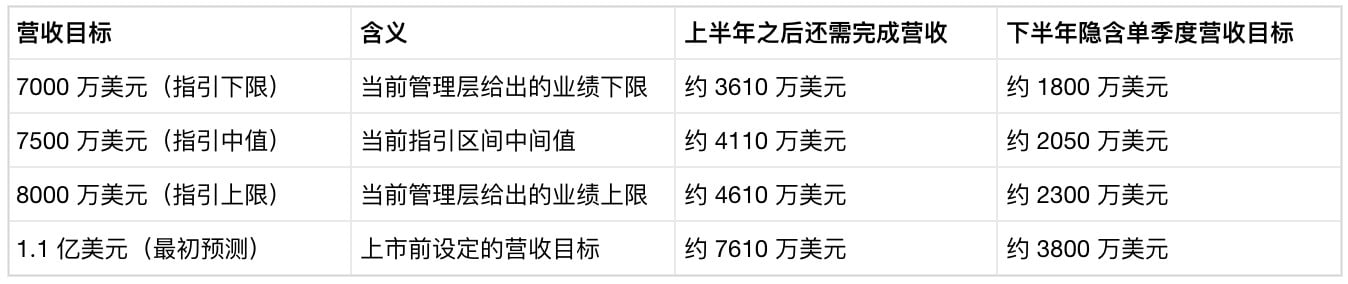
توقعت وثائق Securitize قبل إدراجها أن يبلغ إجمالي إيرادات الشركة 110 ملايين دولار في عام 2026، وأن يصل الربح قبل الفوائد والضرائب والإهلاك والاستهلاك إلى 32 مليون دولار. وقالت الإدارة إن 85 مليون دولار من الإيرادات مضمونة بعقود، أو متكررة، أو قائمة على حجم الأصول والعلاقات القائمة، ولذلك كانت التوقعات الأصلية قابلة للتحقق بدرجة كبيرة.
خفضت الإدارة الآن توقعاتها لإيرادات العام بأكمله إلى 70–80 مليون دولار. وبلغ إجمالي إيرادات الشركة في النصف الأول 33.9 مليون دولار. ولبلوغ الحد الأدنى من التوقعات، ينبغي تحقيق إيرادات تقارب 18 مليون دولار في كل ربع من النصف الثاني؛ أما الوصول إلى الحد الأعلى فيتطلب إيرادات تقترب من 23 مليون دولار في الربع الواحد.
لتحقيق الهدف الأولي البالغ 110 ملايين دولار، ينبغي أن تصل الإيرادات الفصلية إلى 38 مليون دولار، أي أكثر من 2.6 ضعف مستوى إيرادات هذا الربع.
لماذا توجد فجوة هائلة بين حجم الأصول المُرمَّزة والإيرادات
قال Edwin Mata، الرئيس التنفيذي لمنصة الترميز Brickken، إن التناقض الذي كشفته نتائج Securitize يمثل مشكلة هيكلية يواجهها القطاع بأكمله.
وأشار إلى أن الأصول المُرمَّزة المدارة قد تواصل النمو، لكن من الصعب توسيع نطاق نموذج الربحية التجارية الكامن وراءها بالوتيرة نفسها؛ فمجرد نقل مزيد من الأصول إلى سلسلة الكتل لا ينشئ تلقائيًا نموذج أعمال قادرًا على النمو بالتوازي معها.
وأوضح Mata أن تطبيق الترميز يجري حاليًا في معظمه عبر مشاريع مخصصة كبيرة، وتكاملات أنظمة حصرية، ومواءمة مع مختلف الولايات القضائية، فضلًا عن الحاجة إلى قدر كبير من الخدمات المهنية عند كل إصدار جديد للأصول.
غالبًا ما يعني إضافة فئة جديدة من الأصول، أو دخول ولاية قضائية جديدة، أو إطلاق منتج جديد، بدء مشروع تطبيق جديد بالكامل. وعندما يتطلب تحقيق الإيرادات تصميم تطبيق مخصص لكل مشروع، ينمو حجم الأصول المُرمَّزة بوتيرة أسرع بكثير من الإيرادات المتكررة التي يمكن أن تولدها.
ويرى Mata أن الفرصة التجارية الكبرى الحقيقية تظهر بعد نقل الأصول إلى سلسلة الكتل، لا عند إصدارها. فالشركات تحتاج إلى بنية تحتية تتيح إدارة المنتجات المالية على المدى الطويل، وتشمل مجموعة متكاملة من القدرات، مثل إدارة الصلاحيات، وفحوص الامتثال، ورفع التقارير والبيانات، وتوزيع العوائد، ومعالجة إجراءات الشركات، ونقل الأصول في الأسواق الثانوية.
وهذا هو الفرق بين إيرادات التنفيذ وإيرادات البنية التحتية: إيرادات التنفيذ هي الرسوم التي تُحصّل لمرة واحدة مقابل نقل الأصول إلى سلسلة الكتل؛ أما إيرادات البنية التحتية فهي الرسوم المتكررة الناتجة عن إبقاء الأصول عاملة على السلسلة.
ويرى أن قطاع الترميز يحتاج إلى الاقتداء بقطاع برمجيات المؤسسات كي يحقق إيرادات من البنية التحتية: بناء بنية تحتية موحدة، وإنشاء مسارات عمل قابلة لإعادة الاستخدام، وتطوير منظومة واحدة تدعم منتجات مالية متعددة وتتكيف مع ولايات قضائية مختلفة.
لا تزال هياكل الأعمال المعقدة تتطلب خدمات استشارية ومهنية، لكن منطق الربحية الأساسي يجب أن يكون مدمجًا في البنية التحتية نفسها.
لماذا يؤدي حساب رسوم المنصة ببساطة إلى استنتاجات مضللة
يرى Utkarsh Ahuja، المؤسس والشريك الإداري في Moon Pursuit Capital، أن نتائج Securitize تحمل تحذيرًا واقعيًا مهمًا للقطاع: فتيرة تطبيق الترميز وسرعة تحويله إلى إيرادات تجارية لم تتزامنا إطلاقًا.
وطرح على المستثمرين الأسئلة التالية: ماذا يحدث تجاريًا مع استمرار نمو الأصول المدارة وحجم التداول؟ وما مقدار هذا النمو الذي يمكن تحويله إلى إيرادات متكررة؟ وهل يمكن تحسين هوامش الربح؟ وهل تتحسن الكفاءة التشغيلية مع اتساع نطاق الأعمال؟
وقال Ahuja إن قطاع الترميز يدخل مرحلة من النمو الأكثر واقعية. فقد أثبت السوق خلال السنوات الماضية أن المؤسسات مستعدة بالفعل لوضع الأصول في العالم الحقيقي على سلسلة الكتل؛ والآن حان دور نماذج الأعمال الخاصة بالبنية التحتية الداعمة لهذا القطاع لتخضع للاختبار.
مع تدفق مزيد من الأموال المؤسسية إلى الأصول المُرمَّزة، سيولي المستثمرون اهتمامًا أكبر لجودة الإيرادات، والاحتفاظ بالعملاء، وهوامش الربح، والعوائد التجارية طويلة الأجل من تشغيل الأصول. وهذا أيضًا ما يميّز المنصات التي تدير أعمالًا مستدامة فعلًا عن تلك التي تكتفي بسرد قصص عن النمو.
إذا قُسمت إيرادات Securitize البالغة 14.4 مليون دولار مباشرة على حجم التداول البالغ 5.3 مليار دولار، فقد يبدو أن المنصة تفرض معدل رسوم جيدًا، لكن هذا الحساب لا يعكس إطلاقًا ربحية الشركة الفعلية.
تعتمد Securitize تعريفًا واسعًا لحجم التداول، يشمل الاستثمار والاسترداد وتوزيع الأرباح ونقل الأصول بين الشبكات؛ وأقر المدير المالي Flores أيضًا بأن نسبة ضئيلة جدًا فقط من هذا الحجم تدر إيرادات.
والاستنتاج الأكثر واقعية هو أن Securitize لم تنشئ حتى الآن نموذجًا ناضجًا يربط «نشاط المنصة بتقاسم الإيرادات». وهذه الحقيقة أهم بكثير من أي رقم منفرد لمعدل الرسوم.
كيف سيتطور التناقض بين حجم الأصول المُرمَّزة والإيرادات
السيناريو الإيجابي: تكثف Securitize جهودها في مجال الأسهم العامة المُرمَّزة، مستفيدةً من الأسهم المُرمَّزة التي يصدرها المُصدرون، وقدرات شركات الوساطة، والتسوية الذرية، لتحفيز التداول عالي التواتر ومن ثم تحقيق إيرادات من رسوم التداول. وترى الإدارة أن الأسهم المُرمَّزة تتمتع بخصائص تداول أقوى من سندات الخزانة والمنتجات الائتمانية المُرمَّزة. لكن هذا المجال جزء من خطط الأعمال متوسطة وطويلة الأجل، ولن يظهر أثره خلال دورة النتائج المالية لهذا العام.
للاقتراب من إيرادات سنوية تبلغ 80 مليون دولار أو بلوغها، ينبغي تحقيق إيرادات تقارب 23 مليون دولار في كل ربع من النصف الثاني من العام، أي تسارع ملحوظ مقارنة بالربع الحالي.
السيناريو السلبي: يواصل حجم الأصول المدارة والتداول تسجيل مستويات قياسية، لكن نموذج الأعمال الأساسي يظل معتمدًا على المشاريع المخصصة واحدًا تلو الآخر؛ وتتقلب إيرادات أعمال الترميز بشدة، بينما ينمو دخل خدمات الأصول ببطء شديد بحيث لا يعوض هذه المشكلات.
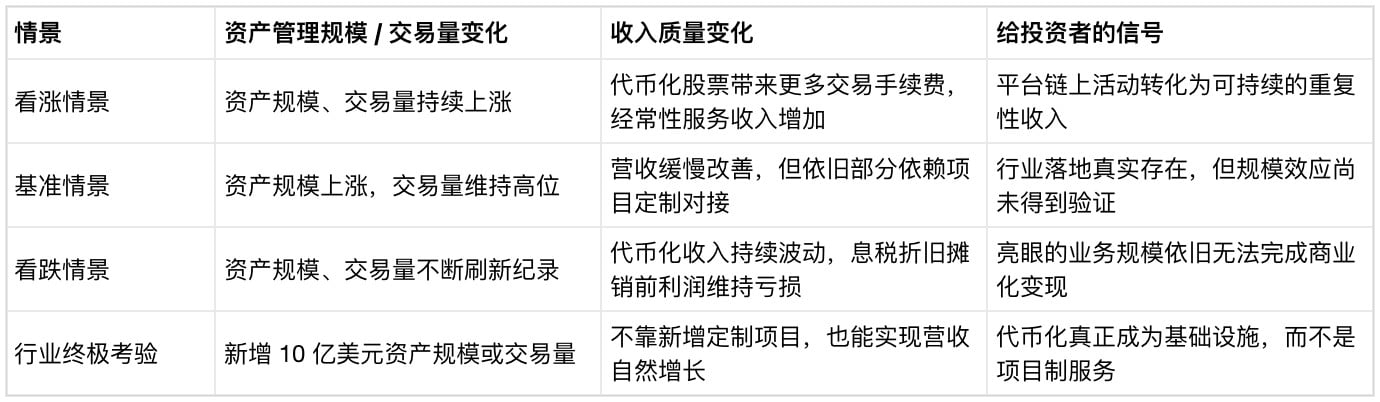
إذا بلغت الإيرادات السنوية الحد الأدنى للتوقعات، أي 70 مليون دولار، فلن تحتاج الشركة إلى تحقيق سوى نحو 18 مليون دولار من الإيرادات في الربع الواحد، وهو ما يزيد قليلًا فقط على إيرادات هذا الربع. وحتى مع مواصلة حجم الأعمال المُعلن عنه تسجيل مستويات قياسية، قد يظل الربح المعدل قبل الفوائد والضرائب والإهلاك والاستهلاك سلبيًا.
التحدي الأساسي الذي سيواجه قطاع الترميز في المرحلة المقبلة: عندما تضيف المنصة أصولًا أو حجم تداول بمليارات الدولارات، فهل تستطيع توليد إيرادات متكررة من تلقاء نفسها، من دون الاعتماد على مشاريع جديدة؟