


المصدر: وول ستريت جورنال/وول ستريت ووتش
يعتقد بنك جيه بي مورجان تشيس أن توسيع وزارة الخزانة الأمريكية لعمليات إعادة الشراء (الـ«ريبو») لا يحقق سوى تحسن قصير الأجل، دون أن يغير الضغط طويل الأجل على عوائد السندات لأجل طويل. والعامل الحقيقي المقيِّد يتمثل في عجز مالي يصل إلى 6% من الناتج المحلي الإجمالي واحتياجات تمويل مستقبلية تتجاوز 3.5 تريليون دولار، وليس في سيولة السوق. وإذا قامت وزارة الخزانة بعمليات انتقاء توقيت بشكل متكرر، فسيؤدي ذلك إلى إضعاف مصداقية السياسات «المنتظمة ويمكن التنبؤ بها»، ما يؤدي في النهاية إلى رفع علاوة الأجل والعوائد طويلة الأجل.
وسّعت وزارة الخزانة الأمريكية بشكل كبير حجم عمليات إعادة شراء سندات الخزانة الأمريكية، في محاولة لتوفير مزيد من السيولة لسندات الأجل الطويل وتخفيف الضغوط التصاعدية على العوائد. إلا أن بنك جيه بي مورجان حذّر من أنه، في ظل استمرار عجز الميزانية الأمريكية المرتفع، تبدو هذه الخطوة أقرب إلى معالجة الأعراض، ولا يمكنها تغيير الضغط طويل الأجل على عوائد سندات الخزانة لأجل طويل.
أعلنت وزارة الخزانة يوم الأربعاء أنها ستضاعف على الأقل حجم إعادة شراء سندات الخزانة الأمريكية لأجل 10 سنوات إلى 30 سنة، قائلة إن هذه الخطوة تهدف إلى توفير «دعم أكبر للسيولة». وبعد الإعلان، تراجع عائد سندات الخزانة لأجل 30 عامًا بمقدار 9 نقاط أساس في ذلك اليوم إلى 5.19%، وارتفع مؤشر السندات الحكومية طويلة الأجل 1.7%، مسجلًا أفضل أداء يومي له منذ فبراير 2025.
لكن استراتيجيي جي بي مورغان يرون أنه في الولايات المتحدة، ومع اقتراب الاقتصاد من التوظيف الكامل، لا يزال العجز المالي عند مستوى 6% من الناتج المحلي الإجمالي، وأن القيد الحقيقي على سندات الخزانة طويلة الأجل ليس سيولة السوق، بل احتياجات التمويل المالي الضخمة. وإذا أصبحت وزارة الخزانة تميل أكثر فأكثر إلى اتخاذ إجراءات انتهازية في إدارة الدين، فقد يشكك السوق بدوره في مبدأها القائل «بالنهج المعتاد والقابل للتوقع»، ما يؤدي في النهاية إلى رفع علاوة الأجل والعوائد طويلة الأجل.
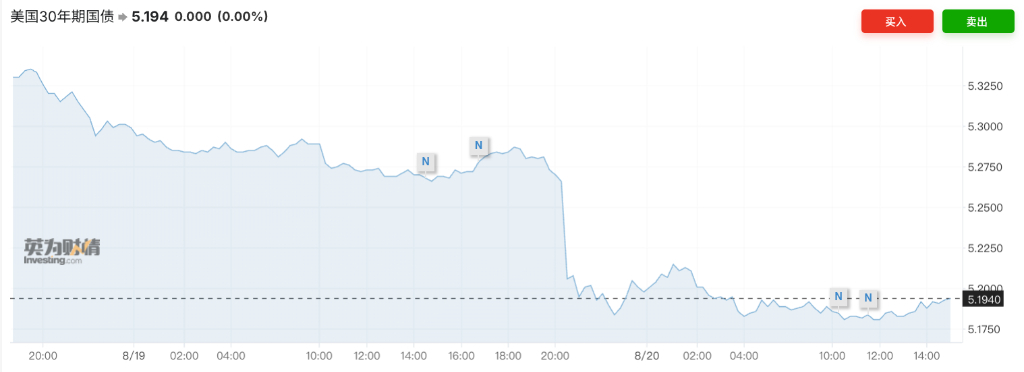
وزارة الخزانة تزيد من إعادة الشراء، وتبعث إشارة إلى استقرار الطرف الطويل
جاء توسيع عمليات إعادة الشراء هذه في وقت كانت فيه عوائد سندات الخزانة طويلة الأجل تواصل الصعود.
كان وزير الخزانة الأمريكي بيسنت قد عبّر مرارًا عن قلقه إزاء ارتفاع العوائد طويلة الأجل، وتُعد هذه الخطوة الجديدة لتوسيع إعادة الشراء أحدث إجراء في هذا السياق. وقد أُعيد إطلاق برنامج إعادة شراء السندات التابع لوزارة الخزانة الأمريكية في 2023، ويعود تاريخه إلى أكثر من 20 عامًا. في ذلك الوقت كانت الخزانة الأمريكية في حالة فائض، وكانت إعادة الشراء تُستخدم أساسًا لسداد وإلغاء الديون مرتفعة التكلفة.
في الوقت الحاضر، أصبح الهدف الأساسي لإعادة الشراء أكثر ميلًا إلى تحسين سيولة السوق. وبما أن المتداولين يميلون عادة إلى الاحتفاظ بأحدث السندات القياسية إصدارًا، فإن نشاط التداول في السندات القديمة القائمة يكون أقل نسبيًا. ومن خلال إعادة الشراء، تستطيع وزارة الخزانة تحسين سيولة السوق إلى حد ما وتخفيف بعض ضغوط العرض والطلب عبر آجال الاستحقاق.
جي بي مورغان: فائدة قصيرة الأجل، ولا تغيير في العرض والطلب على المدى الطويل
أشارت جي بي مورغان في التقرير إلى أن توقيت هذا الإعلان كان «نادرًا للغاية»، لأن أسبوعين فقط كانت قد مرت منذ آخر مرة أعلنت فيها وزارة الخزانة خطة إعادة الشراء. وأثار هذا التوقيت السريع تكهنات السوق بأن وزارة الخزانة قد تمضي قدمًا في تقليص إصدار سندات الخزانة طويلة الأجل من أجل خفض المعروض من السندات طويلة الأجل، وبالتالي دفع العوائد إلى الانخفاض.
لكن جي بي مورغان ترى أن احتياجات التمويل لدى الحكومة الأمريكية لا تزال ضخمة للغاية. وتتوقع الشركة أن يتجاوز عجز التمويل في عدة سنوات مالية مقبلة 3.5 تريليون دولار، ما يعني أن المعروض من السندات الحكومية طويلة الأجل، على المدى المتوسط إلى الطويل، من المرجح أن يزداد لا أن يتراجع.
«رغم أننا نرى أن خفض حجم المزادات أصبح أكثر احتمالًا، فإننا لا نعتقد أن ذلك سيُحدث أثرًا كابحًا دائمًا على العوائد طويلة الأجل.» وقال استراتيجيون في جي بي مورغان إنه ما لم تتخذ الولايات المتحدة خطوات حقيقية لخفض العجز المالي، فإن أثر هذه الخطوة على العوائد طويلة الأجل قد يكون مؤقتًا فقط.
مبدأ «النهج المعتاد والقابل للتوقع» يواجه اختبارًا
ما يقلق جي بي مورغان حقًا هو مصداقية سياسة إدارة الدين لدى وزارة الخزانة.
لطالما أكدت وزارة الخزانة الأمريكية مبدأ «النهج المعتاد والقابل للتوقع» في إصدار الدين وإدارته، مع السعي قدر الإمكان إلى تجنب مفاجأة الأسواق عبر التعديلات المتكررة على استراتيجية الإصدار. وكان بيسنت نفسه قد أعرب علنًا عن دعمه لهذا المبدأ. لكن إذا أصبحت وزارة الخزانة أكثر ميلًا إلى تعديل استراتيجيتها لإدارة الدين استنادًا إلى أداء السوق، فقد تبدأ الأسواق في التشكيك فيما إذا كانت سياستها تتحول من «النهج القائم على القواعد» إلى «التعامل القائم على توقيت السوق».
تحذر جي بي مورغان من أن توسيع عمليات إعادة الشراء وغيرها من الإجراءات قد ينظر إليها السوق على أنها تفتقر إلى المصداقية في غياب دمج مالي حقيقي، وقد تؤدي مع مرور الوقت إلى رفع علاوة الأجل والعوائد. وبعبارة أخرى، يمكن لوزارة الخزانة تعديل هيكل إصدار السندات، لكنها تجد صعوبة في معالجة العجز المالي نفسه عبر عمليات إدارة الدين.
سيتي إيجابي تجاه السندات طويلة الأجل، لكن العجز يظل ضغطًا لا يمكن تجاوزه
وليس السوق متشائمًا بالكامل حيال ذلك. فقد أوصت مجموعة سيتي العملاء بشراء سندات الخزانة الأمريكية لأجل 20 عامًا، معتبرة أن توسيع نطاق إعادة الشراء هذه يكشف بوضوح عن نية سياسية لكبح العوائد طويلة الأجل، ومع تراجع التضخم أيضًا، لا يزال هناك مجال قوي لارتداد سوق سندات الخزانة خلال الأشهر المقبلة.
لكن على مدى أطول، تظل الضغوط المالية الأمريكية مشكلة لا يمكن لسوق سندات الخزانة تجاهلها. فقد تجاوز حجم الدين الوطني الأمريكي بالفعل 40 تريليون دولار، ومع استمرار اتساع احتياجات التمويل الحكومية، تزداد صعوبة سعي صناع السياسات إلى خفض تكاليف الاقتراض.
وباعتباره أحد أهم معايير التسعير في الأسواق المالية العالمية، فإن عوائد سندات الخزانة الأمريكية لا تؤثر فقط في الرهون العقارية الأمريكية وتكاليف تمويل الشركات، بل تنتقل أيضًا إلى الخارج عبر الدولار وأسعار الصرف وأسواق السندات العالمية.
لذلك، قد يكون مقدار التحسن قصير الأجل الذي يمكن أن توفره وزارة الخزانة عبر توسيع عمليات إعادة الشراء هذه غير مجهول للأسواق؛ فالسؤال الحقيقي هو ما إذا كان ضغط المعروض من السندات يمكن أن يخف فعليًا في نهاية المطاف بينما يظل العجز المالي الأمريكي عند مستويات مرتفعة.
تنبيه بالمخاطر وشروط إخلاء المسؤولية
الأسواق تنطوي على مخاطر، والاستثمار يجب أن يكون بحذر. لا يشكل هذا المقال نصيحة استثمارية شخصية، كما أنه لم يأخذ في الاعتبار الأهداف الاستثمارية الخاصة أو الوضع المالي أو الاحتياجات الخاصة لأي مستخدم بعينه. ينبغي للمستخدمين أن يقرروا ما إذا كانت أي آراء أو وجهات نظر أو استنتاجات واردة هنا تتناسب مع ظروفهم الخاصة. أي استثمار بناءً على ذلك يكون على مسؤوليتكم الخاصة.