


العنوان: دخول مشروبات الشاي المصدّرة إلى الخارج إلى «فترة الأوديسة»
في الملحمة اليونانية القديمة «الأوديسة»، كان الفوز في حرب طروادة مجرد بداية، أما الاختبار الحقيقي فكان بعد الإبحار: الانحرافات في البحر، والأمواج العاتية، والشعاب الخفية—لتملأ الطريق عودة كانت واضحة في الأصل بال未知.
بالنسبة إلى علامتَي مشروبات الشاي هاتين السنتين، فإن التوسّع إلى الخارج هو أيضًا رحلة بعيدة على نمط «الأوديسة».
وضع المتجر الأول على أرض الواقع يعني فقط مغادرة الميناء؛ ومن بعدها، كلما دخلت سوقًا جديدًا، يتعين عليها أن تعيد تقديم ورقتها في غياهب سلسلة التوريد والامتثال والملكية وحقوق السيطرة.
أكثر التغيّرات وضوحًا هو أن الضجيج تراجع—لقد انخفضت سخونة تصدير مشروبات الشاي إلى الخارج بشكل ملحوظ هذا العام.
ذكر أحد الأشخاص الذين يخدمون شركات توسيع/تصدير علامات مشروبات ومطاعم لفترة طويلة أن عام 2024 كان «عام انفجار الطلب». فقد بحثت العديد من العلامات عن مؤسسات خدمات، أملاً في اقتحام السوق الخارجية بأقل قدر ممكن من الاستثمار المبدئي، والتحقق من إمكانية نجاح نموذج المنتج والمتاجر.
لكن في 2026، قلّ بشكل واضح الحديث العلني عن التوسع الكبير. العلامات التجارية المحلية لمشروبات الشاي والقهوة التي تقدم أهدافًا واضحة لعدد المتاجر في الخارج تتركز أساسًا في بضعة شركات قليلة مثل «بافانغ تشا جي»، و«مو لِي حليب أبيض»، و«تيان لا لا».؟
خلال السنوات القليلة الماضية، ومع استمرار زيادة عدد المتاجر داخل الصين وتزايد شدة المنافسة السعرية، اعتُبر الخارج في فترة ما «المنحنى الثاني» للبحث عن زيادات وتضخيم التقييم. وبالأخص في مرحلة تعرض شركات مشروبات الشاي الجديدة (النيو تشا ي/新茶饮) لضغط مركز أثناء محاولة إدراجها في السوق، فإن الخروج من الصين وتحديدًا مساره يقرر مباشرة كيف يقيّم رأس المال الحد الأقصى لنموها طويل الأجل.
ومع ذلك، بعد بريق التجربة بعقود خفيفة، بدأت تظهر شعاب/عراقيل واضحة.
في هذا العام، اصطدمت «مو لِي حليب أبيض» (茉莉奶白) التي مضى على خروجها سنتين ونصف تقريبًا بخصمها في نيويورك بشكل علني؛ فقد دخل الطرفان في نزاع حول ترخيص العلامة والمشاريع المشتركة والمتاجر المشتركة وحق السيطرة على التشغيل. وقبل ذلك، وفي ظل نموذج «التثبيت السريع» عبر الاستفادة من موارد محلية، كانت الفجوة قد كشفت عن خلافات قاتلة حول المصالح والسيطرة عندما تواجه توسيعًا على نطاق أكبر.
وهذا تحديدًا هو الجانب الآخر الذي لا يمكن الالتفاف عنه بعد انتقال مشروبات الشاي في الخارج من «افتتاح أول متجر» إلى «نسخ على نطاق واسع».
توجد فروق شاسعة بين عادات استهلاك الدول المختلفة والأنظمة التجارية وظروف سلسلة التوريد؛ ونجاح تجربة متجر واحد لا يعني أبدًا أن نفس مجموعة المنتجات ونموذج التشغيل يمكن نسخه بسهولة وبدون تهيؤ.
عندما يزول عنصر الحداثة/الإثارة الأولى، تتم إعادة كتابة معايير تقييم خروج مشروبات الشاي إلى الخارج.
خروج مشروبات الشاي إلى الخارج الذي كانت تُعلّق عليه آمال كبيرة خلال السنوات الماضية: هل هو فرصة نمو حقيقية، أم سردية مضخمة بزيادة عدد المتاجر وتوقعات رأس المال؟
واحد
الركوب أولًا ثم الاستكمال
أصبحت «مو لِي حليب أبيض» أشهر حالة «خصام/انقلاب» في هذا العام بين علامات مشروبات الشاي أثناء خروجها إلى الخارج.
في منتصف 2026، وبسبب الخلافات حول العلامة التجارية والترخيص والسيطرة على المتاجر ذات المشاريع المشتركة، رفعت «مو لِي حليب أبيض» في شنتشن (深圳茉莉奶白) شريكها في نيويورك إلى المحكمة الفيدرالية في المنطقة الجنوبية من نيويورك. ثم أصدرت المحكمة أمرًا قضائيًا مبدئيًا يلزم المدعى عليه بالتوقف عن استخدام العلامات التجارية ذات الصلة وتسليم جزء من حسابات التحكم.
هذه القضية رفعت نموذج التعاون المبكر لخروج مشروبات الشاي إلى الخارج إلى دائرة الضوء.
وفقًا لما ورد في 36كِرِد (36氪)، فإن «مو لِي حليب أبيض» وشريكها في نيويورك وقعا في البداية فقط عقد ترخيص للعلامة واتفاقية خدمات تقنية؛ ثم قاما لاحقًا بتأسيس شركة مشروع مشترك. وحتى أوائل 2026 فقط، أرسل المقر إلى الطرف الآخر وثائق الإفصاح عن الامتياز (FDD) لمحاولة إعادة تحديد هيكلة الأسهم الخاصة بالمتاجر القائمة والمتاجر الجديدة.
عندما نشأ خلاف بين الطرفين حول ترخيص المتجر الجديد في جامعة كولومبيا وترتيبات الأسهم، اختلفت رواياتهما حول ما إذا كان المقر قد يغيّر شروط التعاون من طرف واحد؛ وانتهى الأمر في النهاية بمواجهة قضائية حول العلاقة التعاونية الممزقة.
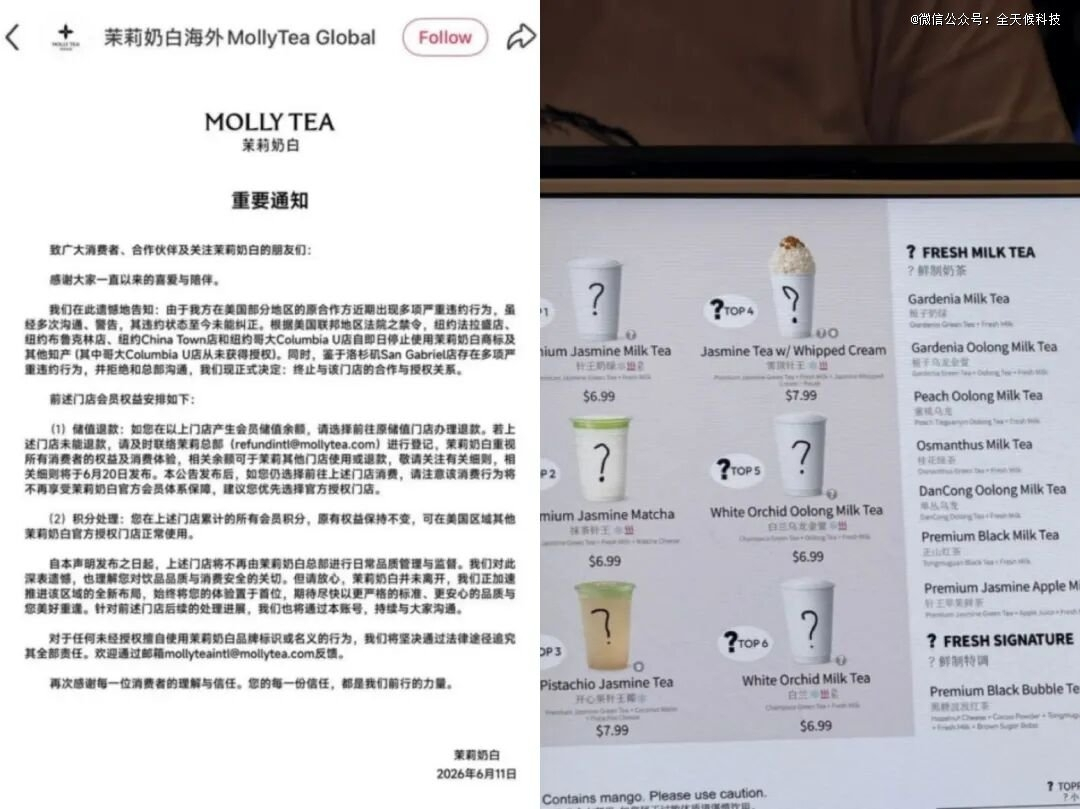
إعلان «مو لِي حليب أبيض» بوقف التعاون عبر ترخيص 5 متاجر في الولايات المتحدة (يسار)؛ وتم استبدال قائمة المتجر المعني بـ «؟ tea» (يمين).
وبالمقارنة مع السوق المحلية، تم تضخيم نصف قطر إدارة العلامات التجارية الغذائية عند خروجها إلى الخارج بشكل أُسّي؛ إذ تجعل الإدارة العابرة للمناطق الزمنية والقوانين عبر الدول حوكمة التوطن (localization) شديدة التعقيد.
وللحد من تكلفة التجربة والأخطاء في البداية، اختارت العديد من العلامات التجارية في المراحل الأولى لدخول الخارج الارتباط بالموارد المحلية—عبر اتفاقيات خدمات تقنية أو تأسيس شركة مشتركة—للتحقق بسرعة من نموذج المنتج وجدوى منطقة السوق من خلال بضعة متاجر.
لماذا استطاعت «الركوب أولًا ثم الاستكمال» أن تصبح نمطًا متداولًا في الصناعة؟ السبب ليس إلا أن تكلفة التجربة على السطح؛ أما الأهم فهو القلق إزاء «نافذة المنافسة».؟
لاحظ غو جي، مؤسس مكتب محاماة ZhongShen (上海中申律师事务所) ومؤسس ZhongShen سلسلة شركات خدمات الاستعانة بالخارج (中申连锁外服)، أن العديد من المستثمرين الصينيين أو المؤسسات المحلية التي تدير مطاعم في الخارج على مدى سنوات في السنوات الأخيرة، قد ركزت على قدرة سلاسل مشروبات الشاي الصينية على توسيع الشبكات وتوحيد المعايير، فعادت بشكل مبادر إلى الوطن للعثور على علامة تجارية.
قال غو جي: «الزبائن جاؤوا يبحثون عنك بالفعل؛ إذا كنت ما زلت تتابع الامتثال خطوة بخطوة، فسيكون المنافسون قد تزاحموا في وقت أبكر بكثير. الوقت لا ينتظر أحدًا».
قال وانغ وييدا، المسؤول عن العلامة التجارية لدى إحدى شركات سلاسل التوريد المعروفة لمشروبات الشاي في الخارج: «في بعض الدول، لا يمكن للعلامة التجارية أن تتابع إلا بعد الحصول أولًا على شهادة التسجيل الرسمية للعلامة التجارية، حتى تكتمل لاحقًا عملية تسجيل الامتياز أو توقيع عقد امتياز كامل المفعول قانونًا».
قال: «من أجل اللحاق بالجدول الزمني، قد تستخدم بعض العلامات التجارية مؤقتًا أشكالًا مثل عقود التدريب أو اتفاقيات الخدمات التقنية بدلًا من عقد الامتياز الرسمي، وذلك لدفع افتتاح المتاجر على الأرض أولًا».
لكن هذا النوع من الترتيب المؤقت، جوهريًا، هو فرض مخاطر القوانين والرقابة على المستقبل.
تمتلك العلامات التجارية الدولية ذات السلاسل الناضجة القدرة على اختيار الإدارة المباشرة أو المشاريع المشتركة أو الامتياز وفقًا لكل سوق، كما تقوم مسبقًا بتصميم ترتيبات استرداد الأسهم على أساس حق الشراء، وإرجاع الحقوق الإقليمية، وتعويضات الإخلال بالعقد.
لكن بالنسبة لعلامات شاي صينية حديثة العهد، فإنها تفتقد الخبرة المماثلة في الامتثال، كما تفتقد القدرة على المساومة.
حلل وانغ وييدا: «إن استخدام طريقة العقود البديلة لفتح السوق ليس سوى تأجيل للمشكلة إلى المستقبل. وإذا حدث لاحقًا نزاع حول الامتياز، ومع بقاء حقوق العلامة التجارية غير مستقرة وعدم توافق شكل العقد بشكل كامل مع متطلبات الرقابة المحلية، ستصبح العلامة التجارية في غاية السلبية عند المطالبة بحق التشغيل ومسؤولية الإخلال وتعويض الخسائر».
وأشار غو جي كذلك إلى أن: «أكبر صعوبة في «الاستكمال لاحقًا/ما بعد الركوب» تتمثل في التعامل مع استرجاع الوقائع: يجب على العلامة استكمال الإفصاح أمام الجهات التنظيمية، وفي الوقت نفسه عليها إعادة التفاوض مع الشركاء الأوائل المتشابكين في المصالح. ومن ثم يتحول استهلاك الوقت وتكاليف رأس المال والاستثمارات في الكيانات القانونية والتدقيق والترتيبات التعاقدية في المرحلة المبكرة بسهولة إلى تكاليف غارقة».
اختارت «مو لِي حليب أبيض» (茉莉奶白) هذا العام فرض «استكمال الرسوم/تصحيح الوضع» بشكل حاد وشد السيطرة، وربما لم يكن ذلك صدفة؛ إذ يتطابق نقطة التحول مباشرة مع ترقية طموح حجم العلامة.
في بداية هذا العام، كشفت المؤسِّسة المشاركة لـ«مو لِي حليب أبيض» (高芸晞) بوضوح عن خطط التوسع المرحلية: يجب أن يصل إجمالي عدد متاجرها في أمريكا الشمالية في 2026 إلى 80-100 متجر، مع دفع سوق إندونيسيا بالتزامن نحو 40-50 متجرًا.
عندما تحاول العلامة التجارية التحول من اختبار بضعة متاجر إلى حجم «مائة متجر»، فإن المقر سيحتاج حتمًا إلى شدّ الإدارة والتقدم بالامتثال. وخلال هذه العملية، تظهر تدريجيًا بنود غامضة والاختلافات في المصالح التي تركها التعاون المبكر، لتتحول في النهاية إلى نزاع حول مخاطر امتثال لم تعد قابلة للاستمرار والسيطرة.
اثنان
العتبة الحقيقية للخروج إلى الخارج
الامتثال ليس أبيض أو أسود؛ بل هو عملية تدريجية تتداخل فيها الظروف الموضوعية والذاتية.
بالنسبة لعلامات مشروبات الشاي التي تدخل سوقًا خارجية حديثًا، فإن توقع أن تستكمل جميع حلقات الامتثال من البداية عبر المتجر الأول فقط ليس واقعياً.
يتولى وانغ وييدا حاليًا مسؤولية تطوير أعمال شركته في كازاخستان. ووفقًا لتجربته، فإن سير عمل متكامل نسبيًا للخروج إلى الخارج يشمل: البحث في السوق، وتسجيل العلامة التجارية، وتأسيس الشركة، ثم تسجيل الاستثمار في الخارج، وصولًا إلى ترسيخ العلامة وفتح باب الامتياز.
لخّص الجبال الكبرى للامتثال التي يواجهها في ثلاث نقاط: الاستثمار في الخارج ومسار الأموال، وصحة العقود والعلامات التجارية، وسلسلة التوريد.
وفي هذا السياق، تتمثل النقطة الأساسية للالتزام بمسار التمويل في إكمال تسجيل الاستثمار المباشر في الخارج (ODI) من أجل ترتيب خروج الأموال بشكل قانوني وهيكلة ملكية الكيانات في الخارج.
وبالنظر إلى أن الطرفين في المرحلتين السابقتين يمكنهما تحسين الأمور تدريجيًا عبر الرجوع لاحقًا واستكمال الإفصاح، أصبحت سلسلة التوريد هي أصعب عتبة يصعب الالتفاف عليها.
قال وانغ وييدا: «المواد الأساسية يجب إنتاجها في الصين؛ حتى لو كانت العلاقات المحلية قوية جدًا، لا يمكنها حل مشاكل التخليص الجمركي والقبول من تلقاء نفسها».
وراء كوب الشاي، توجد فئات متعددة تشمل أوراق الشاي والأساس الحليبي والمكونات الصغيرة وعصير الفاكهة وصوص/مربى الفاكهة والتغليف والمعدات وغيرها؛ كما تختلف اشتراطات القبول لاستيراد الأغذية والمنتجات ذات الصلة من دولة إلى أخرى.
تتطلب السوق الأمريكية تسجيل مرافق الأغذية، والتصريح عن الاستيراد، والتحقق من الموردين الأجانب (FSVP). وفي بعض أسواق جنوب شرق آسيا والشرق الأوسط، يتم التأكيد على شهادة الحلال (Halal). أما في أسواق آسيا الوسطى والاتحاد الاقتصادي الأوراسي، فيجب إكمال تقييم المطابقة لـ EAC.
قال وانغ وييدا: «هنا يُعد EAC نسبيًا أرخص؛ فثمن بند واحد قد يكون بضع مئات من الدولارات، لكن إكمال كل المواد المطلوبة للمتجر يكلف على الأقل 100 ألف رنمينبي».
والأمر الأكثر تعقيدًا من حيث التكلفة هو أن بعض الشهادات قد تدفع الموردين لاحقًا إلى تعديل المواد الخام والوصفات وحتى عمليات الإنتاج.
فعلى سبيل المثال، في حالة شهادة الحلال: فهي لا تقيد فقط مكونات حيوانية مثل الجيلاتين/الجيلاتين الخنزيري، بل تتضمن أيضًا إجراءات صارمة في الموقع لـ «تدقيق المصنع». تدخل جهة الاعتماد إلى الورش وتطالب بأن لا تحتوي أي خط إنتاج أو حتى منطقة المصنع على أي مكونات محظورة؛ بل إن سجلات التشغيل المشتركة السابقة تخضع أيضًا لتتبع صارم.
غالبًا ما تضع المصانع حدًا أدنى مرتفعًا جدًا للطلب (MOQ) من أجل تغطية تكاليف تعديل الخط وفصل/عزل الإنتاج. لكن قال وانغ وييدا: «إذا كانت في الخارج مجرد عشرات المتاجر (بضع عشرات)، فلن تكون كمية المشتريات كافية لإطلاق مسار انطلاق المصنع».
بالإضافة إلى ذلك، من الصعب على غالبية شركات الشاي في الصين الحصول على شهادة عضوية تطلبها الأسواق الخارجية، كما لا تتوفر في الخارج منظومة جاهزة للخلط/التركيب (pichang) مثل الموجودة في الصين. وإذا تم اعتماد بدائل محلية للمواد الخام مباشرة، فمن السهل أن تتغير نكهة المنتج وملمسه في النهاية.
في ظل عدم التطابق بين الحجم وتكاليف الامتثال، قد تختار بعض العلامات التجارية التحايل على الإجراءات الرسمية للشحن والتصريح والاعتماد، وإدخال المواد الخام إلى السوق المحلية بطرق غير معيارية. لكن هذا يبقى أسلوبًا للمضاربة في فترة محددة؛ وعندما تتشدد الرقابة، تنفجر مخاطر التشغيل بشكل مركّز.
إلى حد ما، ليست «المقاييس/الحجم» نتيجة فقط للخروج إلى الخارج، بل هي أيضًا أحد شروط مسبقة رئيسية لحل مشكلة سلسلة التوريد.
يمكن للعلامات التجارية التي لديها ميزة الحجم بالفعل أن تغطي تعديلات الوصفة وتكاليف إعادة تجهيز خطوط الإنتاج وتكاليف الاعتماد عبر كميات مشتريات ضخمة، وحتى إجبار الموردين على تقديم تعاون مخصص.
صرحت «تيان لا لا» التي تركز على الأسواق المتعمقة ولديها أكثر من 8000 متجر داخل الصين لـ «عالم التكنولوجيا طوال اليوم» (全天候科技) بأن حوالي 90% من المواد الخام الأساسية نصف الجاهزة في سوقها الخارجية ما تزال تُرسل مباشرة من سلاسل التوريد المحلية؛ وتُشترى الفواكه الطازجة والمواد الاستهلاكية البسيطة محليًا. ومع زيادة كثافة المتاجر، تخطط الشركة لبناء مستودع مركز إقليمي في الأسواق الرئيسية، والتخطيط لإنتاج مُوطَن في الأسواق الناضجة.
اختارت هي تشا (HEYTEA) بناء شبكة أكثر كثافة لسلسلة التوريد في أمريكا الشمالية مبكرًا. وحتى 2025، أنشأت هي تشا عدة مراكز تخزين في شرق الولايات المتحدة وغربها، وبنت نظام «مركز إقليمي للمستودعات + مستودع أمامي (前置仓)». أما المواد الخام الأساسية فتُرسل مباشرة من المقر الرئيسي، بينما تتعامل منتجات قصيرة الصلاحية مثل الحليب والفواكه مع الموردين المحليين الرئيسيين مثل Sysco. وفي الوقت الحالي، تم تحقيق توطين 13 فئة رئيسية من المنتجات.
بالنسبة للاعبين عالميين ذوي طموح أكبر، فإن النهاية الحاسمة للتوطين لا تقتصر على إيجاد موردين بديلين، بل تتضمن نقل قدرات الإنتاج مباشرة إلى الخارج.
على سبيل المثال، طرحت ميشيو بالفعل «بناء مصانع سلسلة التوريد في البرازيل» ضمن جدول الأعمال لتخدم سوق الأمريك؛ كما قدمت «بافانغ تشا جي» أيضًا في مواد إدراجها بوضوح خطة لدفع توطين سلسلة التوريد في أمريكا الشمالية، والتخطيط لمعالجة المواد الخام وبناء نظام توريد شاي محلي.
من دون عدد كافٍ من المتاجر وكميات مشتريات كبيرة، فإن معظم مشاكل الامتثال والتكاليف في سلسلة التوريد تصبح شبه مستحيلة الحل.
ومع ذلك، عندما تعبر العلامات التجارية الرائدة هذه العتبة، تتحول المسألة الصعبة التي يجب الإجابة عنها إلى سؤال آخر: هل يمكن لقدرات سلسلة التوريد التي تم ضخ مبالغ ضخمة فيها أن تدعم النسخ السريع للمتاجر في أسواق غريبة تختلف فيها الثقافة وعادات الاستهلاك؟
ثلاثة
حرب ساخنة في جنوب شرق آسيا
الحجم مهم جدًا، لكن بعد الانفصال عن البيئة المحلية يصبح من الصعب جدًا إعادة تشكيل ميزة الحجم من جديد.؟
لنُعيد زاوية الملاحظة إلى أكثر الأسواق التي عليها آمال كبيرة: جنوب شرق آسيا؛ ومعرفة التقدم الحقيقي للعلامات المدرجة واللاعبين الكبار تكشف تعقيد هذه الأرض.
عندما تم إدراج «هُو شَانغ أَيزي/شينغ دي» (沪上阿姨) في البورصة، كانت قد كشفت سابقًا أنها تخطط لاستخدام نحو 20% من الأموال المجمعة للتوسع الخارجي، وحددت هدفًا بفتح 300 متجر في جنوب شرق آسيا في 2025. ومع ذلك، وحتى نهاية 2025، لم يكن لديها خارج الصين سوى 45 متجرًا، ولم يتحقق الهدف بعد.
حتى «ميشيو» التي تعد حاليًا الوحيدة في الخارج التي وصلت متاجرها إلى نطاق آلاف المتاجر، شهدت هذا العام أول انكماش سنوي لها منذ سبع سنوات من الخروج إلى الخارج.
حتى نهاية 2025، كان لدى متاجرها في الخارج 4467 متجرًا، بانخفاض صافٍ سنوي قدره 428 متجرًا. حدثت معظم عملية الضبط في أسواق مثل إندونيسيا وفيتنام التي بدأت التوسع مبكرًا وبسرعة عبر افتتاح متاجر بسرعة.
انكماش ميشيو/ميكس شيو (Mixue) ليس أمرًا عشوائيًا؛ إذ لم تعد جنوب شرق آسيا ساحة فارغة تنتظر صدمة العلامات التجارية الصينية بانخفاض بُعد التنافس.
في وقت مبكر من عام 2022، حققت علامة تيالي المحلية Tealive وحدها كثافة تقارب متجرًا واحدًا لكل نحو 40 ألف شخص.
وفي إندونيسيا، التي يبلغ حجم سكانها أكبر، تطورت المنافسة إلى معركة ثلاثية بين العلامات الصينية وسلاسل محلية ومحليين لديهم خلفية في سلسلة التوريد الصينية.
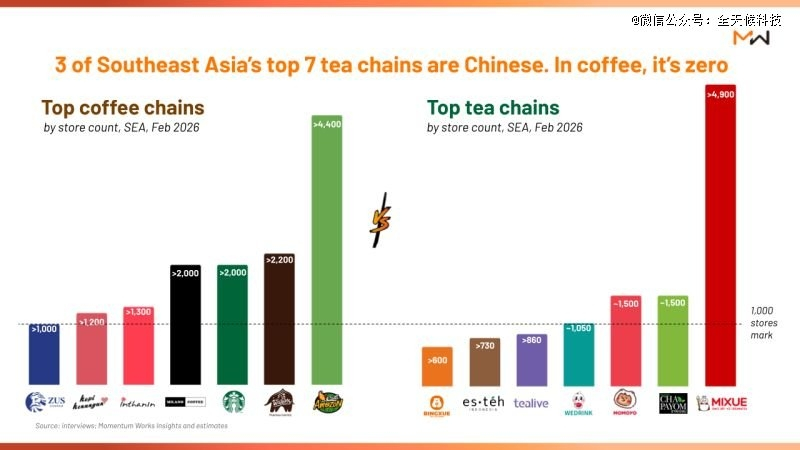
وفقًا لتقرير سلسلة مقاهي الشاي في جنوب شرق آسيا الصادر عن Momentum Works في 2026، لا تزال ميشيو/ميكس شيو (蜜雪冰城) تحافظ على أكبر حجم من المتاجر على مستوى المنطقة؛ لكن العلامة التايلاندية ChaPoyom والعلامة المحلية في إندونيسيا Momoyo اللتان تأتيان بعدها مباشرة وصلتا كذلك إلى نحو 1500 متجر.
ضمن أكبر سبع سلاسل لمشروبات الشاي في جنوب شرق آسيا، بالإضافة إلى «ميشيو» صاحب الترتيب الأول و«WEDRINK» صاحب الترتيب الرابع (茶主张، حوالي 1050 متجرًا)، فإن «Bingxue» (冰雪时光، أكثر من 600 متجر) صاحبة الترتيب السابع أيضًا من الصين، وتتبع كذلك مسارًا مدفوعًا بقيمة السعر وكفاءة سلسلة التوريد.
عند بلوغ نمط السوق القديم ذروته، لا يزال هناك من يحاول الاندفاع للخلف (العكسية) باتجاه الاتجاه.
بعد أن افتتحت «تيان لا لا» أول متجر خارج الصين في جاكرتا عام 2023، تسارعت عملية الخروج إلى الخارج باستمرار. وحتى منتصف 2026، تجاوزت عدد المتاجر الموقعة في الخارج 500 متجر، وجرى تشغيل أكثر من 300 متجر.
صرح أحد الأشخاص القريبين من «تيان لا لا» لـ «全天候科技» بأن هدف العلامة هو حتى نهاية العام زيادة العدد التراكمي للمتاجر الموقعة في الخارج إلى 1000 متجر.
تقدير «تيان لا لا» لفرصها يأتي من خبرتها في الامتياز وسلسلة التوريد والأسواق المتعمقة التي تشكلها عبر أكثر من 8000 متجر موقع في الداخل.؟
لكن ما إذا كان نموذج النسخ منخفض السعر هذا سيستمر في اجتياز سلسلة الموافقات/القبول بنجاح ما زال محل شك كبير.
من ناحية، جنوب شرق آسيا ليست سوقًا موحدًا ومتجانسًا. فالنظام التجاري في إندونيسيا وماليزيا والفلبين ناضج؛ بينما تختلف تمامًا البنية التحتية والبيئة التنظيمية في لاوس وكمبوديا. ومن الصعب تعميم نموذج تم التحقق من نجاحه في دولة واحدة على نطاق جميع الدول.
ومن ناحية أخرى، في ظل المنافسة المتجانسة، لم يعد التوسع مجرد تضخيم حجم السوق، بل صار إعادة توزيع الحصة السوقية. قال وانغ وييدا: «عندما يقع الآخرون، يمكنك أن تأخذ جزءًا من الكعكة بفضل تشغيل أكثر نظامية وسلسلة توريد أفضل؛ لكن إجمالي سعة السوق ما يزال موجودًا هناك».
عندما تصل «الخيالات المتعلقة بالحجم» في جنوب شرق آسيا إلى حدها الأقصى، ويبدأ مسار التوسع عبر الامتيازات الخفيفة ذات الأصول الأقل في الاعتماد على اللفّ/التسابق على الحجم في فقدان فعاليته تدريجيًا، يفرض النصف الثاني من رحلة مشروبات الشاي إلى الخارج على مزيد من اللاعبين السير نحو «الاستثمار الثقيل».
أربعة
تكلفة النزعة طويلة الأمد
بعد وداع مرحلة «المضاربة الخفيفة» المبكرة، ظهرت بوادر «تحصيل الفارق/استكمال الرسوم» لدى العلامات التجارية الرائدة.
اتجاه بارز يتمثل في أن: وبالمقارنة مع الاعتماد المبكر على الموزعين/الامتياز المحليين أو الشركاء في المشاريع المشتركة للتجربة، بدأت مجموعة متزايدة من المقرات في شد القبضة على السيطرة، واختارت زيادة نسبة المتاجر المملوكة مباشرة أو تنفيذ ضبط صارم أكبر.
وبالاستشهاد بسوق آسيا الوسطى لـ «ميشيو» على سبيل المثال، كشف وانغ وييدا أن قبل 2025 كان الاعتماد في الغالب على تجار امتياز يديرون بأنفسهم، وفريق المساعدة التشغيلية المرسل من المقر لم يكن يتجاوز 5 أشخاص. أما في 2026، فقد تم توسيع فريق التشغيل الموجود في المقر والتوظيف المحلي إلى ما يقرب من 40 شخصًا.
قال وانغ وييدا: «تعني السيطرة المشددة أن جميع الأعمال تعود من جديد تحت تصنيف/اختصاص المقر. حتى لو كانت المتاجر لا تزال مُدارة من قبل أصحاب الامتياز، فإن سيطرة المقر على المواد وعمليات التشغيل ونظام الامتياز تختلف تمامًا بالفعل».
بعد عودة «بافانغ تشا جي» (霸王茶姬) إلى سنغافورة في 2024، تخلت العلامة مباشرة عن نموذج الامتياز الخاص، وتحولت بالكامل إلى الإدارة المباشرة من المقر.
ارتفع عدد المتاجر المملوكة مباشرة في الخارج من 20 متجرًا في منتصف 2024 بسرعة إلى 236 متجرًا بنهاية الربع الأول من 2026، وتجاوز حجمها عدد متاجر الامتياز في الخارج. حاليًا، باستثناء سوق ماليزيا التي دخلتها مبكرًا وأصبحت تشغيلها ناضجًا، فإنها في مناطق آسيا والمحيط الهادئ الجديدة قامت تقريبًا باستيعاب جميع المتاجر عبر الإدارة المباشرة بالكامل.
وراء شدّ القبضة على السيطرة، توجد استثمارات ضخمة ذات أصول ثقيلة بمستويات تصل غالبًا إلى ملايين الدولارات، إلى جانب فترات عائد أطول.
في السنوات الأخيرة، لم تقم هي تشا فقط بإعادة شراء جزء من متاجر الامتياز في الخارج وتحويلها إلى إدارة مباشرة، بل رفعت في سوق أمريكا الشمالية بشكل واضح عتبة الاستثمار، وقبل التوسع على نطاق واسع قامت بالاستعداد عبر شبكة مستودعاتها الذاتية في شرق وغرب أمريكا ونظام المستودعات الأمامية (前置仓).
في مطلع 2025، افتتحت أول HEYTEA LAB في ميدان تايمز في نيويورك، وبلغت تكلفة المتجر الواحد مستوى مليون دولار، كما عززت بصورة متكررة علاوة العلامة عبر أسبوع نيويورك للأزياء والتعاون مع مصممين.
لكن بالنسبة لعلامة تجارية تحتاج إلى التمركز في سوق غريبة، لا يكفي «الاستكمال» فيما يخص البنية التنظيمية وترسّبات الأصول؛ بل يلزم أيضًا تكاليف مرتفعة لتعليم المستهلك وتحقيق مواءمة محلية.
وبعكس الأسواق المحلية شديدة النضج التي تم تعليمها جماعيًا لسنوات من قبل علامات مشروبات الشاي، فإن الطلب الاستهلاكي في دول الخارج يتدرج—من شاي بالحليب المخلوط ببودرة تقليدية ومكونات صغيرة متنوعة إلى شاي الفاكهة ومشروبات حليب شاي الأوراق الطازجة؛ توجد احتياجات مختلفة في مراحل مختلفة تتعايش في مناطق مختلفة.
كلما كانت بنية المنتجات أكثر أحادية وسعر الشراء/سعر الطلب الفردي أعلى، ارتفعت تكلفة «التعليم» التي يتعين على العلامة التجارية تحملها أيضًا.
لهذا السبب، حاولت هي تشا ضغط الفارق الزمني لإطلاق المنتجات بين داخل الصين وخارجها؛ إذ اختُصرت دورة دخول بعض المنتجات الجديدة المحلية إلى السوق الخارجية إلى أقل من شهرين، بالتوازي مع تطوير SKU أصلية في الخارج.
تحافظ «تيان لا لا/تيان لالا» (甜啦啦) على توحيد المنتجات الأساسية في جنوب شرق آسيا، بينما تزيد في الفلبين القهوة والمشروبات المخصصة بنكهات الفاكهة. أما في أوزبكستان، فإن شاي الفقاعات بالحليب واللؤلؤ تقليديًا الذي لم يعد مهيمنًا داخل الصين أصبح هو المنتج الرئيسي.
ما يسمى «التوطين» ليس مجرد تعديل قائمة الطعام؛ بل يتطلب إنشاء آلية تغذية راجعة عالية التواتر بين البحث والتطوير وسلسلة التوريد وتشغيل الشركة في البلد المحلي.
وغالبًا ما يصعب على العالم الخارجي أن يحدد من خلال حجم الدعاية وأرقام افتتاح المتاجر فقط، إلى أي مرحلة وصلت قدرة علامة تجارية في الخارج.
حلل وانغ وييدا: «في الواقع، هناك احتمالان فقط يفسران التزام غالبية العلامات التجارية بإبقاء أدائها في الخروج إلى الخارج منخفض الأضواء. إما أن توجد مخاطر خفية في امتثال الأموال أو العقود أو سلسلة التوريد؛ فالترويج العالي قد يجذب انتباه الجهات التنظيمية. أو أن تكون قد حققت أرباحًا فعلية؛ عندها يكون التزامها بالصمت لمنع المنافسين من التزاحم للدخول».
وبالمقارنة مع روايات التسويق وحجم افتتاح المتاجر على المدى القصير، فالأكثر جدارة بالمتابعة المستمرة هو ما إذا كانت الشركة ما زالت تخصّص فعليًا الأشخاص الأساسيين وأصول سلسلة التوريد ورأس المال طويل الأجل إلى الخارج.
بناء مستودعات، وإرسال فرق عمل، ورفع نسبة المتاجر المُدارة مباشرة وحتى إنشاء مصنع—كل ذلك يعني فترات استثمار أطول وتكاليف غارقة أعلى.
على الأقل في المرحلة الحالية، ما زالت هذه رحلة ماراثونية لا يستطيع تحمل تكلفتها إلا اللاعبون الرائدون القلائل.
لم يتم دحض سردية خروج مشروبات الشاي إلى الخارج؛ ما تم دحضه فقط هو «وهم المضاربة الخفيفة والتوسع السريع».
من الاعتماد المبكر على الشركاء المحليين للانطلاق بسرعة في استحواذ «ساحة» عبر الافتتاحات، إلى مواجهة الآن عملية تصفية امتثال، وإعادة بناء سلسلة التوريد، واستعادة حقوق التشغيل عبر إدارة مباشرة؛ فإن طريق خروج شركات مشروبات الشاي الجديدة إلى الخارج يشهد فعلًا «نزع الماء» بشكل حتمي.
بعد أن تراجعت موجة الحماس، لا يمكن للعلامات التجارية أن تتجذر فعليًا في الخارج إلا ببناء نظام محلي مستدام يحقق أرباحًا ولا يمكن الاستغناء عنه.
[إخلاء المسؤولية]: لا يشكّل هذا المقال أي نصيحة استثمارية. توجد مخاطر في السوق، ويجب توخي الحذر عند الاستثمار.
إذا كانت لديك أي أسئلة، يُرجى التواصل عبر (editor@zero2ipo.com.cn) للتعامل معها من جانب عالم الاستثمار.