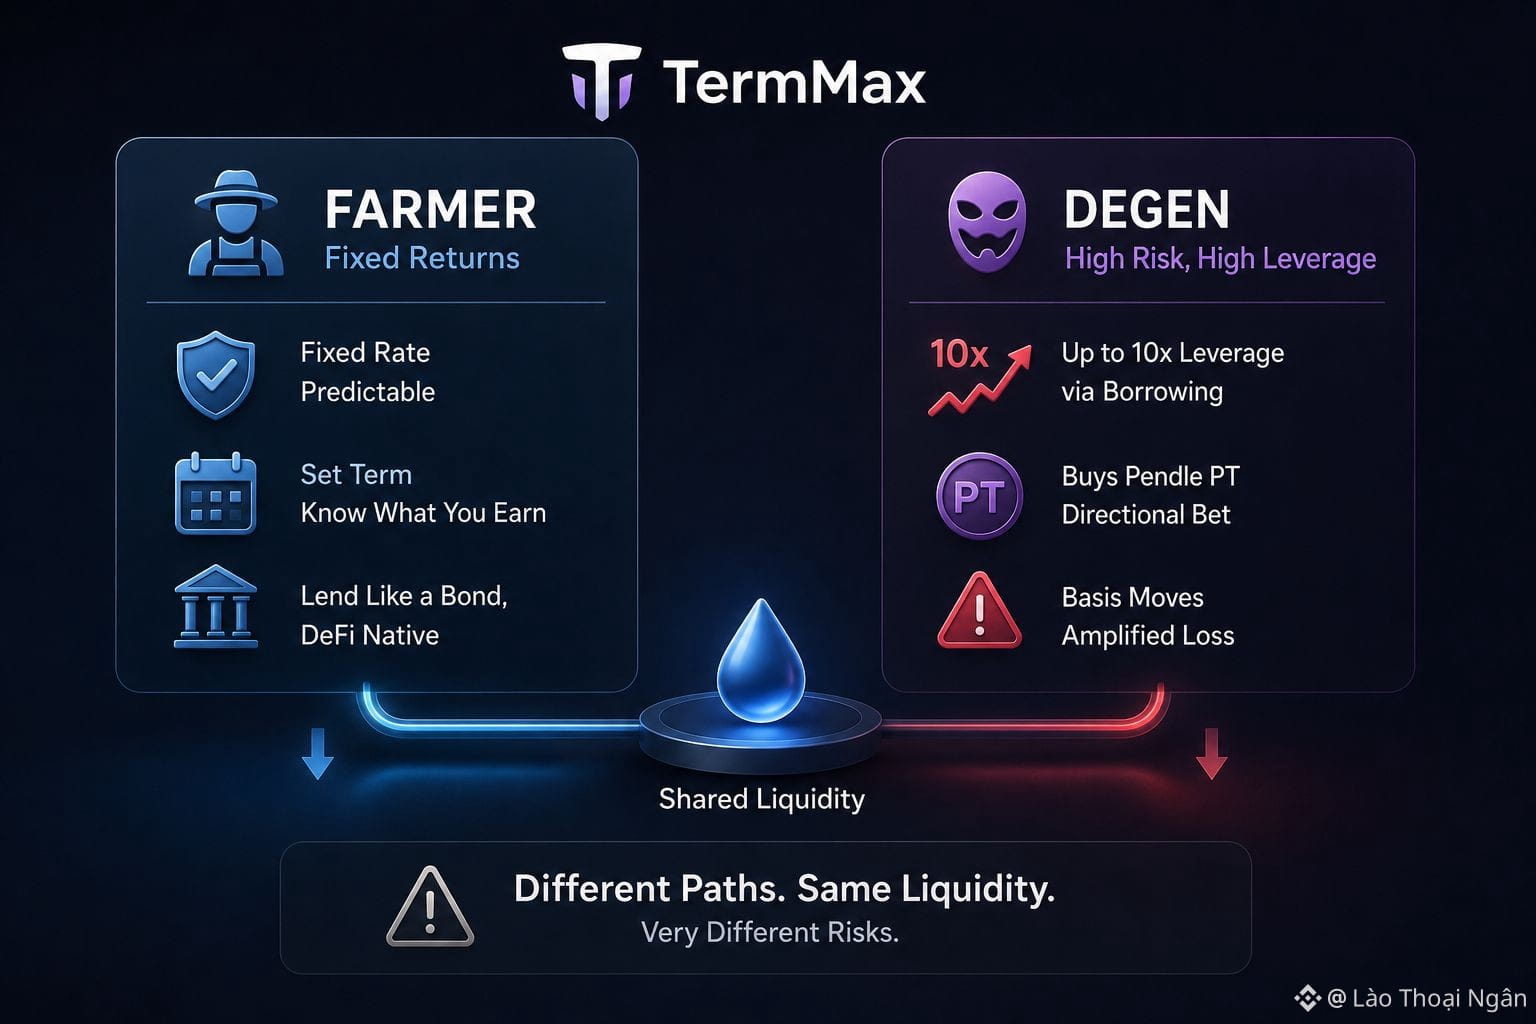
اقرأ صياغة TermMax الذاتية وستجد ثلاثة أنواع من المستخدمين موصوفة مباشرةً في التوثيق: المتداولون الجريئون (Degens) والمزارعون (Farmers) وأصحاب السيولة (LPs). هذا وسمٌ صريح، وأنا أحترم هذا الصدق، لكنه أيضًا يكشف عن فجوة أعود إليها باستمرار. تسوّق TermMax بنيتها ذات السعر الثابت باعتبارها الترياق لفوضى أسعار الفائدة العائمة في التمويل اللامركزي (DeFi)، وهي مكان يحصل فيه المقرضون أخيرًا على إمكانية التنبؤ التي يوفرها السند بدلًا من رقم يتغير مع كل بلوك. هذه هي حجة المزارع، وهي حجة جيدة.
ثم يأتي قبو الـ Degen. يودع شخص ما رأس مال، فيقوم القبو باقتراض تسع مرات من ذلك المبلغ من سيولة الـ LPs بسعر ثابت، ثم يشتري الوضع المدمج Tokenزات Pendle Principal بدرجة رافعة تقارب 10x على فجوة العائد الأساسية. هذا ليس سندًا. هذه مراهنة اتجاهية مُدعومة بتكلفة تمويل ثابتة، أقرب في روحها إلى تداول بالهامش منها إلى وديعة لأجل، وTermMax يدمجها في المنصة نفسها التي تضع في الواجهة عبارة: "عوائد قابلة للتنبؤ للمقرضين".
ومن الجدير أيضًا التساؤل: من يقرأ فعليًا التفاصيل الدقيقة قبل الإيداع؟ المزارع الذي يطارد عائدًا ثابتًا بنسبة 6% لا يفتح بالضرورة الصفحة نفسها التي يفتحها Degen يطارد رافعة 10x، ومع ذلك فإن كلا الإيداعين في النهاية يستندان إلى نفس السيولة الأساسية ويعودان إليها، وهذا يعني أن المنتج الهادئ والمنتج الصاخب مترابطان أكثر من كونهما مجرد علامتين تجاريتين منفصلتين على الصفحة الرئيسية قد يوحي لمستخدم جديد.
ليس أيٌّ من المنتجين خطأ في تقديمه. لكن العلامة التجارية أقرب إلى الدخل الثابت مما هي عليه مجموعة المنتجات كاملة فعليًا، وقد لا يلتقط المستخدم الجديد عند مسح عبارة "DeFi بسعر ثابت" على الفور أن أحد مسارات TermMax يحمل مخاطر التعثر الافتراضي مضاعفة عشر مرات إذا تحرك أساس PT ضد المركز. أود أن ترسم TermMax خطًا أكثر وضوحًا بين منتج المزارع ومنتج الـ Degen في تسويقها الخاص؛ لأن الصياغة الهادئة في المقدمة تغطي آلية أعلى ضجيجًا بكثير تحت السطح، ولأن جمهورين مختلفين جدًا يقرأان نفس الصفحة الرئيسية يتعرضان لمخاطر شديدة الاختلاف دون تحذير متكافئ.
@TermMax #TermMax $BTW $PORTAL $HEMI
ثم يأتي قبو الـ Degen. يودع شخص ما رأس مال، فيقوم القبو باقتراض تسع مرات من ذلك المبلغ من سيولة الـ LPs بسعر ثابت، ثم يشتري الوضع المدمج Tokenزات Pendle Principal بدرجة رافعة تقارب 10x على فجوة العائد الأساسية. هذا ليس سندًا. هذه مراهنة اتجاهية مُدعومة بتكلفة تمويل ثابتة، أقرب في روحها إلى تداول بالهامش منها إلى وديعة لأجل، وTermMax يدمجها في المنصة نفسها التي تضع في الواجهة عبارة: "عوائد قابلة للتنبؤ للمقرضين".
ومن الجدير أيضًا التساؤل: من يقرأ فعليًا التفاصيل الدقيقة قبل الإيداع؟ المزارع الذي يطارد عائدًا ثابتًا بنسبة 6% لا يفتح بالضرورة الصفحة نفسها التي يفتحها Degen يطارد رافعة 10x، ومع ذلك فإن كلا الإيداعين في النهاية يستندان إلى نفس السيولة الأساسية ويعودان إليها، وهذا يعني أن المنتج الهادئ والمنتج الصاخب مترابطان أكثر من كونهما مجرد علامتين تجاريتين منفصلتين على الصفحة الرئيسية قد يوحي لمستخدم جديد.
ليس أيٌّ من المنتجين خطأ في تقديمه. لكن العلامة التجارية أقرب إلى الدخل الثابت مما هي عليه مجموعة المنتجات كاملة فعليًا، وقد لا يلتقط المستخدم الجديد عند مسح عبارة "DeFi بسعر ثابت" على الفور أن أحد مسارات TermMax يحمل مخاطر التعثر الافتراضي مضاعفة عشر مرات إذا تحرك أساس PT ضد المركز. أود أن ترسم TermMax خطًا أكثر وضوحًا بين منتج المزارع ومنتج الـ Degen في تسويقها الخاص؛ لأن الصياغة الهادئة في المقدمة تغطي آلية أعلى ضجيجًا بكثير تحت السطح، ولأن جمهورين مختلفين جدًا يقرأان نفس الصفحة الرئيسية يتعرضان لمخاطر شديدة الاختلاف دون تحذير متكافئ.
@TermMax #TermMax $BTW $PORTAL $HEMI