كنت أظن أن الإقراض بسعر ثابت في التمويل اللامركزي (DeFi) مجرد ميزة مريحة بسيطة.
شيء جميل. تحسين صغير على فوضى مشاهدة عائدك يتغيّر بالساعة. منتج موجّه لمن يريدون قابلية التنبؤ المملة بدلًا من مطاردة أعلى عائد متاح.
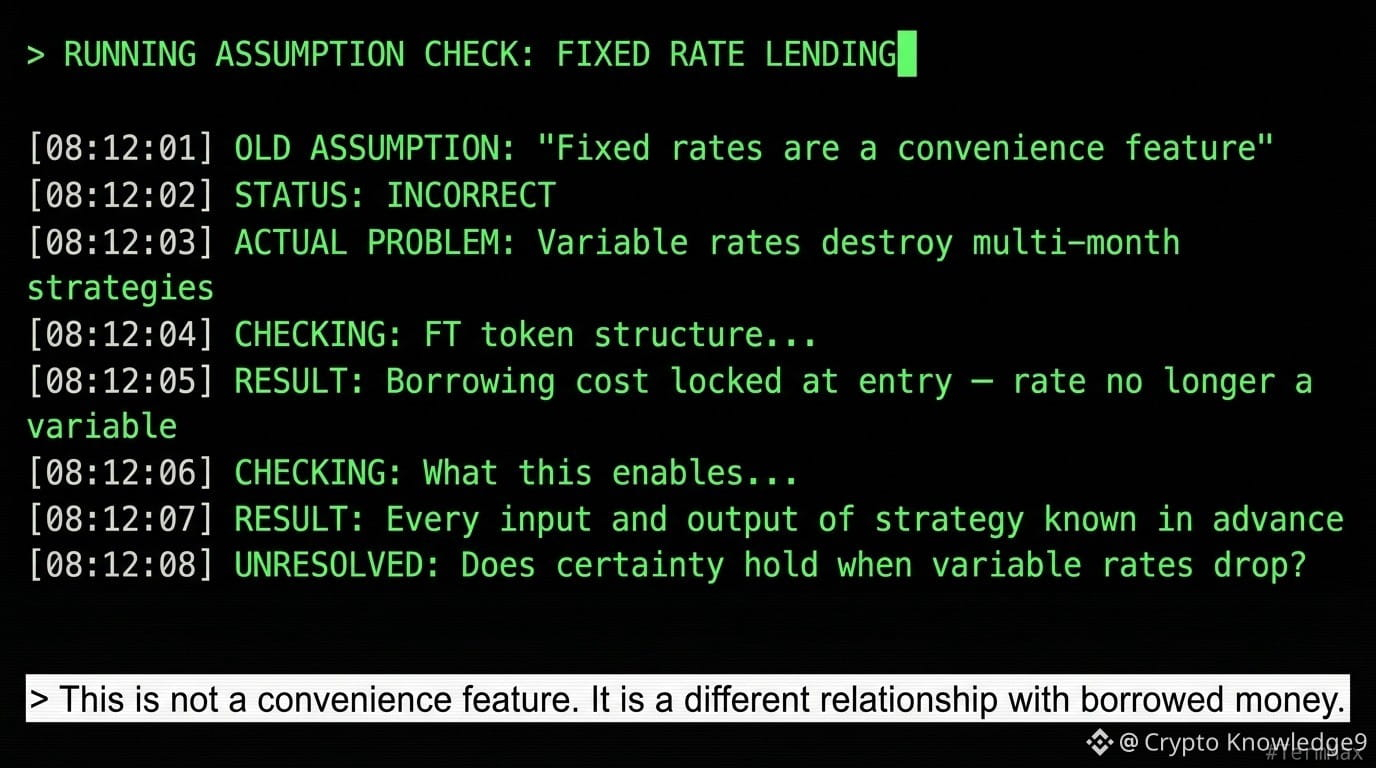
ثم قرأت فعليًا كيف يبني @TermMax السعر الثابت من الصفر وأدركت أنني كنت أفكّر في المشكلة الخاطئة تمامًا.
#termmax
لم تكن المشكلة مجرد استقرار السعر. المشكلة الحقيقية هي أن الأسعار المتغيّرة تُدمّر قدرتك على التخطيط.
عندما يتخذ المقترض مركزًا بسعر 8% ثم يستيقظ في اليوم التالي ليجده 23%، لا يصبح المركز “أغلى” فحسب. لقد انهار كامل الأسلوب الكامن تحته. العائد الذي كانوا يتوقعون كسبه من توظيف رأس المال المقترض لم يعد يغطي التكلفة. الصفقة لم تكن خاطئة. التغيّر في السعر جعلها خاطئة بأثر رجعي.
يحل هيكل توكن FT الخاص بـ TermMax هذه المشكلة على مستوى المعمارية. عندما تقترض، يتم تثبيت تكلفتك عند لحظة الدخول. يمثّل توكن FT هذا الالتزام عند الاسترداد بالقيمة الاسمية (par redemption). لا تتحقق من أسعار الاقتراض في صباح اليوم التالي. لا يوجد شيء للتحقق منه. لم يعد السعر المتغيّر عاملًا ضمن استراتيجيتك.
يبدو هذا صغيرًا حتى تتتبّع ما الذي يمكّنه فعليًا.
يمكنك الآن بناء استراتيجية عائد تمتد لعدة أشهر حيث تكون كل المدخلات والمخرجات معروفة مسبقًا. تكلفة الاقتراض معروفة. تاريخ الاستحقاق معروف. متطلبات الضمان معروفة. المتغيّر الوحيد المتبقي هو أداء ما تفعله برأس المال المقترض.
هذه ليست ميزة “مريحة”. إنها علاقة مختلفة تمامًا مع المال المقترض.
ما زلت أراقب أمرًا واحدًا: هل يحتفظ السعر الثابت بجاذبيته عندما تنخفض الأسعار المتغيّرة بشكل كبير تحت السعر المُقفل. لأن اليقين له تكلفة. وتكلفته تتغير مع ظروف السوق.
هل ستبقى مقفلًا على سعر ثابت إذا انخفضت الأسعار المتغيّرة بشكل كبير تحت سعرِك خلال مدة الاتفاق؟
#TermMax @TermMax $TMX #DeFi
شيء جميل. تحسين صغير على فوضى مشاهدة عائدك يتغيّر بالساعة. منتج موجّه لمن يريدون قابلية التنبؤ المملة بدلًا من مطاردة أعلى عائد متاح.
ثم قرأت فعليًا كيف يبني @TermMax السعر الثابت من الصفر وأدركت أنني كنت أفكّر في المشكلة الخاطئة تمامًا.
#termmax
لم تكن المشكلة مجرد استقرار السعر. المشكلة الحقيقية هي أن الأسعار المتغيّرة تُدمّر قدرتك على التخطيط.
عندما يتخذ المقترض مركزًا بسعر 8% ثم يستيقظ في اليوم التالي ليجده 23%، لا يصبح المركز “أغلى” فحسب. لقد انهار كامل الأسلوب الكامن تحته. العائد الذي كانوا يتوقعون كسبه من توظيف رأس المال المقترض لم يعد يغطي التكلفة. الصفقة لم تكن خاطئة. التغيّر في السعر جعلها خاطئة بأثر رجعي.
يحل هيكل توكن FT الخاص بـ TermMax هذه المشكلة على مستوى المعمارية. عندما تقترض، يتم تثبيت تكلفتك عند لحظة الدخول. يمثّل توكن FT هذا الالتزام عند الاسترداد بالقيمة الاسمية (par redemption). لا تتحقق من أسعار الاقتراض في صباح اليوم التالي. لا يوجد شيء للتحقق منه. لم يعد السعر المتغيّر عاملًا ضمن استراتيجيتك.
يبدو هذا صغيرًا حتى تتتبّع ما الذي يمكّنه فعليًا.
يمكنك الآن بناء استراتيجية عائد تمتد لعدة أشهر حيث تكون كل المدخلات والمخرجات معروفة مسبقًا. تكلفة الاقتراض معروفة. تاريخ الاستحقاق معروف. متطلبات الضمان معروفة. المتغيّر الوحيد المتبقي هو أداء ما تفعله برأس المال المقترض.
هذه ليست ميزة “مريحة”. إنها علاقة مختلفة تمامًا مع المال المقترض.
ما زلت أراقب أمرًا واحدًا: هل يحتفظ السعر الثابت بجاذبيته عندما تنخفض الأسعار المتغيّرة بشكل كبير تحت السعر المُقفل. لأن اليقين له تكلفة. وتكلفته تتغير مع ظروف السوق.
هل ستبقى مقفلًا على سعر ثابت إذا انخفضت الأسعار المتغيّرة بشكل كبير تحت سعرِك خلال مدة الاتفاق؟
#TermMax @TermMax $TMX #DeFi