


文|معمل العلامة التجارية لبحوث الحيتان مجموعة الخمسة الأطفال
الشيء المفضل لدى “تي شين” في الأكل هو مطعم تايلاندي بعينه، ثم اتضح أنها “أكلته حتى النهاية”. ومن خلال الحواجز المحيطة بالمحل، يبدو أن هنا سيتم افتتاح مطعم يونغوي شان ييه Bistro قريبًا.
ربما لأن المسافة قريبة بما يكفي، فقد أحاطت أطباق يونغوي تقريبًا بكل مراكز التسوق في تشونغتشينغ. من دوّامة “باوجيانغ” (التوفو المصقول)، والمرق الحامض الساخن، و”دوا دوا” فين، إلى لحم البقر مع الفلفل الحار المشوي، والفطر البري، ونودلز الأرز في قدر صغير… نسمة من الريح تدفّق كأنها تُغرق المراكز التجارية في كل مكان، ثم كنسمة أخرى من الريح يتبدّل الجميع الشعارات بشكل جماعي لتستمر الطوابير من جديد.
في العامين الأخيرين، أصبحت لافتات الطوابق الخاصة بالمطاعم تتبدّل بسرعة متزايدة.
تقدّر شركة نستله المهنية للخدمات الغذائية (تقرير عام 2026 عن الصين: للوجبات الصينية البيضاء) أن عدد فروع المطاعم في جميع أنحاء الصين عام 2025 يبلغ نحو 8.25 مليون متجر، بمعدل إغلاق 48.9%، بينما يصل معدل الافتتاح إلى 50%.
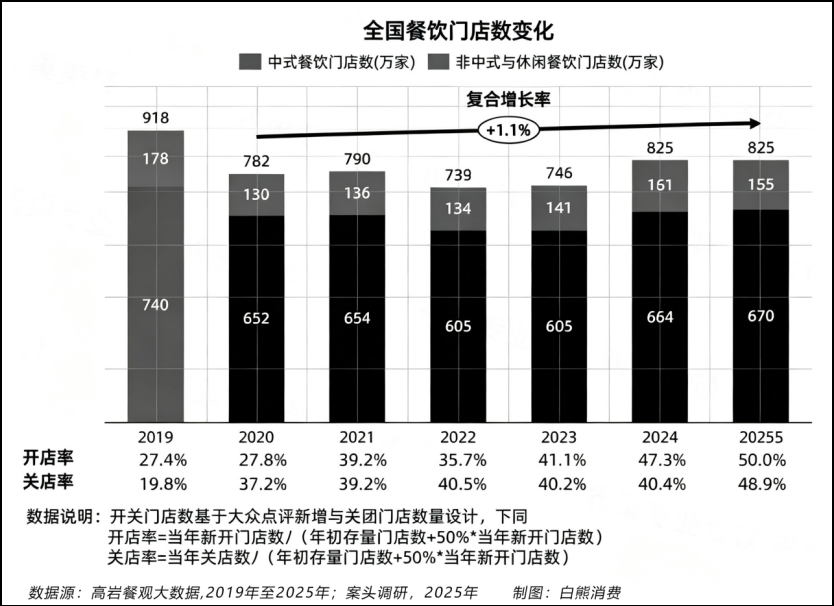
نصف افتتاح ونصف إغلاق… تعبًا أعمته الحراسة/الإشراف على المطاعم من قبل أصحابها.
وبسبب كثرة التكرار والتحديث بهذه السرعة وبحدّة كبيرة للغاية، تظهر معاناة مروّعي الانضمام الذين يخسرون كل شيء، فتولّد شفقة الناس عليهم. لكن من منظور آخر، الشباب لا يحبون القديم، لذا المتاجر اللذيذة سيتم استبدالها حتمًا بمتاجر ألذ.
بل والأكثر من ذلك: قد يكون ما يستبدلك هو أنت نفسك.
شارك رجل شديد الحماس لفكرة “النك نودلز” وقصة حقيقية عن الأمر. فقد كانت هي وصديقاتها من محبي الطعام يزورون مطعم شوية ياباني؛ وحتى هم “أكلوهم” إلى النهاية.
لكن بعد وقت قصير، فُتح هنا مطعم جديد متخصص بلحم البقر؛ وهي دهشت حين اكتشفت أن “السيدة” العاملة التي كانت تساعدهن في شوي اللحم ما زالت تعمل في المتجر.
نفس موقع المتجر، فئات مختلفة ولافتات مختلفة: كان في النهاية نفس صاحب العمل.
وعندما نحفر أعمق، اتضح أن خلف المتجر يقف نفس “مجموعة المطاعم” فعليًا. ففي وقت مبكر من 2017، كانت هناك تقارير من وسائل إعلام متخصصة في صناعة المطاعم ذكرت أن المجموعة هي “الكبير في الكواليس في مطاعم جنوب غرب الصين”، وتمتلك أكثر من 40 علامة تجارية وأكثر من 500 متجر.
ومثالا لذلك، أصبحنا قريبين جدًا من حقيقة في صناعة المطاعم: أن رواج المطاعم المعاصرة والتبدّل ليسا غالبًا حدوثًا طبيعيًا بالكامل.
وخاصة اليوم، مع السرعة الكبيرة في الاشتهار ثم الزوال لأطباق مناطق مثل “يوننان/قويتشو/قوانغدونغ” (Yun-Gui菜) وأطباق غوانغشي وأطباق تاي زهو… قد تكون وراء ذلك سلسلة “صناعة موجات” مُؤتمَنة بتقسيم واضح للعمل، ومتداخلة الحلقات، على طريقة التصنيع الصناعي.
الطوابير يمكن إنتاجها
عادةً ما تُعزى مطاعم تفتح مع طابور فور افتتاحها إلى أن الطعام لذيذ والموقع جيد.
لكن داخل صناعة المطاعم، تبدو الطوابير وكأنها نتيجة يمكن تصميمها بدقة. نقطة البداية ليست في المطبخ الذي يهتم به الزبون، بل في موجز المعلومات على Douyin وXiaohongshu وفي مكاتب جذب العلامات داخل المول.
التصنيع المعياري لصناعة الموجات على منصّات التواصل الاجتماعي
إدارة التدفق داخل الصين اليوم لم تعد مجرد إدارة عادية، بل تشكلت معها سمات عصبة/جماعة ناضجة. على سبيل المثال: في Xiaohongshu لدى “Zhengzhou Bang” (郑州帮) تتقن الزراعة تحت الماء (محتوى/ترويج عبر محتوى مشابه تحت السطح)، وتسيطر على Douyin لدى “Xiamen Bang” (厦门帮) حيث تتقن投流 (ضخ الإعلانات/المحتوى الممول على المنصة).
وفي مجال المطاعم أيضًا خرجت “مدرسة ووهان” التي تُجيد جدًا جذب التدفق العالي. فهي من جهة تفقس علامات المطاعم، ومن جهة أخرى تزوّد منظومة كاملة لزراعة المحتوى عبر المشاهير/الدارسين (达人种草)، لتحقيق تشغيل متكامل “علامة + تدفق”.
تَدفُّق موجات جديد لمحلٍّ جديد وفقًا لعملية معيارية عادةً يتقدّم عبر ثلاث طبقات:
الطبقة الأولى: قبل الافتتاح بنحو أسبوع، يزور 3 إلى 5 من روّاد الطعام المشهورين ذوي عدة ملايين من المتابعين المتجر أولًا، وينشرون محتوى يثبت مثل #ملك_الطوابير_الجديد_في_المدينة و #كنز_يستحق_إعادة_الزيارة_N_مرات، لبناء مصداقية ابتدائية.
الطبقة الثانية: في الفترة قبل الافتتاح وبعده، يقوم “الروّاد” في الطبقة المتوسطة الذين لديهم 100 ألف إلى 500 ألف متابع باختيار 20-30 شخصًا، ثم إنتاج مذكرات/منشورات بكميات كبيرة، ويستخدمون كلمات مفتاحية مثل “توصيات طعام XX” و“مطعم لقاءات XX”، ليحصدوا تدفق البحث للمستهلكين.
الطبقة الثالثة: بالتزامن، يقوم أكثر من 500 شخص من غير ذوي الشهرة العالية (low-followers) ببسط المحتوى عبر التبادل أو زيارات ترويجية بسعر منخفض، مما يخلق شعورًا حقيقيًا بأن “الأشخاص العاديين أيضًا يذهبون للتجربة والتوثيق”.
تراكب ثلاث طبقات من المحتوى، ومع استمرار دفع المنصة بخوارزمياتها، تم “تصنيع” انطباع جماعي بأن “الجميع في المدينة يأكل”.
علامة المطابخ الغربية الإبداعية Pick Chill، افتتاح متجرها الأول في شنغهاي، هو عينة نموذجية لهذه الخطة.
وفق تقارير منشورة علنًا، قبل افتتاح المتجر بمدة طويلة جدًا بدأ تشغيل Xiaohongshu عبر زراعة مستمرة للترويج وتكبير الإحساس بالندرة، حتى في يوم الافتتاح تجاوزت طوابير أيام العمل 700 طاولة. الأمر الذي جعل كثيرًا من المستهلكين يشعرون وكأن المتجر “اشتهر فجأة”.
خلال الأشهر القليلة بعد الافتتاح، واصلت Pick Chill احتلال المركز الأول في قائمة شهرة المطاعم لدى大众点评 (Dazhong Dianping) في شنغهاي بين مطاعم الغرب.
بالطبع، ليس كل رواج يكون مدفوعًا يدويًا. فمثال الحريق الشعبي في شي زبو (淄博) الذي انتشر في جميع أنحاء البلاد في ذلك الوقت كان حالة نادرة لانتشار بري/عفوي: جامعة/طلاب أشعلوا مدينة، بدون صاحب علامة ولا MCN يقود.
لكن لأن النظام العلاماتي الناضج وسلسلة التوريد المعيارية غير موجودة أو غير كافية، جاءت الحرارة بسرعة ثم تراجعت أيضًا بسرعة. بعد تجاوز ذروة الطلب، لم تعد كثير من منصات الشواء المؤقتة في “تسيتبو” (淄博) قادرة على الاستمرار.
المول هو “مرشح” لصناعة الرواج
من جهة تتضاعف سخونة الإنترنت، ومن جهة أخرى يكون التنفيذ على الأرض أهم بكثير. وتحديد أي فئات ستظهر في المول قرب بيتك ليس اختيارًا تلقائيًا من التجار، بل هو استراتيجية جذب الممول/المول.
دخلت مراكز التسوّق بالفعل عصر المنافسة على المخزون، وانتهت حقبة “الصناعة بالتجزئة أولاً”؛ فالطعام والشراب أصبح المدخل الأهم لتدفق الزوّار داخل المول.
يعرض موقع Winshang (赢商网) (تقرير تطوير مراكز التسوق السنوي لعام 2026) أن نسبة “إغلاق/تبديل” المتاجر التجارية التقليدية في مراكز التسوّق المحلية تبلغ 0.99 فقط، وهي على حافة نقطة انكماش حرجة.
وبالنسبة إلى “فتح/إغلاق” مطاعم الطعام والشراب عمومًا، فإن معدلها مقارنةً بـ “فتح” يصل إلى 1.15، وهي الفئة الأكثر استقرارًا في التوسع ضمن جميع الأنماط. ومن ضمن ذلك، تتجاوز نسب “فتح/إغلاق” أطباق يوننان-قويتشو وأطباق جانغزهاو (赣菜) 3.03 و7.20 على التوالي، مما يُظهر نمط نمو على مستوى الظواهر.
من حيث نسبة عدد المتاجر، في عام 2025 تصل نسبة متوسط حصص مطاعم المولات في المدن الرئيسية عبر الصين إلى 31.8%، وبعض المشاريع الإقليمية يصل حتى إلى أكثر من 45%.
يمكن القول إن مركز التسوّق يتحول تدريجياً إلى “مدينة طعام”، والكل يعتمد على المطاعم لاستمرار الحياة.
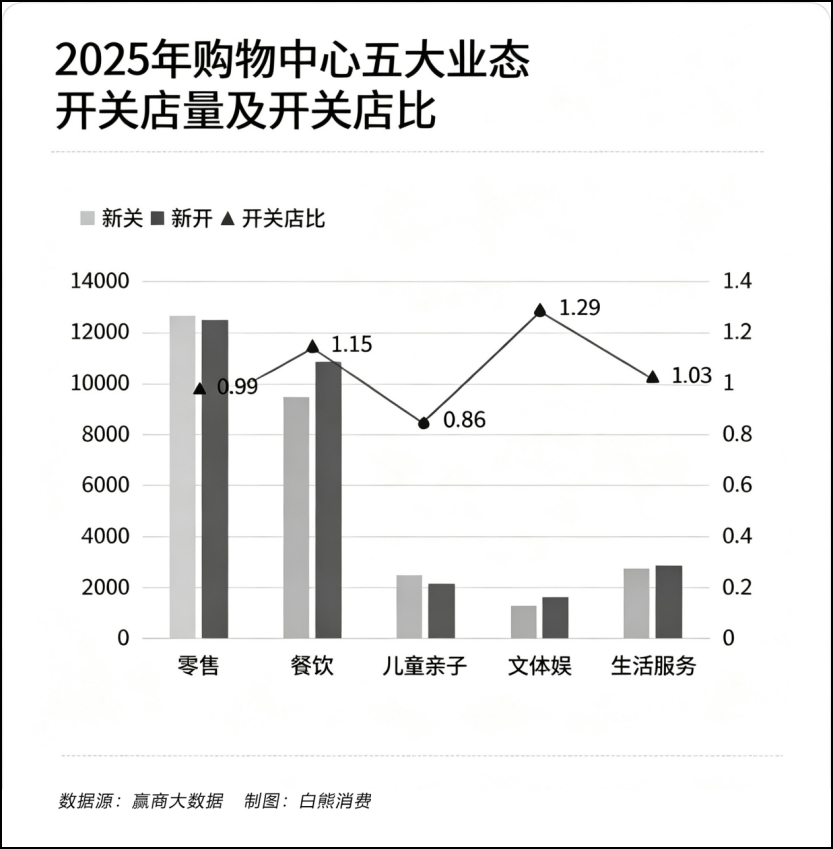
وبناءً على ذلك، لم يعد قسم جذب العملاء في مركز التسوّق مجرد جهة تتلقى طلبات انضمام العلامات بشكل سلبي.
هم يراقبون بحرارة بشكل استباقي سخونة الفئات على Xiaohongshu وDouyin، ويقومون بإدخال علامات ضمن المسارات الرائجة بشكل مُوجّه. وبالنسبة إلى “المتجر الأول في المدينة” والدار الرائجة على الإنترنت، فإن المراكز التجارية ستمنح أولوية لاختيار مواقع ذهبية قرب الطابق الأول أو مداخل المترو ضمن فترة زمنية معينة مع إعفاء من الإيجار.
وأحيانًا تمنح أيضًا إعانات جزئية للتجديد.
نتيجة مباشرة أخرى هي “تكدس فئات”: في مشروع 上海 iapm خلال 2024-2025، قامت بتعديلات كبيرة على طوابق المطاعم، وأخرجت بعض علامات العشاء التقليدية التي كانت تديرها لسنوات، ثم ركزت إدخال أول فروع لمسارات رائجة مثل “اندماج يون-قوي”، و”بارات تايلاندية صغيرة”، و”bistro إبداعية” وغيرها.
وفق تعليق من داخل الصناعة، أدى تعديل طوابق المطاعم إلى زيادة كبيرة في تدفق الزوار.
بالإضافة إلى ذلك، من北京 长楹天街 و朝阳大悦城 إلى 合生汇، جميعها كثفت طرح عدد كبير من متاجر يابانية جديدة.
وفقًا لإحصاءات شبكة المطاعم المهنية (职业餐饮网)، تجتمع أنواع كثيرة من المتاجر اليابانية المتخصصة مثل السوشي، وشرائح لحم الخنزير المقلية، والتيمبورا، وسوكياكي، ويَاكي توْري، والحديد الساخن (铁板烧)… في كل متجر مول؛ ففي نفس المول يوجد أكثر من 20 مطعمًا يابانيًا.
لذا تشعر بأن “هناك سوشي في كل مكان مؤخرًا”، وهذا إلى حد كبير نتيجة لخطة قسم招商 (جذب العلامات).
في هذه العملية، قد تتشكل نوع من الارتباط/الربط بين المول ومجموعة ابتكار المطاعم.
بالنسبة لقسم جذب العلامات، التعاون مع مجموعة مطاعم تشغّل في الوقت ذاته 5-6 علامات مقارنةً بالتعامل مع عشرات من العلامات الصغيرة المستقلة، أكثر كفاءة بكثير.
عندما ينخفض حماس علامة تجارية، يمكن للمجموعة تحويل المواقع مباشرةً إلى علامة تجارية جديدة أخرى ضمنها، مما يوفر تكلفة التفاوض من جديد على المواقع؛ كما يتجنب المول مخاطر المحلات الشاغرة.
ذكرت Interface News أن علامة “嬷冉” لمأكولات Guangxi الإبداعية و”茉農monon” التي تقدم سمك مشوي بالتوابل Gui Pi (桂皮) خرجتا من نفس فريق التخطيط. في شنغهاي، في CP Jing’an里، بجانب嬷冉 تقع茉農monon.
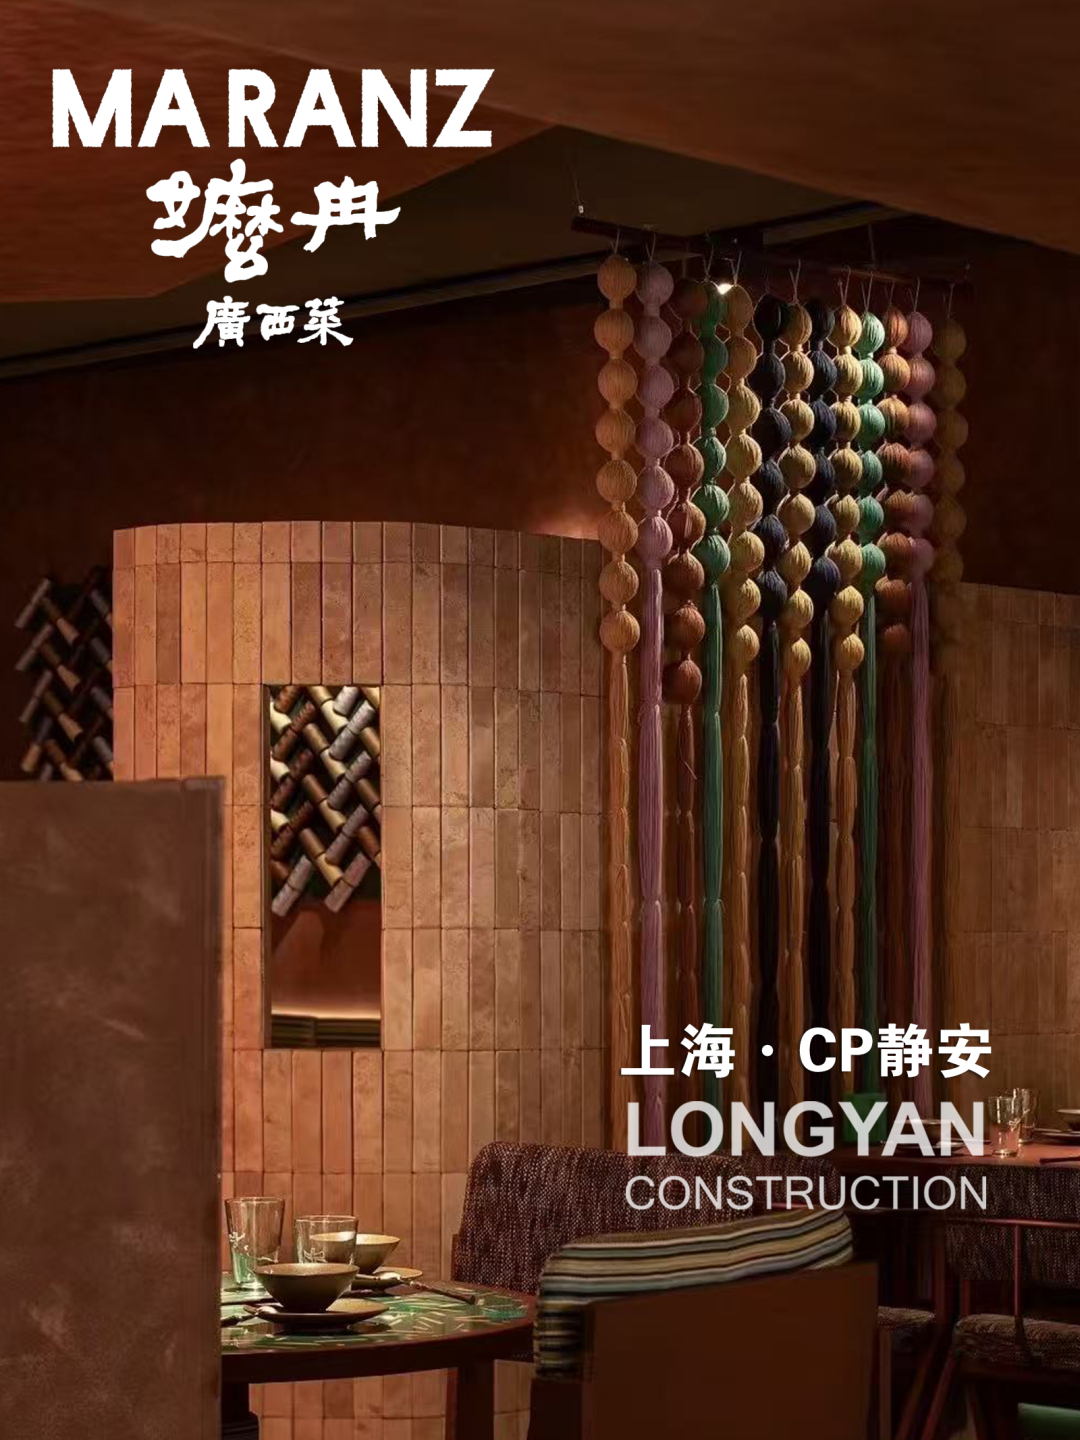
يُقال إن CP Jing’an في شنغهاي تم تشغيله بالنيابة من قبل شركة China Resources 万象生活 (China Resources Vientiane Life). بعد نزول متجر嬷冉 الأول في هذا المكان، سرعان ما تم نسخ النموذج إلى عدة مشاريع تابعة لChina Resources مثل万象城 و万象天地 وغيرها.
ويقول شخص قريب من شركة China Resources Land (华润置地) إن الأطباق المحلية يمكنها جذب الزبائن، بينما يحتاج المول إلى تدفق الزبائن لتنشيط العمل. تستطيع مجموعة مطاعم ناضجة أن تقدم للمكتب/قسم جذب العلامات علامة مستقرة، وحتى نسخها داخل مشاريع تجارية مختلفة في المولات؛ كلا الطرفين يضمنان بعضهما “بالحد الأدنى”، ويدفع كل منهما الآخر.
يتمّ التصنيع عبر الإنترنت بما يخلق رغبة، ويظهر التصنيع على الأرض بما يثبت للعيان. عندما تتصفّح على Xiaohongshu 10 منشورات من نفس المتجر، ثم ترى في المول متجره وطوابير المنتظرين، تكتمل حلقة الفهم: “هذه العِلاوة مشهورة جدًا”.
والنتيجة المباشرة هي اكتظاظ الفئات. وبالنسبة للصلة بين ما إذا كان الطبق نفسه لذيذًا وما إذا كان الأمر سيصير رائجًا، فالعلاقة ليست كبيرة كما تتخيل.
المطاعم الرائجة يتم “فقسها” بكميات كبيرة
اللعب على الإنترنت بالتدفق، واحتلال الطوابق/المواقع على الأرض، من زاوية معينة يتماشى مع فهم العامة لتشغيل المطاعم.
وبالضبط: وراء هذه الطبقة “الطبيعية” المختفية توجد قصص أكثر مما يراها/يشعر بها كل منا. على سبيل المثال، عادةً كانت منطق انتشار المطاعم التقليدية هو: الآباء يورثون الأبناء جيلاً بعد جيل، وحتى يعودون كثيرًا إلى سرد تاريخي واسع عن التراث الثقافي غير المادي (非遗).
لكن ما لا يعرفه كثيرون هو أن الشكل المنتج وقصة العلامة التجارية للمأكولات الرائجة على الإنترنت تقريبًا كلها “مصممة” مسبقًا.
مصنع صياغة العلامات التجارية لمدرسة ووهان (武汉帮)
في مسار المطاعم الرائجة على الإنترنت داخل الصين توجد قوة لا يمكن تجاهلها، وهي “مدرسة ووهان” المذكورة أعلاه. ومن أبرز ممثليها خمس مجموعات ابتكار مطاعم مقرها في ووهان: WanShiHeYi، DeChuan (得川)، GanQu (甘趣餐创)، ZhuoZhiFangJian (卓智方健)، وFanJia (泛嘉).
إنهم يصنعون بشكل جماعي “ملوك الطوابير” داخل المولات الوطنية، ويُطلق عليهم أيضًا “التنين الخمسة الصغار” لمطاعم ووهان (武汉餐饮五小龙).
تدير شركة WanShiHeYi (万拾合宜) في الوقت نفسه عدة علامات منها NEED للمطبخ الإبداعي الكوري، وYeego لدمج وصفات يونه-قويتشو-قوانغدونغ، وPick Chill، وOne More Thai لمقهى صغير تايلاندي، وMabutiantang (麻布食堂) وغيرها من العلامات.
قامت DeChuan بتطوير O'eat وGuui لتكون أطباق قويتشو؛ وقام ZhuoZhiFangJian بصنع泥靴 NIBOO؛ بينما أطلقت GanQu Chuang سلسلة hotpot “Three hills burn” (三出山火锅).
عادةً ما يقومون أولًا بصقل المتجر النموذجي في مناطق تجارة داخل مدينة ووهان الصغيرة والمتوسطة، والتحقق من نموذج الربح وأثر الطوابير؛ ثم دخول المراكز التجارية الرائدة في بكين/شنغهاي/قوانغتشو/شنتشن كـ “المتجر الأول في المدينة”، باستخدام زخم السوق الأول كمرجعية عكسية؛ وأخيرًا نسخ ذلك على مستوى الدولة في سلاسل مثل “ووانشيانغتشينغ” (万象城) و“لونغهو تيانجيي” (龙湖天街) وغيرها من الأنظمة التجارية الكبرى.
بحسب تقرير YiMagazine التابع لأول فنانس (First Finance)، فإن مسار “توليد في مدن الدرجة الأولى الجديدة، إشعال في المدن الدرجة الأولى، ثم إعادة النسخ على مستوى الدولة” أصبح قالب التوسع القياسي للمطاعم التي تُعرف بالنجومية على الإنترنت.
لذلك، عندما نتناول في مدن مختلفة ومولات مختلفة مطاعم شبابية بنمط مختلف، وبعد تتبع هيكل الملكية غالبًا ما ينتهي الأمر إلى نفس الشركة الأم في ووهان.
يُقال إن مشروع علامة واحدة من قرار البدء، وإعادة تصميم التصنيف/الفئة، وتجديد المتجر النموذجي وصولًا للافتتاح، قد يستغرق في أسرع الحالات فقط 45 يومًا. بعد أن ينجح المتجر النموذجي في تشغيل نموذج الطوابير، يمكن فتح باب الانضمام خلال 6 أشهر، وإنجاز تخطيط أكثر من 10 مدن رئيسية خلال عام واحد.
عندما تنخفض سخونة علامة ما، لا تقوم المجموعة بتعديلها بجهد كبير، بل تفقس مباشرة العلامة الجديدة التالية، وحتى قد تعيد تشغيلها تحت نفس المحل عبر تغيير الغلاف/الاسم التجاري.
إذا اعتبرنا العملية من منظور إدارة دورة حياة المنتجات، فإن هذا الأسلوب يشبه “البدعة الشريرة/التحريف”. لأن “مدرسة ووهان” لا تراهن على دورة حياة علامة واحدة تقريبًا، بل تستخدم مصفوفة العلامات التجارية لمعادلة المخاطر (تحوط).
خذ مثال “Liangliang Fan” (漂亮饭). وفق تقرير صادر عن مرجع أصحاب المطاعم (餐饮老板内参)، فإن هذا النوع من الأطباق تمت “ترقيته” إلى الإصدار 3.0 بواسطة “مدرسة ووهان”.
في الجيل الأول انتشروا بفضل جمال المتجر وقيمة الطلب العالية للعميل؛ وكانت الممثلة بذلك مطاعم غربية إبداعية بنمط المتجر الكبير. في الجيل الثاني دخلت البنية عبر MCN لفقس جماعي؛ فتدير نفس المجموعة أكثر من 5 علامات في الوقت نفسه لتفريق المخاطر بمصفوفة.
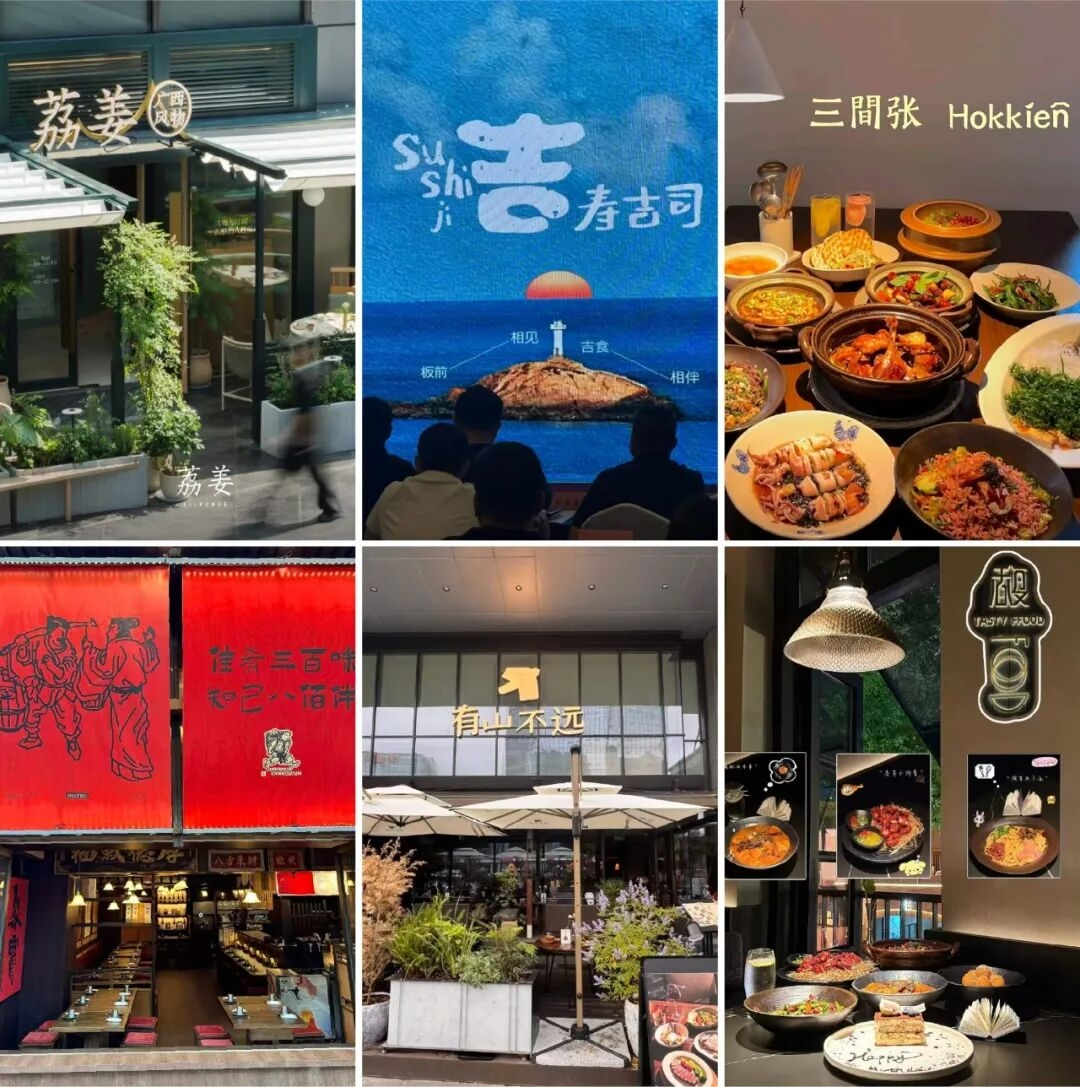
أما الجيل الثالث اليوم، فهذه في الوقت الحالي تشهد رواجًا في كل أنحاء الصين لفئات أكثر تخصصًا مثل “الحمضيات الحامضة” (广西酸嘢) ومأكولات ميننان (闽南小吃) البحرية بتايتشو (台州海鲜) وغيرها. بالطبع، تقوم مجموعات ابتكار المطاعم خلف هذه أيضًا بتكديس سرديات ثقافية خفيفة لمحاولة إطالة عمر الفرصة.
لكن مهما تطوّرت الأجيال، فإن الحلقة الأساسية في تطوير المنتج لم تتغير: اختبار التصوير (اللقطات).
وفقًا لما كشفه أشخاص من داخل الصناعة لوسائل الإعلام، فإن ضمن عملية تطوير أطباق علامة “漂亮饭”، ترتيبات الأولوية لما يُسمى “مؤشرات قابلة للتصوير” مثل ترتيب التقديم (摆盘)، الألوان، تأثير خيوط صلصة/الصلصة المتماسكة (酱汁拉丝)، وارتفاع تكديس المكونات (食材堆叠高度)، غالبًا ما تكون أعلى من مجرد تعديل الطعم.
عند وصول طبق ما إلى الطاولة، أولًا تُلتقط صورة بهاتف باستخدام كاميرا الشخص الأصلية (原相机) لمعرفة إن كان اللون كافيًا من حيث التشبع، وإن كانت الصورة تحمل تأثيرًا قويًا، ثم تقرر ما إذا كان ينبغي التعديل.
هذه ليست نكتة، بل عملية اعتيادية في الصناعة. ماكلوهان (McLuhan) ذكر في (فهم الوسائط) أن شكل الوسيط بحد ذاته يصوغ طريقة إدراك الناس وأنماط سلوكهم. وفي عصر Xiaohongshu، فإن كفاءة انتشار طبقٍ ما تحدد مباشرةً ما إذا كان سيصبح منتجًا لجذب الزوار.
المتعاقدون الكبار: مضاربون يستغلون “نقاط الاحتكاك” في لحظة الفرصة
بعد بناء العلامة وإشعال الحرارة، من يملأ فعليًا الشوارع بالمحلات بالتمويل هو المتعاقدون.
وفي نظام التعاقد، توجد فئتان مختلفتان تمامًا: المتعاقدون الأفراد العاديون والمتعاقدون الكبار.
المتعاقدون الكبار، ليسوا بأي حال من الأحوال نفس نوع المتعاقدين “الزوجين” الذين “يفتحون متجرًا ليعيشوا منه”.
ذكرت مقالة في مختبر ZhenGu (真故研究室) أنهم عادةً يمتلكون عشرات إلى مئات من المتاجر، ويمسكون بموارد عقود/خيارات مواقع مميزة في الأحياء التجارية الأساسية داخل المدن، ولديهم فريق كامل للبحث عن المواقع والتجديد والتفقد والدوريات.
بالنسبة للمتعاقدين الكبار، الانضمام ليس “بدء مشروع” بل “استثمار”، بل هي لعبة تحكّم بالمضاربة بدقة على نقاط الدخول. إنهم يقيسون مساحة نمو العلامة التجارية مبكرًا قبل أن “تشتعل” فعليًا: عبر زيارات سرية في الموقع، واحتساب الإيرادات الحقيقية بالجلوس والمراقبة خلال أيام الأسبوع وعطلات نهاية الأسبوع عبر أسابيع متعددة؛ ثم في بداية “الفرصة”، يغلقون فتح الحصص/التمركز بكميات كبيرة ويقومون بفتح متاجر مركّزة، ليحصدوا كل فوائد فترة الصعود.
نمطيّة: لا تأكل ذيل السمكة.
عندما يرى المتعاقد الفردي العادي سخونة الفئة على الفيديو القصير، ويتبعها بالاندفاع، تكون القناة قد دخلت بالفعل مرحلة التنافس الشديد وتقلص الربح. في هذا الوقت قد ينسحب المتعاقدون الكبار بانتظام وينتقلون إلى “مسار” محتمل آخر.
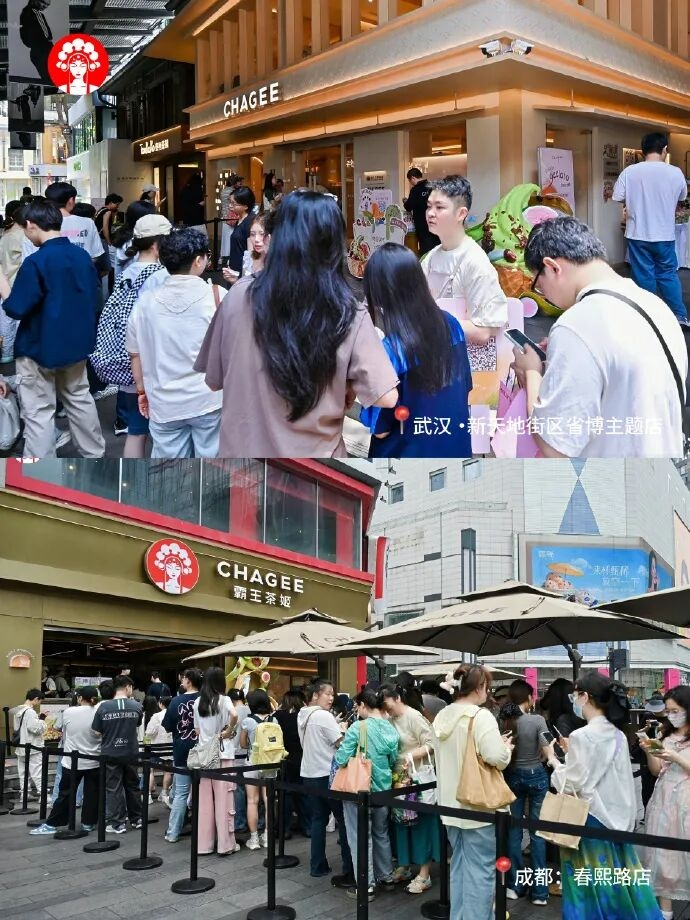
تعد Bawang Chajiji (霸王茶姬) حالة نموذجية. وفق ما ورد في التقرير السابق: ضمن مجتمع المتعاقدين الكبار كان هناك قرابة مئة متعاقد سبقتهم إلى الترتيب مسبقًا للتمركز في Bawang Chajiji. في مرحلة تطور العلامة في البداية، كانت استثمارات انضمام المتجر الواحد حوالي 600-700 ألف يوان؛ وكان من يدخل مبكرًا يسترد رأس ماله خلال 8 أشهر بأسرع حد، وحقق ربحًا سنويًا من المتجر الواحد يتجاوز مليون يوان.
وفي 2025، بلغت تكلفة انضمام المتجر في نفس المدينة ونفس الموقع إلى أكثر من 1.5 مليون يوان، وأصبح زمن استرداد رأس المال أطول إلى أكثر من 24 شهرًا، ما أدى إلى ضغط كبير على هوامش الربح.
المتعاقدون الكبار الذين دخلوا مبكرًا، والمستثمرون الأفراد الذين تبعوهم لاحقًا، لم يكسبوا أساسًا نفس المبلغ من المال.
وهذا أيضًا ما يفسر أن المتعاقد الفائق الذي نال تغطية واسعة من وسائل الإعلام، وهو “لاو هاي” (老黑)، اعتمد منهجية عملية: زيارة متاجر سرًا لمدة 3 أيام متتابعة، وتسجيل تدفق الزوار في فترات زمنية مختلفة ومعدلات تبديل الطاولات (turnover)، وخلال 5 سنوات تجاوز حجم المتاجر التي يديرها 300 متجر.
معيار حكمه عملي جدًا: لا ينظر إلى سخونة Xiaohongshu؛ بل يسأل هل يوجد زحام في الساعة الثانية بعد الظهر في أيام العمل؟ وهل يمكن لمتوسط إنفاق العميل أن يغطي الإيجار وتكاليف العمالة.
كما أن صعود “المتعاقدين/المورّدين الكبار” يغيّر أيضاً علاقة القوة بين أصحاب العلامة التجارية والمتعاقدين.
في الماضي كان صاحب العلامة هو من يضع القواعد، والمتعاقدون ينفذون. أما الآن، فالمتعاقدون الكبار الذين يمتلكون مواقع أساسية وقدرة تشغيل محلية، صاروا يملكون أوراق تفاوض أكثر فأكثر في اختيار المواقع، التسعير، وأنشطة التسويق.
لكي تتوسع العلامات التجارية بالسلاسل على مستوى الدولة، فهي تعتمد بشكل متزايد على هؤلاء “الفرق المحلية”.
وفقًا لمختبر ZhenGu، فإن المتعاقدين الكبار يصنعون الرواج أيضًا، وهم من يحدد متى يجب أن ينتهي الرواج. ما الذي ستأكله في المول؟ كانوا قد قرروه قبل بضعة أشهر.
في المقابل، يكون وضع المتعاقدين الأفراد العاديين أصعب بكثير.
تُظهر البيانات أن متوسط العمر لدورات الحياة لمحلات المطاعم الرائجة على الإنترنت لا يتجاوز 8-12 شهرًا، وأن نسبة من تستمر أكثر من ثلاث سنوات أقل من 10%. كثير من المستثمرين الأفراد يدخلون عندما تكون الحرارة في ذروتها، يتحملون إيجارًا مرتفعًا وتكاليف تجديد عالية واستثمارات تسويق مستمرة، وحتى قبل أن يستردوا التكاليف، تكون الفرصة قد انتهت بالفعل.
الأكثر شهرة بين الجميع هو المتعاقد Ameigo Mei Guo.
Ameigo (梅果) علامة سلسلة “Bistro” في يون-قوي-تشوانغ (云贵川) التي تتمدد بسرعة نسبيًا في السنوات الأخيرة. لكن المتعاقد فان فوي (范辉) استثمر 4 ملايين يوان لفتح متجر؛ وبعد 4 أشهر فقط تدهورت الإيرادات بشكل حاد.
بالإضافة إلى أن المتجر لم يتمكن دائمًا من إصدار فواتير رسمية للزبائن، وظهر في رخصة الأعمال أن التصريح غير طبيعي… فان هوي (范辉) في النهاية قام بتدمير/كسر المحل وطلب حقوقه عبر الشكوى.
لكن في الواقع، لا يزال على مسار المطاعم الرائجة على الإنترنت كثير من “الفان هوي” (范辉) مستلقين هناك، فقط كل مرة يغيرون اسم الفئة.
بدون معيارية، لا يوجد انتشار شعبي على مستوى الدولة
عندما تزيل الطبقات السطحية عن “التدفق، العلامة، رأس المال”، ستصل أخيرًا إلى أبسط طبقة وأساسية جدًا في موضة المطاعم: سلسلة التوريد.
يعتقد كثيرون أن النكهة تحدد ما إذا كانت الوجبة ستخرج إلى دائرة الرواج، لكن في عصر سلاسل المطاعم، العتبة الحقيقية هي المعيارية.
هل يمكن نسخ طبقٍ ما صناعيًا، وهل يمكن إعادة إنتاجه بثبات في أي فرع داخل الدولة، يحدد ما إذا كان مؤهلًا لأن يصبح “فرصة” على مستوى وطني.
سلسلة التوريد لم تعد مجرد “طرف خلفي”
في الماضي كان دور سلسلة التوريد في المنبع واضحًا جدًا: صاحب العلامة يطلب، المصنع ينفّذ الإنتاج حسب الطلب.
لكن الآن انعكس هذا الترابط. بدأت مصانع المواد الخام بشكل متزايد في تطوير نكهات ومنتجات جديدة من تلقاء نفسها، لتعود وتطرح الحلول على أصحاب العلامات التجارية بدلًا من انتظارهم؛ بل وأحيانًا تقوم هي أولًا باختبار المنتج على جانب المستهلك، ثم تدفع تطبيقه تجاريًا عبر العلامات.
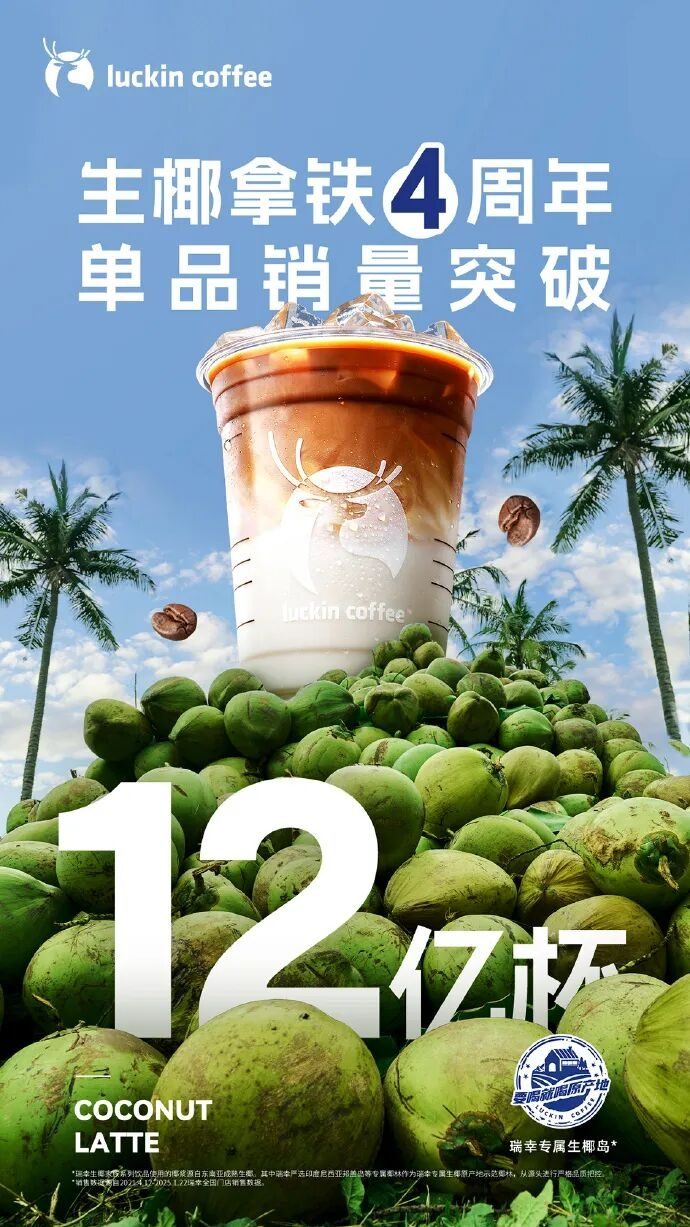
لاتيه حليب جوز الهند النيّ (生椰拿铁) هو المثال الأكثر كلاسيكية. منذ سنوات، أجرى الفريق في شركة “Mingliang” مقابلات مع مؤسس YeeTree (椰萃) وو تشي شين (吴启星) في هاينان. وعندها فقط اكتشف الجمهور أن من أطلق فكرة هذا المنتج الفردي على مستوى الظاهرة ليس Luckin Coffee (瑞幸)، بل مصنع المواد الخام في المنبع “YeeTree”.
بدأت “YeeTree” (椰萃) منذ 2017 في تطوير حليب جوز مبشور بالضغط البارد + حفظ بالتبريد منخفض الحرارة وفق طريقة باسْتير/تحصين حراري منخفضة (巴氏低温锁鲜)، إذ تُدمج لبّ جوز الهند مع ماء جوز الهند لحل مشكلة أن عصير جوز الهند التقليدي عالي الحرارة يؤدي إلى فقد كبير لنكهة جوز الهند مع ضعف الطعم و”خفة” الإحساس.
وللتأكد من قابلية مزج حليب جوز الهند المبشور بالقهوة، قامت YeeTree حتى في سانيا باستثمار قرابة 1 مليون يوان لفتح متجر تجريبي؛ وبعد أن أثبتت اختبارات السوق ردود الفعل، أغلقوا المتجر مباشرة.
في معرض أدوات الفنادق في شنغهاي عام 2019، قامت YeeTree بترويج حليب جوز الهند المبشور المبرد من تلقاء نفسها. كان حكم وو تشي شين أن نكهة حليب جوز الهند لطيفة وناعمة، وليست هجومية مثل الشوفان أو اللوز (巴旦木)؛ لذا فهي شريك مثالي للقهوة.
بعد المعرض، تواصلت YeeTree مع Luckin من مبادرة منها، وقدمت منتجاتها وأفكار تطبيقية. استمرت الشركتان في تحسين الوصفة بشكل مشترك حتى أبريل 2021، حين أطلقت Luckin رسميًا “لاتيه حليب جوز الهند” (生椰拿铁).
بعد إطلاقه بشهرين فقط، كان لدى Luckin 5200 متجر فقط، بينما تجاوزت مبيعات سلسلة حليب جوز الهند في شهر واحد حاجز 10 ملايين كوب، لتُحطم رقم Luckin القياسي للمنتجات الجديدة.
بعد ذلك، تابعت تقريبًا جميع العلامات التجارية الرائدة للشاي والقهوة مثل Heytea (喜茶)، وTeaBaiDao (茶百道)، وLelecha (乐乐茶)، وTims وغيرها إطلاق سلسلة حليب جوز الهند (生椰系列)؛ فانفجرت سوق مواد جوز الهند، وقفزت المبيعات عبر الإنترنت بشكل كبير للعلامات مثل Fineo (菲诺) وYezhu (椰树).
مكوّن رئيسي من المنبع واحد فقط، يولّد على الفور مسارًا كاملًا للمشروبات ينتشر في جميع أنحاء البلاد.
المعيارية تقلل عتبة فتح المتاجر
شواء البطة (冒烤鸭) الذي انتشر على مستوى الدولة خلال السنتين الماضيتين كذلك لا ينفصل عن دعم سلسلة التوريد في المستوى الأساسي. عندما ظهرت سخونة متجر في تشنغدو، قامت مصانع التوابل مثل Sichuanwaizi (川娃子) وTianwei Food (天味食品) في غضون شهر واحد فقط بإطلاق صلصة/قاعدة خاصة لطبق “冒菜” ومغلفات توابل للبطة المسلوقة/المتبلّة (卤味料包).
ارتفع موردو “بطة الشواء شبه الجاهزة” على منصة 1688 من عشرات إلى عدة مئات؛ وانخفضت تكلفة قاعدة/صلصة كل حزمة إلى مستوى منخفض جدًا. كذلك تم إنتاج “بطة الشواء شبه الجاهزة” مسبقًا بكميات كبيرة، بحيث إن أكثر من 90% من المتاجر الصغيرة المتابعة لا تحتاج إلى سلق/تتبيل البط بأنفسهم ولا إعداد مرق أساس، بل يكفي تسلم المواد وتسخينها لإخراج الطبق.
وهذا يعني أن صاحب مشروع بلا خبرة في مجال المطاعم إطلاقًا، إذا استأجر واجهة محلات، واشتري دفعة من مواد جاهزة (حزم مواد) ونصف مُصنّع، يستطيع أن يفتح متجر “بطة مشوية/مقرمشة” على طريقة الشوي (冒烤鸭).
ومع الانخفاض الحاد في عتبة فتح المتاجر، أدى ذلك مباشرةً إلى تضخم سريع لهذه المنافسة/المسار ثم زوال سريع.
منطق انتشار شاي الحليب التايلاندي يشبه ذلك.
عندما روجت Luckin Coffee (瑞幸) لفكرة شاي الحليب التايلاندي، قيل إن فريق الشؤون القانونية ذهب إلى تايلاند للفوز بقضية العلامة التجارية، ومنها جاءت فكرة المنتج.
لكن في الحقيقة، خلف ذلك قامت شركات في سلسلة توريد المشروبات بالشاي مباشرة بإطلاق مركزات شاي أحمر تايلاندي وخليط جاهز مسبقًا لـ “صلصة/كريمة جبن مالحة” (咸芝士奶盖)؛ ولم يعد على المتاجر أن تغلي الشاي الأحمر في الموقع، ولا أن تخلط “النانغاي”. انخفض وقت طرح المنتج من 7 أيام إلى يوم واحد، وانخفضت تكاليف المواد بنحو 80%.
وبالتالي انتشر شاي الحليب التايلاندي من متاجر الشاي المتخصص إلى متاجر الوجبات الخفيفة ومحلات البقالة وحتى إلى أكشاك الطريق.
وبالعودة إلى نشرة الاكتتاب (招股说明书) لشركة 聚惠食品 (Ju hui Food) التي كانت قيد الـIPO، باعتبارها أكبر مورد مخصص لتوابل صينية مركبة من طرف ثالث في الصين، فإنهم قبل سنوات عديدة من قبول السوق السائد لطعم “حساء قويتشو الحامض” (贵州酸汤口味)، كانوا قد بدأوا بالفعل استثمار البحث والتطوير وتحسين الوصفات.
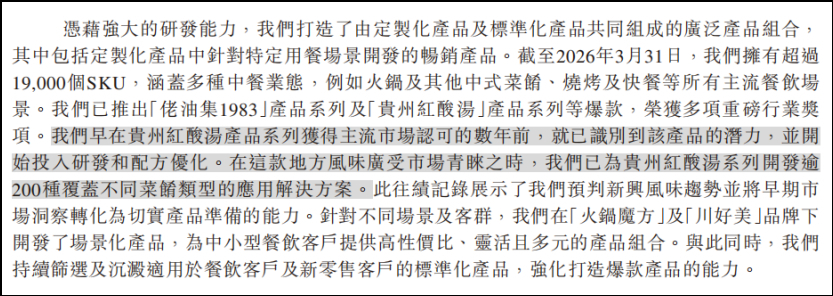
وما إن أصبحت هذه النكهة المحلية محبوبة على نطاق السوق، كانت شركة “Ju hui Food” (聚惠食品) قد طوّرت لحساء يوننان الأحمر الحامض من قويتشو (贵州红酸汤) أكثر من 200 حل تطبيق يغطي أنواعًا مختلفة من الأطباق. بل إن بهارات/توابل حساء يونيونان الأحمر الحامض في قويتشو تم إدراجها حتى ضمن “منتجات سلسلة التوريد الذهبيّة لمطاعم عام 2024” (2024年度餐饮供应链金质产品).
إنتاج معياري لكمية كبيرة من مكوّن واحد عمودي المصدر، يحفّز مباشرة فئة جديدة من المنتجات.
طعام لا يخرج من منطقة المنشأ
لكن من زاوية أخرى: الصين تضم عددًا لا يحصى من الأكلات المحلية بنكهة ممتازة، لكنها تبقى محصورة داخل البلدات والأزقة ولا تصبح انتشارًا وطنيًا. والسبب الجوهري غالبًا ليس أنها ليست لذيذة بما يكفي، بل لأنها لا يمكن أن تُصنّف/تُوحّد ولا يمكن تصنيعها مسبقًا صناعيًا (تحضير جاهز).
بعض الفئات تعتمد على التصنيع اليدوي داخل الموقع، وتتطلب أعلى معايير طزاجة المكونات، أو تكون النكهة “محلية جدًا”. من الصعب ضغطها في كيس مواد واحد (حزمة مواد) أو تحويلها إلى نصف منتج. وبدون معيارية، يعني ذلك أن مخرجات كل متجر تعتمد على مستوى الطاهِي الشخصي، مما يحد من سرعة التوسع، ويجعل الجودة غير مستقرة، وترتفع التكاليف بشكل مستمر.
هذه الفئات قد تصبح بطاقة تعريفية لمدينة/منطقة، لكنها من الصعب أن تصبح فرصة على مستوى الدولة.
وهذا هو السبب في أن أصناف المطاعم التي تنتشر على نطاق وطني تقريبًا كلها خضعت لتعديلات في النكهة. للتكيّف مع الإنتاج المعياري وجمهور أوسع، تم تخفيف الروائح التحفيزية للأكلات المحلية الخفيفة، وتلطيف الطعم، وتبسيط خطوات التحضير.
بعد دخول “广西酸嘢” إلى المول تم تعديل مستوى الحموضة والبهارة؛ وتم تخفيف تركيز صلصة/حساء حمضي لسمك “حساء السمك الحامض لقويتشو”؛ وتم تصنيف مستوى الحِرّ في “chao xiao” (小炒) للبهارات.
وبالطبع، هذه التعديلات أعطت للفئة سوقًا أكبر، وجعلت أيضًا جزءًا من الزبائن القدامى يشعرون أنها لم تعد “أصيلة” كما كانت.
هذه هي تكلفة الرواج، وهي أيضًا حتمية المعيارية.
مراجع:
[1] Interface News، صناعة رواج المطاعم
[2] YiMagazine الأول فينس، خلف مطبخ يون-قوي-تشوانغ bistro: فعلاً توجد جهة تدفع شهرة مسلسلات الأطباق
[3] 社科/مجتمع الأبحاث التشغيلية (运营研究社)، أكثر “توحشًا” من طريق Zhengzhou Bang، المطاعم “مدرسة ووهان” تصنع جماعيًا “ملوك الطوابير” على Xiaohongshu
[4] تقرير أصحاب المطاعم الداخلية (餐饮老板内参)، مدرسة ووهان، كيف جمع “漂亮饭” إلى الجيل الثالث
[5] مختبر ZhenGu (真故研究室)، المتعاقدون الكبار، هؤلاء “أصحاب المقعد” في عصر ألف متجر
[6] شبكة المطاعم المهنية (职业餐饮网)، لقد جنّوا! 23 متجر سوشي يزحفون إلى نفس المول… هل هذا “ساحة صراع الجحيم” الجديدة؟