
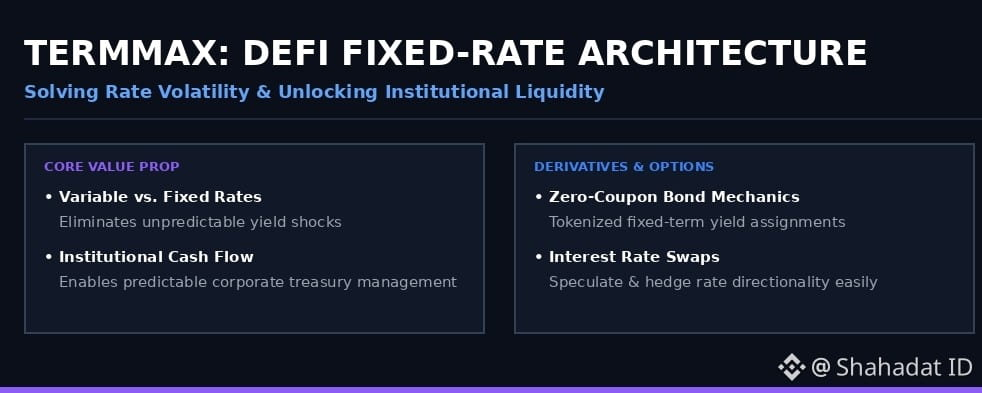

في مشهد التمويل اللامركزي اليوم، تُعد إحدى أكثر العوائق الخفية ثباتًا هي تقلبات أسعار الفائدة. على منصات شائعة مثل Aave أو Compound، بمجرد أن تقوم بإيداع رأس المال أو اقتراضه، تتذبذب أسعار الفائدة ثانية بثانية. أثناء فترات الصعود، تقفز تكاليف الاقتراض بشكل غير متوقع، بينما في فترات الهبوط تنخفض عوائد المُلَّاك بشدة. تتمثل هذه الاحتكاك بالضبط في المكان الذي تتدخل فيه TermMax كعامل تغيير بنيوي.
استهداف المشكلة الأساسية: ما الذي تصلحه TermMax
تعمل معظم بروتوكولات الإقراض التقليدية في التمويل اللامركزي على أسعار فائدة متغيرة. إن هذا التقلب المستمر يجعل من شبه المستحيل على كل من المتداولين اليوميين ومديري الصناديق المحترفين التنبؤ بدقة بالتدفقات النقدية المستقبلية. تحل TermMax هذه المشكلة من خلال تقديم الاقتراض والإقراض بسعر فائدة ثابت مع شروط نضج واضحة ومقفلة.
لماذا تُعد آليات الفائدة الثابتة ضرورية لتطور DeFi؟
بالنظر إلى التمويل التقليدي (TradFi)، فإن سوق السندات الذي تبلغ قيمته عدة تريليونات مبني تقريبًا بالكامل على الدخل الثابت. إذا كانت DeFi تهدف إلى التوسع بما يتجاوز المضاربة لدى التجزئة وجذب رأس مال مؤسسي، فإن الفائدة الثابتة أمر غير قابل للتفاوض.
الفوائد المتغيرة: تتصرف مثل أمواج مفتوحة البحر. يمكن أن تؤدي التحولات المفاجئة في طلب السوق إلى ارتفاع تكاليف الاقتراض، مما يترك المراكز غير محوطة معرضة للخطر.
الفوائد الثابتة: توفر أساسًا لا يتزعزع. تُثبت أسعار الفائدة وتواريخ الاستحقاق عند بدء العقد، مما يضمن بقاء توقعاتك المالية مستقرة بغض النظر عن تقلبات السوق الخارجية.
التقاطع مع تداول الخيارات والمشتقات
من منظور هندسة مالية، @termmax دوال على بنية سندات صفرية القسيمة. تُعد هذه الالتزامات ثابتة المدة وثابتة الفائدة بمثابة مراكز سندات مُرمّزة. وهذا يخلق بيئة مثالية للمتداولين للمراهنة مباشرة على تحركات أسعار الفائدة—ما يتيح التنفيذ الاستراتيجي لـ"خيارات أسعار الفائدة" و"المقايضات" ضمن سوق المشتقات التشفيرية المتوسع.
ملاحظة هيكلية: كفاءة رأس المال وال سيولة
أحد العيوب الرئيسية للبروتوكولات التقليدية ذات الفائدة الثابتة هو تجزؤ السيولة وعدم كفاءة رأس المال الناتجة عن الإفراط في الضمان. يعالج TermMax ذلك عبر دفتر أوامر مُخصص على السلسلة وإطار عمل مُحكم لتصفير السيولة (zero-liquidation). ومن خلال توحيد السيولة عبر تواريخ استحقاق مختلفة داخل طبقات تنفيذ موحدة، فإنه يقلّل بشكل كبير من تكاليف الغاز مع تعظيم تدفق رأس المال.
خلاصة مدروسة وسؤال مفتوح: لكي تتطور DeFi لتصبح بديلاً حقيقيًا للبنية التحتية المالية العالمية، فإن الانتقال من تقلبات الفائدة المتغيرة إلى قابلية التنبؤ بالفائدة الثابتة هو تطور طبيعي. يعمل TermMax على بناء المسارات اللازمة لهذا التحول. ومع ذلك، يبقى سؤال محوري:
في سوق يدفعه إلى حد كبير المتداولون التجزئة الذين يلحقون بفرص عائد قصير الأجل وعالي، هل يستطيع TermMax بنجاح تحفيز سيولة التجزئة للالتزام بالتعهدات الأطول أجلاً ذات الفائدة الثابتة؟ أم أنه سيخدم في المقام الأول كأداة متخصصة لصناديق التحوط المؤسسية؟
ما هو منظورك تجاه هذا المشهد الديناميكي؟ لنتحدث في التعليقات أدناه!