

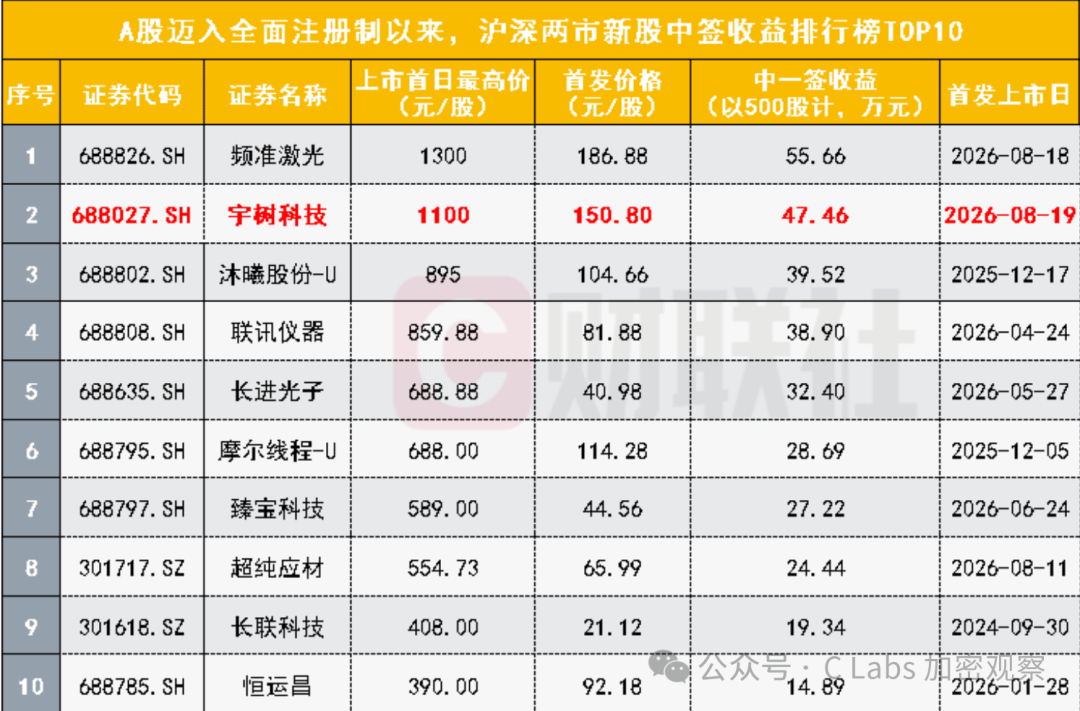
اليوم، قفزت شركة يوشو في طرحها الأولي (IPO) إلى مستويات قياسية، ليتجاوز عائدات الحصول على التخصيص 47.46 ألف يوان، وهو رقم يحقق المرتبة الثانية تاريخيًا في سوق A-الأسهم.
أما المرتبة الأولى فكانت أمس لشركة “بينشون” (تحديدًا ليزر)، حيث حققت 55.66 ألفًا:
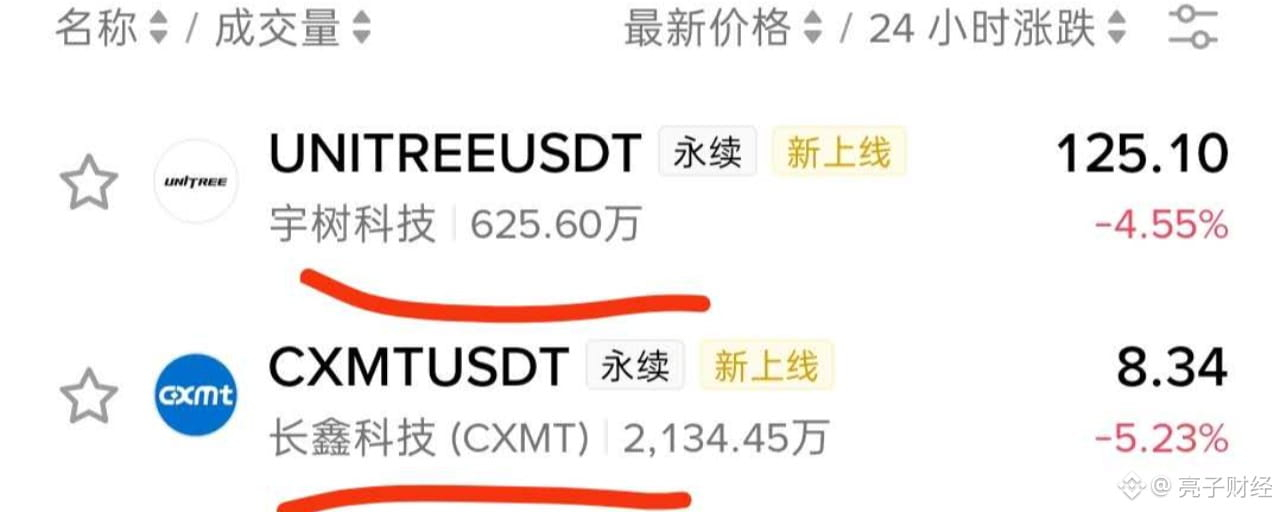
في الوقت الذي كانت فيه مرحلة الانطلاق في سوق A-الأسهم محتدمةً “بقدوم البقرة”، تم إطلاق عقود بينانس الآجلة أيضًا، إلى جانب شركتي “تشانغشين للتخزين” و“يوشو للعلوم والتكنولوجيا” وهما شركتان من شركات A-الأسهم.
وبالمقارنة، فإن البورصات الأخرى كانت قد أدرجت بالفعل قبل أيام عديدة من الطرح هذه العقود المتعلقة بأسهم A-الأسهم الرائجة؛ وكان إدراج بينانس لـ“تشانغشين” و“يوشو” متأخرًا نسبيًا.
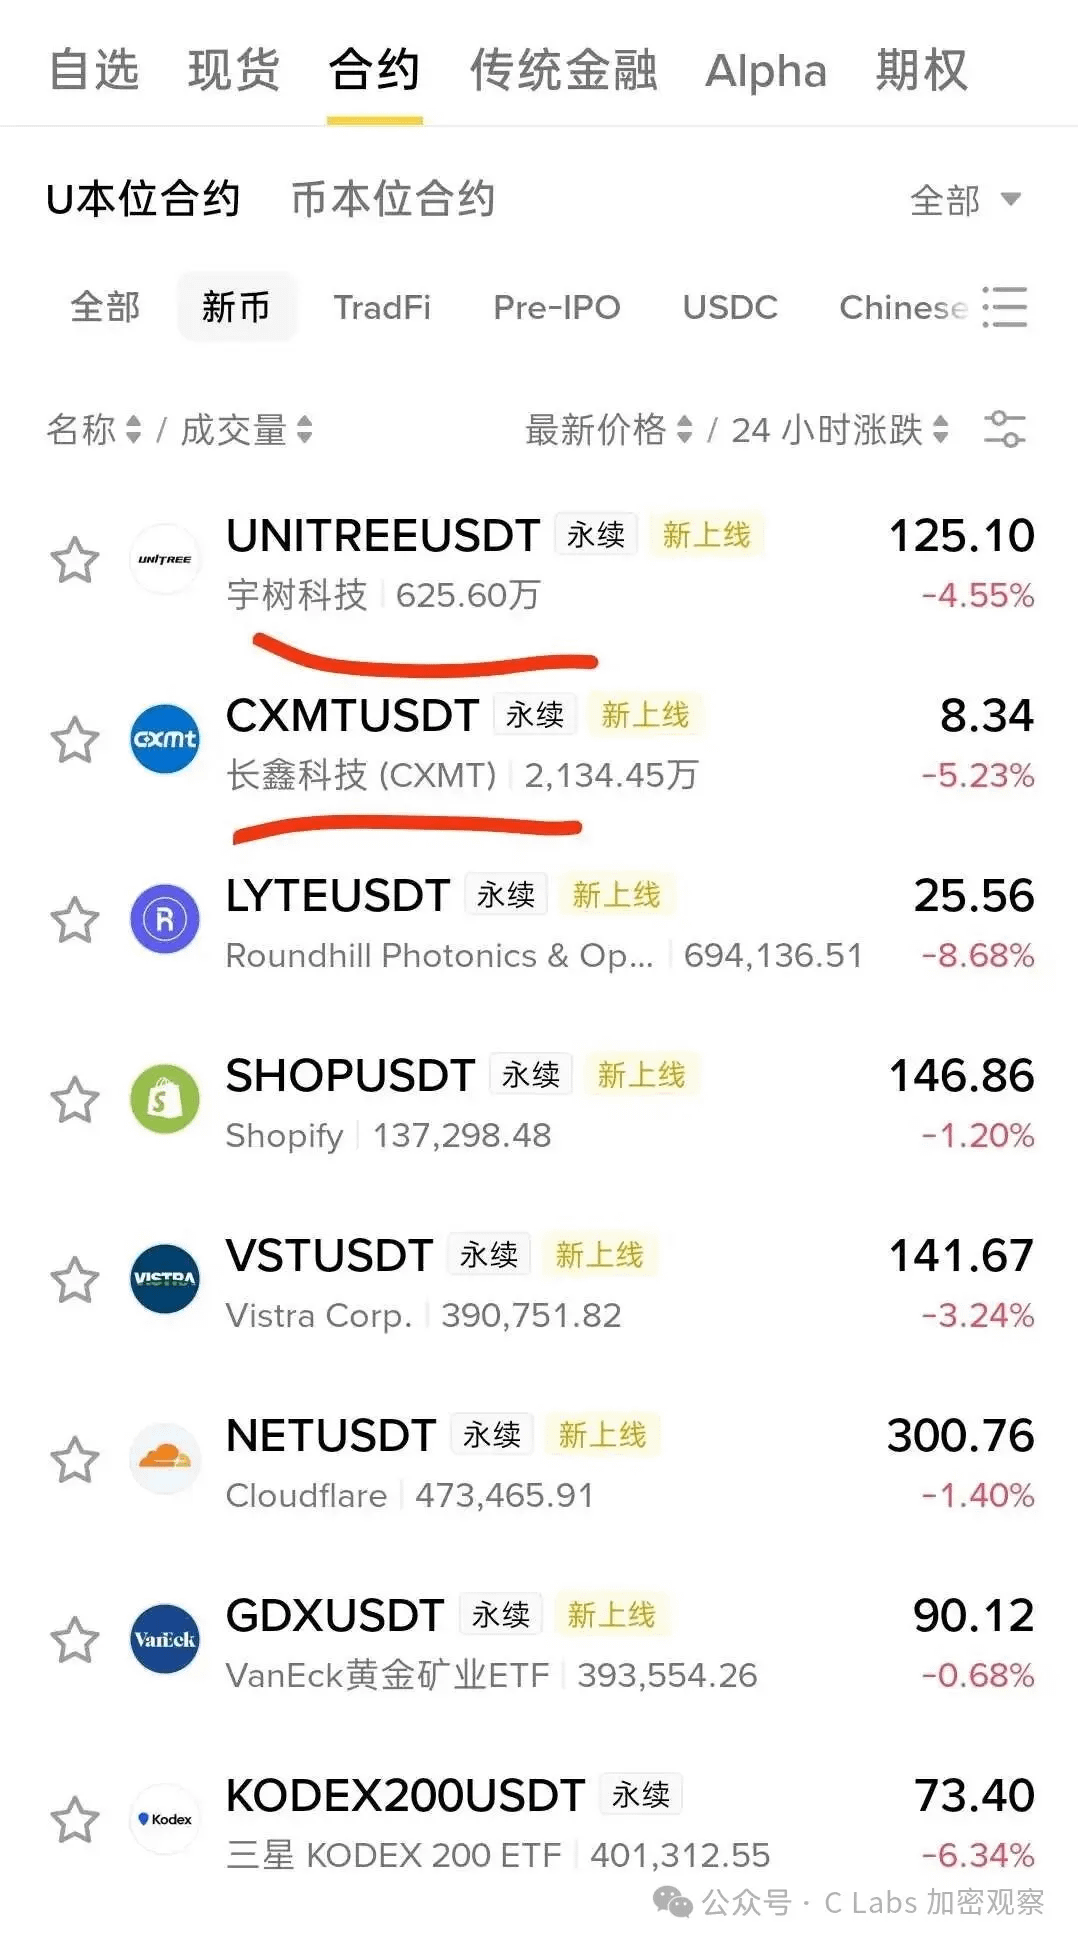
أولًا، دعنا نوضح الشيء الأكثر قابلية للالتباس: “تشانغشين” و“يوشو” على بينانس ليستا نفس الشيء الذي تشتريه في حسابك على A-الأسهم؛ إنهما شيئان مختلفان تمامًا.
ولا يوجد الأمر حتى أن “رموز الأسهم” ليست حتى أسهمًا فعلية؛ فغالبًا ما تكون رموز الأسهم عبارة عن أوراق مالية مُرمّزة مُصدَرة بمبدأ 1:1 مع الأسهم، ومن الناحية النظرية يوجد خلفها سهم حقيقي.
لكن بالنسبة للمشروعات مثل “تشانغسينغ” و“يوشو” المصنّفة تحت فئة “العقود الدائمة”، فإنها تتبع منطقًا آخر—وهي مشتقات اصطناعية ذات تسوية نقدية. لا تحتاج البورصة أصلًا إلى امتلاك سهم حقيقي؛ يكفي أن تحدد سعرًا مرجعيًا (oracle)، ثم تجعل طرفي الشراء والبيع يتعاقدان (رهانًا) على هذا السعر باستخدام USDT لمعرفة كيف سيتحرك السعر.
ليس لديك أسهم، ولا حقوق أرباح، ولا حق تصويت. حتى بعد الإدراج لا يمكنك تحويل ما تملكه إلى سهم حقيقي. أنت في الحقيقة تشتري “تخمين صعود أو هبوط السهم”.
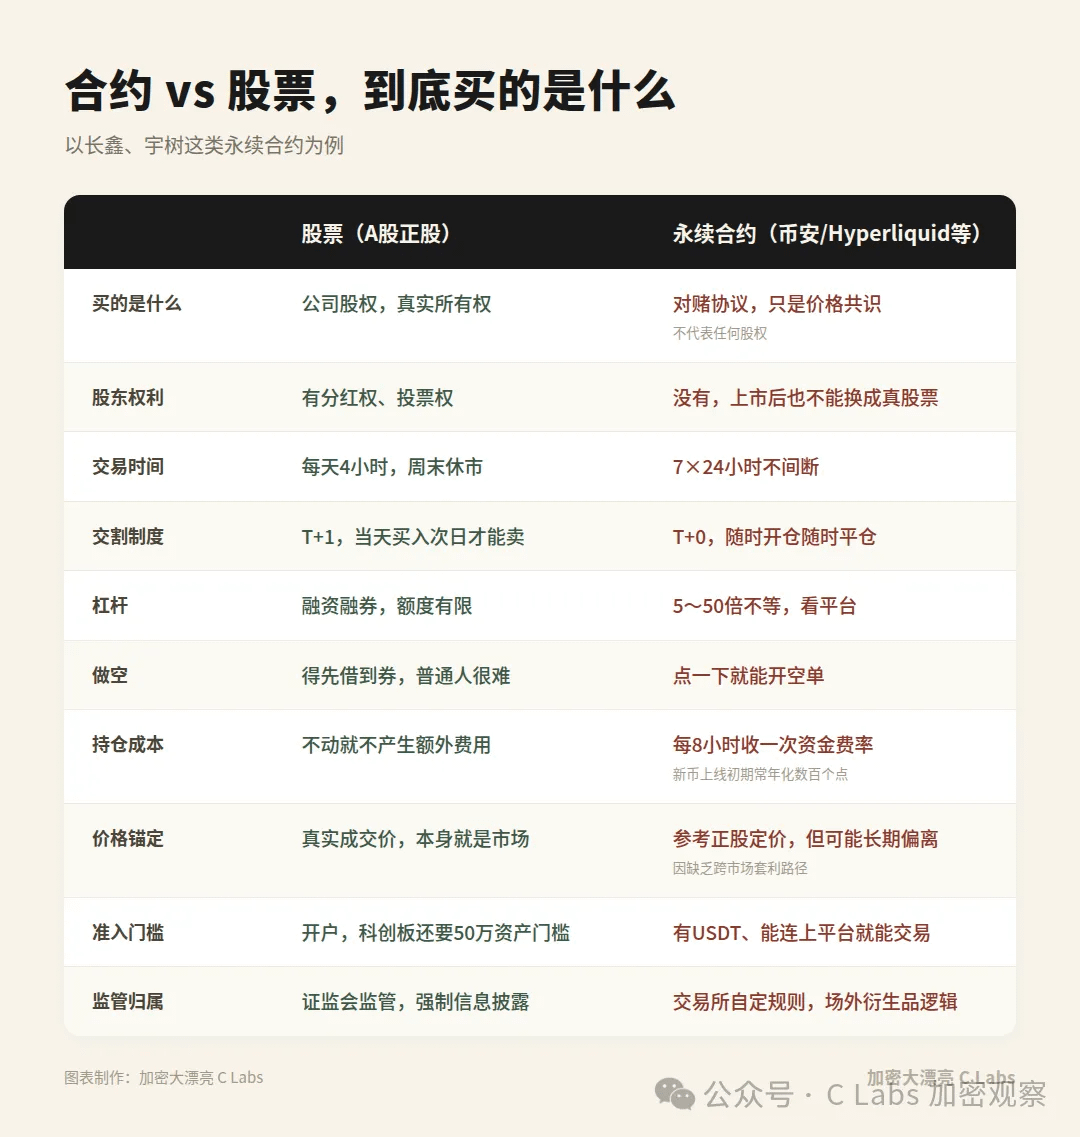
لهذا السبب يمكنها الالتفاف على جوهر التنظيم: فهي لا تُصدر أوراقًا مالية، ولا تحتاج إلى موافقة هيئة تنظيم الأوراق المالية (CSRC)، ولا تحتاج إلى فتح حساب عبر وسيط، ولا تخضع لحد الـ 500 ألف من أصول المستثمرين في سوق “الابتكار العلمي والتكنولوجي” (科创板). البورصة تبني دفتر الأوامر بنفسها وتحدد قواعد الرافعة بنفسها؛ يمكنك الصعود إليها متى شئت، والمنطق الذي تمشي عليه هو منطق مشتقات خارج البورصة (OTC)، وليس منطق إصدار الأوراق المالية.
مقارنة بشراء السهم العادي مباشرةً، فإن ميزة العقود واضحة جدًا:
في سوق A-share تُفتح السوق 4 ساعات فقط في اليوم، وتغلق في عطلة نهاية الأسبوع؛ بينما العقود الدائمة (7×24) يمكنك الدخول والخروج في أي وقت. وعندما كان هناك في يوم الإدراج الأول قيود على نسبة الارتفاع/الهبوط في أسهم A-share مثل ±20% بالنسبة لـ “تشانغسينغ” و“يوشو”، فإن عقود السلسلة (on-chain) كانت تمامًا دون قيود.
في سوق A-share، يتطلب فتح حساب عادي لزيادة الرافعة المالية فتح تمويل وهامش (融资融券)، والحدود محدودة، وغالبًا لا يمكن الاقتراض لعملية البيع على المكشوف. أما في العقود الدائمة الخاصة بالرافعة، يمكن أن تصل الرافعة إلى 50 إلى 100 مرة، ويمكن لطرفي الشراء والبيع فتح مراكز في الاتجاهين بحرية.
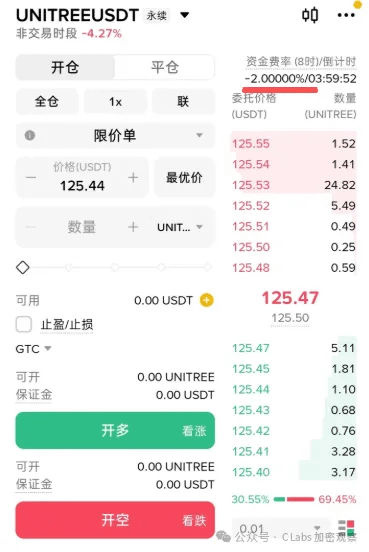
هناك أيضًا شيء آخر يجب الانتباه إليه وهو الرسوم. عادةً يتم تحديثها مرة كل 8 ساعات. وما نراه الآن وهو -2% يعني أن الطرف القصير يدفع للطرف الطويل. فإذا افتتحت الآن مركزًا طويلًا بقيمة 10 آلاف U، وبعد 4 ساعات تتم التسوية قد تحصل تلقائيًا على 200 U مجانًا؛ والعكس صحيح إذا كنت طرفًا طويل/قصير (multi-short) أو في وضع يتطلب الدفع، فعليك إخراج 200 U إلى الخارج.
والمشكلة الأكبر هي مسألة تقارب الأسعار. فقد جرى تداول عقد “تشانغسينغ” في مرحلة ما حتى قارب 6 أضعاف سعر الإصدار، وتداول عقد “يوشو” حتى أكثر من 4 أضعاف سعر الإصدار. وهذه الأقساط (الفرق السعري الممتاز) تعتمد على أن المتداولين في الخارج لا يستطيعون الوصول إلى أسهم A-share العادية، ولا يمكنهم إجراء التحكيم عبر الأسواق لجرّ الأسعار إلى مستوى متقارب.
عندما ترتفع الرافعة المالية وتأتي التقلبات، فإن فجوة السعر التي تنفصل عن الأساسيات تتراجع بسرعة كبيرة عند وقوعها، وتصل سرعة التصفية (الانفجار/تصفير الحساب) إلى ما أسرع بكثير مما تتوقع. وبطبيعة الحال، لا يُستبعد أيضًا أن تقوم بعض البورصات بإدخال “دبابيس” عمدًا.
بسبب الضربة التي لحقت بتبادلات التداول المشفّرة، حصل نظام التداول لمدة 23 ساعة في ناسداك على موافقة هيئة الأوراق المالية والبورصات الأمريكية (SEC)، وجرى تحديد تشغيله رسميًا في 6 ديسمبر 2026، وهو ما يُعد تعويضًا جزئيًا عن القصور في مدة التداول.
مواجهة بورصات العملات المشفّرة مع شركات الأوراق المالية التقليدية (PK) بدأت للتو.