

عند الاستثمار في الأسهم، راجع تقارير محللي "جين تشي لين" للأوراق المالية—سلطة، احترافية، في الوقت المناسب، وشاملة—لمساعدتك على اكتشاف فرص الموضوعات ذات الإمكانات!
(المصدر: قسم الأبحاث في شركة هوتاي للأوراق المالية)
تستفيد التجارة الإلكترونية الصينية للملابس عبر الحدود من مزايا التجمعات الصناعية والإمكانات المتنامية في القنوات العالمية عبر الإنترنت، لتشهد طفرة سريعة خلال السنوات الأخيرة. وقد عززت أيضاً بشكل أكبر قدرات سلسلة توريد مرنة، والتنفيذ المحلي، والرقمنة، وإدارة العلامات التجارية، وذلك من أجل تنظيم العرض والطلب العالميين عبر البيانات. قامت الشركات الرائدة، ممثلةً بـSHEIN، ببناء نظام كبير من الأتمتة لسلاسل الطلبات الصغيرة السريعة المرتجعة (LATR) لإقامة حواجز عميقة. ومع إلغاء أو تشديد سياسات الإعفاء من الرسوم على الطرود منخفضة القيمة في الولايات المتحدة وأوروبا، أعيد ترتيب عناصر المنافسة من جديد، ما يزيد من متطلبات الاختبار لقدرات شاملة مثل ترسيخ العلامة التجارية والتنفيذ المحلي وغيرها. كما تتجه الشركات الرائدة نحو تمكين المنصات والتوسع في تخطيط متعدد المناطق. نحن نتوقع أن تستمر الشركات الصينية الرائدة التي تمتلك قدرات إغلاق حلقة كاملة بين العرض والطلب في توسيع حصتها العالمية.
تبلغ قيمة سوق الملابس والأحذية العالمية تريليونات الدولارات، ولا يزال هناك مجال كبير للتحسين في الانتشار عبر الإنترنت.
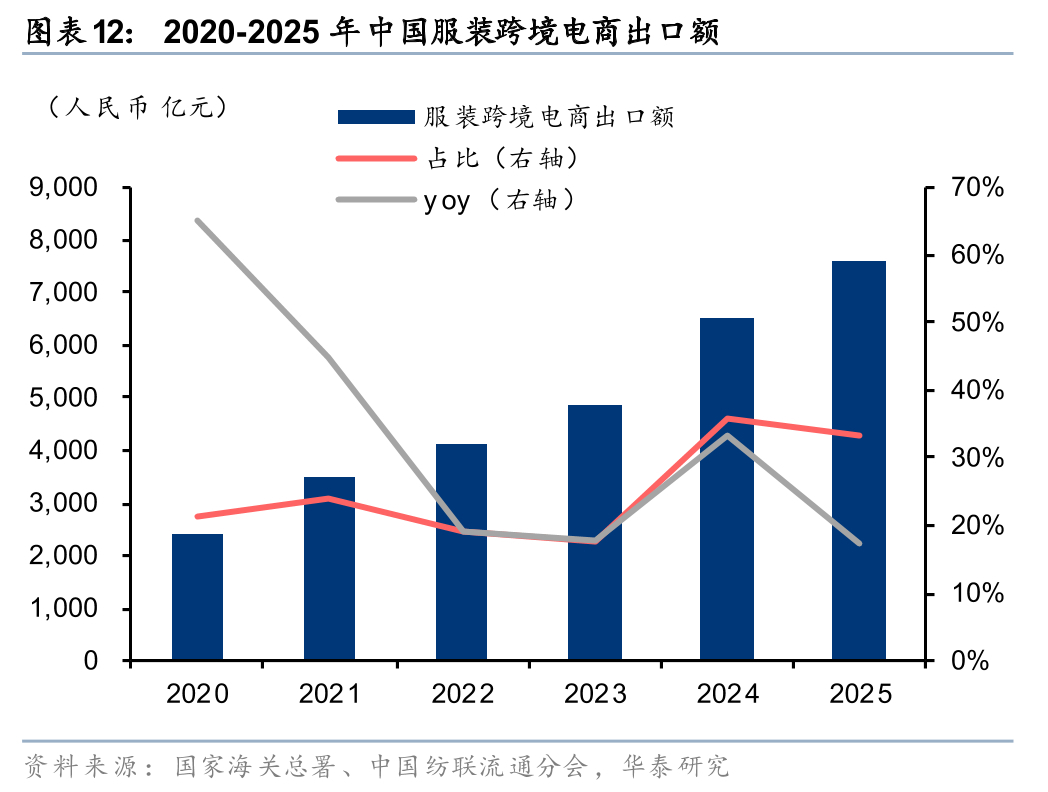
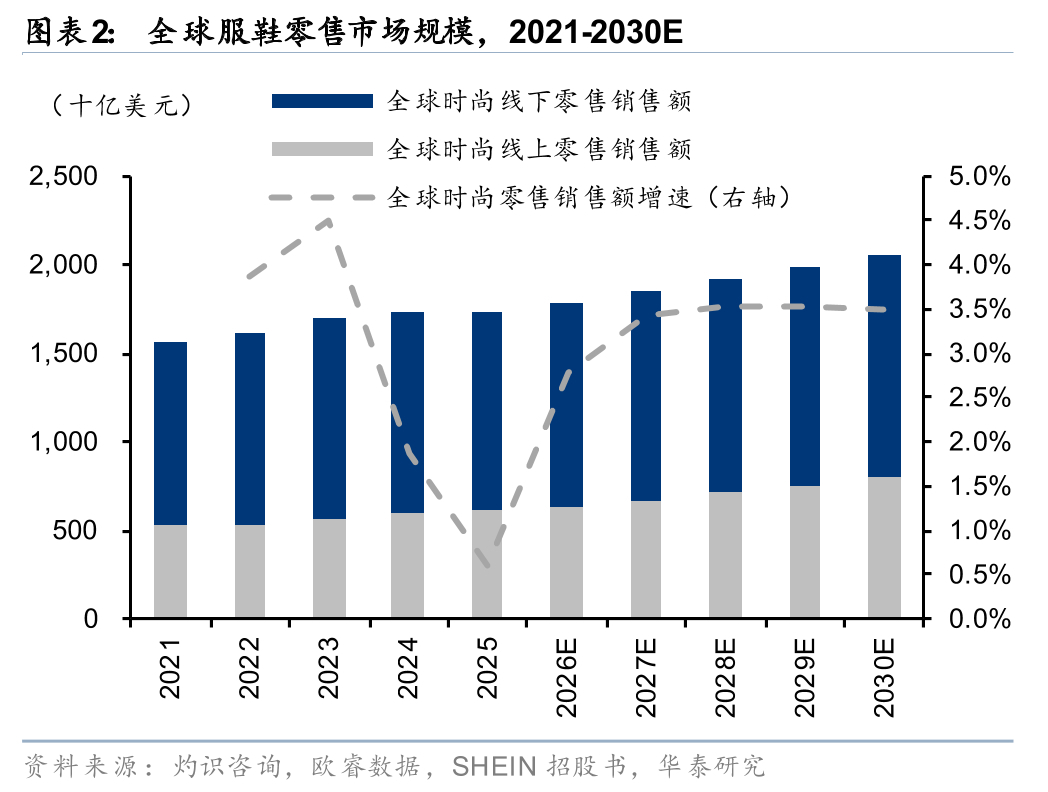
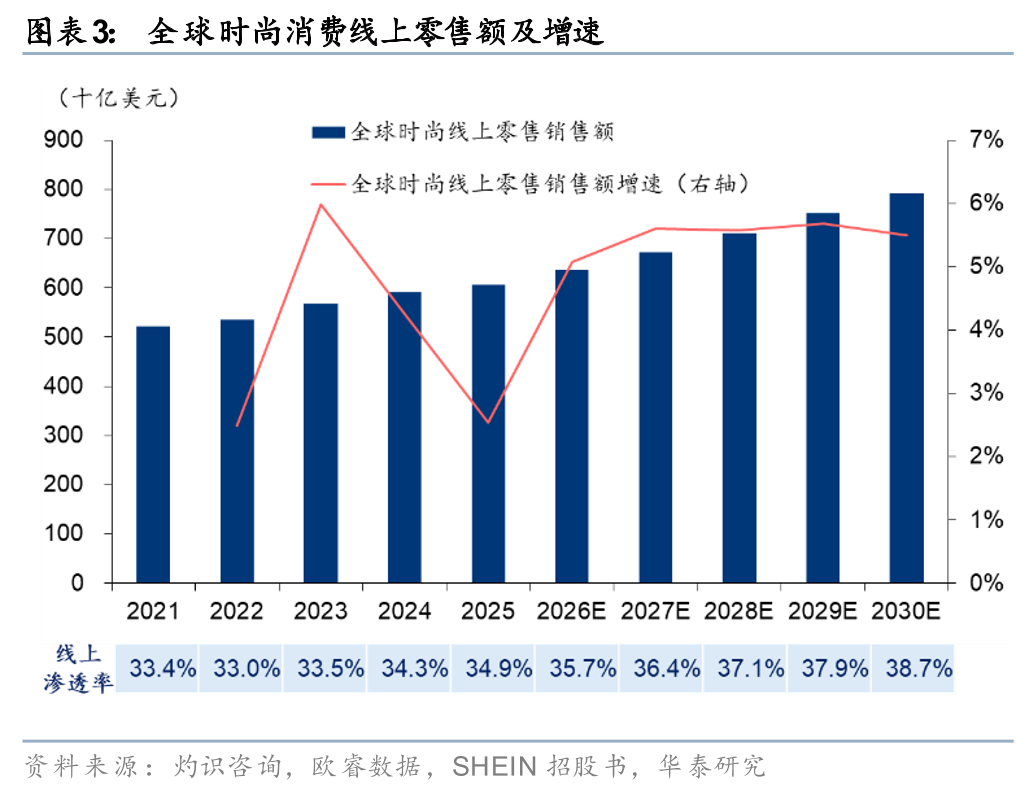
يُتيح الطلب المتنوع والمتطور بسرعة على الملابس للمجمعات الصناعية الصينية الاستفادة الكاملة من مرونتها وسرعة استجابتها. في عام 2025، بلغت صادرات الصين من الملابس عبر التجارة الإلكترونية العابرة للحدود 762 مليار يوان، بزيادة سنوية قدرها 17%، محافظةً على مكانتها كأكبر فئة من صادرات التجارة الإلكترونية العابرة للحدود بنسبة 33.4%. ووفقًا لـ CIC و Euromonitor، ستنمو مبيعات التجزئة العالمية للملابس والأحذية بمعدل نمو سنوي مركب قدره 2.7% من عام 2021 إلى عام 2025، لتصل إلى 1.7 تريليون دولار أمريكي، ومن المتوقع أن تصل إلى 2 تريليون دولار أمريكي بحلول عام 2030، بمعدل نمو سنوي مركب قدره 3.4%. وبلغت مبيعات التجزئة عبر الإنترنت 606.4 مليار دولار أمريكي في عام 2025، بمعدل انتشار 34.9%، ومن المتوقع أن تصل إلى 792.1 مليار دولار أمريكي بحلول عام 2030، بمعدل نمو سنوي مركب قدره 5.4%. على الصعيد الإقليمي، تتمتع منطقة آسيا والمحيط الهادئ وأمريكا الشمالية وأوروبا الغربية بأعلى معدلات انتشار التسوق الإلكتروني، حيث تصل إلى 34% و38% و32% على التوالي بحلول عام 2025، بينما تقل هذه المعدلات في أمريكا اللاتينية والشرق الأوسط وأفريقيا عن 20%. ومع تعزيز قدرات منصات التسوق الإلكتروني في تلبية الطلبات وتحسين عملياتها، وتسارع وتيرة التنوع الإقليمي، من المتوقع أن تستمر معدلات الانتشار في الارتفاع.
من خلال التغلب على "الصعوبات الثلاث" في صناعة الملابس والأزياء، تفوز الشركات الصينية الرائدة بفضل "الذكاء" وتعتمد على "السرعة" لتحقيق النجاح.
لطالما واجهت صناعة الأزياء والملابس معضلة الموازنة بين سرعة إطلاق المنتجات، وتنوعها، وكفاءة دوران رأس المال. وفي نماذج التجارة عبر الحدود، تصبح سلسلة التوريد أطول، وتبرز اختلافات إقليمية كبيرة، مما يزيد من تعقيد الوضع. ونعتقد أن الميزة التنافسية للشركات الصينية الرائدة لا تكمن فقط في مرونة سلاسل التوريد لديها، بل أيضاً في الآليات التي تشكلها تجارب الطلبات الصغيرة، وتتبع المبيعات، وردود الفعل الآلية من العميل إلى المنتج، والتنسيق الرقمي لطاقات الإنتاج الصغيرة والمتوسطة، وشبكات التوزيع العالمية. ويتطلب هذا قاعدة مستخدمين ضخمة، وتراكماً طويل الأمد لأنظمة مطورة ذاتياً، وتكاملاً متزامناً لاقتصاديات الحجم في الخدمات اللوجستية، مما يخلق حلقة نمو مستدامة بمجرد تأسيسها. على سبيل المثال، يكشف نشرة اكتتاب SHEIN أن نسبة المخزون غير المباع لديها أقل من 5٪ (مقارنة بنسبة 20-30٪ في الصناعة)، وأن أيام مخزونها على مدى 25 عامًا لا تتجاوز 36 يومًا (مقارنة بأكثر من 120 يومًا لتجار التجزئة التقليديين للملابس)، مما يدل على ميزة واضحة في كفاءة دوران المخزون.
إن الامتثال يعيد تشكيل المشهد التنافسي؛ حيث يعتبر تصدير الأنظمة والعلامات التجارية والتوطين عوامل رئيسية في تحديد النجاح أو الفشل.
على مدى السنوات الخمس والعشرين الماضية، ألغت الولايات المتحدة وأوروبا تباعاً سياساتهما المعفاة من الضرائب على الطرود الصغيرة أو شددتاها. وبالنظر إلى اتجاهات مستقبل تجارة الملابس عبر الحدود، نجد ما يلي: 1) مخرجات النظام: تصدير إمكانيات الأتمتة الكاملة لسلسلة التوريد، مثل شركة شي إن التي فتحت سلسلة التوريد وشبكة المبيعات الخاصة بها لعلامات تجارية أخرى، حيث حققت العلامات التجارية المشاركة نمواً في المبيعات بلغ 190% في المتوسط خلال السنة الأولى؛ 2) العلامات التجارية: توفير قطع أساسية أنيقة مع مصفوفة علامات تجارية خاصة بها لتشجيع عمليات الشراء المتكررة وفرض أسعار مميزة؛ 3) تعزيز التوطين: تحولت المستودعات الخارجية من كونها اختيارية إلى إلزامية، حيث ساهمت مراكز التوزيع المحلية واسعة النطاق والبنية التحتية الإقليمية لتلبية الطلبات في تحسين الكفاءة وخفض التكاليف.
منظور مختلف من السوق
قد تؤدي المخاوف السوقية من تشديد سياسات الإعفاء الضريبي على الطرود منخفضة القيمة في أوروبا والولايات المتحدة إلى تآكل الميزة التنافسية لتجارة الملابس الصينية عبر الحدود الإلكترونية. نعتقد أن بعض الشركات ستواجه بعض الاضطرابات في التكاليف على المدى القصير، لكن الشركات الصينية الرائدة قد أنشأت بالفعل منظومة متكاملة لإدارة العرض والطلب تشمل فهمًا دقيقًا للطلب، وإنتاجًا مرنًا، وإدارةً فعّالة للمخزون، وخدمات توزيع عالمية، مما يمنحها ميزة تنافسية قوية. علاوة على ذلك، ستؤثر تكاليف الامتثال بشكل أساسي على الشركات الصغيرة والمتوسطة ذات سلاسل التوريد غير الفعّالة والاقتصاديات المحدودة للحجم، بينما من المتوقع أن تزيد الشركات الرائدة التي تمتلك سلاسل توريد رقمية، وأنظمة بيانات مستخدم متكاملة، وقدرات توزيع عالمية، من حصتها السوقية.
خلاصة الاستثمار
تواجه شركات التجارة الإلكترونية الصينية الرائدة في قطاع الملابس تحديات كبيرة أمام دخول السوق، لا سيما في مجالات مثل سلاسل التوريد المرنة، وشبكات البيانات، والتنفيذ العالمي. ومع اتجاه سوق الملابس والأحذية العالمي نحو العمليات الإلكترونية، والمتوافقة مع الأنظمة، والمحلية، فإننا متفائلون بأن الشركات الرائدة التي تمتلك قدرات متكاملة ومزايا الحجم ستتفوق على المدى البعيد.
تحذير من المخاطر: قد تشمل المخاطر تغييرات في السياسات التجارية، وتقلبات الاقتصاد الكلي العالمي، واشتداد المنافسة في السوق، وتغييرات في قواعد المنصات. المعلومات المتعلقة بالأسهم غير المدرجة أو غير المغطاة المذكورة في هذا التقرير البحثي هي عبارة عن تجميع لمعلومات موضوعية، ولا تُعدّ توصية أو تغطية للشركة أو السهم من قِبل الفريق.
يشهد سوق الملابس والأحذية العالمي، الذي تبلغ قيمته تريليون دولار، إعادة هيكلة في سلسلة التوريد. وبفضل الاستفادة من تجمعات صناعة الملابس المتكاملة في الصين، والتحول الرقمي لسلسلة التوريد، وخبرة عقد من الزمن في قنوات التجارة الإلكترونية عبر الحدود، حققت شركات التجارة الإلكترونية الصينية المتخصصة في الملابس عبر الحدود قفزة نوعية من توزيع المنتجات القائم على حركة المرور والإنتاج بأسعار منخفضة إلى التوفيق بين العرض والطلب العالميين القائم على البيانات، مما أرسى حاجز كفاءة فريدًا في منافسة تجارة الأزياء العالمية. ومع الإلغاء الكامل أو تشديد سياسات الإعفاء الضريبي للطرود منخفضة القيمة في الولايات المتحدة وأوروبا، والتطبيق المكثف للوائح الامتثال التجاري في مختلف البلدان، تُعاد صياغة العناصر التنافسية الأساسية للصناعة. وتستمر مساحة بقاء البائعين الصغار والمتوسطين ذوي الكفاءة المنخفضة في سلسلة التوريد والاقتصاديات غير الكافية في الحجم في التقلص. ومن المتوقع أن تعزز الشركات الرائدة التي تمتلك سلاسل توريد مرنة شاملة، وخدمات تنفيذ عالمية ومحلية، والقدرة على إدارة علاماتها التجارية الخاصة، حصتها السوقية، مع إمكانات نمو واضحة على المدى الطويل.
أما من جانب الطلب: فقد دخلت التجارة الإلكترونية العالمية عبر الحدود للملابس مرحلة جديدة، حيث يدفع التحول عبر الإنترنت ومزايا سلسلة التوريد في الصين النمو على المدى الطويل.
تجاوز حجم سوق الملابس والأحذية العالمي تريليون دولار أمريكي، مدفوعًا بالطلب المتزايد على الجماليات، وتطور عادات التسوق، وتحسين كفاءة سلاسل التوريد، مما أدى إلى نمو مطرد. ووفقًا لبيانات من شركتي فروست آند سوليفان ويورومونيتور، يُقدّر حجم سوق التجزئة العالمي للملابس والأحذية بنحو 1.7 تريليون دولار أمريكي في عام 2025، ومن المتوقع أن يصل إلى نحو 2 تريليون دولار أمريكي بحلول عام 2030. وتشير التوقعات إلى أن مبيعات التجزئة عبر الإنترنت للملابس والأحذية ستبلغ نحو 606.4 مليار دولار أمريكي في عام 2025، و792.1 مليار دولار أمريكي بحلول عام 2030، مع ارتفاع نسبة انتشار التسوق الإلكتروني من 34.9% إلى 38.7%. ويُعزى هذا الطلب إلى تزايد إقبال المستهلكين على المنتجات عالية الجودة وبأسعار معقولة، وتنوع المنتجات، وسرعة إطلاق المنتجات الجديدة. وتتميز الملابس بطبيعتها بتعدد أنماطها، وقصر دورة حياة منتجاتها، وتقلب الطلب عليها. تواجه العلامات التجارية التقليدية، التي تعتمد على التوقعات الفصلية والشراء بالجملة، صعوبة في تلبية متطلبات التنوع وسرعة إطلاق المنتجات الجديدة والسعر في آن واحد. ويمكن للتجارة الإلكترونية عبر الحدود، من خلال الوصول المباشر إلى المستهلكين عبر الإنترنت، التغلب على القيود الجغرافية وقيود العرض التي تفرضها القنوات التقليدية. فعلى سبيل المثال، ارتفع عدد عملاء شركة شي إن النشطين من 186 مليونًا إلى 273 مليونًا بين عامي 2023 و2025، بمعدل نمو سنوي مركب يبلغ حوالي 21%. وخلال الفترة نفسها، ارتفع حجم الطلبات من 715 مليونًا إلى 1.078 مليار طلب، وبلغت الإيرادات 41.85 مليار دولار أمريكي في عام 2025. ونعتقد أن النمو المطرد في استهلاك الملابس عالميًا، إلى جانب توجهات التسوق الإلكتروني وتجزئة المستهلكين، يوفر أساسًا لشركات الملابس الصينية لزيادة حصتها في السوق العالمية.
أما من جانب العرض: فقد تحولت الميزة التنافسية من تكاليف التصنيع فقط إلى القدرات التنظيمية الشاملة التي تشمل "البيانات + القدرة الإنتاجية المرنة + الوفاء بالعقود".
لطالما واجهت صناعة الملابس معضلة ثلاثية: الموازنة بين سرعة إطلاق المنتجات الجديدة، وتنوعها، وكفاءة دوران المخزون. فكلما زاد تنوع الأنماط وسرعة إطلاق المنتجات الجديدة، ارتفعت أخطاء التنبؤ ومخاطر المخزون. ورغم أن الإنتاج الضخم التقليدي يُمكن أن يُقلل من تكاليف الوحدة، إلا أنه يُعاني في التكيف مع متطلبات الموضة المتغيرة بسرعة. ويكمن الحل الأمثل لشركات الملابس الصينية الرائدة العابرة للحدود في الاستفادة من التجمعات الصناعية والقدرات الرقمية لتحويل الإنتاج من إعداد المخزون التنبؤي إلى إنتاج دفعات صغيرة وسريعة الإرجاع، استنادًا إلى الاختبار والتغذية الراجعة والتجديد. ويستخدم نموذج LTR (الأحدث إلى الرائج)، الذي تُجسده شركة SHEIN، عادةً ما بين 100 و200 قطعة كطلب اختبار أولي، مع استخدام التغذية الراجعة للمبيعات في الوقت الفعلي لتحديد الإنتاج اللاحق. ويمكن تجديد المنتجات الأكثر مبيعًا في غضون 5 أيام فقط، مما يُغذي طلب المستهلكين مباشرةً إلى خط الإنتاج. والنتيجة هي كفاءة في إدارة المخزون تتجاوز شركات الأزياء السريعة التقليدية: ففي عام 2025، كانت أيام دوران مخزون SHEIN 36 يومًا فقط، وهو أقل بكثير من أكثر من 120 يومًا لتجار التجزئة التقليديين للملابس (36Kr)؛ كما تم الحفاظ على المخزون غير المباع أقل من 5٪، وهو أقل بكثير من متوسط الصناعة الذي يتراوح بين 20٪ و30٪.
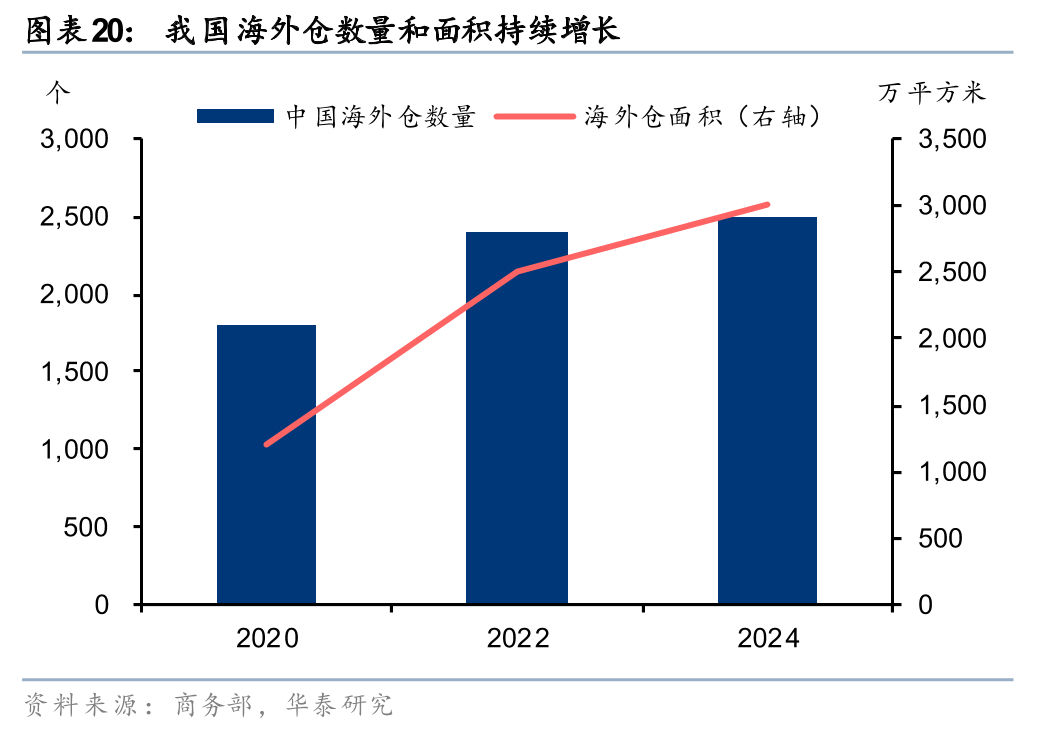
يشهد نظام سلاسل التوريد المرنة في بلدي تطورًا متسارعًا نحو مزيد من الذكاء والعولمة. فمن جهة، يتزايد استخدام الذكاء الاصطناعي في التنبؤ بالطلب، وتصميم المنتجات، وتقديم التوصيات، وإدارة سلاسل التوريد. ومن جهة أخرى، تتوسع المستودعات الخارجية وشبكات التوزيع المحلية بوتيرة متسارعة. فقد ارتفع عدد المستودعات الخارجية في بلدي من 1800 مستودع في عام 2020 إلى أكثر من 2500 مستودع بحلول منتصف عام 2024، كما زادت مساحتها من 12 مليون متر مربع إلى أكثر من 30 مليون متر مربع. ومع تشديد سياسات الإعفاء الضريبي على الطرود منخفضة القيمة في أوروبا والولايات المتحدة، تتجه أهمية سلاسل التوريد المرنة من دعم الشحن المباشر منخفض التكلفة إلى التخزين الدقيق ودوران المخزون العالمي. ومن المرجح أن تحظى الشركات التي تمتلك سلاسل توريد قوية، وقدرات رقمية متطورة، وشبكات توزيع محلية فعّالة، بميزة تنافسية طويلة الأجل.
نموذج العمل: الانتقال من "بيع السلع" إلى "تنظيم العرض والطلب العالميين"
في بداياتها، اعتمدت التجارة الإلكترونية العابرة للحدود في قطاع الملابس الصيني بشكل أساسي على منصات خارجية أو مواقع إلكترونية مستقلة، مكتسبةً عملاءً أجانب بسرعة من خلال زيادة حركة المرور على الإنترنت وتقديم سلع بأسعار منخفضة. ومع ارتفاع تكاليف حركة المرور واشتداد المنافسة بين المنصات، تحوّل نموذج العمل تدريجيًا نحو التحكم المباشر في بيانات المستهلكين وإعادة استخدامها في التصميم والمشتريات والإنتاج والتجديد. بدأت SHEIN بنموذج البيع المباشر للمستهلك (DTC) ذاتي التشغيل، حيث جمعت بيانات سلوك المستخدمين عالميًا من خلال تطبيقها وموقعها الإلكتروني ووسائل التواصل الاجتماعي. وانطلاقًا من ذلك، وسّعت الشركة نطاق عملها ليشمل سوقها الإلكتروني، مُقدّمةً علامات تجارية وتجارًا من جهات خارجية، ومُمكّنةً إياهم من خلال سلاسل التوريد، وفهم سلوك المستهلكين، والخدمات اللوجستية، والقدرات التسويقية. ارتفعت إيرادات SHEIN من خدمات سوقها الإلكتروني من 2.7% في عام 2023 إلى 14.3% في الربع الأول من عام 2026، مما يشير إلى توسّع نموذج العمل من بيع منتج واحد بالتجزئة إلى نموذج "المنتج + خدمات المنصة". يعزز نموذج 1P (المنتج، العلامة التجارية، سلسلة التوريد) السيطرة على المنتجات والعلامات التجارية وسلسلة التوريد، بينما يقلل نموذج 3P (المنتج، العلامة التجارية، سلسلة التوريد) من عبء وحدات التخزين الجديدة على ميزانيات المخزون والمشتريات، ويوسع مصادر الإيرادات من خلال عمولات المنصات وخدمات التخزين واللوجستيات. بالنسبة للشركات الرائدة، لم يعد التحدي الحقيقي يكمن في قناة بيع واحدة، بل في القدرة على تنظيم المستهلكين والعلامات التجارية والموردين والخدمات اللوجستية ومنظومة المنصة في شبكة عرض وطلب فعالة.
ما يميزنا عن السوق:
يركز السوق عمومًا على تأثير تشديد سياسات الطرود منخفضة القيمة في أوروبا والولايات المتحدة على ميزة السعر المنخفض للتجارة الإلكترونية العابرة للحدود في قطاع الملابس الصيني. ومع ذلك، نعتقد أن تلاشي فوائد هذه السياسات لا يعني بالضرورة ضعف القدرة التنافسية للشركات الصينية الرائدة. بل على العكس، من المتوقع أن يُسهم ذلك في تحويل المنافسة في القطاع من مزايا السعر إلى القدرات النظامية، وتسريع اندماج الشركات، وتعزيز تركيز المنافسة بين الشركات الرائدة. يتمثل الشاغل الرئيسي للسوق حاليًا في أنه بعد إلغاء الولايات المتحدة وأوروبا أو تشديد سياسات الإعفاء الضريبي للطرود منخفضة القيمة، سترتفع الرسوم الجمركية وتكاليف الامتثال لنماذج البريد المباشر العابرة للحدود، مما سيؤدي إلى تقليص ميزة السعر وهوامش الربح للتجارة الإلكترونية العابرة للحدود في قطاع الملابس الصيني. نعتقد أن تغييرات السياسات ستؤدي إلى بعض الزيادات في التكاليف على المدى القصير، ولكن بعد سنوات من التراكم، طورت الشركات الصينية الرائدة تدريجيًا مزاياها التنافسية من ميزة تكلفة التصنيع فقط إلى حلقة مغلقة متكاملة للعرض والطلب تشمل فهم الطلب، وتطوير المنتجات، والإنتاج المرن، وإدارة المخزون، وعمليات المستخدم، والتنفيذ العالمي. على سبيل المثال، تستطيع شركة SHEIN رصد الطلب في الوقت الفعلي من خلال بيانات المستهلكين الضخمة، ونقل هذا الطلب بسرعة إلى الموردين عبر اختبار الطلبات الصغيرة والتجديد التلقائي للمخزون، والتحكم في مخاطر المخزون من خلال سلسلة توريد رقمية، والتوسع تدريجيًا ليشمل مستودعات خارجية ومراكز توزيع محلية. في عام 2025، بلغ متوسط دوران مخزون SHEIN 36 يومًا فقط، وهو أقل بكثير من متوسط دوران مخزون شركات Inditex وFast Retailing وASOS وH&M الذي بلغ 72 و114 و128 و130 يومًا على التوالي، مما يشير إلى أن ميزتها التنافسية الأساسية قد تطورت من "البيع بأسعار منخفضة" إلى معرفة احتياجات المستهلكين بدقة أكبر، وتنظيم الإنتاج والتوزيع بمخزون أقل وسرعة أعلى.
نعتقد أن ارتفاع الرسوم الجمركية، ومتطلبات الامتثال، وتكاليف التوزيع الخارجي ستزيد بشكل كبير من عوائق دخول السوق في هذا القطاع. تفتقر الشركات الصغيرة والمتوسطة، التي كانت تعتمد سابقًا على توزيع المنتجات منخفضة السعر، وجذب العملاء، والإعفاءات الضريبية، إلى وفورات الحجم وقدرات تكامل سلسلة التوريد، مما يجعل من الصعب عليها استيعاب التكاليف المتزايدة. وقد يتأثر نموذج الربح لبعض المنتجات منخفضة السعر بشكل مباشر. في الوقت نفسه، تستطيع المنصات الرائدة الاستفادة من عمليات الشراء واسعة النطاق، وسلاسل التوريد الرقمية، وشبكات التوزيع العالمية لتعويض التكاليف المتزايدة وتوسيع نطاق العرض من خلال المستودعات الخارجية، والتوزيع المحلي، والتحول الرقمي. لذلك، في حين أن التغييرات في السياسات قد تُقلل من هوامش الربح الإجمالية للقطاع على المدى القصير، فمن المتوقع أن تدفع هذه التغييرات البائعين الصغار والمتوسطين إلى الخروج من السوق، وتركيز العرض عالي الجودة على المنصات الرائدة على المدى المتوسط إلى الطويل. ستتحول المنافسة في القطاع من مجرد مقارنة الأسعار إلى منافسة في سلاسل التوريد والقدرات التشغيلية العالمية، مع استعداد الشركات الرائدة لزيادة حصتها السوقية.
نظرة عامة على التجارة الإلكترونية عبر الحدود في صناعة الملابس: سوق بقيمة تريليون دولار يدخل مرحلة جديدة من التطور
لا تزال صناعة الملابس والأحذية العالمية، التي تبلغ قيمتها تريليونات الدولارات، تتمتع بإمكانات نمو كبيرة في المبيعات عبر الإنترنت.
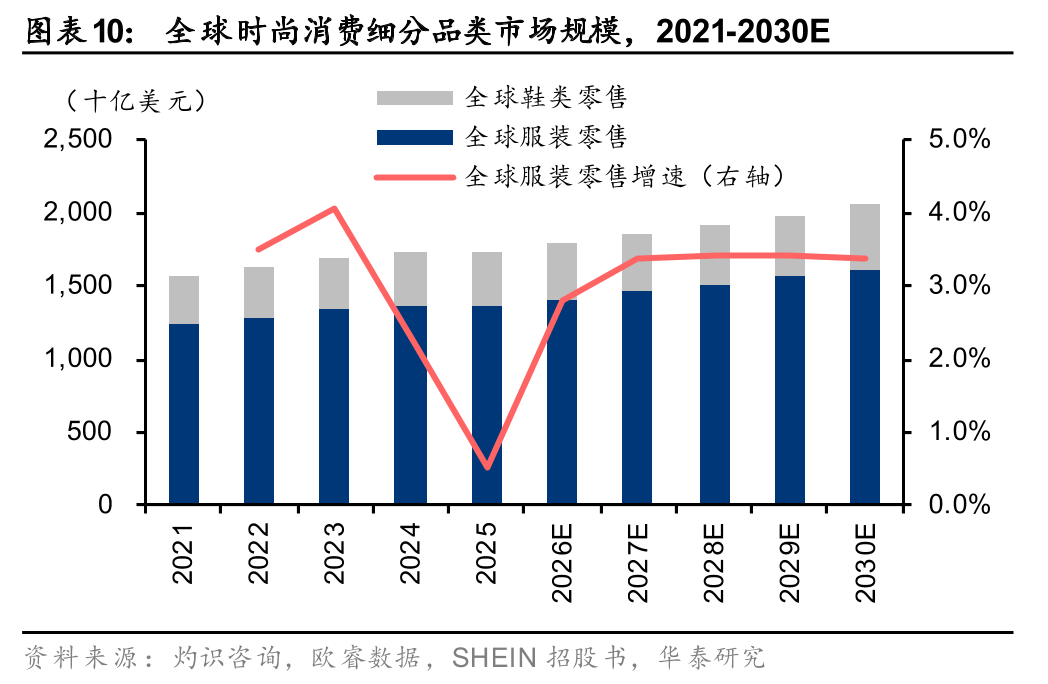
تجاوز حجم سوق الملابس والأحذية العالمي تريليون دولار أمريكي، مدفوعًا بالطلب المتزايد على الجماليات، وتطور عادات التسوق، وتحسين كفاءة سلاسل التوريد، مما أدى إلى نمو مطرد. ووفقًا لبيانات من شركتي فروست آند سوليفان ويورومونيتور، من المتوقع أن تنمو مبيعات التجزئة العالمية للملابس والأحذية بمعدل نمو سنوي مركب قدره 2.7% خلال الفترة من 2021 إلى 2025 لتصل إلى 1.7 تريليون دولار أمريكي، محافظةً على نموها المطرد، وأن تصل إلى 2 تريليون دولار أمريكي بحلول عام 2030، بمعدل نمو سنوي مركب قدره 3.4%.
بحسب القنوات، لا تزال المتاجر التقليدية المصدر الرئيسي لاستهلاك الملابس والأحذية عالميًا، بينما تواصل القنوات الإلكترونية اختراق السوق بفضل تطور عادات المستخدمين، والدفع عبر الهاتف المحمول، وتوصيات وسائل التواصل الاجتماعي، ونضج عمليات التوصيل العالمية. تتمتع المتاجر التقليدية بقيمة كبيرة في عرض العلامات التجارية، وتجربة الملابس، والشراء الفوري، والخدمات المحلية، في حين تلبي القنوات الإلكترونية بكفاءة أكبر الطلبات المتنوعة والمتخصصة من خلال الوصول إلى المحتوى، وتوصيات البحث، وآراء المستخدمين. ووفقًا لبيانات من فروست آند سوليفان ويورومونيتور، تستمر مبيعات التجزئة عبر الإنترنت في النمو بوتيرة أسرع من السوق الإجمالية، حيث ارتفعت إلى 606.4 مليار دولار أمريكي خلال الفترة من 2021 إلى 2025 بمعدل نمو سنوي مركب قدره 3.8%، مع ارتفاع حصتها من 33.4% إلى 34.9%، محافظةً على معدل انتشارها حتى في ظل تعافي قطاع التجزئة التقليدية بعد الجائحة. من المتوقع أن تصل مبيعات التجزئة عبر الإنترنت للأحذية والملابس إلى 792.1 مليار دولار في الفترة من 2025 إلى 2030، بمعدل نمو سنوي مركب قدره 5.4٪ خلال هذه الفترة، وأن ترتفع حصتها إلى 38.7٪.
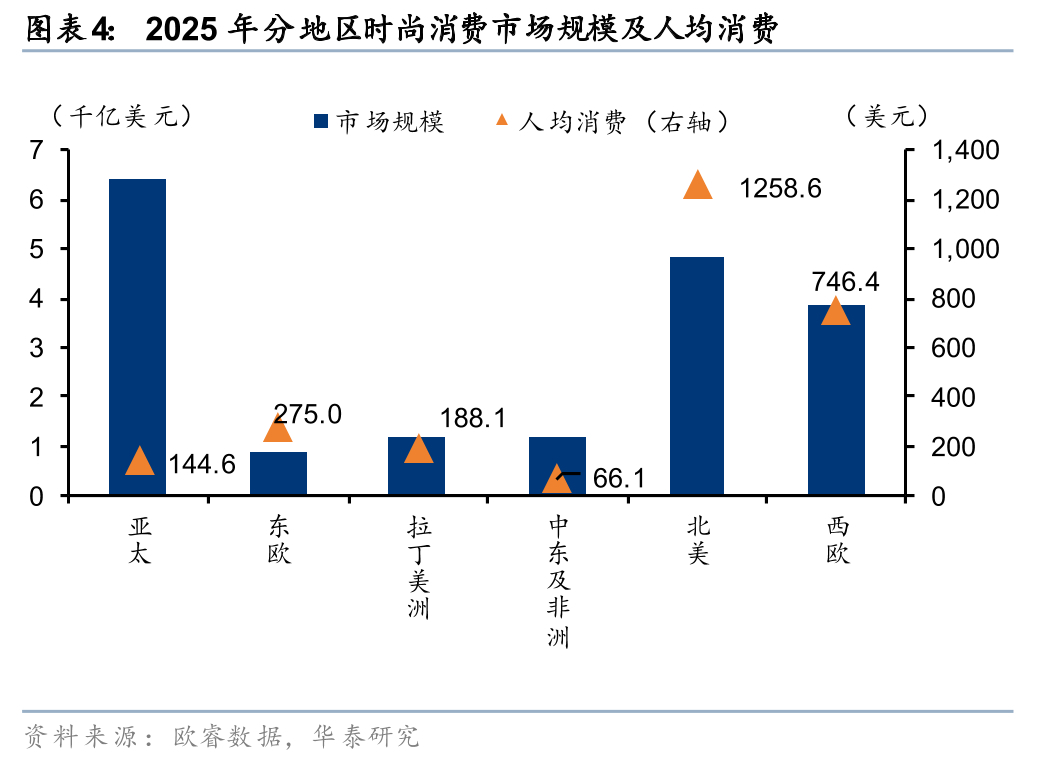
على الصعيد الإقليمي، يتركز استهلاك الملابس والأحذية عالميًا بشكل كبير، حيث تستحوذ منطقة آسيا والمحيط الهادئ وأوروبا/أمريكا على الحصة الأكبر. 1) حجم السوق: وفقًا لبيانات يورومونيتور، ستستحوذ أسواق آسيا والمحيط الهادئ/أمريكا الشمالية/أوروبا الغربية على 37%/28%/22% من سوق استهلاك الملابس والأحذية العالمي على التوالي بحلول عام 2025، مع الحفاظ على حجم مستقر نسبيًا بين عامي 2021 و2025. ستشهد أوروبا الشرقية وأمريكا اللاتينية والشرق الأوسط وأفريقيا معدلات نمو أعلى نسبيًا. تتمتع أمريكا الشمالية وأوروبا الغربية بميزة كبيرة في متوسط إيرادات المستخدم، حيث يصل متوسط إنفاق الفرد إلى 1259 دولارًا/746 دولارًا على التوالي في عام 2025، مما يجعلهما مناسبتين لعلامات الملابس التجارية المتوسطة إلى الراقية العابرة للحدود للتركيز عليهما. يبلغ إجمالي إنفاق الفرد في أوروبا الشرقية/أمريكا اللاتينية/آسيا والمحيط الهادئ حوالي 200 دولار، بينما يبلغ متوسط إنفاق الفرد في الشرق الأوسط وأفريقيا 66.1 دولارًا فقط. ٢) معدل انتشار التسوق الإلكتروني: تتصدر منطقة آسيا والمحيط الهادئ/أمريكا الشمالية/أوروبا الشرقية/أوروبا الغربية، حيث تصل معدلات انتشار التسوق الإلكتروني فيها إلى ٣٤٪/٣٨٪/٤٤٪/٣٢٪ على التوالي بحلول عام ٢٠٢٥. ويعود ارتفاع معدل انتشار التسوق الإلكتروني في منطقة آسيا والمحيط الهادئ بشكل رئيسي إلى وفورات الحجم الناتجة عن الكثافة السكانية العالية فيها، بينما تستفيد أمريكا الشمالية وأوروبا من الابتكارات الرائدة في مجال رقمنة تجارة التجزئة. أما في أمريكا اللاتينية والشرق الأوسط وأفريقيا، فإن معدل انتشار التسوق الإلكتروني منخفض عمومًا بسبب محدودية البنية التحتية الرقمية وعادات المستهلكين، مما يتيح مجالًا واسعًا لتنمية عادات الاستهلاك عبر الإنترنت.
المشهد التنافسي: حصة السوق مجزأة، حيث أن حركة المرور عبر الإنترنت هي المحرك الرئيسي للنمو؛ وقد يكون ازدياد تركيز حركة المرور اتجاهاً سائداً.
لطالما اتسم سوق التجزئة العالمي للأحذية والملابس بالتجزئة. وتُحدّ "المعضلة الثلاثية" لصناعة الملابس (صعوبة تحقيق إطلاق سريع للمنتجات، وتوفير تشكيلة واسعة منها، وكفاءة في دوران رأس المال) من قدرة شركات الملابس التقليدية على تكرار حجمها في مختلف المناطق والأنماط. وهذا أيضاً سبب رئيسي وراء معاناة الشركات الفردية لتحقيق حصة سوقية عالمية كبيرة، مما ينتج عنه هيكل سوق مجزأ نسبياً. ووفقاً لبيانات يورومونيتور، من المتوقع أن تستحوذ أكبر خمس شركات تجزئة عالمية للأحذية والملابس (CR5) على أقل من 10% (حسب المجموعة) خلال الفترة من 2016 إلى 2025، مع احتفاظ نايكي وأديداس وإنديتكس (الشركة الأم لزارا) بمراكزها الثلاثة الأولى بشكل مستقر نسبياً. وشهدت شي إن نمواً سريعاً في حصتها السوقية منذ عام 2019، ومن المتوقع أن تدخل ضمن أكبر خمس شركات تجزئة عالمية للأحذية والملابس بحلول عام 2024.
أصبحت منصات التجارة الإلكترونية الصينية العابرة للحدود من أبرز المساهمين في إعادة توزيع حصة السوق الإلكترونية. ووفقًا لمركز IPC، ارتفعت حصة الصين من سوق التسوق الإلكتروني العالمي العابر للحدود بنسبة 7 نقاط مئوية في عام 2023 و3 نقاط مئوية في عام 2024، مدفوعةً بشكل أساسي بمنصة Temu وSHEIN. وبالتحديد، ارتفعت حصة Temu من أحدث طلبات المستهلكين العابرة للحدود من 7% في عام 2023 إلى 21% في عام 2024، ومن المتوقع أن تصل إلى 24% في عام 2025، لتُضاهي بذلك حصة أمازون. في المقابل، انخفضت حصة منصات Wish وeBay وAliExpress في سوق الطلبات العابرة للحدود بنسبة 95% و68% و33% على التوالي مقارنةً بعام 2018. لم تقتصر هذه المنصات الجديدة على توسيع الطلب على التسوق الإلكتروني العابر للحدود فحسب، بل استمرت أيضًا في استقطاب المستخدمين من منصات التجارة الإلكترونية التقليدية العابرة للحدود. وفقًا لـ ECDB، بحلول عام 2025، كانت SHEIN وTemu بالفعل من بين أفضل عشرة متاجر تجزئة عالمية من حيث إجمالي قيمة البضائع المباعة في أوروبا والأمريكتين وأستراليا وأوقيانوسيا وأفريقيا.
تُوفر ميزة الحجم الهائل لسلسلة التوريد الصينية أساسًا متينًا للمنصات للتوسع عبر المناطق. ووفقًا لتقديرات مجلس تنمية الصادرات الصينية، سيصل إجمالي قيمة صادرات التجارة الإلكترونية عبر الحدود الصينية إلى حوالي 250.1 مليار دولار أمريكي في عام 2025، أي أكثر من 12 ضعفًا مقارنةً بأي سوق تصدير منفرد آخر ضمن نطاقها الإحصائي. وفي سوق التجارة الإلكترونية عبر الحدود الأمريكية، بلغ إجمالي قيمة صادرات منصتي SHEIN وTemu حوالي 24.3 مليار دولار أمريكي و22.6 مليار دولار أمريكي على التوالي، محققتين بذلك ريادة مماثلة. أما من حيث هيكل المنتجات، فتمثل الأزياء 78% و41% و24% و8% من إجمالي قيمة الصادرات على منصات SHEIN وTemu وAliExpress وAmazon على التوالي، مما يُبرز قوة المنصات الصينية في فئات المنتجات ذات التنوع الكبير والحساسية العالية للسعر، مثل الملابس. نعتقد أن منصات التجارة الإلكترونية الصينية العابرة للحدود تدمج المصنعين المحليين المتفرقين، والأنماط ذات الذيل الطويل، والقدرة الإنتاجية المرنة في سلسلة توريد رقمية تستهدف المستهلكين العالميين، مما يقلل من الحواجز أمام الموردين الصغار للوصول إلى المستهلكين في جميع أنحاء المناطق.
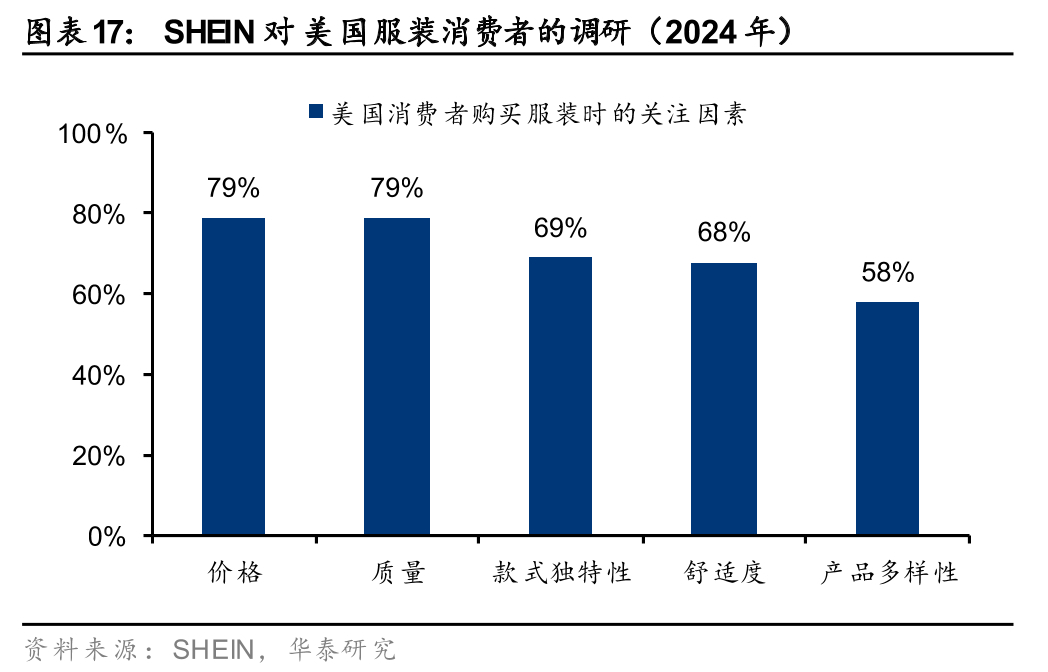
تُعدّ القدرة التنافسية السعرية، وتنوّع المنتجات، والمطابقة الرقمية الفعّالة، من أهمّ العوامل التي تدفع المنصات الصينية إلى استقطاب العملاء في الخارج. وأظهر استطلاعٌ أجراه البنك المركزي الأوروبي في أبريل 2026 أن أكثر من نصف المشاركين من منطقة اليورو استخدموا منصات التجارة الإلكترونية الصينية، حيث تجاوزت نسبة الاستخدام 70% في اليونان والبرتغال وإسبانيا. وتُعدّ الأسعار المنخفضة وتنوّع السلع من أهمّ الأسباب التي تدفع المستهلكين لاختيار المنصات الصينية، حيث تُعتبر الملابس والسلع المنزلية والإلكترونيات من أكثر الفئات شراءً. وكان ما يقرب من ثلثي الطلبات أقل من 25 يورو، ونحو 90% منها أقل من 50 يورو، مما يُشير إلى أن المنصات الصينية قد رسّخت في البداية ميزةً تنافسيةً من خلال تقديم منتجات متعدّدة التكرار ومنخفضة السعر ومجزّأة. وتُلاحظ خصائص مماثلة في حركة المرور: تُظهر بيانات Similarweb أنه في الربع الثاني من عام 2024، استحوذت SHEIN على ما يقرب من 20% من الزيارات العالمية لمواقع الأزياء ذات الأسعار المعقولة، أي بزيادة قدرها 5 نقاط مئوية تقريبًا عن الموقع الذي احتلّ المرتبة الثانية. وبذلك، حقّقت المنصات الصينية دورةً إيجابيةً من اتساع نطاق العرض ← زيادة حركة مرور المستخدمين ← ردود فعل إيجابية على المبيعات ← المزيد من اتساع العرض.
من المرجح أن يستمر تركز المنصات وتشتت العلامات التجارية لفترة طويلة، مع تحول تركيز المنافسة في القطاع من قوة العلامات التجارية الفردية إلى كفاءة المؤسسات القائمة على المنصات. لم تُغير المنصات الإلكترونية الطبيعة الأساسية للطلب على الملابس - طبيعته غير النمطية وأنماطه سريعة التغير - لكنها قادرة على تحسين كفاءة التوفيق بين المنتجات المتخصصة واحتياجات المستهلكين من خلال التغذية الراجعة السريعة من فريق المبيعات وسلسلة التوريد المرنة. نعتقد أن هذا النموذج يُخفف من التناقض التقليدي بين وفرة المنتجات، وسرعة إطلاق المنتجات الجديدة، وكفاءة إدارة المخزون، وذلك من خلال إدارة المنتجات المتخصصة عبر اختبارات واسعة النطاق وتغذية راجعة سريعة. من المرجح أن ينعكس تركيز المنافسة العالمية في قطاع الملابس مستقبلاً بشكل أكبر في تركيز المنصات الرائدة لحركة البيانات، والبيانات، وقدرات تنظيم سلسلة التوريد.
لماذا الملابس؟ - فئة مفضلة للسلع الاستهلاكية الصينية التي تتجه نحو العالمية.
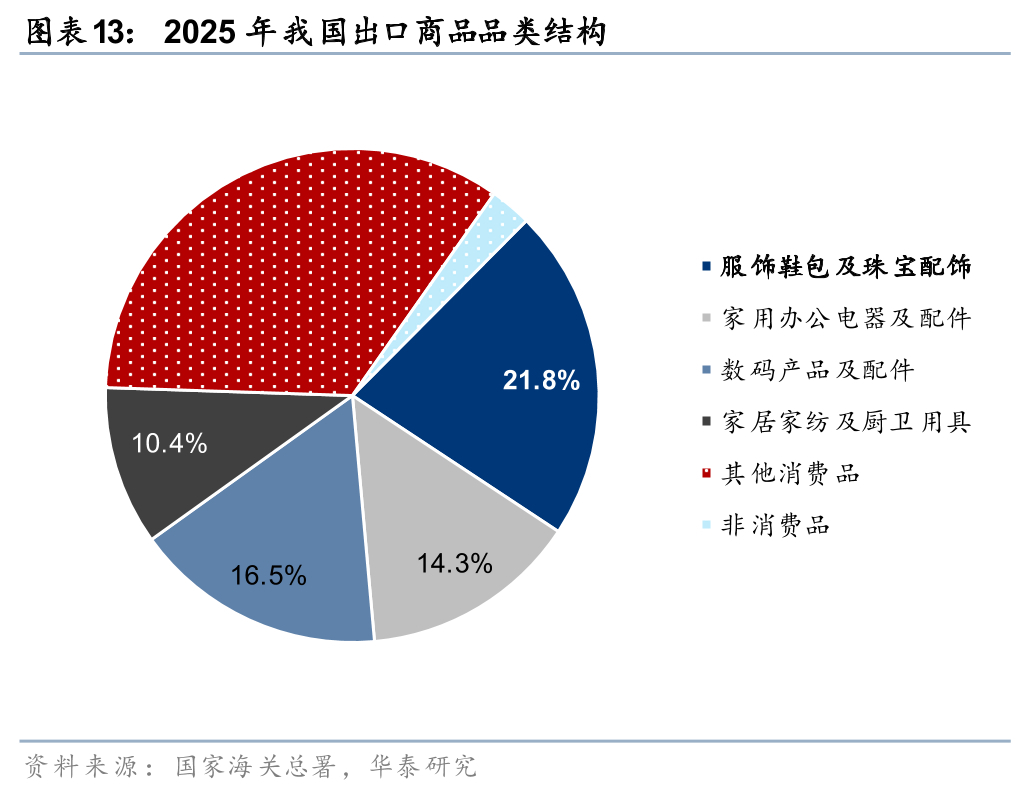
تُعدّ الملابس أكبر فئة من صادرات التجارة الإلكترونية عبر الحدود، إذ تتمتع بسوق واسعة وإمكانات هائلة. ويُعتبر قطاع الملابس والأحذية قطاعاً كبيراً ويواصل نموه المطرد، مما يوفر فرصاً سوقية كبيرة للتجارة الإلكترونية العابرة للحدود في مجال الأزياء، والتي تركز على الملابس. بحسب المجلس الوطني الصيني للمنسوجات والملابس (استنادًا إلى بيانات الإدارة العامة للجمارك)، بلغت قيمة صادرات الملابس عبر التجارة الإلكترونية العابرة للحدود 762 مليار يوان في عام 2025 (مقارنة بإجمالي صادرات الصين من التجارة الإلكترونية العابرة للحدود البالغة 2.27 تريليون يوان)، بزيادة سنوية قدرها 17%، حيث ارتفعت حصتها من 21.4% في عام 2020 إلى 33.4% في عام 2025. كما تُظهر بيانات الإدارة العامة للجمارك أن الملابس والأحذية والحقائب والمجوهرات شكلت 21.8% من السلع المصدرة في عام 2025، مما يرسخ مكانة الملابس كأكبر فئة من صادرات الصين من التجارة الإلكترونية العابرة للحدود.
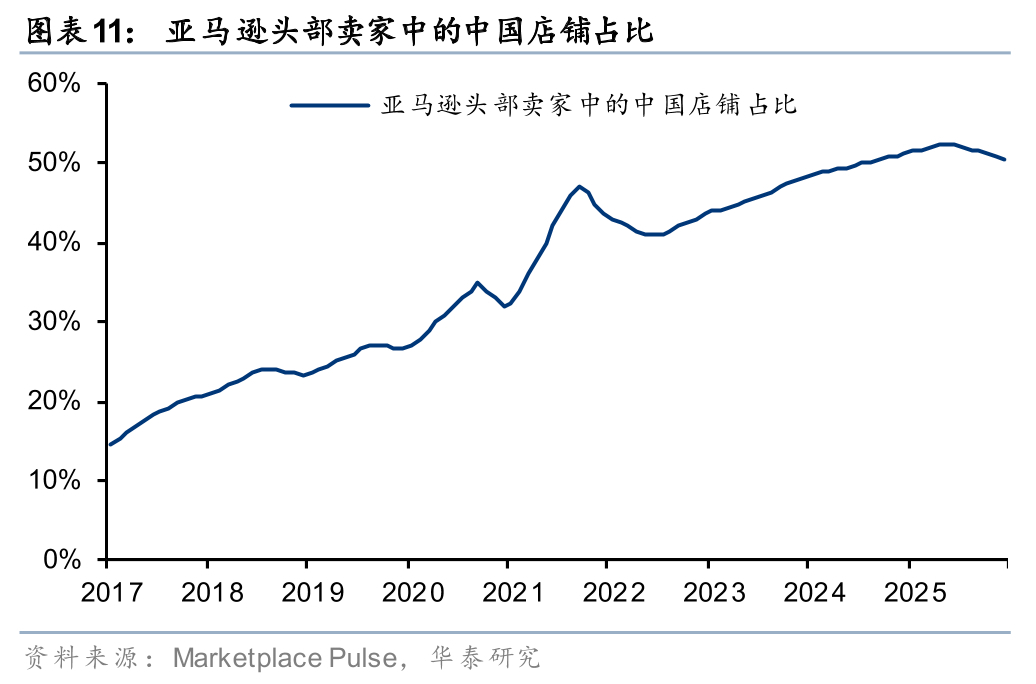
تُسهم مزايا التجمعات الصناعية في دعم شركات الملابس الصينية لتسريع انتشارها في قنوات التوزيع العالمية. فبعد سنوات من التطور، شكّلت صناعة الملابس في الصين سلسلة توريد متكاملة وتجمعات صناعية عالية التركيز، تشمل الأقمشة والإكسسوارات والتصميم والإنتاج والخدمات اللوجستية. وهذا يمنح الشركات قدرةً كبيرة على التحكم في التكاليف، ما يُترجم إلى ميزة تنافسية في قنوات التجارة الإلكترونية عبر الحدود. فعلى سبيل المثال، تُظهر بيانات Marketplace Pulse أن نسبة البائعين الصينيين بين البائعين النشطين عالميًا على منصة أمازون قد ارتفعت من أقل من 20% في عام 2017 إلى 50% في عام 2025. ونتوقع اتجاهًا مماثلًا في قطاع الملابس، حيث يستفيد البائعون الصينيون من مزايا التجمعات الصناعية لزيادة حصتهم في السوق باستمرار.
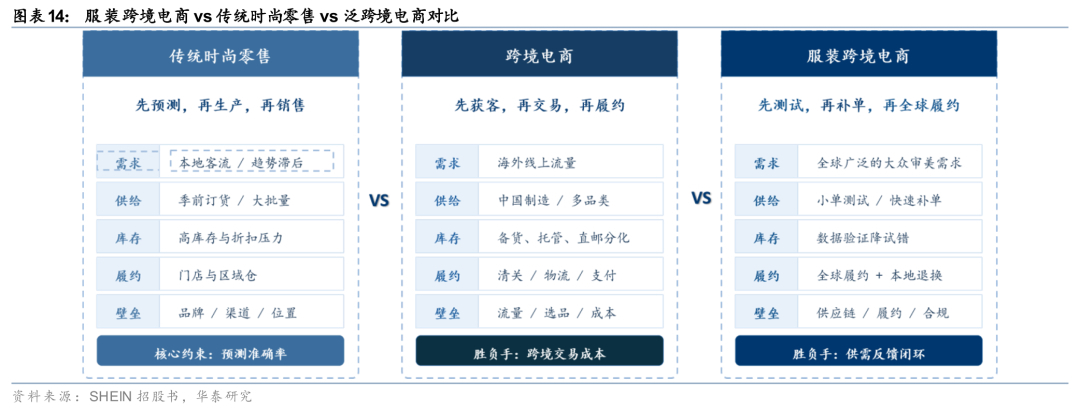
باعتبارها شكلاً من أشكال استهلاك الأزياء، تتميز الملابس بطبيعتها بتنوع وتغير الطلبات بشكل سريع، مما يُبرز نقاط ضعف النماذج التقليدية. وينطبق هذا بشكل خاص على أزياء الموضة السريعة، التي تُقدم منتجات عالية الجودة بأسعار منخفضة وتشهد تغيرات سريعة في صيحات الموضة. في ظل نموذج تجارة التجزئة التقليدي للملابس، فإن توفير تشكيلة واسعة من المنتجات يعني زيادة مخاطر انخفاض قيمة المخزون، كما أنه مقيد بتكاليف ثابتة مثل مساحة المتجر، والطلبات الموسمية، وإيجار المتجر، مما يُصعّب تحقيق أهداف "المزيد، والأسرع، والأفضل، والأرخص" من المنتجات.
التجارة الإلكترونية العابرة للحدود في قطاع الملابس: انطلاقًا من كفاءة سلسلة التوريد، بدأت بمزايا القنوات وفوائد السياسات، ثم تطورت عبر سلسلة توريد مغلقة. ويكمن جوهر التطور السريع لصادرات صناعة الملابس الصينية من خلال نموذج التجارة الإلكترونية العابرة للحدود الموجهة مباشرةً للمستهلك (2C) في:
1) لقد شكلت تجمعات صناعة الملابس واسعة النطاق في الصين سلسلة إمداد مرنة رائدة عالميًا؛ على سبيل المثال، تعتمد SHEIN وLDK Solar على التجمع الصناعي المتمركز في دلتا نهر اللؤلؤ، حيث تقوم مدن ومقاطعات بانيو وفوشان وتشونغشان ودونغقوان وجيانغمن وتشاوكينغ على التوالي بإنشاء مصانع استجابة سريعة وامتدادات داعمة قريبة.
2) مع تطور صناعة التجارة الإلكترونية في الصين التي تقود العالم، استغلت الشركات المحلية عوائد القنوات عبر الإنترنت في وقت مبكر، وقادت تطوير استراتيجيات للتكيف مع خوارزميات المنصات، ومطابقة العرض والطلب عبر الإنترنت، والتجارة الإلكترونية للمحتوى، والتسويق المؤثر.
3) من حيث التوقيت المحدد، استفدنا من عائد السياسة المعفاة من الضرائب للطرود الصغيرة الخارجية، وقمنا بتطوير نموذج البريد المباشر مع مخاطر منخفضة للمخزون، وقمنا تدريجياً بتحسين أتمتة العملية الكاملة وقدرات التنفيذ المحلية للمستودعات الخارجية خلال التطور السريع، مما أدى إلى إنشاء سلسلة مغلقة.
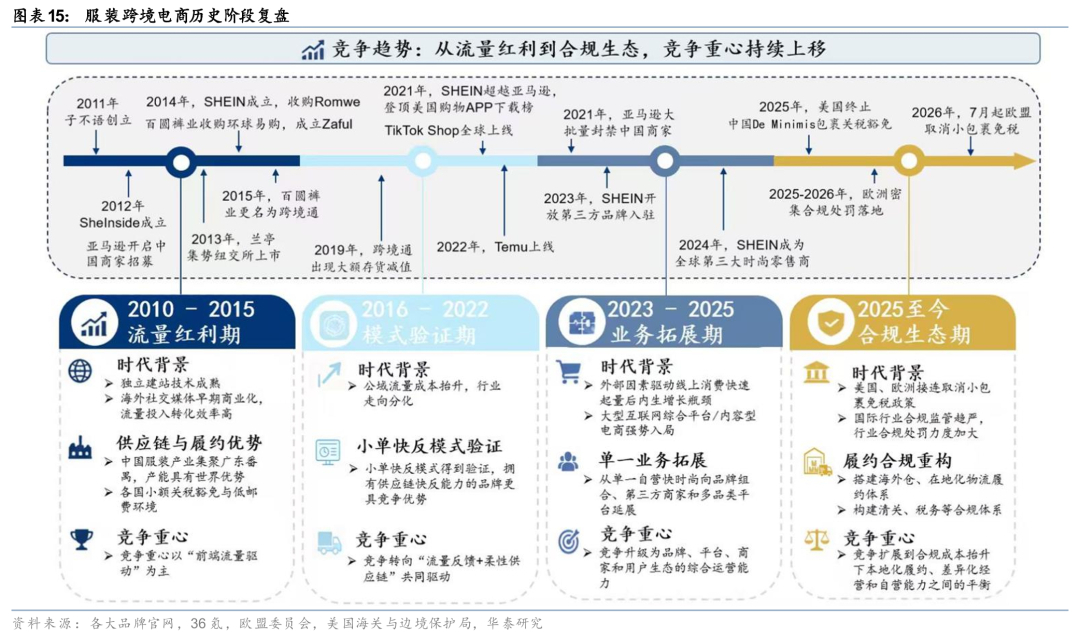
استعراضٌ لتطويرات سابقة: من عائدات حركة المرور إلى بيئة متوافقة، يستمر تركيز المنافسة في التحول نحو الأعلى.
مرّت التجارة الإلكترونية العابرة للحدود في الصين لقطاع الملابس بأربع مراحل: تحقيق الأرباح عبر الإنترنت، وسرعة تشغيل سلسلة التوريد، وتوسيع نطاق منظومة المنصات، وإعادة هيكلة الامتثال. وقد تحوّل تركيز المنافسة تدريجياً من جذب حركة المرور إلى كفاءة سلسلة التوريد، وتشغيل المنصات، وقدرات التوطين.
١) شهدت المرحلة الأولى، من ٢٠١٠ إلى ٢٠١٥، بناء مواقع إلكترونية مباشرة للمستهلكين والاستفادة من حركة المرور المتاحة للجمهور، مما ساهم في التحقق المبكر من نموذج التجارة الإلكترونية العابرة للحدود للملابس الصينية. وقد ساهمت أدوات بناء المواقع الإلكترونية، مثل Shopify، وإعلانات بحث جوجل، وإعلانات وسائل التواصل الاجتماعي مثل فيسبوك وإنستجرام، في تسهيل وصول البائعين الصينيين مباشرةً إلى المستهلكين في الخارج. ودخلت مواقع إلكترونية مستقلة، مثل LightInTheBox وRomwe وZaful وSHEIN، الأسواق الخارجية تباعًا، متحولةً من نموذج التجارة الخارجية التقليدي بين الشركات (B2B) إلى نموذج البيع المباشر للمستهلكين. وانصبّ تركيز المنافسة في هذه المرحلة على جذب الزيارات، وتحسين معدل تحويل الزوار إلى عملاء، وكفاءة اختيار المنتجات، وتوصيل الطرود عبر الحدود. ولا يزال القطاع يعتمد بشكل أساسي على حركة المرور من واجهة المستخدم.
٢) في المرحلة الثانية، من عام ٢٠١٦ إلى عام ٢٠٢٢، جعلت تكاليف حركة المرور المتزايدة الاستجابة السريعة لسلسلة التوريد أمرًا بالغ الأهمية لتحقيق قابلية التوسع. وقد ضغطت زيادة تكاليف حركة المرور في المجال العام على نماذج المواقع الإلكترونية المستقلة التي تعتمد على إعلانات البحث ووسائل التواصل الاجتماعي. تحوّل القطاع من شراء حركة المرور إلى بيع السلع، ثم إلى استخدام البيانات لتنظيم العرض، وتحسين كفاءة مطابقة العرض والطلب من خلال اختبار الطلبات الصغيرة وإعادة الطلب السريع. وقد أنشأت SHEIN تدريجيًا نموذجًا آليًا واسع النطاق لإعادة الطلب السريع للطلبات الصغيرة (LATR). تحوّلت التجارة الإلكترونية للملابس عبر الحدود من كونها مدفوعة بعوائد حركة المرور إلى كونها مدفوعة بمزيج من "ملاحظات حركة المرور + سلسلة توريد مرنة".
3) في المرحلة الثالثة، من عام 2023 إلى عام 2025، اشتدت المنافسة بين المنصات، وتوسعت التجارة الإلكترونية العابرة للحدود في قطاع الملابس لتشمل محافظ العلامات التجارية، والتجار الخارجيين، والمنصات متعددة الفئات. في عام 2022، دخلت شركة Temu سوق أمريكا الشمالية، واكتسبت عملاء بسرعة بفضل خدماتها المُدارة بالكامل، وأسعارها المنخفضة، وعروض منتجاتها الشاملة؛ بينما كانت TikTok Shop رائدة في نموذج التجارة الإلكترونية القائم على الاهتمامات. ووفقًا لبيانات Momentum Works وTabcut، بلغ إجمالي قيمة مبيعات TikTok Shop العالمية 26.2 مليار دولار أمريكي في النصف الأول من عام 2025، أي ضعف ما كانت عليه في العام السابق. وقد نوعت التجارة الإلكترونية العابرة للحدود في قطاع الملابس قنواتها، حيث وسعت مواقع إلكترونية مستقلة رائدة مثل SHEIN نطاق وصولها من خلال Marketplace، والعلامات التجارية الخارجية، وأنظمة المصممين، وفئات نمط الحياة لزيادة تفاعل المستخدمين، وتكرار عمليات الشراء، وحصة الإنفاق. ارتفعت إيرادات خدمة سوق SHEIN من 2.7% في عام 2023 إلى 14.3% في الربع الأول من عام 2026. وتصاعدت المنافسة في الصناعة إلى قدرة تشغيلية شاملة تشمل العلامات التجارية والمنصات والتجار وأنظمة المستخدمين.
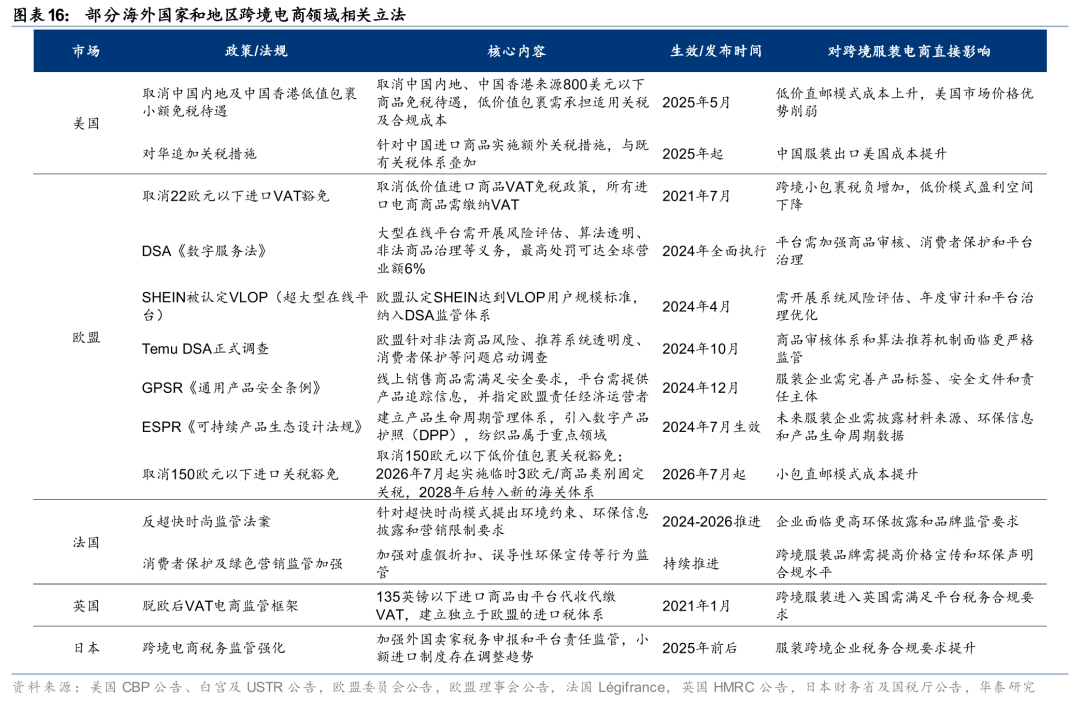
4) في المرحلة الرابعة، من عام 2025 وحتى الآن، شكّل تشديد الإعفاءات الضريبية على الطرود الصغيرة وارتفاع تكاليف الامتثال تحديًا لقدرات التوزيع المحلية للتجارة الإلكترونية عبر الحدود في قطاع الملابس. فمنذ عام 2025، تم تشديد سياسات الإعفاء الضريبي على الطرود الصغيرة في الولايات المتحدة وأوروبا، مما أثر على جزء من التجارة الإلكترونية عبر الحدود في قطاع الملابس الذي يعتمد على البريد المباشر عبر الطرود الصغيرة. وفي هذه الأسواق، واجه نموذج تجاوز روابط التخزين والتوزيع وتقليل مخاطر المخزون من خلال البريد المباشر عبر الطرود الصغيرة تحديًا كبيرًا. وأصبح خفض تكاليف التخليص الجمركي من خلال المستودعات المحلية في الخارج أمرًا بالغ الأهمية، كما رفع ذلك من المتطلبات التشغيلية لشركات التجارة الإلكترونية عبر الحدود فيما يتعلق بالتخليص الجمركي والضرائب والتخزين والتوزيع والإرجاع والاستبدال وسلامة المنتجات وحماية المستهلك في بلد المقصد. في المرحلة الحالية، امتدت العتبة التنافسية في الصناعة من حركة المرور الأمامية + سلسلة التوريد الخلفية إلى حلقة مغلقة تشمل السلسلة بأكملها، بما في ذلك البنية التحتية المحلية للتنفيذ.
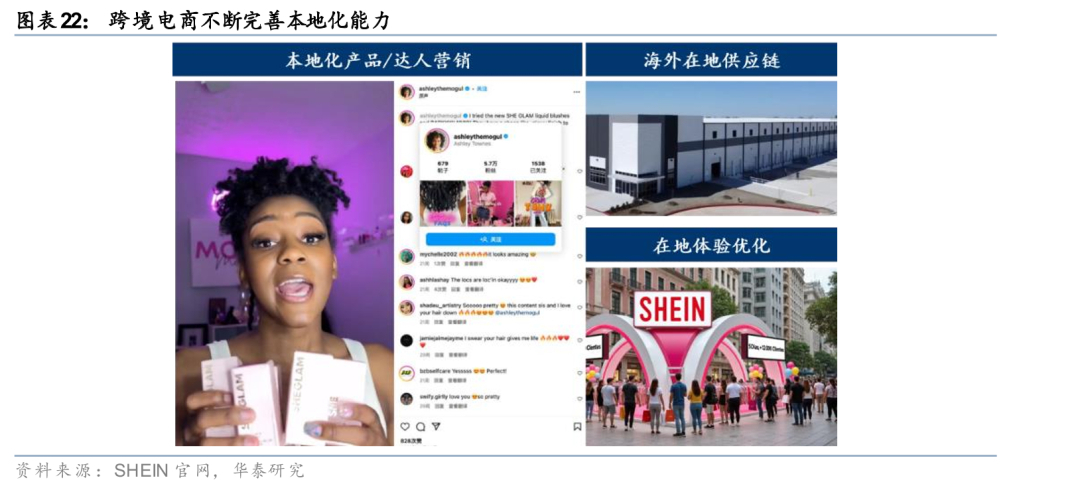
إن بناء العلامة التجارية والابتكار التكنولوجي والقدرات التشغيلية العالمية هي عوامل تدفع نمو التجارة الإلكترونية عبر الحدود في صناعة الملابس.
بعد أكثر من عقد من التطور السريع، يدخل قطاع التجارة الإلكترونية عبر الحدود في صناعة الملابس تدريجياً مرحلة جديدة تتمحور حول بناء العلامات التجارية، والابتكار التكنولوجي، والقدرات التشغيلية العالمية. وتتطور هذه الصناعة من نموذج مبيعات قائم على حركة العملاء إلى نموذج تنافسي شامل يدمج العلامة التجارية والتكنولوجيا وسلسلة التوريد والعمليات العالمية. ومن المتوقع أن تحافظ الشركات التي تتمتع بقدرات قوية في فهم احتياجات المستخدمين، والتعاون في سلسلة التوريد، وتخصيص الموارد العالمية، على ميزتها التنافسية.
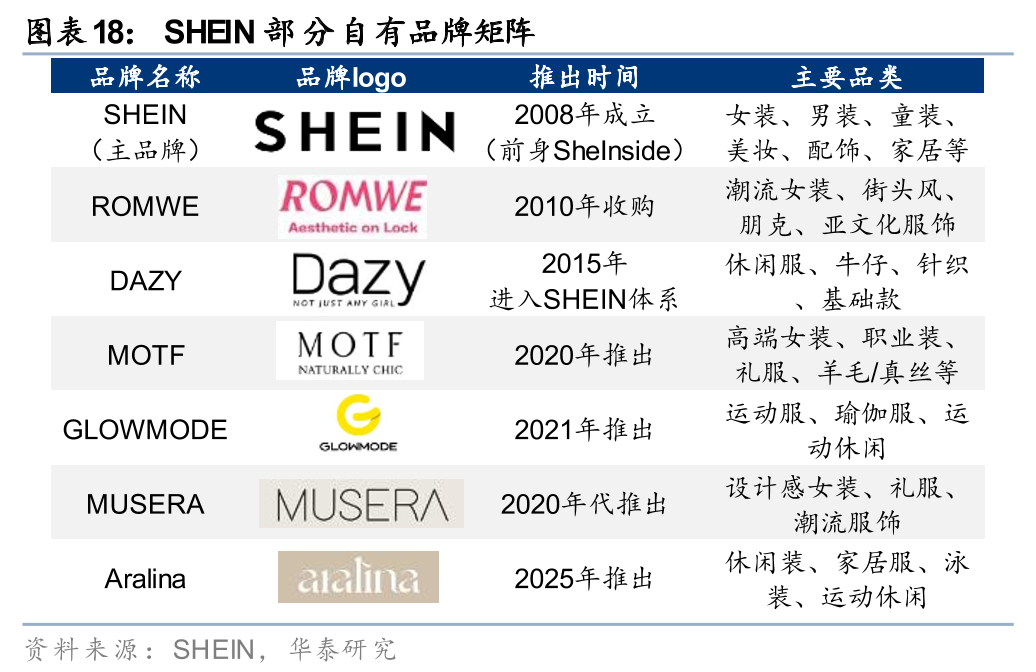
الاتجاه الأول: من التحول القائم على حركة المرور إلى التحول القائم على العلامة التجارية - يدخل قطاع التجارة الإلكترونية العابرة للحدود للملابس مرحلة التنافس على العلامة التجارية والتخصيص. اعتمد التطور المبكر للتجارة الإلكترونية العابرة للحدود للملابس بشكل كبير على عائدات حركة المرور الخارجية ومزايا سلسلة التوريد الصينية، محققًا توسعًا سريعًا من خلال الأسعار المنخفضة ومجموعة واسعة من المنتجات. ومع ذلك، مع الزيادة المستمرة في تكاليف حركة المرور الإلكترونية العالمية، وقواعد المنصات الأكثر صرامة، وتعزيز وعي المستهلكين بالعلامات التجارية، يواجه نموذج النمو الذي يعتمد فقط على الأسعار المنخفضة واكتساب حركة المرور اختناقات تدريجية. كما أن إلغاء أو تشديد سياسات الإعفاء من الرسوم الجمركية على الطرود الصغيرة في أوروبا والولايات المتحدة قد شكّل تحديًا كبيرًا لنموذج تكلفة المنتجات منخفضة السعر، مما يجعل من الصعب اكتساب المستخدمين والاحتفاظ بهم من خلال الأسعار المنخفضة. في حين أن فعالية التكلفة لا تزال ساحة معركة حاسمة، فإن تمييز المنتجات وبناء العلامة التجارية هما اتجاهان لا مفر منهما. تقدم SHEIN منتجات متميزة للمستهلكين من خلال إنشاء علاماتها التجارية الخاصة في فئات متخصصة متعددة، مستخدمة هذه العلامات التجارية لتوفير معايير أسلوبية تسهل على المستهلكين تذكر المنتجات وتكرار عمليات الشراء.
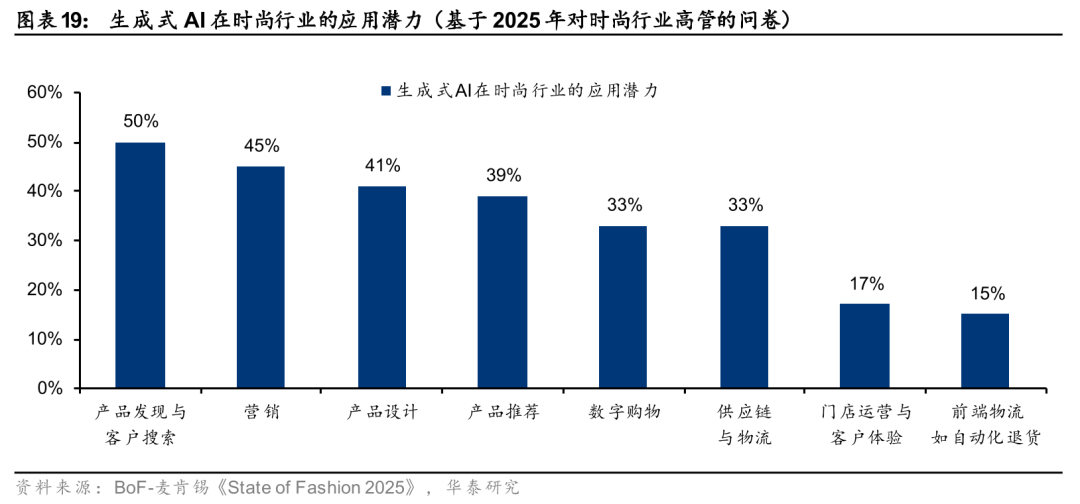
الاتجاه الثاني: الابتكار المستمر في جانب العرض، مع الذكاء الاصطناعي الذي يُحسّن كفاءة سلاسل التوريد المرنة. وفقًا لتقديرات ماكينزي لعام 2023، سيُساهم الذكاء الاصطناعي التوليدي بمبلغ يتراوح بين 150 و275 مليار دولار أمريكي في زيادة الأرباح التشغيلية لقطاع الملابس والأزياء والسلع الفاخرة خلال 3 إلى 5 سنوات، وذلك بشكل أساسي من خلال تحسين كفاءة التصميم، وتحسين التسويق، وتعزيز إدارة سلسلة التوريد والمخزون. على سبيل المثال، تُحلل شركة شيين باستمرار بيانات سلوك المستهلك العالمي من خلال خوارزميات الذكاء الاصطناعي، وذلك لتحديد متطلبات السوق المُجزأة بسرعة أكبر، وتوجيه فريق التصميم لديها في تطوير منتجات جديدة، وتحقيق التنبؤ بالمنتجات الرائجة، ودعم نموذج الاستجابة السريعة الآلي واسع النطاق للإنتاج بكميات صغيرة.
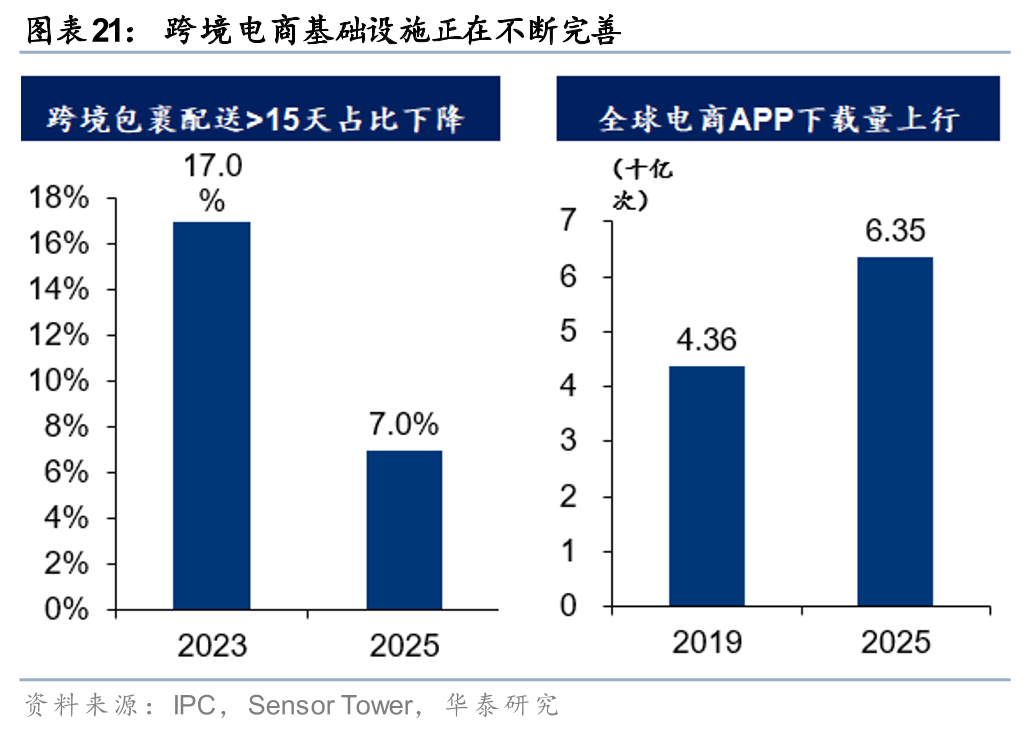
الاتجاه الثالث: تحسين كفاءة عمليات التوصيل عبر الحدود وتعزيز القدرات التشغيلية المحلية. وفقًا لـ IPC، ستنخفض نسبة الطرود العابرة للحدود التي تتجاوز مدة توصيلها 15 يومًا من 29% في عام 2020 إلى 7% في عام 2025. وتشير بيانات وزارة التجارة إلى أن عدد المستودعات الخارجية في بلدي سيرتفع من 1800 مستودع في عام 2020 (بمساحة إجمالية قدرها 12 مليون متر مربع) إلى أكثر من 2500 مستودع في منتصف عام 2024 (بمساحة إجمالية تزيد عن 30 مليون متر مربع)، منها أكثر من 1800 مستودع مخصصة لخدمة التجارة الإلكترونية عبر الحدود (بمساحة إجمالية تزيد عن 22 مليون متر مربع). ونعتقد أن تحسين أوقات توصيل الطرود عبر الحدود وتوسيع شبكات المستودعات الخارجية سيساهمان في الحد من عدم اليقين في المعاملات عبر الحدود، مما يُمكّن المنصات من ترجمة تنوع المنتجات والقدرة التنافسية للأسعار إلى نمو في الطلبات بشكل أكثر استقرارًا.
يُساهم بناء القدرات التشغيلية المحلية في دفع عجلة التجارة الإلكترونية العابرة للحدود في قطاع الملابس، من مجرد جذب الزوار إلى تعزيز عمليات الشراء المتكررة. يُولي مستهلكو الملابس اهتمامًا كبيرًا لعمليات الإرجاع والاستبدال وخدمات ما بعد البيع. ووفقًا للاتحاد الوطني لتجار التجزئة (NRF)، من المتوقع أن تصل نسبة الإرجاع للمبيعات عبر الإنترنت في الولايات المتحدة إلى 19.3% بحلول عام 2025. فعلى سبيل المثال، أطلقت شركة SHEIN سوقها الإلكتروني وفتحت منصتها للبائعين المحليين في أوروبا، ما أدى إلى زيادة إيرادات خدمات السوق من 2.7% في عام 2023 إلى 14.3% في الربع الأول من عام 2026. كما أعلن مركزها اللوجستي في بولندا عن خطط لدعم البائعين في بولندا وأوروبا، ما سيعود بالنفع على أكثر من 170 شركة صغيرة ومتوسطة محلية في مجالات الخدمات اللوجستية والعمليات والخدمات الميدانية. ونعتقد أن نمو القدرات التشغيلية المحلية يُعدّ عاملًا هامًا في تحسين تجربة الإرجاع وخدمة العملاء والتخزين والخدمات اللوجستية والتعاون في المحتوى، وبالتالي دفع عجلة التجارة الإلكترونية العابرة للحدود في قطاع الملابس، من مجرد جذب الزوار إلى تعزيز عمليات الشراء المتكررة.
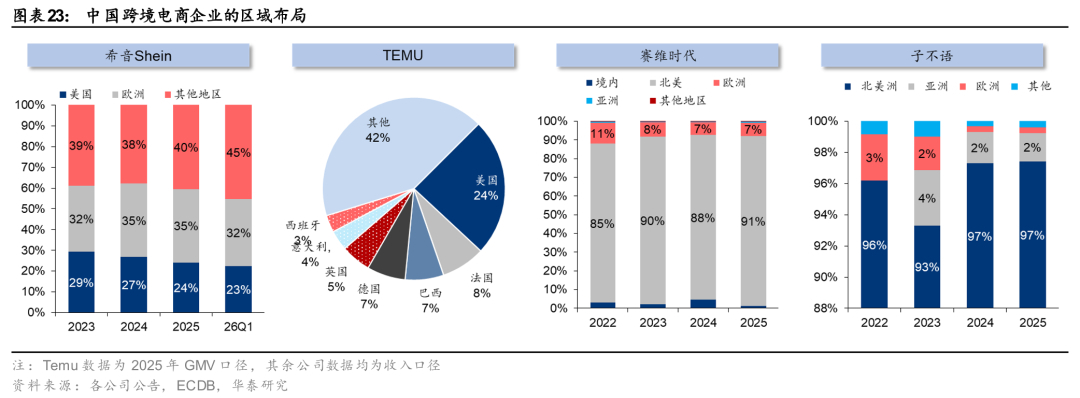
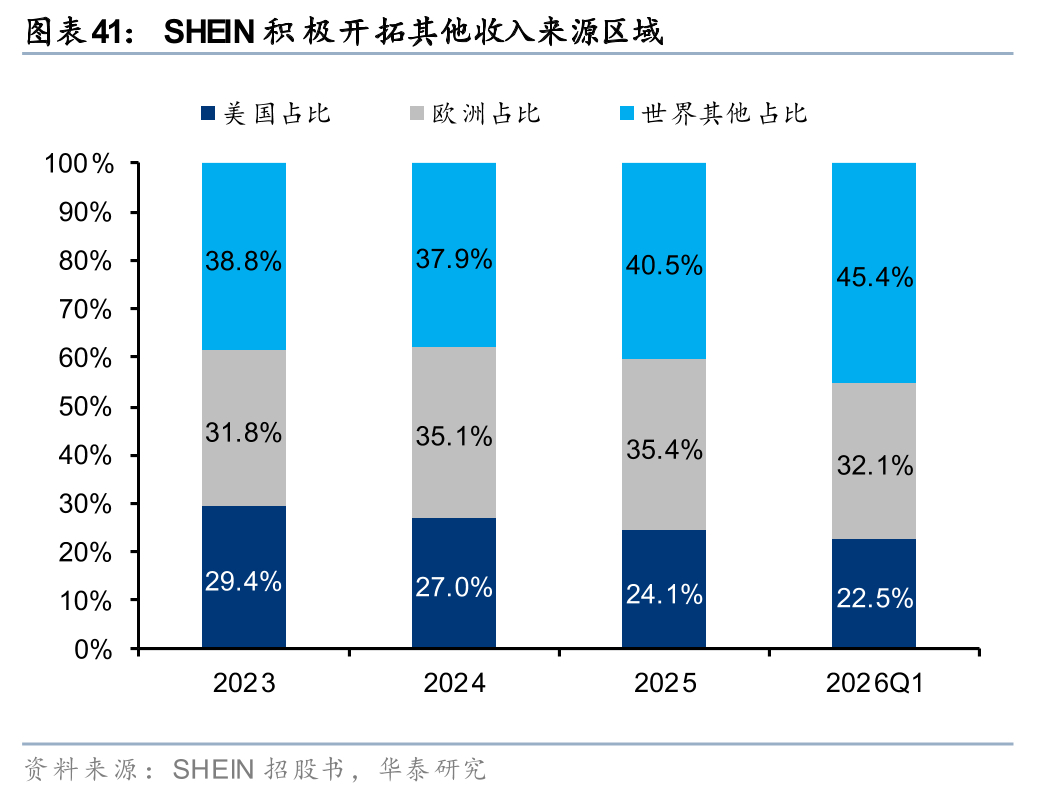
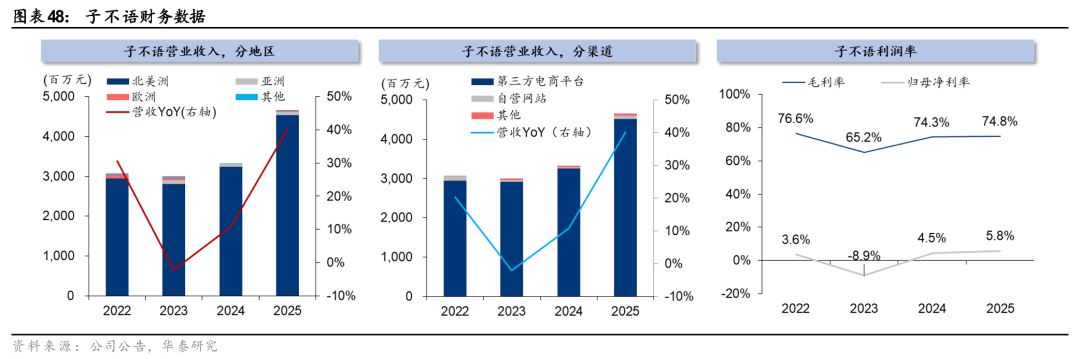
الاتجاه الرابع: تنويع إقليمي متسارع، والتوسع من أمريكا الشمالية إلى السوق العالمية. في السنوات الأولى، اعتمد نمو التجارة الإلكترونية الصينية العابرة للحدود في مجال الملابس بشكل أساسي على السوق الأمريكية. ومع ذلك، ومع اشتداد المنافسة في سوق أمريكا الشمالية، وتغير السياسات التجارية، وتشديد اللوائح، تُسرّع الشركات من وتيرة توسعها في أوروبا والأسواق الناشئة. على سبيل المثال، تُواصل شركات مثل Xiyin وTemu زيادة استثماراتها في اليابان وجنوب شرق آسيا والشرق الأوسط، محققةً بذلك توزيعًا إقليميًا أكثر توازنًا. ارتفعت إيرادات Xiyin من المناطق خارج أوروبا والولايات المتحدة من 38.8% في عام 2023 إلى 45.4% في الربع الأول من عام 2026، أي بزيادة قدرها 6.6 نقطة مئوية. تعتمد شركات مثل LDK Solar وZibuyu بشكل أساسي على أمازون في أعمالها، حيث تُشكّل إيراداتها من سوق أمريكا الشمالية نسبة كبيرة من إجمالي الإيرادات. وفي السنوات الأخيرة، بدأت هذه الشركات أيضًا بالتوسع في أسواق أخرى مثل أوروبا. فعلى سبيل المثال، شهدت أعمال شركة LDK Solar في أوروبا انكماشًا سابقًا بسبب الظروف الاقتصادية الكلية. في أوائل عام 2024، أعادت شركة LDK Solar بناء فريقها الأوروبي، متعاونةً بشكل وثيق مع استراتيجية أمازون لتسريع التوسع في السوق الأوروبية، مع التركيز على المملكة المتحدة وألمانيا. أما السوق الآسيوية فلا تزال في مراحلها الأولى. وفي عام 2025، ارتفعت إيرادات LDK Solar من أعمالها في أوروبا وآسيا بنسبة 21.5% و127.1% على التوالي مقارنةً بالعام السابق، محققةً نموًا سريعًا.
تحليل نموذج أعمال تجارة الملابس عبر الحدود: الفوز بالذكاء، والسرعة هي الأساس
تحليل كامل لسلسلة التوريد: سلاسل التوريد الطويلة تُسبب تحديات تشغيلية، ولكنها تخلق أيضاً عوائق كبيرة أمام الدخول.
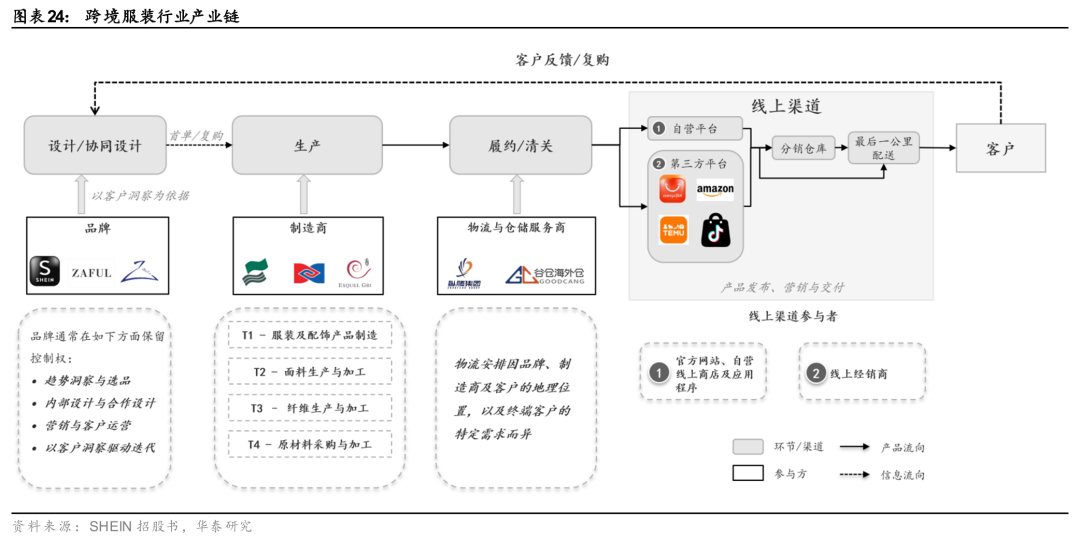
يشمل التجارة الإلكترونية عبر الحدود في صناعة الملابس أربع مراحل رئيسية: التصميم، والإنتاج، والتنفيذ، وقنوات التوزيع. وتزيد التجارة عبر الحدود من تعقيد سلسلة التوريد بأكملها. 1) العلامات التجارية للملابس عبر الحدود: تسعى هذه العلامات إلى تحقيق التوازن بين تصميم المصدر وفهم احتياجات المستخدم النهائي. فهي تُغطي طرفي سلسلة التوريد، وتعمل كحلقة وصل فعّالة بين العرض والطلب. ويتعين على هذه العلامات فهم تغيرات اتجاهات الموضة بسرعة، وترجمتها إلى تعديلات تصميمية سريعة، وتقديم ملاحظات للمصانع عبر آلية C2M. كما أنها مسؤولة عن الحملات التسويقية. 2) التصنيع الأولي: يُدار هذا الجزء بشكل أساسي من قِبل مصنّعين متعاقدين ضمن التجمعات الصناعية. وعادةً لا تمتلك العلامات التجارية للملابس عبر الحدود مصانعها الخاصة، أو تمتلك عددًا محدودًا منها لاكتساب الخبرة اللازمة في مجال التصنيع الأولي لأغراض التفاوض على المشتريات. 3) التنفيذ الوسيط: في المرحلة الأولى من الخدمات اللوجستية، تُصدّر العلامات التجارية الرائدة للملابس عبر الحدود منتجاتها عادةً عن طريق الشحن البحري والجوي. يُقدّم النوع الأول شحنات منخفضة التكلفة وعالية الحجم، مما يسمح بتخفيف تقلبات الأسعار من خلال عقود مباشرة مع العملاء؛ بينما يتعامل النوع الثاني مع المنتجات ذات الهوامش الربحية العالية والحساسة للوقت. في مجال التخزين الخارجي، تستخدم علامات الملابس التجارية العابرة للحدود عادةً خدمات لوجستية تُقدّمها منصات التجارة الإلكترونية الخارجية (مثل خدمة الشحن من أمازون FBA) أو تُنشئ مستودعاتها الخارجية الخاصة لتقليل التكاليف وتحسين سرعة التوصيل. أما خدمات التوصيل للميل الأخير فتعتمد على شركات الشحن السريع والبريد المحلية للتسليم النهائي.
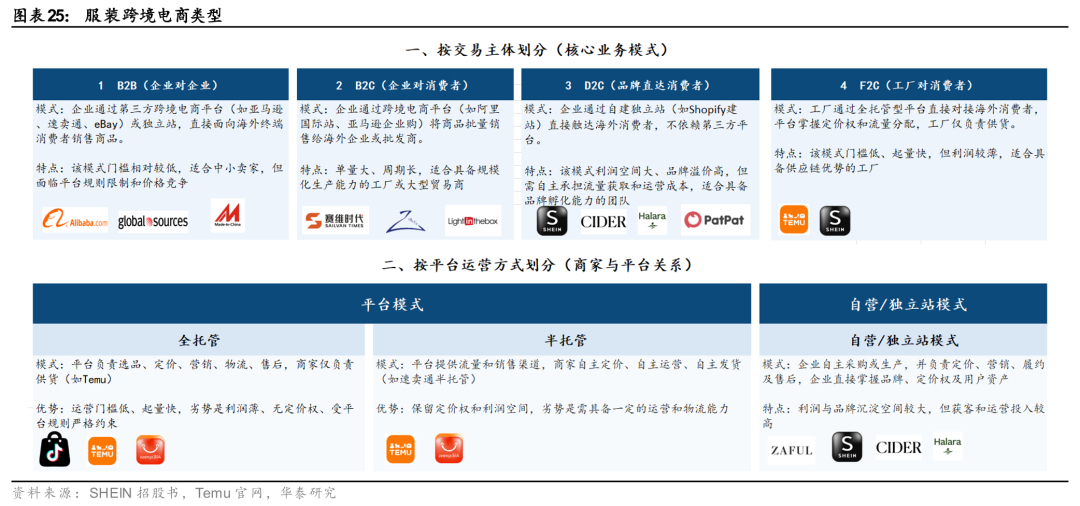
أصبح نموذجا B2C وDTC الخيارين الرئيسيين للجيل الجديد من التجارة الإلكترونية العابرة للحدود في صناعة الملابس. على عكس صادرات الملابس التقليدية، التي تعتمد بشكل أساسي على الموزعين في الخارج للتوريد، تصل التجارة الإلكترونية العابرة للحدود مباشرةً إلى المستهلكين، مما يحقق توافقًا مباشرًا وسريعًا بين العرض والطلب. ومع ذلك، فإنها تتضمن أيضًا عمولات المنصات (أو تكاليف تشغيل بناء منصتها الخاصة)، وتكاليف التسويق والتخزين والتنفيذ في الخارج، وغيرها. ومن بين هذه التكاليف:
1) نموذج B2C: يتيح هذا النموذج الوصول إلى المستهلكين عبر منصات التجارة الإلكترونية التابعة لجهات خارجية مثل أمازون (مثل سايوي تايمز وزيبويو)، مما يُقصر سلسلة المعاملات، ويُقلل هوامش الربح مقارنةً بنماذج التوزيع التقليدية، ويُقدم للمستهلكين قيمة أفضل مقابل أموالهم. توفر أمازون وغيرها من المنصات التابعة لجهات خارجية البنية التحتية اللازمة لحركة المرور والمعاملات والتنفيذ، مما يسمح للبائعين بالتوسع بسرعة باستثمار أولي أقل. مع ذلك، يتأثر هذا النموذج بسهولة بتغيرات سياسات منصات التجارة الإلكترونية التابعة لجهات خارجية (مثل موجة تعليق حسابات أمازون في عام 2021 والتغييرات في معدلات عمولات المنصات)، ويفتقر إلى الوصول المباشر إلى بيانات المستهلكين، مما يُعيق القدرة على تطوير استجابات رقمية سريعة. مع اشتداد المنافسة على حركة المرور، تتقلص هوامش الربح للبائعين الذين يعتمدون فقط على قوائم المنتجات والإعلانات. أصبحت كفاءة اختيار المنتجات، ودوران المخزون، وتصنيف العلامة التجارية عوامل تمييز رئيسية، ومن المتوقع أن تتركز حصة السوق بشكل أكبر لدى البائعين الرائدين الذين يتمتعون بتطوير المنتجات وقدرات تشغيلية مُحسّنة.
2) نموذج البيع المباشر للمستهلك/الموقع الإلكتروني المستقل: يُسهم إنشاء موقع إلكتروني مستقل في تبسيط الروابط الوسيطة (كما هو الحال في SHEIN)، مما يُساعد على خفض هامش الربح في جميع مراحل سلسلة التوريد. يدمج هذا النموذج وظائف مثل اكتساب العملاء، وإتمام المعاملات، والتنفيذ، وخدمات ما بعد البيع داخليًا. على المدى القصير، يتطلب هذا النموذج استثمارًا أكبر في التسويق والتكنولوجيا والتخزين، ويفرض متطلبات أعلى على اكتساب العملاء والقدرات التشغيلية الشاملة. مع ذلك، يُمكنه تجميع بيانات المستهلكين مباشرةً وإعادة توجيهها إلى التصميم والمشتريات والإنتاج والتجديد. بالإضافة إلى ذلك، يُساعد الشركات على التحكم بشكل أفضل في العلامة التجارية والتسعير وبيانات المستخدمين، مما يُؤدي إلى زيادة القيمة الإجمالية على المدى الطويل. يتطلب نموذج التشغيل الذاتي استثمارًا أوليًا أكبر؛ ولكن بعد زيادة معدلات إعادة الشراء، وتسارع دوران رأس المال، وانخفاض تكاليف التنفيذ، يُترجم التحكم في القنوات إلى تحسين الأرباح وحواجز قوية أمام دخول المنافسين. تعتمد SHEIN على نموذج أعمالها في مجال البيع المباشر للمستهلك الذي تُديره بنفسها، وتتوسع تدريجيًا لتشمل أعمال منصات الطرف الثالث.
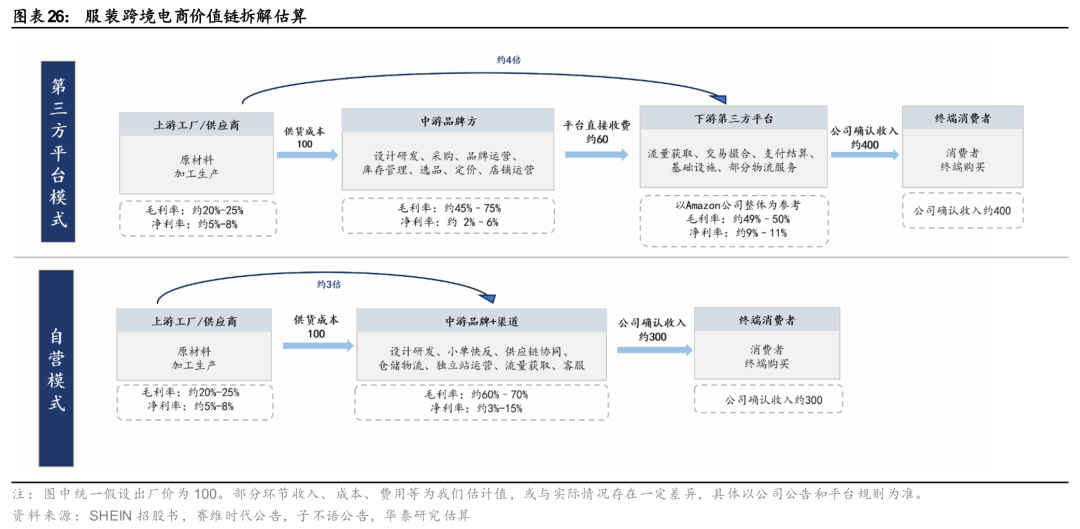
من منظور سلسلة القيمة في القطاع، تغطي العلامات التجارية الوسيطة حلقاتٍ معقدة ذات هوامش ربح إجمالية عالية، ويتأثر صافي ربحها بعوامل متعددة. وبالنظر إلى سلسلة القيمة في قطاع التجارة الإلكترونية العابرة للحدود للملابس: 1) يتوفر العرض بكثرة في المراحل الأولية، بينما تكون القدرة التفاوضية منخفضة نسبيًا. تحقق شركات تصنيع المعدات الأصلية/تصميم المعدات الأصلية هوامش ربح إجمالية تتراوح بين 20 و25% تقريبًا، ولكن نظرًا لتواجدها القوي في الخارج، فإن إمكانية التنبؤ بالطلبات عالية بعد دخولها سلاسل التوريد لكبرى شركات بيع الملابس، مما ينتج عنه هوامش ربح صافية تتراوح بين 5% و9%. 2) تتميز منصات التجارة الإلكترونية في المراحل النهائية بتركيز عالٍ وقدرة تفاوضية قوية، حيث تصل هوامش الربح الصافية فيها إلى خانة العشرات (مثل أمازون)، وهي الأعلى في سلسلة القيمة. في السنوات الأخيرة، زادت منصات التجارة الإلكترونية الصينية العابرة للحدود، مثل Temu وTikTok Shop وSHEIN، من حدة المنافسة في الأسواق الخارجية، وبالتالي يتم تعديل معدلات العمولة التي تفرضها هذه المنصات على العلامات التجارية العابرة للحدود للملابس بشكل ديناميكي استجابةً لتغيرات المشهد التنافسي. 3) بالنسبة لعلامات الملابس التجارية العابرة للحدود، تُعدّ هوامش الربح الإجمالي لديها الأعلى في سلسلة التوريد بأكملها، إذ تغطي التكاليف عبر حلقات متعددة كالتصميم والتطوير، والمشتريات، وإدارة العلامة التجارية، وإدارة المخزون. كما تتأثر هذه الهوامش بسهولة بعوامل معقدة كتكاليف الشحن، والسياسات الجمركية، وتغييرات سياسات المنصات، مما يؤدي إلى تقلبات كبيرة نسبيًا في هوامش الربح. ومن بينها، قد يصل هامش الربح الصافي لشركات الملابس الرائدة العابرة للحدود التي تعمل عبر منصات خارجية إلى 2-6% (مثل سايوي تايمز وزيبويو)، بينما قد يصل هامش الربح الصافي لشركات الأزياء السريعة الرائدة التي تعمل بنموذج العلامة التجارية + القناة ذاتيًا إلى 3-15% (مثل إنديتكس).
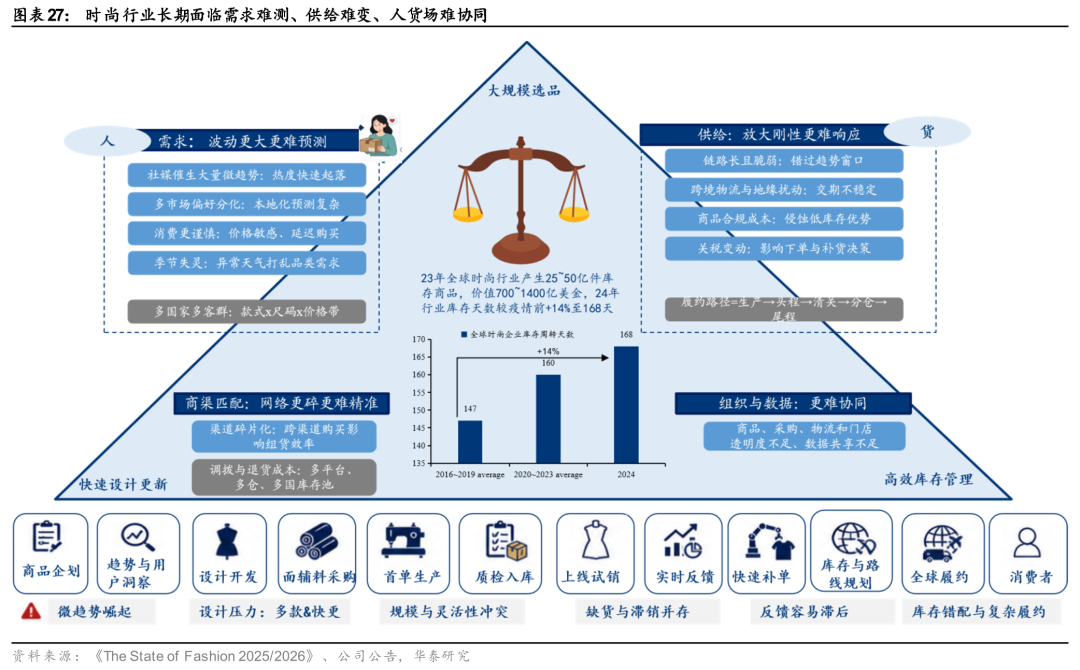
أهم نقاط الضعف: تحقيق التوازن بين سرعة إطلاق المنتجات الجديدة، وتنوع المنتجات، وكفاءة إدارة المخزون.
يواجه قطاع الأزياء (وخاصة الملابس والأحذية) ثلاثة تحديات رئيسية: سرعة إطلاق المنتجات الجديدة، وتنوع المنتجات، وكفاءة دوران رأس المال. ويزداد تعقيد تجارة الأزياء السريعة عبر الحدود بسبب كثرة الأسواق ووحدات التخزين، وطول سلاسل التوريد، وتشتت المخزون.
1) اختيار المنتجات على نطاق واسع: تتسم متطلبات الموضة بالتنوع والتغير السريع، مع ازدياد ملحوظ في عدد الصيحات الفرعية. هذا يجعل إشارات الطلب أسرع وأكثر تشتتًا وأكثر عرضة للانعكاس، مما يصعّب على علامات الأزياء التقليدية التنبؤ بطلب السوق. تحتاج الشركات إلى توفير تشكيلة واسعة من التصاميم، ولكن من الصعب التنبؤ بدقة بالتصاميم التي ستحقق مبيعات جيدة قبل بدء الإنتاج. قد يؤدي اختيار المنتجات بشكل غير صحيح إلى تراكم المخزون وتخفيضات في المبيعات.
٢) تحديثات التصميم السريعة: تتميز الصيحات بدورة حياة قصيرة، مما يتطلب من الشركات تحديد الصيحات باستمرار وبشكل متكرر، وتخطيط المنتجات، وتصميم وتطوير منتجات جديدة، وإطلاق منتجات جديدة. ومع ذلك، كلما زاد عدد الأنماط وسرعة التحديثات، زادت تعقيدات التعاون في مجال التصميم وإدارة سلسلة التوريد.
3) إدارة المخزون بكفاءة: يُسهم التخزين بكميات كبيرة في خفض تكاليف الوحدة، بينما يُسهم التخزين بكميات صغيرة في تقليل مخاطر المخزون؛ ومن الصعب تحقيق كليهما في آنٍ واحد. تعتمد نماذج صناعة الملابس التقليدية عادةً على التنبؤ والإنتاج بكميات كبيرة. يؤدي الإفراط في الإنتاج إلى مخزون غير مباع، وهدر المخزون، وخسائر ناتجة عن تخفيضات الأسعار، بينما يؤدي نقص الإنتاج إلى ضياع فرص البيع. تشمل أسباب نقص الإنتاج معدلات تسليم الموردين في الوقت المحدد وبكميات كافية، والتنبؤ غير الدقيق، والمقاسات غير الصحيحة. تُشير تقديرات ماكينزي إلى أن المقاسات غير الدقيقة قد تؤدي إلى خسارة في الأرباح تصل إلى 20% في المتوسط.
رغم أن بعض شركات الأزياء العالمية قد طبقت ممارسات محلية، إلا أنها لم تُغير بعد الوضع العام لمخزون القطاع. لطالما اعتمدت زارا على التجديد السريع للمخزون، واقترحت أسوس توسيع نطاق عملية "الاستجابة التجريبية" لتشمل أكثر من 20% من علاماتها التجارية الخاصة في السنة المالية 2025، بينما تُجري نايكي تجارب على المبيعات المسبقة وما بعد الإنتاج من خلال تطبيق SNKRS Reserve. تُشير تقديرات ماكينزي إلى أن قيمة مبيعات المخزون الفائض في قطاع الأزياء العالمي بلغت في عام 2023 ما بين 70 و140 مليار دولار أمريكي، أي ما يُعادل 2.5 إلى 5 مليارات قطعة ملابس، ومن المتوقع أن يرتفع عدد أيام المخزون في القطاع بنسبة 14% ليصل إلى 168 يومًا في عام 2024 مقارنةً بمستويات ما قبل الجائحة.
الموضة السريعة العابرة للحدود: تناقضات سلسلة التوريد الطويلة × الصدمات السياسية = إعادة ترتيب عوامل الإنتاج
تؤدي سلاسل التوريد الطويلة بطبيعتها إلى تفاقم تجزئة الطلب، وعدم تطابق فترات التأخير، وتعقيد إدارة المخزون متعدد النقاط. 1) يصبح تقييم مؤشرات الطلب في السوق العالمية أكثر صعوبة. تختلف تفضيلات المستهلكين اختلافًا كبيرًا بين الدول والمناطق، ولا يمكن الاسترشاد بخبرة سوق واحدة في إعداد المخزون العالمي؛ وإلا سيزداد احتمال عدم التطابق ونسبة العرض غير الفعال. 2) تؤدي سلاسل التوريد والخدمات اللوجستية العابرة للحدود إلى تداخل فترات التأخير في اتخاذ القرارات، مما يزيد من حالات عدم التطابق. إن سلسلة الإنتاج العكسية ← النقل في المرحلة الأولى ← التخليص الجمركي ← التوزيع/المستودع الخارجي ← التسليم النهائي ← المرتجعات طويلة. تتغير فترات الاتجاهات يوميًا أو أسبوعيًا، بينما غالبًا ما تكون دورات الشراء التقليدية والتنفيذ عبر الحدود شهرية. إذا لم تتشارك عمليات اختيار المنتج في المراحل الأولى، وتجديد المخزون في التصنيع، والمخزون الإقليمي بيانات في الوقت الفعلي، فقد يتحول أي تسارع في مرحلة ما إلى نفاد المخزون أو تراكم الطلبات في مرحلة أخرى. 3) المزيد من وحدات اتخاذ قرارات المخزون، من "مستودع مركزي واحد" إلى "مخزون الشبكة العالمية". نظراً لأن تجارة الأزياء السريعة العابرة للحدود تغطي عادةً أسواقاً متعددة، يتم توزيع المخزون في مستودعات مركزية، وأثناء النقل، وفي أسواق مختلفة، مما يجعل نفاد المخزون الإقليمي وعدم تطابقه أمراً وارداً. كما يتطلب الأمر إدارة تخطيط المخزون الاستراتيجي، وتجميع الشحنات، وتخطيط المسارات، والالتزام بمواعيد التسليم في آن واحد، مما ينتج عنه تعقيد تشغيلي أكبر.
استغلّت الشركات العاملة في السوق سابقًا الإعفاءات الضريبية منخفضة القيمة والتعريفات الجمركية المنخفضة للتخفيف جزئيًا من التناقضات المذكورة آنفًا من خلال نموذج "اختبار البريد المباشر بأقل تكلفة مسبقة". وبالمقارنة مع نموذج تجارة الملابس بالتجزئة التقليدي الذي يعتمد على تجهيز المخزون في حاويات والإعلان الجمركي ودفع الرسوم الجمركية بكميات كبيرة، فإنّ البريد المباشر عبر الحدود، في ظل سياسات الإعفاء الضريبي للطرود الصغيرة في أوروبا والولايات المتحدة، يتمتع بما يلي: 1) الإعفاء من الرسوم الجمركية والإعفاء من ودائع الجمارك؛ 2) تبسيط إجراءات الإعلان عن الاستيراد بشكل كبير، مما يوفر تكاليف العمالة ذات الصلة؛ 3) تحسين كفاءة التخليص الجمركي بشكل ملحوظ. وبناءً على ذلك، يمكن للمصانع إنتاج وشحن البضائع بسرعة فور تلقي طلبات العملاء، مما يقلل من مخاطر المخزون؛ ونظرًا لتبسيط إجراءات التخليص الجمركي، فإنّ التكلفة الحدية للاختبار منخفضة للغاية، مما يجعل نموذج إطلاق منتجات جديدة بكميات كبيرة + اختبار دفعات صغيرة + الإنتاج اللاحق الفعال للمنتجات الأكثر مبيعًا ممكنًا. لذلك، تمحورت السمات النموذجية لإنتاج الملابس السريعة عبر الحدود في عام 2024 وما قبله حول التركيز على حركة المبيعات والأسعار المنخفضة وإطلاق المنتجات الجديدة بسرعة. مع ذلك، بالنسبة لفئات الملابس غير المخصصة للموضة السريعة (مثل ملابس الاسترخاء، والملابس الرجالية، وملابس الأطفال)، يقل الاعتماد على التسويق المباشر عبر الحدود. وبدلاً من ذلك، لا يزال النهج الرئيسي هو تصدير الشحنة الأولى بكميات كبيرة مع التوزيع المحلي في الخارج. ويعود ذلك أساساً إلى أن اتجاهات الموضة تتغير بوتيرة أبطأ، وأن التضارب بين سرعة إطلاق المنتجات الجديدة ومخاطر المخزون ليس حاداً كما هو الحال مع ملابس الموضة السريعة.
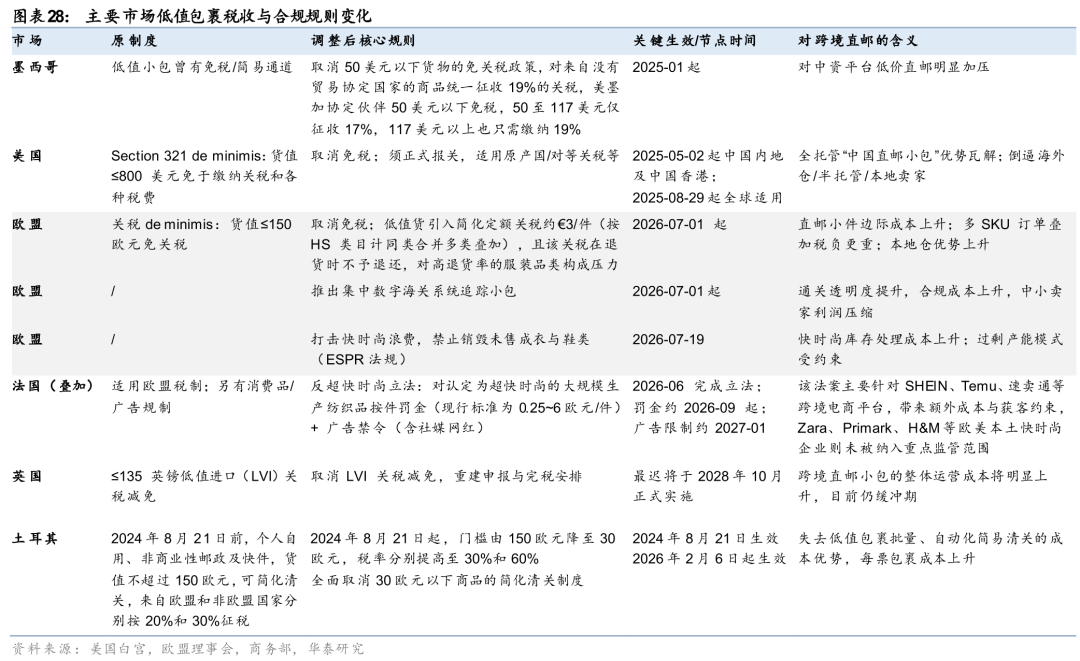
يُؤدي إلغاء أو تشديد الإعفاءات الضريبية للطرود منخفضة القيمة في أوروبا والولايات المتحدة، والتعريفات التجارية، وتحديثات الامتثال، إلى إعادة تشكيل عوامل المنافسة. ومع إشارة إدارة بايدن إلى تشديد الإعفاءات الضريبية للطرود منخفضة القيمة في سبتمبر 2024، انكشفت هشاشة خدمات البريد المباشر المُدارة بالكامل، وتزايدت أهمية النماذج شبه المُدارة بسرعة، وتحوّل التخزين والتوزيع في الخارج من خيار إلى ضرورة، وأصبحت حصة السوق خارج الولايات المتحدة أداة تحوّط، وتسارع نمو منظومة البائعين المحليين. ومع التطبيق المكثف لسياسات مثل إلغاء الإعفاءات الضريبية للطرود منخفضة القيمة في الولايات المتحدة (مايو/أغسطس 2025) وسحب الإعفاء الضريبي البالغ 150 يورو من الاتحاد الأوروبي (يوليو 2026)، أصبح الامتثال وإدارة الضرائب في غاية الأهمية. وأصبحت قدرات التخزين والتوزيع المحلية ميزة تنافسية أساسية، واكتسبت عمليات الدمج في أسواق متعددة، والعلامة التجارية، والثقة أهمية متزايدة، وأصبح اختيار المنتجات وإدارة المخزون أكثر أهمية.
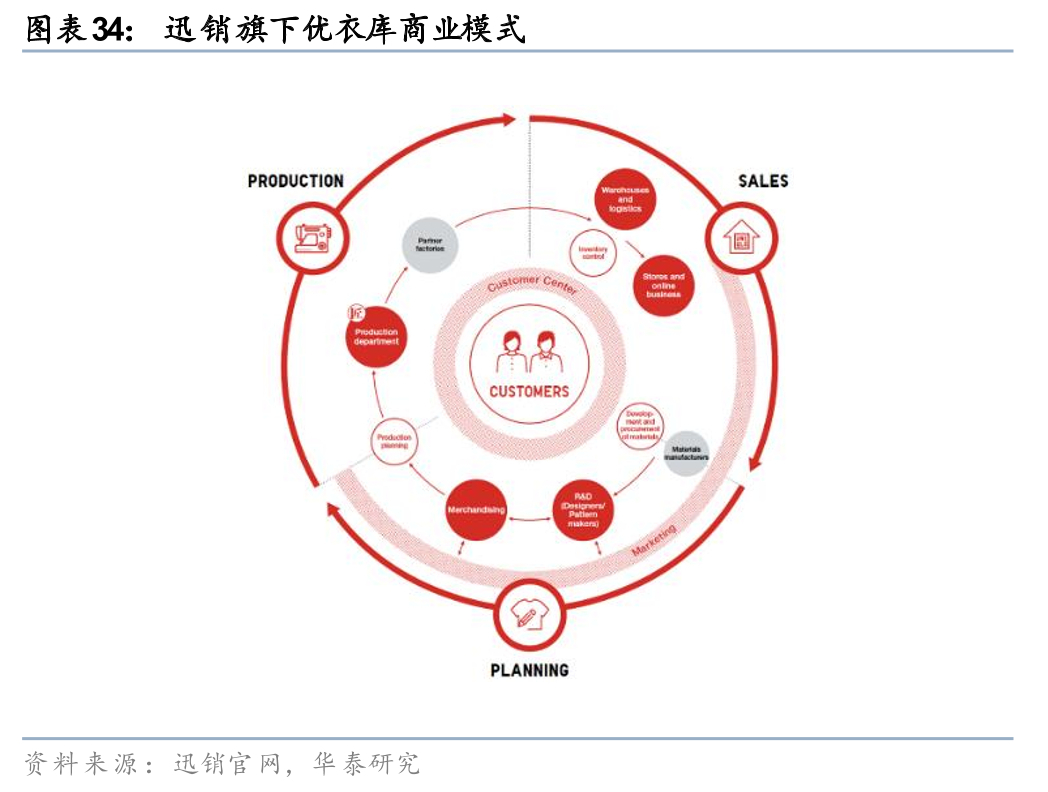
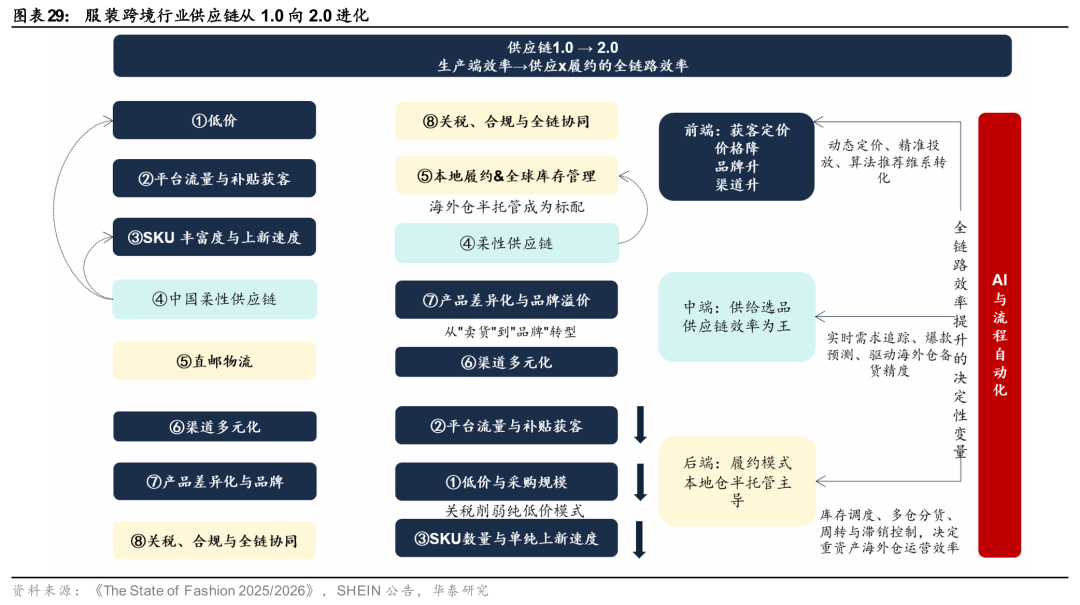
مع مراجعة القواعد واللوائح، ما هو الأهم خلال هذه الفترة من إعادة هيكلة عوامل المنافسة، والتي تشمل اكتساب العملاء في المراحل الأولى، وسلسلة التوريد، والتنفيذ في المراحل الأخيرة؟ لقد ازدادت أهمية هذه العوامل: العبء الضريبي والامتثال، بالإضافة إلى القدرات الشاملة، ونماذج التنفيذ، وقيمة العلامة التجارية، ومحافظ المنتجات متعددة الأسواق. أما العوامل التي انخفضت أهميتها فهي الاعتماد على مبيعات الكميات الكبيرة بأسعار منخفضة والدعم الحكومي المباشر لاكتساب العملاء. لا تزال مرونة سلسلة التوريد مهمة، لكن ميزتها تحولت من "دعم الشحن المباشر بأسعار منخفضة" إلى "دعم اختيار المنتجات وإدارة المخزون في المستودعات الخارجية". لم يعد الاعتماد فقط على الإنتاج بكميات صغيرة والاستجابة السريعة كافيًا لتقليل مخاطر المخزون؛ بل من الضروري أيضًا تحسين دقة إعداد مخزون المستودعات الخارجية.
يمكن تكرار واجهة المستخدم، بالاعتماد على سياسات الإعفاء الضريبي، حيث يؤدي انخفاض الأسعار/الشراء بكميات كبيرة إلى تراجع التصنيف؛ بينما يصعب تكرار ثقة العلامة التجارية والتنويع الجغرافي، وهما أكثر دورية، مما يؤدي إلى ارتفاع التصنيف. 1) المنافسة السعرية: نعتقد أن سعي المستهلكين وراء فعالية التكلفة لا يزال العامل الأساسي الذي يدفع نمو التجارة الإلكترونية عبر الحدود، لكن لا يمكن لهذه التجارة الاعتماد فقط على الأسعار المنخفضة لتحقيق النجاح. بعد إلغاء أو تشديد التسوق المعفى من الرسوم الجمركية للطرود الصغيرة، رفعت SHEIN/Temu الأسعار تبعًا لذلك في الولايات المتحدة. تجذب إمكانيات واجهة المستخدم (السعر المنخفض + الشراء بكميات كبيرة) المستخدمين الحساسين للسعر ذوي الولاء المنخفض، لذلك قللت المنصة بنشاط من حجم الشراء، محولةً وزن الفوز إلى عوامل أخرى. 2) قوة العلامة التجارية المتميزة: خلال فترة النمو السريع، كانت الأسعار المنخفضة + التسويق الفيروسي عبر وسائل التواصل الاجتماعي هما المفتاح، وكانت عوامل العلامة التجارية ذات وزن منخفض نسبيًا. في مرحلة التطور المتقدمة، يتحول إجماع الصناعة من "المدفوع بالسعر إلى خلق القيمة"، وتصبح ثقة العلامة التجارية هي المفتاح للاحتفاظ بالعملاء والتسعير المتميز. 3) التنويع متعدد الأسواق / غير الأمريكية: بعد أن أصبحت مخاطر السياسة واضحة، أصبح التنويع والتحوط ضرورة ملحة.
سلسلة التوريد متوسطة المدى: في ظل نموذج التنفيذ الجديد، يتحول التركيز من "المزيد والأسرع" إلى "إعداد دقيق للمخزون + دوران عالمي". 1) تنوع وحدات التخزين (SKU) وتواتر المنتجات الجديدة: خلال فترة الازدهار، استُخدمت وحدات التخزين الضخمة وإطلاق المنتجات الجديدة بوتيرة عالية كعوامل محفزة لحركة المبيعات. في ظل نموذج المستودعات الخارجية، تتطلب كل وحدة تخزين مساحة تخزين، وتتحمل مخاطر المخزون والرسوم الجمركية. يصبح "التنوع الكبير والشامل" عبئًا ماليًا، ويتحول تركيز المنصة على اختبار المنتجات من التنوع إلى اختيار المنتجات الأكثر مبيعًا لإعادة التموين. 2) سلسلة التوريد المرنة: في ظل نموذج المستودعات الخارجية، يتحول التنفيذ من "التخليص الجمركي لكل طلب على غرار البيع بالتجزئة" إلى "إعداد المخزون على غرار البيع بالجملة بناءً على القيمة". لم يعد الاستجابة السريعة للطلبات الصغيرة هي الغاية النهائية (مبيعات البريد المباشر)، بل أصبحت أداة للتنبؤ المسبق بإعداد مخزون المستودعات الخارجية. تتحول قيمة الاستجابة السريعة من تقصير دورة "اختبار المنتج → تكرار الطلب" لجذب العملاء، إلى تقصير دورة "التنبؤ → التجديد"، مما يقلل من المخزون البطيء الحركة ويحسن معدل دوران المخزون.
التنفيذ الخلفي: أصبح التنفيذ المحلي عائقًا كبيرًا أمام التوسع. 1) أصبحت المستودعات الخارجية/المستودعات شبه المُدارة من القنوات القليلة التي تُتيح تخفيض الضرائب، وتقليل الخسائر، وضمان وقت التسليم. افتتحت SHEIN مراكز توزيع في كاليفورنيا وإنديانا، وتواصل Temu استقطاب البائعين الذين يمتلكون إمكانيات تخزين محلية. علاوة على ذلك، يُمكن اعتبار الشحنات من المستودعات المحلية شحنات محلية. 2) منظومة البائعين المحليين: يتطلب التحول إلى التنفيذ المحلي دعم البائعين المحليين/المخزون المحلي. تعمل Temu على استقطاب البائعين المحليين وتوسيع شبكة الموردين المحليين في الولايات المتحدة.
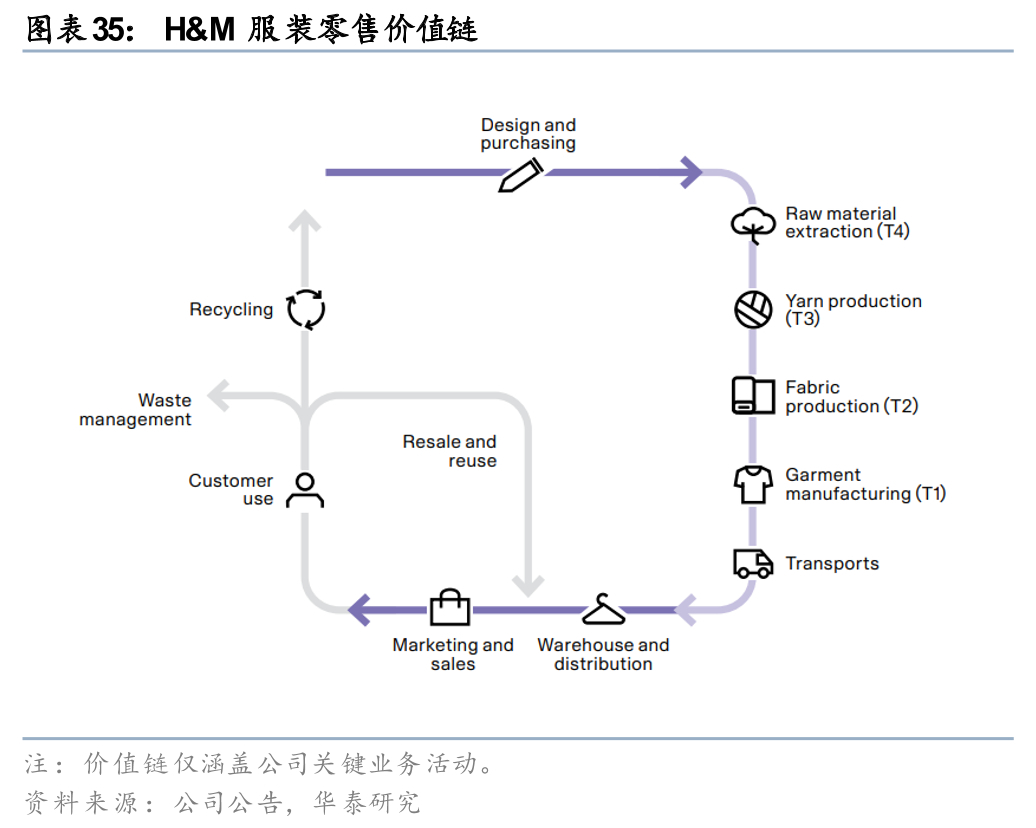
مفتاح الفوز في المنافسة: التحول من الكفاءة أحادية النقطة إلى حلقة مغلقة من العرض والطلب من البداية إلى النهاية.
في مواجهة التحدي الثلاثي، تتشارك شركات الملابس الرائدة العابرة للحدود إجراءات مشتركة، مثل تعزيز الرقمنة وبناء سلاسل إمداد مرنة، بينما تستخدم العلامات التجارية المختلفة حلولًا متباينة. على سبيل المثال، دخلت "سايوي تايمز" السوق بفئات مثل ملابس الاسترخاء والملابس الرجالية، حيث تتغير الاتجاهات بوتيرة أبطأ وتكون أكثر قابلية للتنبؤ، مما يسمح لها بالاستفادة الكاملة من فعالية التكلفة للتصنيع الصيني. وتركز "زيبويو" على فئة الأسعار المتوسطة إلى الراقية، مستخدمةً هامش ربح العلامة التجارية لتغطية تقلبات التكاليف. من جانبها، دخلت "شين" قطاع الأزياء السريعة الأكثر تحديًا، حيث أنشأت نموذجًا واسع النطاق للاستجابة السريعة للكميات الصغيرة المؤتمتة (LATR)، وتستثمر باستمرار في الرقمنة والأتمتة لتعزيز قدراتها على الاستجابة السريعة للكميات الصغيرة. ولا تكتفي "شين" بإطلاق منتجات جديدة بسرعة، بل تعمل أيضًا على تحسين إعادة التموين، وتخصيص المخزون العالمي، وجمع آراء المستهلكين من خلال تجارب الطلب منخفضة التكلفة وعالية التردد.
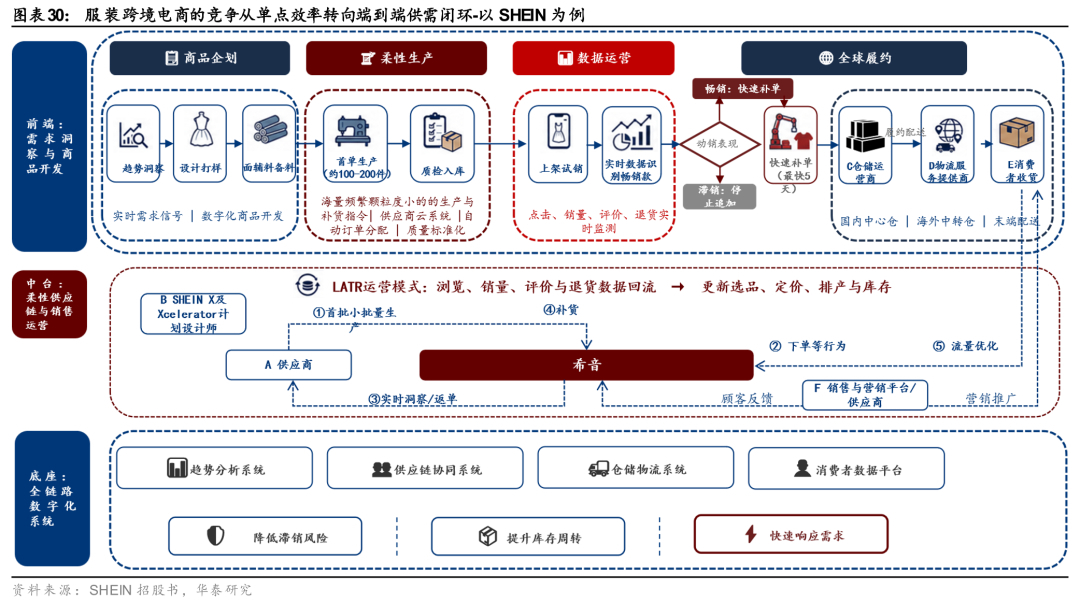
على وجه التحديد، يُعدّ نظام LATR نظامًا فوريًا يحوّل إشارات المستهلكين منخفضة التكلفة وعالية التردد مباشرةً إلى طلبات، وتخصيص للمخزون، وتوصيل عالمي. ويتجنّب هذا النظام تراكم المخزون على نطاق واسع من خلال الأنظمة الرقمية، والتعاون مع الموردين، وشبكات التوزيع. ويبدأ باختبار الطلب الحقيقي من خلال دفعات صغيرة تتراوح بين 100 و200 قطعة تقريبًا، ثم يقرر ما إذا كان سيطلب كميات إضافية بناءً على أداء المبيعات. ويتم تجديد المخزون من المنتجات الرائجة في غضون 5 أيام فقط، ما يستبدل عمليات شراء المخزون لمرة واحدة باختبار مستمر. ووفقًا لنشرة اكتتاب SHEIN، فقد قدّمت الشركة، اعتبارًا من الربع الأول من عام 2026، أكثر من مليوني تصميم ملابس للمستهلكين للاختيار من بينها، مع إطلاق 4700 تصميم جديد يوميًا في المتوسط خلال الربع الأول من عام 2026.
بمجرد ترسيخها، تُنشئ آلية LATR حاجزًا دوارًا ذاتي التعزيز. ويُشكّل الجمع بين فهم الاتجاهات والتصميم، إلى جانب الإنتاج بكميات صغيرة والاستجابة السريعة، دورة إيجابية من "المزيد، والأسرع، والأكثر دقة، والأكثر اقتصادية". تستخدم واجهة المستخدم إشارات المبيعات، والنقرات، وإضافة المنتجات إلى سلة التسوق، وعمليات الإرجاع، بالإضافة إلى فهم الاتجاهات، لتوليد منتجات مرشحة. تتكون موارد التصميم من مصممين داخليين، وتصاميم تعاونية مع مصنّعين متعاقدين، ومصممين مستقلين من SHEIN X/Xcelerator يعملون مع العلامات التجارية. ووفقًا لنشرة الاكتتاب، اعتبارًا من 30 يونيو 2026، كان لدى الشركة أكثر من 370 مصممًا داخليًا، حيث صُممت معظم منتجات علامتها التجارية بالكامل داخليًا. يزيد الاختبار المتوازي مع الطلبات الأولى بكميات صغيرة من احتمالية إنشاء منتج رائج، مما يقلل من تكلفة أي خطأ، ثم استخدام الطلبات المتكررة لتوزيع تكلفة المنتجات الناجحة. تستخدم مرحلة اختبار المنتج معدلات التحويل الحقيقية لتوجيه الاحتفاظ بالعملاء وإعادة توزيع حركة المرور، بدلاً من أسعار الطلبات طويلة الأجل. يقوم النظام تلقائيًا باختيار مصنعي العقود بناءً على القدرة الإنتاجية ووقت التسليم والجودة والقدرة الإنتاجية المتاحة، مع إعادة تعبئة المنتجات الشائعة في غضون 5 أيام فقط.
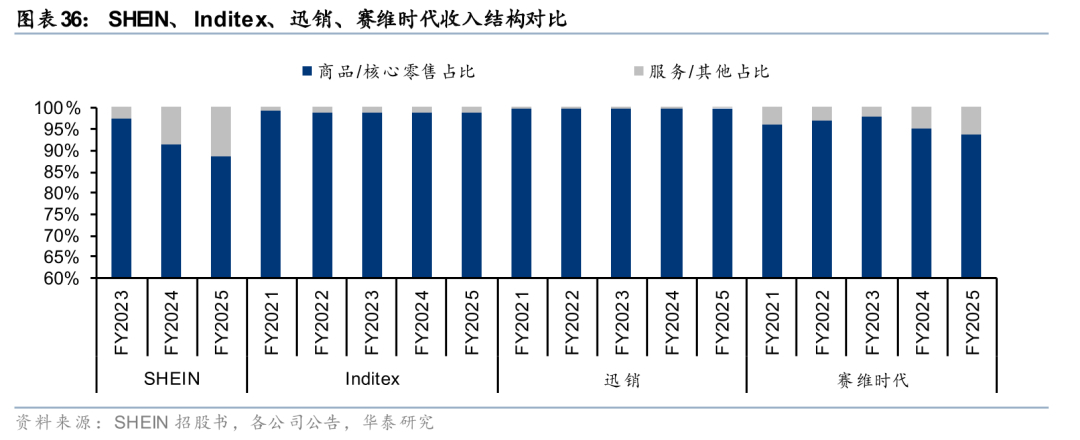
تتميز آلية LATR بحاجز دخول مرتفع، إذ تتطلب تقارب منحنيات النمو الأربعة للمستهلكين والموردين والأتمتة والخدمات اللوجستية في آنٍ واحد ضمن نظام تشغيل واحد. 1) حجم عينة ضخم: في حال عدم كفاية عدد المستخدمين النشطين، قد يتحول اختبار المنتج بسهولة إلى تراكم مخزون جديد. يبلغ عدد المستهلكين النشطين لدى SHEIN حوالي 270 مليون مستهلك في عام 2025. 2) التكامل العميق مع القدرة الإنتاجية الموازية للشركات الصغيرة والمتوسطة: يجد الداخلون الجدد صعوبة في إنشاء شبكة توريد لامركزية قابلة للإدارة على المدى القصير. وقد راكمت SHEIN، بفضل مجمعها الصناعي المتمركز في بانيو، خبرة واسعة من خلال سنوات من بناء الأنظمة الرقمية. في عام 2025، كان لديها حوالي 7500 مصنع متعاقد، يتولى كل منها فئات منتجات وعمليات ودورات تسليم مختلفة، مما يُمكّن من تنفيذ طلبات تصل إلى مئات القطع على شبكة الشركات الصغيرة والمتوسطة اللامركزية. 3) تراكم أصول البيانات: يغطي أكثر من 1700 نظام برمجي مطور ذاتيًا جميع مراحل الإنتاج، من التخطيط إلى التنفيذ، مع تخصيص الطلبات وتتبعها تلقائيًا، كما أن الانتشار الرقمي يجعل إدارة الطلبات الصغيرة أمرًا ممكنًا. بحسب شركة ماكينزي، من المتوقع أن يُحقق التحول الشامل وفورات تتراوح بين 10% و15% من تكاليف البيع بالتجزئة، وهي نسبة أعلى من تلك التي تُحققها الحلول الجزئية (5% إلى 10%). يجب دمج الخوارزميات في حلقة مغلقة عبر مراحل متعددة لتحقيق قيمة مضافة. 4) تُحقق الخدمات اللوجستية وفورات الحجم: يُمكن لمتوسط حجم الطلبات اليومية لشركة شي إن، والذي يبلغ حوالي 2.95 مليون طلب (في عام 2025)، دعم أتمتة المستودعات، والشراء المركزي لخطوط النقل الرئيسية، وتحسين المسارات، وتجميع الطرود، والتفاوض مع شركات النقل للميل الأخير. وبحلول نهاية يونيو 2026، امتلكت الشركة ما يقارب 37/6/18/11 مستودعًا مستأجرًا في الصين/الولايات المتحدة/أوروبا/مناطق أخرى، على التوالي. تبلغ تكلفة تنفيذ الطلب الواحد في عام 2025 حوالي 17.7 دولارًا أمريكيًا.
أثرت التغييرات في سياسات الإعفاء الضريبي للطرود الصغيرة في أوروبا والولايات المتحدة على نموذج التسويق المباشر المحلي التقليدي. 1) اختفت الميزة الجمركية لنموذج التسويق المباشر السابق، مما قلل هامش ربح المنتجات منخفضة السعر المستخدمة لجذب العملاء. وقد أُزيلت بعض هذه المنتجات من المنصة، مما أدى إلى انخفاض كفاءة اكتساب مستخدمين جدد من خلال المنتجات الشائعة منخفضة السعر. 2) أعادت اللوائح الجمركية الجديدة هيكلة سلسلة الشحن، حيث تحولت من تلبية الطلبات مباشرة من المصانع المحلية إلى التخزين المسبق في المستودعات الخارجية. وهذا يُطيل دورة دوران المنتج، مما يُلزم الموردين بتحمل ضغط المخزون خلال فترات الشحن البحري والتخزين في المستودعات الخارجية. 3) في السابق، كان نموذج التسويق المباشر يتميز بانخفاض عتبات التخليص الجمركي وانخفاض التكاليف الحدية لاختبار المنتجات بكميات صغيرة. أما الآن، فيتطلب الأمر تخزينًا مسبقًا بكميات كبيرة عن طريق الشحن البحري، وقد تؤدي الأخطاء في تقدير أنماط المنتجات أو التغيرات في اتجاهات السوق الخارجية إلى مخزون غير مباع وخسائر.
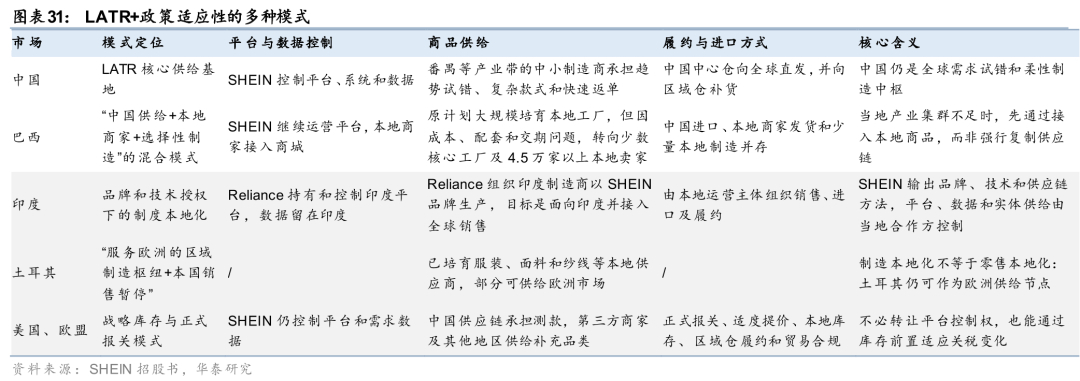
في ظل قيود الرسوم الجمركية والمخزون الخارجي والامتثال، تطور نموذج SHEIN ليصبح حلقة مغلقة محلية تجمع بين "التوريد المحلي المرن + القدرة على التكيف مع السياسات"، مما عزز ميزتها التنافسية في السوق. 1) مخرجات متعددة المستويات لقدرات التوريد المحلي المرن: تستطيع SHEIN تكرار قدراتها التنظيمية الرقمية للعرض والطلب عالميًا، مثل دمج العرض المحلي في البرازيل. 2) نظام لوجستي مُطوَّر، يُحسِّن شبكة التخزين العالمية وتخطيط خطوط التوزيع الرئيسية. 3) توسيع نطاق العرض عبر المنصات: بالإضافة إلى علامتها التجارية الخاصة "التوريد المحلي المرن"، تُدمج SHEIN التجار والمصممين المستقلين والعلامات التجارية، رابطةً بذلك العرض المحلي المرن بمجموعة موحدة من مؤشرات الطلب وقدرات التنفيذ. ارتفعت إيرادات الخدمات من 2.7% في عام 2023 إلى 11.3% في عام 2025. 4) تعزيز الأتمتة الشاملة: يدعم أكثر من 1700 نظام مطور ذاتيًا تحديد الاتجاهات، ومطابقة الطلبات، ورؤية القدرة الاستيعابية، وتفعيل الطلبات المتكررة، مما يتيح عمليات "واسعة النطاق" على الرغم من التوسع غير الخطي للقوى العاملة، ودمج عمليات تدقيق الامتثال (مثل SRS) في حوكمة الموردين.
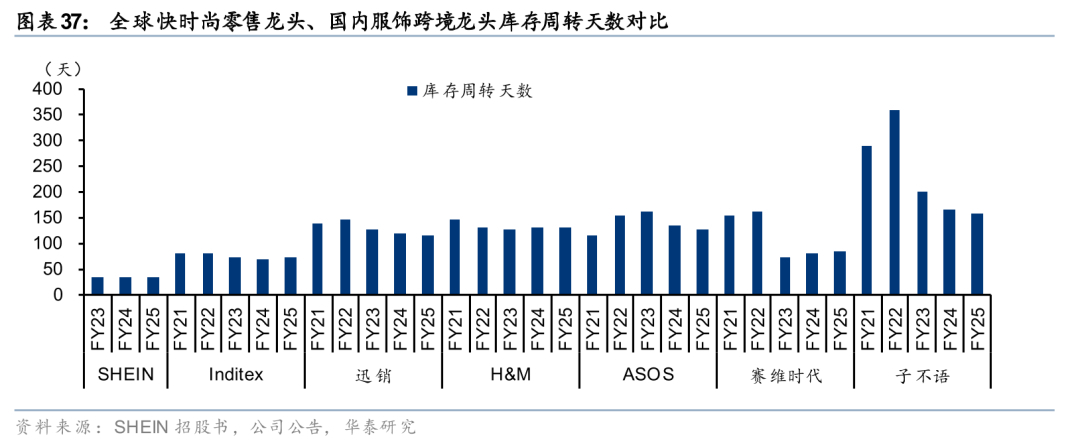
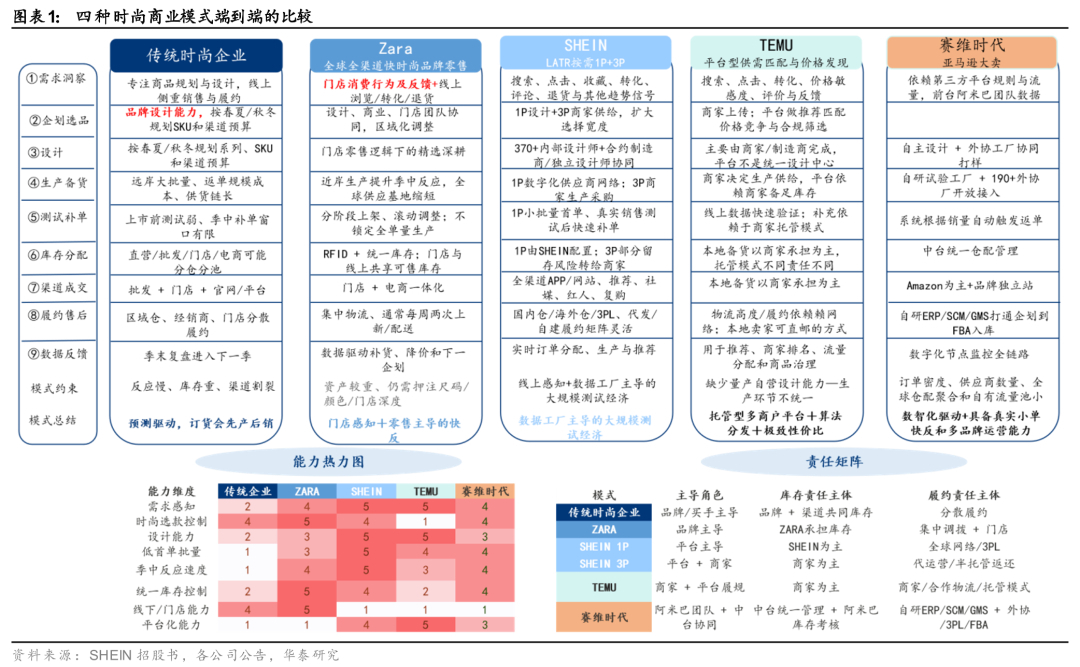
بالمقارنة مع تجارة التجزئة التقليدية للملابس ونماذج منصات الطرف الثالث، فإن اكتمال سلسلة التوريد المغلقة من البداية إلى النهاية هو ما يحدد إمكانات الحصة السوقية. تفتقر تجارة التجزئة التقليدية للملابس إلى سرعة التنفيذ وحلقات التغذية الراجعة الفورية؛ بينما تمتلك زارا قدرات استجابة سريعة، مما يُحسّن من اختيار متاجرها وتجربة علامتها التجارية، إلا أنها تفتقر نسبيًا إلى الخبرة في الإنتاج التجريبي الدقيق؛ أما تيمو فتتفوق في توسيع نطاق حركة الطلب ونطاقات الأسعار، ولا تزال سيطرتها الموحدة على عملية إنتاج الأزياء في مرحلة بناء القدرات. نعتقد أنه كلما كان تصميم سلسلة التوريد من البداية إلى النهاية أكثر شمولًا، زادت إمكانات الحصة السوقية على المدى المتوسط إلى الطويل، ولذلك نتفاءل باستمرار توسع الحصة السوقية لشركات التجارة الإلكترونية الرائدة في مجال الملابس عبر الحدود في الصين على مستوى العالم. حسب فئة المنتج:
1) في سوق الملابس الفاخرة، تبرز ثلاثة تحديات رئيسية يصعب التغلب عليها. ونعتقد أن نموذج LATUR من SHEIN يمثل حلاً فعالاً لهذه التحديات. ففي عصر الالتزام بالمعايير، تحوّل مفتاح النجاح في سوق الملابس من التركيز على الأسعار المنخفضة، وحجم المبيعات الكبير، ومزايا الشحن المباشر، إلى نظام متكامل يجمع بين العرض والطلب. ومن المتوقع أن تتمكن الشركات القادرة على دمج بيانات الطلب، ونماذج التصميم، والاستجابة السريعة للطلبات الصغيرة، وإدارة المخزون العالمي، والامتثال للمعايير، وملاحظات المستهلكين في نظام واحد يعمل في الوقت الفعلي، من تحسين معدل دوران رأس المال مع تقليل تكاليف التجربة والخطأ، واكتساب حصة سوقية مستمرة في سلسلة توريد أطول ومخزون أكثر تنوعاً.
2) في قطاعات الملابس الفرعية الأخرى، نحن متفائلون أيضًا بشأن التوسع المستمر في الحصة السوقية من قبل شركات الملابس الرائدة عبر الحدود التي تبنت استراتيجية العلامة التجارية.
مقارنة نماذج الأعمال: شركات التجارة الإلكترونية الرائدة عبر الحدود في الصين تحقق كفاءة تشغيلية رائدة عالمياً
يشهد النظام البيئي لمنصات بيع الأحذية والملابس بالتجزئة والتجارة الإلكترونية عبر الحدود اندماجاً سريعاً.
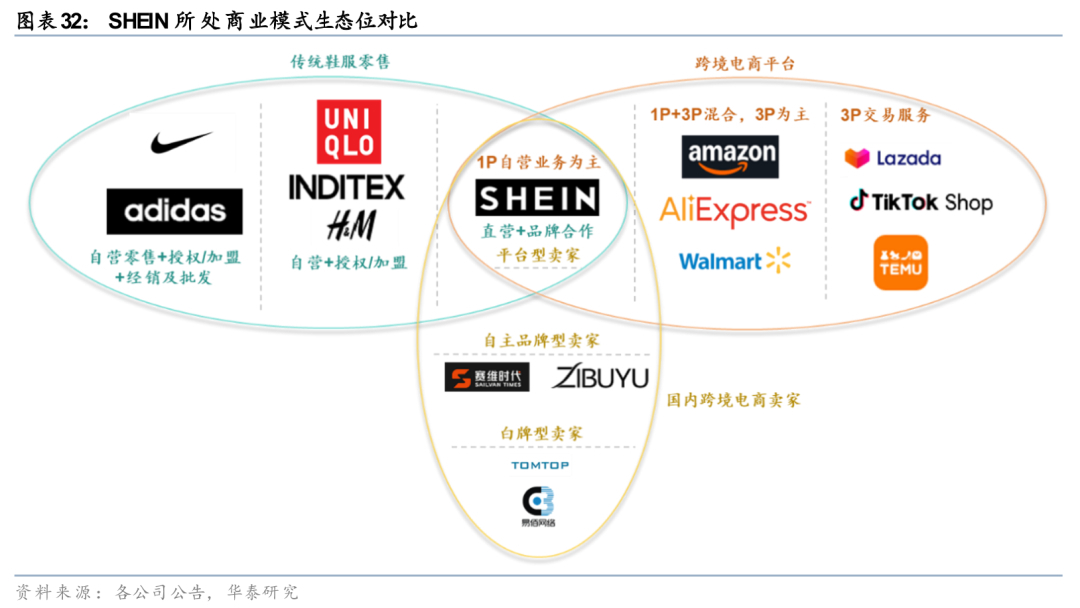
طيف منظومة تجارة التجزئة العالمية للملابس والتجارة الإلكترونية عبر الحدود: تقع SHEIN عند تقاطع ثلاثة قطاعات أعمال رئيسية، تقود عملية تحول تجارة التجزئة من العمليات القائمة على المنتجات إلى النماذج القائمة على المنصات. تركز علامات تجارية تقليدية لتجارة الملابس بالتجزئة، مثل Nike وAdidas، على علاماتها التجارية الخاصة وتوسع شبكات مبيعاتها من خلال العمليات المباشرة والتوزيع بالجملة والامتيازات المرخصة. وتعتمد Uniqlo وInditex وH&M بشكل أساسي على البيع بالتجزئة المباشر، مدعومًا بحجم معين من القنوات المرخصة أو الحاصلة على امتيازات. أما بائعو التجارة الإلكترونية المحليون عبر الحدود، مثل Saiwei Times وZibuyu، فهم يمثلون جانب التوريد للعلامات التجارية والتجار في منصات التجارة الإلكترونية عبر الحدود، ويمتلكون قدرات مستقلة في التصميم وإدارة العلامات التجارية، ويتواصلون بنشاط مع مختلف منصات البيع بالتجزئة الخارجية عبر الحدود لأعمال الطرف الثالث (المنتج، الخدمة، المنصة). أما Amazon وTikTok Shop وAliExpress وTemu فهي كيانات المنصات، التي تجمع بشكل أساسي تجارًا من أطراف ثالثة وتحقق الربح من خلال حركة المرور والمعاملات وخدمات التوصيل. تقع شركة SHEIN عند تقاطع هذه النماذج الثلاثة: حيث تدير في المقام الأول أعمالها التجارية القائمة على علامتها التجارية الخاصة، بينما تقوم في الوقت نفسه بإدخال إمدادات العلامات التجارية الخارجية من خلال التعاون بين العلامات التجارية ونموذج المركز التجاري.
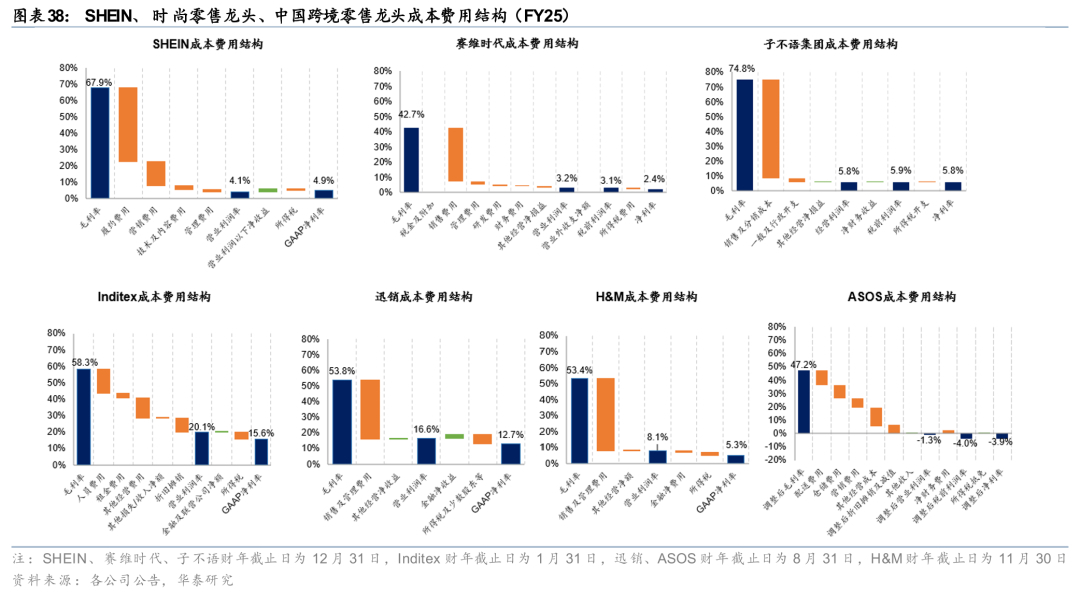
التجارة الإلكترونية عبر الحدود للملابس الصينية مقابل عمالقة الموضة السريعة في الخارج: سرعة دوران المخزون، وتحول في شركات نقل التكاليف.
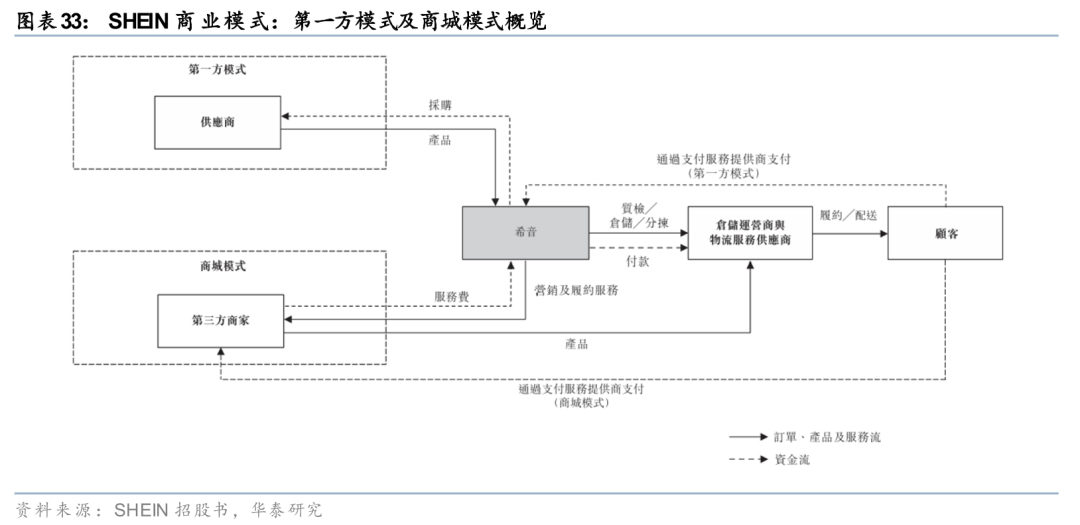
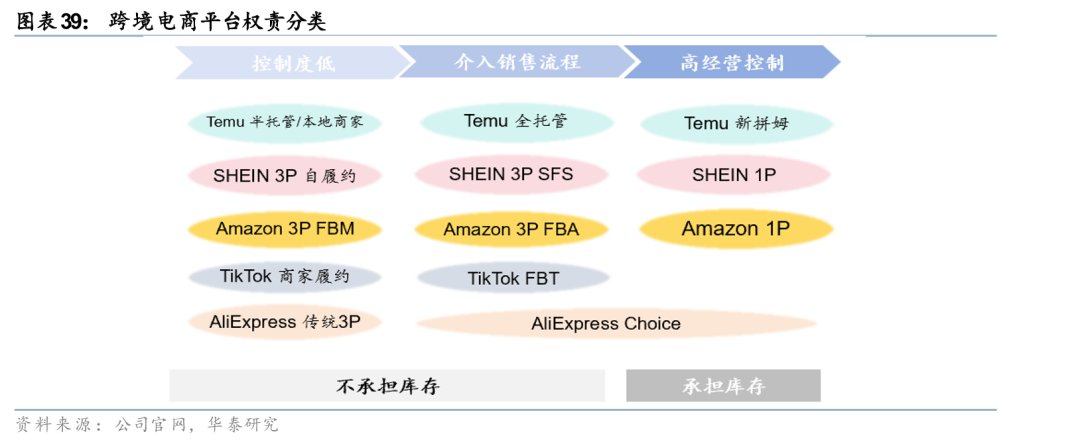
من تجارة التجزئة التقليدية إلى "نموذج شي إن": تطور نظام التوريد من تجارة التجزئة المباشرة التي تهيمن عليها العلامات التجارية الخاصة إلى نموذج مزدوج يجمع بين تجارة التجزئة المباشرة والتجارة الإلكترونية. يحافظ نموذج منصة شي إن على سيطرته على منتجاته المباشرة مع تقليل اعتماده على عمليات الشراء والمخزون الخاصة به من خلال نموذج التجارة الإلكترونية. 1) في نموذج التجزئة المباشرة (1P)، تشتري الشركة منتجاتها الخاصة وبعض المنتجات الأخرى من الموردين، وتتولى مسؤولية اختيار المنتجات وتنظيم سلسلة التوريد والمبيعات، وتحتفظ بالمخزون، وتتحمل مخاطر البضائع غير المباعة وتلفها؛ كما تتميز محفظة علاماتها التجارية بالتنوع. 2) في نموذج التجارة الإلكترونية، يقوم تجار الطرف الثالث بإنتاج أو شراء البضائع بأنفسهم (3P). توفر شي إن الوصول إلى العملاء، والدفع، وتشغيل المنصة، ويمكنها توفير خدمات التخزين والتوصيل اللوجستي حسب الحاجة، مقابل عمولات ورسوم خدمة التوصيل.
في المقابل، لا تزال شركات إنديتكس وفاست ريتيلينج وإتش آند إم تركز على علاماتها التجارية الخاصة، مع تركيز التعاون الخارجي بشكل أساسي على شراء الإنتاج وتوزيع الامتياز في بعض الأسواق؛ وتبيع شركة أسوس علاماتها التجارية الخاصة وعلامات تجارية لشركاء من جهات خارجية، مع درجة أعلى نسبيًا من انفتاح العرض، وهو ما يشبه نموذج أعمال شي إن، لكن ربحيتها الحالية لا تزال بحاجة إلى تحسين.
تجسد SHEIN أيضًا قفزة نوعية في قدرات تجارة الملابس الصينية عبر الحدود، من "بائعين عابرين للحدود يركزون على العلامات التجارية" إلى "مشغلين لأنظمة سلاسل التوريد القائمة على المنصات". ونعتقد أن هذا التحول في موقع سلسلة القيمة يمنح تجار التجزئة الصينيين العابرين للحدود قوة تفاوضية أكبر وسرعة استجابة أعلى. تساهم شركات تجارة الملابس الصينية الرائدة عبر الحدود، مثل SHEIN وZibuyu، بشكل أساسي في القيمة الوسيطة من خلال تخطيط المنتجات، وإدارة العلامات التجارية، وإدارة المخزون، والوصول إلى المستهلكين عبر منصات خارجية مثل أمازون. من جانبها، تمتد SHEIN إلى طرفي سلسلة التوريد: فمن جهة، تراقب مباشرةً حركة المستخدمين العالمية وبيانات الطلب من خلال تطبيقها وموقعها الإلكتروني؛ ومن جهة أخرى، تنظم عمليات التصنيع لإنتاج دفعات صغيرة وتلبية الطلبات المتكررة بسرعة من خلال نظام رقمي، وتفتح تدريجيًا إمكانياتها في إدارة حركة البيانات وسلاسل التوريد أمام العلامات التجارية/التجار الخارجيين، مما ينتج عنه سلسلة نقل أقصر وأكثر كفاءة من التصنيع إلى المبيعات.
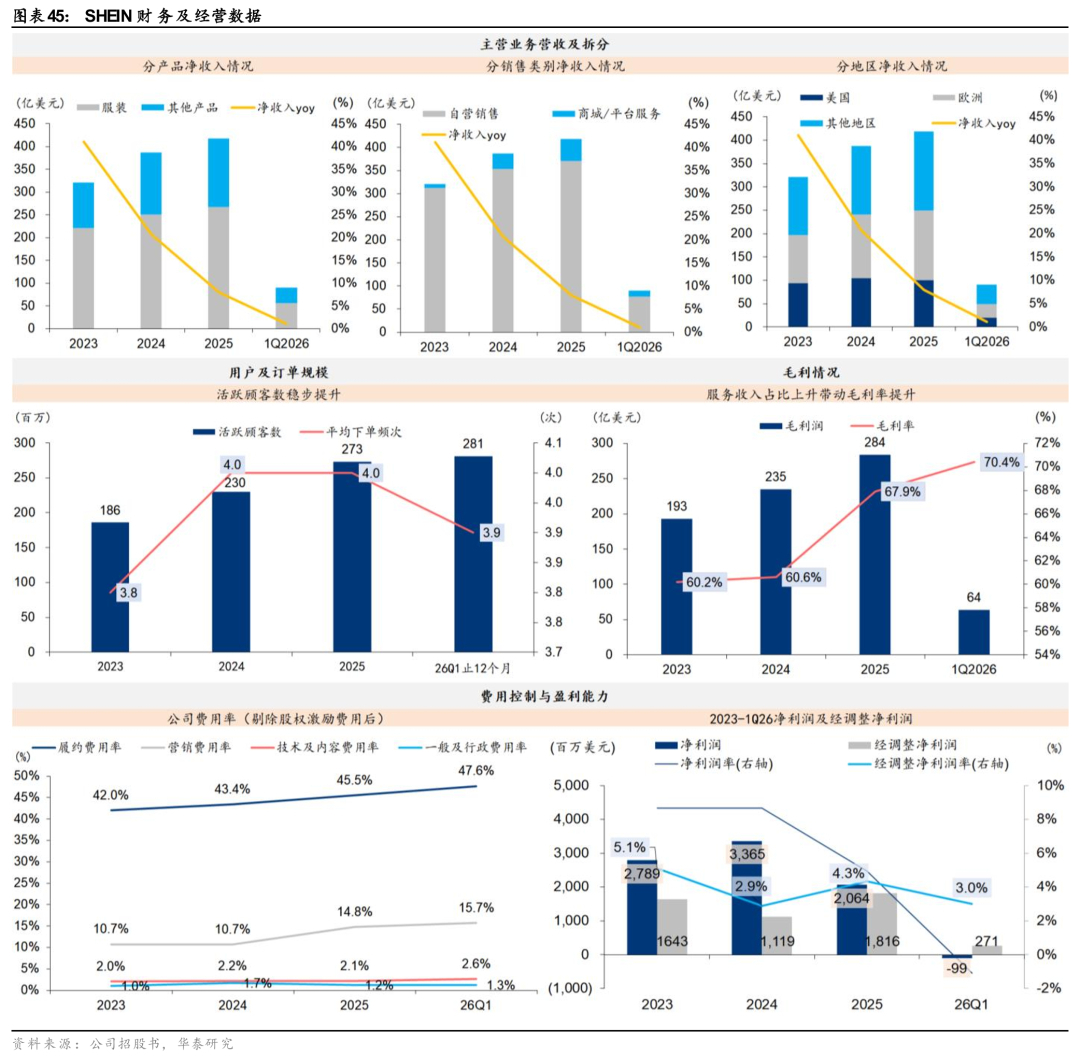
نظراً لاختلاف نماذج الأعمال، تتمتع شركات الملابس الصينية العابرة للحدود بمصادر دخل أكثر تنوعاً. وقد قامت شركة SHEIN، استناداً إلى الطلب الفوري عبر الإنترنت، بتقليص حجم الطلب الأولي ودقة الاختبار، وبدأت تدريجياً في إدخال خدمات التجار الخارجيين وخدمات تمكين العلامات التجارية. في عام 2025، بلغت إيرادات منتجات SHEIN 88.7%، بينما بلغت إيرادات الخدمات 11.3% (حيث تقدم SHEIN للتجار الخارجيين خدمات زيادة حركة المرور والوصول إلى العملاء، مقابل عمولة تتراوح بين 10% و20% من قيمة المعاملة، بالإضافة إلى رسوم التخزين والتوصيل). في الوقت نفسه، تقوم شركة LDK Solar، إلى جانب بيع المنتجات، بتقديم خدمات لوجستية تعتمد على نظام التخزين والخدمات اللوجستية العابر للحدود الراسخ لديها، مع زيادة إيرادات الخدمات اللوجستية عامًا بعد عام من السنة المالية 2021 إلى عام 2025. في المقابل، لا تزال الشركات الرائدة في مجال الأزياء السريعة التقليدية تستمد إيراداتها بشكل أساسي من مبيعات الملابس والسلع ذات الصلة: ففي عام 2025، شكلت مبيعات Inditex التي تديرها بنفسها وعبر الإنترنت ومن خلال الامتياز 98.6% من إيراداتها، بينما شكل قطاع العلامات التجارية للملابس في Fast Retailing نسبة 99.9%.
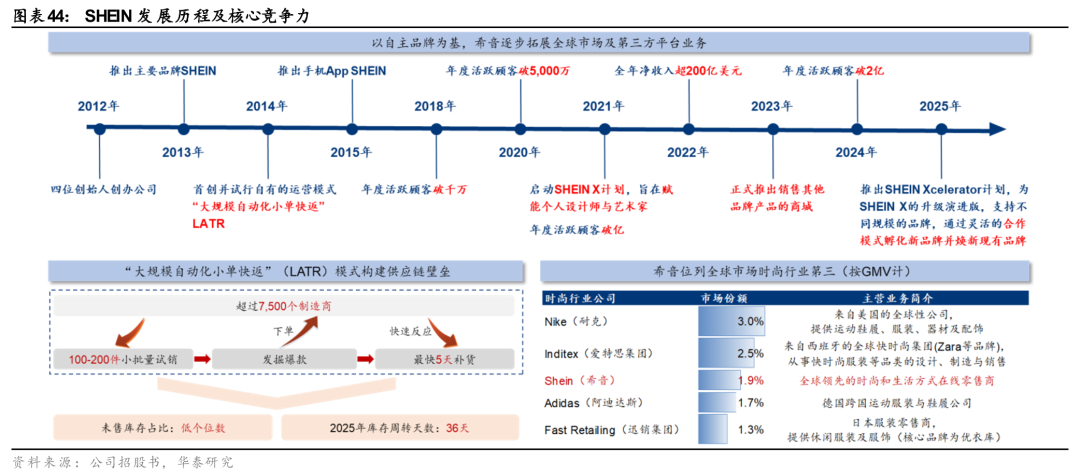
بالمقارنة مع العلامات التجارية العالمية الرائدة في مجال الأزياء السريعة، تُظهر شركات الملابس الصينية العملاقة العابرة للحدود، مثل شي إن، تفوقًا واضحًا في الكفاءة التشغيلية. فبفضل آلية الاستجابة السريعة والمتطورة للكميات الصغيرة، تستطيع شي إن اختبار الطلب من خلال طلبات أولية تتراوح بين 100 و200 قطعة تقريبًا، وتلبية طلبات إعادة التوريد في غضون 5 أيام فقط، وتقليص فترات إعادة التموين عبر التعاون الرقمي مع الموردين. ومن المتوقع أن يبلغ معدل دوران مخزونها 36 يومًا فقط في عام 2025، بينما سيبلغ لدى شركات إنديتكس، وفاست ريتيلينغ، وأسوس، وإتش آند إم 72، و114، و128، و130 يومًا على التوالي. وتُبرز مرونة التصنيع لدى شي إن وقدرتها على إعادة الطلب السريع عبر الإنترنت مزاياها الكبيرة.
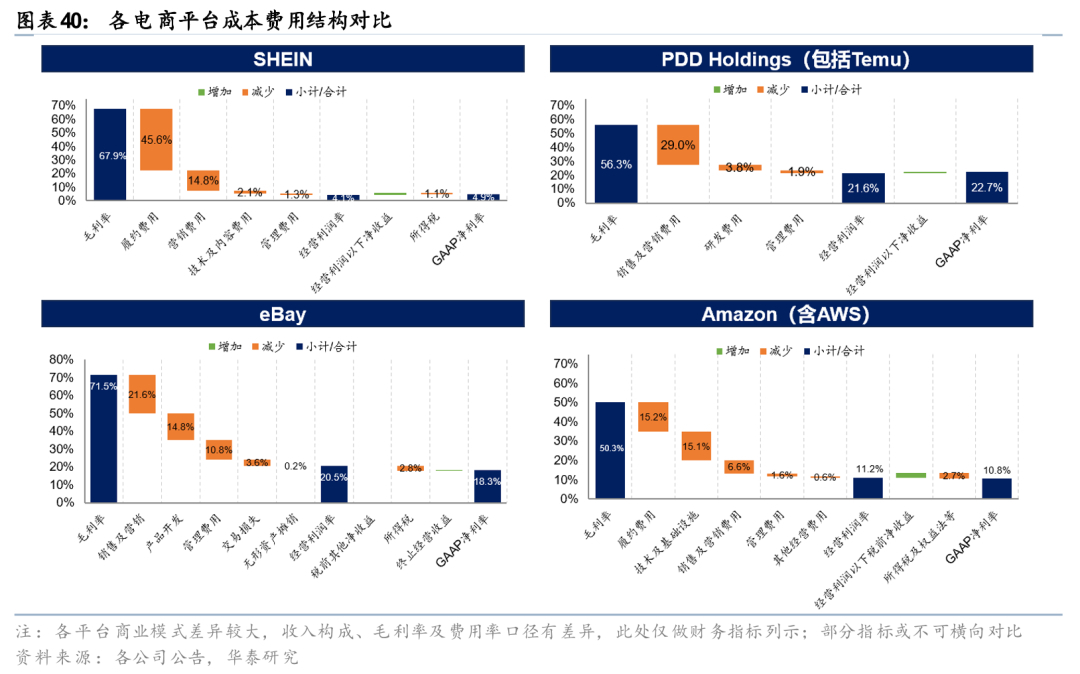
في ظل نموذج المخزون الخفيف والمتاجر الصغيرة، يتحول تركيز التكاليف من المخزون إلى تكاليف التوصيل والمبيعات. في عام 2025، بلغت تكاليف التوصيل والتسويق لشركة SHEIN 45.6% و14.8% من الإيرادات على التوالي، ما يعادل هامش ربح تشغيلي قدره 4.1% وصافي ربح يُعزى إلى الشركة الأم بنسبة 4.9% (يشمل دخل الفوائد وحوافز الأسهم، إلخ). في السنة المالية 2025، بلغت هوامش الربح التشغيلي لشركات Inditex وFast Retailing وH&M 20.1% و16.6% و8.1% على التوالي، مع هوامش ربح صافية بلغت 15.6% و12.7% و5.3% على التوالي. أما شركة ASOS، التي يُشابه نموذجها نموذج SHEIN إلى حد ما، فقد سجلت خسارة تشغيلية معدلة. تحوّل نماذج التنفيذ الإلكتروني عبر الحدود تكاليف القنوات الثابتة في تجارة الأزياء التقليدية، مثل إيجار المتاجر والعمالة، إلى تكاليف تنفيذ تُضاف إلى كل طلب، كالتخزين والتجميع والتغليف والنقل عبر الحدود والتخليص الجمركي والتوصيل النهائي. تُعدّ التكاليف الثابتة في الغالب هي الأولى، وتتأثر نسبة مصروفاتها بشكل كبير بحجم المبيعات وكفاءة المتجر. أما التكاليف الثابتة، فتتميز بثبات نسبي لكل طلب. فعندما يكون متوسط قيمة الطلب منخفضًا أو تكون الطلبات متباعدة، قد تكون نسبة مصروفات التنفيذ المقابلة لحجم المبيعات مرتفعة نسبيًا. ومع ذلك، نعتقد أنه مع التنفيذ المحلي وتنويع الهيكل الجغرافي للإيرادات، من المتوقع أن تنخفض نسبة مصروفات التنفيذ بشكل مطرد.
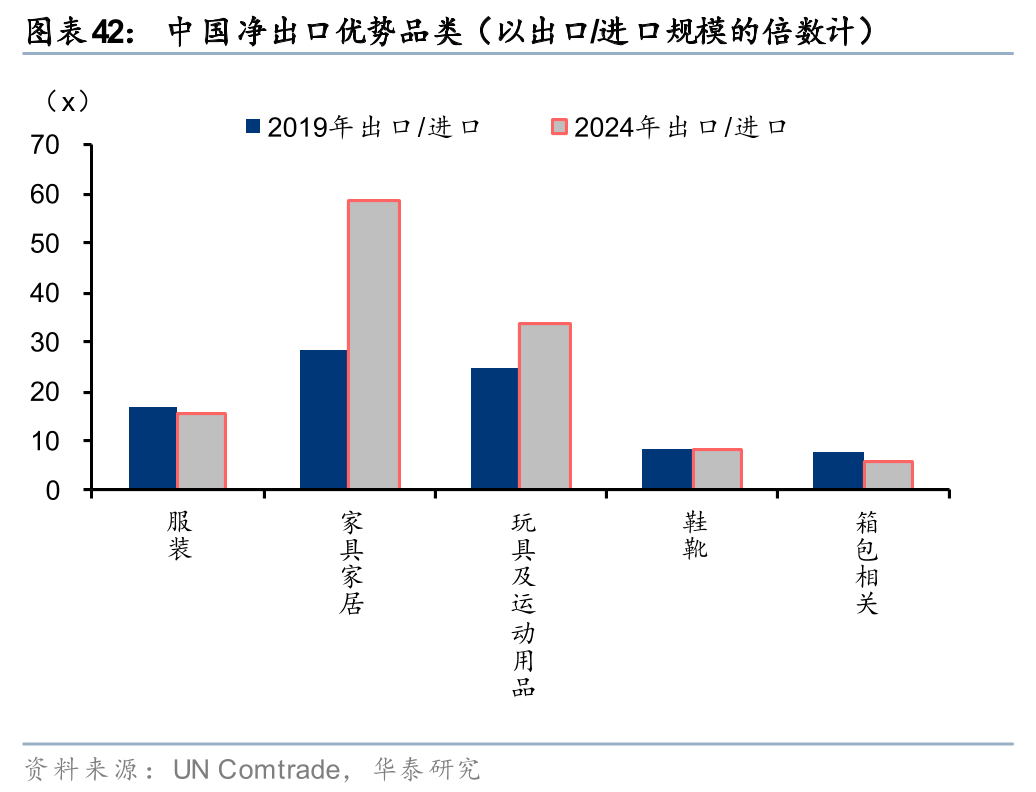
في مواجهة تأثير التجارة الإلكترونية عبر الحدود الصينية في مجال الملابس، اعتمدت شركات الملابس والأحذية الرائدة في الخارج بشكل رئيسي التدابير المضادة التالية:
1) تعزيز سلسلة التوريد سريعة الاستجابة، والاستثمار المستمر في أتمتة المستودعات والمنصات الإلكترونية، والتكامل العميق بين المتاجر الفعلية والمخزون الإلكتروني؛ مع تعزيز جاذبية سيناريوهات المتاجر التقليدية. على سبيل المثال، كانت شركة إنديتكس قد خططت سابقًا لاستثمار ما يقارب 900 مليون يورو سنويًا خلال العامين الماليين 2024 و2025 لتوسيع قدراتها اللوجستية، وأنجزت أكثر من 400 عملية لتحسين أداء متاجرها في العام المالي 2025. وقد مكّنت هذه الإجراءات إنديتكس من تحقيق نمو مطرد رغم المنافسة، حيث سجلت نموًا في الإيرادات بلغ 39.9 مليار يورو (بزيادة 3.2% على أساس سنوي) ومبيعات عبر الإنترنت بلغت 10.7 مليار يورو (بزيادة 4.8% على أساس سنوي) في العام المالي 2025.
٢) المنافسة المتباينة لترسيخ قدرتها التنافسية في فئتها. على سبيل المثال، عززت شركة فاست ريتيلينغ مكانة علامة يونيكلو لايف وير، من خلال دعم منتجاتها الأساسية مثل هيت تيك وإيريزم، التي تتميز بإمكانية بيعها على المدى الطويل وتطويرها باستمرار، مما يميزها عن علامات الأزياء السريعة مثل زارا وشي إن. وبفضل زيادة دعم المستهلكين وتقديرهم لمنتجاتها الأساسية، وتعزيز الوعي بعلامة لايف وير، حققت يونيكلو العالمية إيرادات بلغت ١٫٨٣ تريليون ين ياباني في الأشهر التسعة الأولى من السنة المالية ٢٠٢٦، بزيادة سنوية قدرها ٢٥٫٩٪، مع هامش ربح تجاري بلغ ١٨٫٨٪، بزيادة سنوية قدرها ٢٫٥ نقطة مئوية.
من الواضح أن شركات الملابس والأحذية الرائدة في الخارج تركز على تعزيز المزايا التجريبية للقنوات غير المتصلة بالإنترنت وتمييز نفسها من خلال الوظائف، في حين أن شركات الملابس الصينية الرائدة عبر الحدود لا تزال تتمتع بميزة تنافسية واضحة في قطاع الأزياء السريعة عبر الإنترنت بفضل سلاسل التوريد المرنة الخاصة بها.
التجارة الإلكترونية عبر الحدود في قطاع الملابس الصيني مقابل منصات التجارة الإلكترونية الخارجية: اختلافات في المسؤوليات التشغيلية، الشركات الصينية ترسم نموذجاً جديداً
يكمن الاختلاف الجوهري بين منصات التجارة الإلكترونية العابرة للحدود في مدى انخراطها في إدارة المنتجات وتلبية الطلبات. وبناءً على درجة ملكية البضائع والمسؤولية عنها، يمكن تصنيف هذا القطاع إلى ثلاثة أنواع رئيسية: تجار التجزئة المباشرون (1P)، والأسواق المفتوحة (3P)، وخدمات التوصيل المدعومة من المنصات. في نموذج 1P، يشتري تجار التجزئة البضائع ويخزنونها، مستفيدين من فرق السعر بين البيع والشراء. أما في نموذج 3P، فتبقى ملكية البضائع للتاجر، وتقتصر مهمة المنصة بشكل أساسي على زيادة حركة المرور ومطابقة المعاملات، محققةً الربح من خلال العمولات والإعلانات. ويضيف نموذج التوصيل المدعوم من المنصات خدمات التخزين واللوجستيات والإرجاع إلى نموذج 3P. وقد تتدخل بعض المنصات أيضًا لتقديم خدمات تشغيلية مثل اختيار المنتجات وتسعيرها، لكن يبقى التاجر مسؤولاً عن المخزون. حاليًا، لا تزال منصات التجارة الإلكترونية العابرة للحدود التي تعتمد على نموذج 1P كنشاطها الأساسي قليلة نسبيًا.
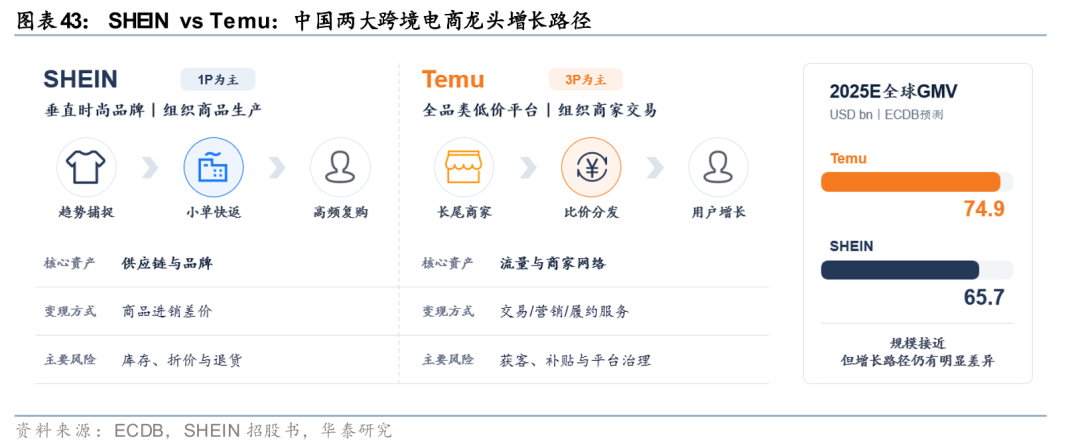
نظراً لاختلاف المسؤوليات والحقوق المرتبطة بنماذج أعمالها، تتمتع المنصات التي تركز بشكل أساسي على معاملات الشراء الفردي (1P) بتحكم أكبر في سلسلة التوريد، بينما تتمتع المنصات التي تركز بشكل أساسي على معاملات الشراء الثلاثي (3P) بهوامش ربح أعلى قليلاً. تتمتع المنصات التي تركز بشكل أساسي على معاملات الشراء الفردي (1P) بتحكم أكبر في سلسلة توريد المنتجات، ما يمنحها قوة تفاوضية على كلا الجانبين، مع تحملها في الوقت نفسه ضغوط الشراء والمخزون والخصومات ورأس المال العامل. وتعتمد ربحيتها على معدل نجاح اختيار المنتجات، وإدارة دوران المخزون، وكفاءة سلسلة التوريد. أما منصات التنفيذ المتطورة التي تركز بشكل أساسي على معاملات الشراء الثلاثي (3P) فتتمتع عادةً بهوامش ربح أعلى، معتمدةً على منظومة التاجر والمستخدم وقدرات تحقيق الدخل. وهي أكثر حساسية للتغيرات في معدلات الاحتفاظ بالتجار، وتكاليف حركة البيانات، وقواعد المنصة.
المنصات الصينية للتجارة الإلكترونية عبر الحدود: بفضل بنيتها التحتية المتينة، تربط هذه المنصات بفعالية بين العرض المحلي المحدود وقدرات تنظيم البضائع في الخارج. فبينما نمت منصات عالمية مثل أمازون في البداية بالاعتماد بشكل أساسي على المستهلكين والتجار المحليين، وتوسعت إيراداتها تدريجيًا من خلال إتمام المعاملات عبر الحدود، تبدأ المنصات الصينية للتجارة الإلكترونية عبر الحدود من التجمعات الصناعية المحلية ومورديها من التجار. ومن خلال اختيار المنتجات رقميًا والتحقق من مطابقتها للمعايير، مدعومة ببنية تحتية قوية للخدمات اللوجستية عبر الحدود ومستودعات خارجية، تُوصل هذه المنصات كميات كبيرة من البضائع المتفرقة مباشرةً إلى المستهلكين في الخارج، مما يوفر لها نقطة انطلاق قوية نسبيًا للعمليات. تستفيد منصات مثل تيمو وشي إن من التوازن الواسع بين العرض والطلب المحليين في مختلف فئات المنتجات، بالإضافة إلى الطلب الخارجي على الأسعار المنخفضة، لبناء سلسلة توريد مرنة من خلال دمج العرض والطلب المحدودين. كما تعمل الشركات الرائدة بنشاط على تطوير خدمات التوصيل المحلية. ستطلق شي إن مركزها اللوجستي الأوروبي في فروتسواف، بولندا، في ديسمبر 2025، بمساحة تخزين تبلغ 740,000 متر مربع، تغطي أكثر من 100 مليون مستهلك في أوروبا. من خلال إدارة المخزون محليًا والعمليات الآلية، تُحسّن شركة Temu سرعة التوصيل وتُتيح إمكانية خفض التكاليف عبر وفورات الحجم. وتتعاون Temu مع DHL لتعزيز نموذج التوصيل المحلي في أوروبا. كما تبحث SHEIN بنشاط عن مصادر دخل إقليمية جديدة. في الربع الأول من عام 2026، بلغت الإيرادات من المناطق خارج الولايات المتحدة وأوروبا 45.4% من إجمالي الإيرادات، بزيادة قدرها 4.9 نقطة مئوية مقارنةً بنهاية عام 2025. ويُسهم هذا التنوع الجغرافي أيضًا في التخفيف من مخاطر السياسات المرتبطة بالاعتماد على منطقة واحدة.
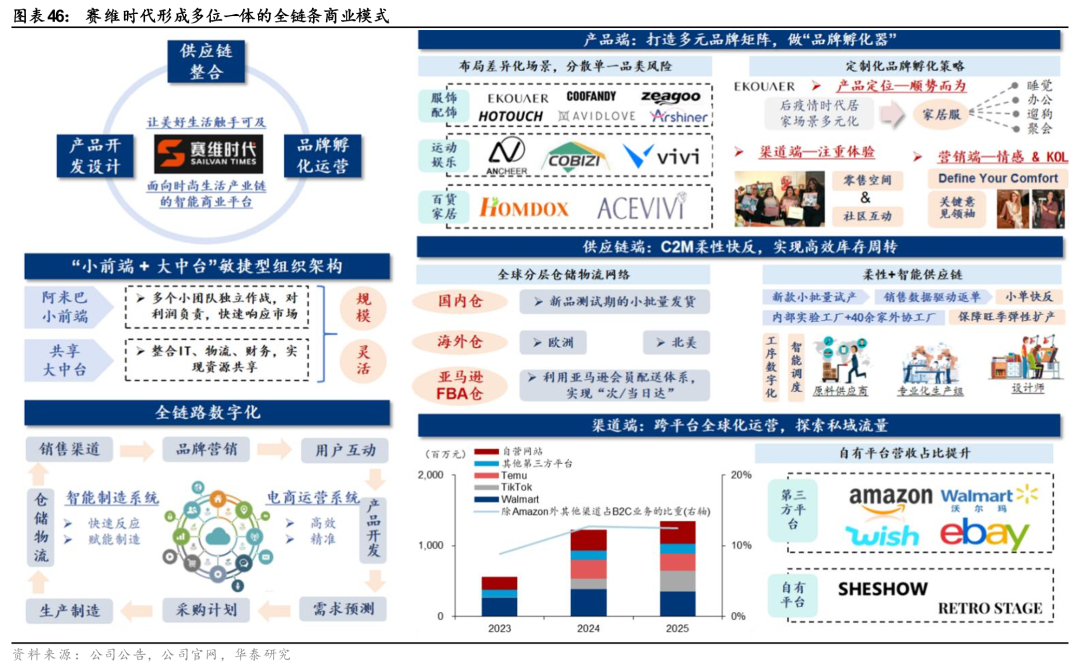
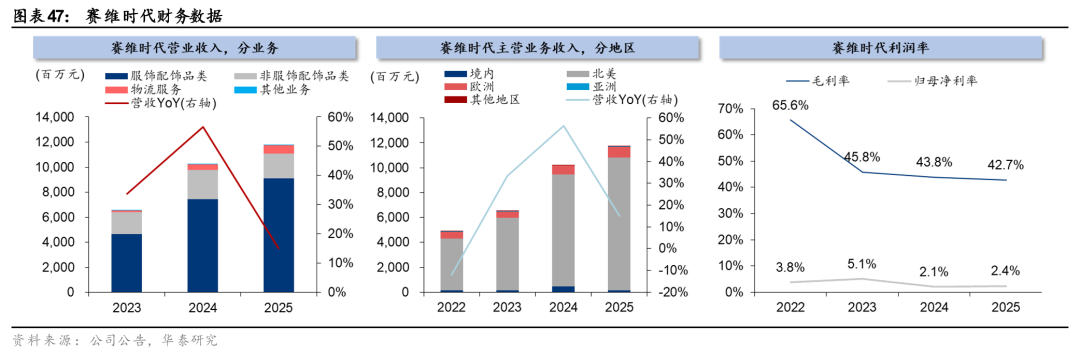
نعتقد أن شركتي SHEIN وTemu، وهما الشركتان الرائدتان، تمثلان نموذجين للنمو في التجارة الإلكترونية عبر الحدود في الصين: الأولى تدير السلع من خلال التكامل الرأسي لسلسلة التوريد؛ والثانية تجمع العرض والطلب، وتدير حركة المرور والمعاملات من خلال منصة.
1) فئات المنتجات وعقلية المستخدم: تبني SHEIN علامة تجارية متخصصة في الأزياء، بينما تُنشئ Temu منصة شاملة لجميع فئات المنتجات بأسعار منخفضة. ترصد SHEIN أحدث صيحات الموضة لإطلاق منتجات جديدة بوتيرة متسارعة، وتجمع بيانات اختيارات المستخدمين، وتُنشئ حلقة وصل متكاملة بين العلامة التجارية وسلسلة التوريد. تُرسّخ الشركة عقلية المستخدم من خلال الملابس، ثم تتوسع تدريجيًا لتشمل منتجات التجميل والمفروشات المنزلية ومنتجات نمط الحياة. في عام 2025، ساهمت الملابس بنسبة 63.8% من إيرادات SHEIN؛ وخلال الفترة نفسها، بلغ عدد مستخدمي المنصة النشطين حوالي 273 مليون مستخدم، وأُنجزت 1.078 مليار طلب على مدار العام، بمتوسط تكرار طلب يبلغ حوالي 4 مرات، مما يدل على ولاء المستخدمين العالي. من جانبها، تُوفر Temu منتجات متنوعة ومنخفضة السعر ومتعددة الفئات لزيادة حركة المستخدمين، وبالتالي جذب التجار للانضمام؛ وفي ظل تأثير الشبكة القوي ثنائي الجوانب، يتم تعزيز ثراء وحدات التخزين (SKU) والقدرة التنافسية للأسعار باستمرار. من حيث حجم المستخدمين الأوروبيين الحالي، حقق كلاهما وصولاً واسع النطاق للمستهلكين الأوروبيين: اعتبارًا من يوليو 2026، أظهر الموقع الرسمي للمفوضية الأوروبية أن SHEIN/Temu كان لديهما ما يقرب من 108 مليون و75 مليون مستخدم نشط شهريًا، على التوالي.
٢) اختلافات التموضع: تتولى SHEIN تنظيم إنتاج المنتجات، بينما تتولى Temu تنظيم معاملات التجار. تركز SHEIN بشكل أساسي على البيع بالتجزئة المباشر (1P)، حيث توسع نطاق عملياتها وتنتج بناءً على الطلب. أما Temu، فتُسهّل المعاملات بشكل أساسي (3P)، وتتمثل وظيفتها الرئيسية في ربط التجار والمصنعين والعلامات التجارية المتفرقة بالمستهلكين العالميين، وتحقيق الربح من خلال خدمات القيمة المضافة لتوزيع حركة المرور/التنفيذ، وما إلى ذلك، ولكنها تتمتع بتحكم أضعف في وتيرة إنتاج المنتجات/تكرارها في المراحل الأولية. ومع ذلك، أعلنت Temu أيضًا عن دخولها مجال البيع بالتجزئة المباشر (1P) في مارس ٢٠٢٦، حيث أسست علامتها التجارية الخاصة "New Pinmu"، ودمجت قدرات إنتاج محلية عالية الجودة، وتخطط للاستفادة من موارد سلسلة التوريد الخاصة بـ Pinduoduo + Temu لإطلاق علامتها التجارية الخاصة في السوق العالمية.
3) اختلافات في نماذج الربح: تحقق SHEIN أرباحها من مبيعات المنتجات، بينما تحقق Temu أرباحها من خدمات المنصة. يتضمن نشاط SHEIN المباشر شراء البضائع وتخزينها. وبالتالي، تتحمل الشركة مخاطر سوء تقدير الاتجاهات، ووجود بضائع غير مباعة بأسعار مخفضة، وانخفاض قيمة المخزون، والمرتجعات. يُعدّ مؤشر LATR إجراءً فعالاً للحد من تحيز التنبؤ. من ناحية أخرى، تحقق Temu أرباحها بشكل أساسي من خلال خدمات مثل المعاملات والتسويق والتنفيذ، وتُحمّل معظم مخاطر إنتاج المنتجات والمخزون على التجار الخارجيين. تعتمد الربحية على حجم المعاملات ومعدل تحقيق الربح، كما تحتاج الشركة إلى الحفاظ على توازن ديناميكي بين الأسعار المنخفضة للمستهلكين، وأرباح الشركات، وقدرات المنصة على تحقيق الربح.
بالنظر إلى مرونة وربحية العمليات التجارية، نعتقد أن نموذج التشغيل الهجين 1P+3P قد يصبح اتجاه تطوير التجارة الإلكترونية عبر الحدود في الصين في المستقبل، ومن المتوقع أن تستمر الشركات الرائدة ذات حواجز سلسلة التوريد الأقوى وقدرات التنفيذ في جذب طاقة إنتاجية عالية الجودة.
لمحة عامة عن الشركات الكبرى
شي إن: بناء أكبر وجهة للأزياء عبر الإنترنت في العالم باستخدام نموذج LATTR
تُعدّ SHEIN أكبر وجهة تسوق أزياء إلكترونية في العالم (استنادًا إلى مبيعات التجزئة للملابس والأحذية في عام 2025)، حيث بلغ عدد عملائها النشطين 273 مليون عميل في حوالي 160 سوقًا في عام 2025. تأسست SHEIN عام 2012، واعتمدت في البداية على تحسين محركات البحث والإعلانات عبر محركات البحث العالمية لاكتساب العملاء. ونظرًا للتحديات التي واجهتها، مثل التصاميم القديمة، ودورات الإنتاج الطويلة، وتراكم المخزون، أطلقت الشركة استراتيجيتها الخاصة للعلامة التجارية عام 2014، وانتقلت إلى منطقة صناعة الملابس في قوانغتشو، مُطبقةً نموذج "الطلبات الصغيرة، والإرجاع السريع". وفي عام 2015، غيّرت الشركة اسمها رسميًا إلى SHEIN، وبدأت سلسلة التوريد المرنة لديها بالتبلور تدريجيًا، ما أدخلها في مرحلة نمو سريع. وفي عام 2020، وبفضل عملياتها الإلكترونية بالكامل وسلسلة التوريد الصينية المستقرة، حققت الشركة نموًا ملحوظًا على عكس الاتجاه السائد في المراحل الأولى من الجائحة. وبعد إتمام جولات تمويل متعددة في عام 2022، سارعت الشركة في بناء بنية سلسلة التوريد الخاصة بها، وتوسعت في أسواق مثل أوروبا وأمريكا اللاتينية. في عام 2023، أطلقت الشركة متجرًا إلكترونيًا لبيع منتجات تحمل علامات تجارية أخرى، موسعةً بذلك نطاق أعمالها في مجال المنصات الرقمية. وفي عام 2025، أطلقت برنامج SHEIN Xcelerator لدعم تطوير العلامات التجارية والتجار الآخرين. ووفقًا لشركة Frost & Sullivan، بحلول عام 2025، ستحتل SHEIN المرتبة الثالثة في سوق تجارة الأزياء بالتجزئة العالمي الذي تبلغ قيمته 1.73 تريليون دولار أمريكي، بحصة سوقية تبلغ 1.9%.
نعتقد أن شركة Xiyin، بصفتها "الشركة الرائدة في سلسلة التوريد"، قد أعادت هيكلة سلسلة صناعة الأزياء بالاعتماد على رؤى المستخدمين الدقيقة وموارد المصانع الأولية من خلال نموذج "الإرجاع السريع للطلبات الصغيرة المؤتمتة على نطاق واسع" (LATR).
١) في إطار نموذج LATR، تُقدّم شركة Xiyin للمستهلكين منتجات عالية الجودة وبأسعار تنافسية، مع إطلاق سريع للمنتجات الجديدة، ما يجعلها رائدة عالميًا في تنوّع المنتجات وكفاءة دورانها. يعتمد نموذج LATR على مبيعات تجريبية بكميات صغيرة تتراوح بين 100 و200 قطعة، معتمدًا على سلسلة توريد ذكية متكاملة لتحليل ردود فعل السوق في الوقت الفعلي. تصل إشارات الطلب (C) مباشرةً إلى الإنتاج (M)، مُشكّلةً حلقة مغلقة من المستهلك إلى الإنتاج (C2M). يُمكن إعادة توفير المنتجات الأكثر مبيعًا في غضون 5 أيام فقط، ما يُحقق توازنًا فعالًا بين نقاط الضعف الرئيسية الثلاث في القطاع، وهي: توفير الأنماط، وسرعة التطوير، وإدارة المخزون. بفضل نموذج LATR، خفّضت Xiyin معدل مخزونها إلى أقل من 5% (يبلغ متوسط القطاع 20%-30%)، مع معدل دوران للمخزون لا يتجاوز 36 يومًا في عام 2025 (مقارنةً بشركتي Inditex وFast Retailing: 72 و114 يومًا على التوالي).
٢) تحقيق فهم عميق للمستخدمين من خلال نموذج البيع المباشر للمستهلك. كانت شركة شيين من أوائل شركات التجارة الإلكترونية العابرة للحدود التي انتقلت من التوزيع عبر منصات الطرف الثالث إلى نموذج البيع المباشر للمستهلك. ومن خلال تطبيقها الخاص وموقعها الإلكتروني المستقل وحساباتها الرسمية على وسائل التواصل الاجتماعي، تمكنت الشركة من الوصول إلى أنماط سلوك مئات الملايين من المستخدمين النشطين وجمعها. وباستخدام كميات هائلة من البيانات، أنشأت الشركة ملفات تعريف للمستخدمين ونماذج للتنبؤ بالاتجاهات، وقامت بتصنيف تفضيلات المستهلكين إلى علامات منظمة مثل النمط والقماش واللون والنطاق السعري. وهذا يتيح إنشاء منتجات جديدة على دفعات بناءً على تفضيلات المستهلكين، مما يزيد من احتمالية ابتكار منتجات رائجة.
3) توسيع نطاق منظومة المنصة وتمكين العلامات التجارية الخارجية من خلال موارد سلسلة التوريد لإطلاق العنان لإمكانات نموها. في عام 2023، أطلقت SHEIN نموذج منصتها، SHEIN Marketplace، وفتحته أمام العلامات التجارية العالمية الخارجية. وفي عام 2025، طورت الشركة وأطلقت برنامج Xcelerator لاحتضان العلامات التجارية، مما أتاح للعلامات التجارية المشاركة الاستفادة من نظام سلسلة التوريد المرن، ورؤى المستهلكين الآنية، وشبكة المبيعات العالمية، وقدرات التسويق متعدد القنوات. ويمكن إطلاق المنتجات الجديدة من مرحلة التصميم إلى رفوف المتاجر في غضون 5 إلى 7 أيام فقط. بالتزامن مع ذلك، تم الترويج لخطة "الحزام الصناعي لـ 500 مدينة نحو العالمية"، والتي تغطي ما يقرب من 400 حزام صناعي بحلول يونيو 2025. وبفضل التمكين الكامل لموارد سلسلة التوريد، شهدت العلامات التجارية المشاركة في برنامج Xcelerator زيادة في المبيعات بنسبة 190% في المتوسط خلال عامها الأول، حيث حققت ما يقرب من 20 علامة تجارية إيرادات بلغت حوالي 3 مليارات يوان (وكالة أنباء شينخوا، نوفمبر 2025). وهكذا انتقلت شركة SHEIN من كونها شركة بيع بالتجزئة للأزياء تعمل بشكل مستقل إلى منصة لتمكين الصناعة، وبناء نظام بيئي عالمي تتعايش فيه العلامات التجارية والتجار والموردون ويزدهرون.
شهدت الإيرادات نموًا مطردًا، حيث فتحت إيرادات الخدمات الناتجة عن نموذج التاجر الخارجي آفاقًا جديدة للنمو. ففي الفترة من 2023 إلى 2025، ارتفع صافي إيرادات الشركة من 32.1 مليار دولار إلى 41.8 مليار دولار، مسجلًا معدل نمو سنوي مركب قدره 14.2%. كما ارتفعت إيرادات المنتجات من 31.2 مليار دولار إلى 37.1 مليار دولار، محافظةً على قوة أعمالها الأساسية؛ في حين توسعت إيرادات خدمات مراكز التسوق والمنصات بشكل سريع من 870 مليون دولار إلى 4.74 مليار دولار، مما زاد حصتها من 2.7% إلى 11.3%، لتصبح مصدرًا هامًا للنمو. وخلال الفترة نفسها، ارتفع عدد العملاء النشطين من 186 مليونًا إلى 273 مليونًا، مسجلًا معدل نمو سنوي مركب قدره 21.2%، وزاد إجمالي الطلبات من 715 مليونًا إلى 1.078 مليار طلب، بمعدل تكرار يتراوح بين 3.8 و4.0 مرات. كان هيكل الإيرادات العالمي متوازناً، حيث ساهمت أوروبا والولايات المتحدة بنحو 60% من الإيرادات، بينما شكلت الأسواق الأخرى 40.5%.
ساهم نموذج المنصة في تحسين هامش الربح الإجمالي، بينما تسببت عوامل خارجية، مثل التغييرات في السياسات، في تقلبات في هامش الربح الصافي. وخلال الفترة من 2023 إلى 2025، وعلى الرغم من الضغوط الخارجية الناجمة عن تعديلات التعريفات الجمركية الأمريكية والأوروبية واشتداد المنافسة في القطاع، ارتفع هامش الربح الإجمالي للشركة من 60.2% إلى 67.9%، ثم إلى 70.4% في الربع الأول من عام 2026، مدفوعًا بنموذج منصة الطرف الثالث. وظل هامش الربح الصافي المعدل عند حوالي 3% إلى 5%. أما فيما يتعلق بالمصروفات، فقد استمر تحسن كفاءة التنفيذ، حيث انخفضت تكاليف التنفيذ لكل طلب إلى 17.7 دولارًا أمريكيًا في عام 2025. وحافظت الشركة على استثماراتها في التسويق والتحول الرقمي، مما أدى إلى زيادة طفيفة في نسب المصروفات ذات الصلة. وظلت نسب المصروفات العامة والإدارية منخفضة ومستقرة. وبالاعتماد على نموذج LATR، بلغ متوسط أيام دوران المخزون 36 يومًا فقط في عام 2025، وظلت نسبة المخزون غير المباع في خانة الآحاد المنخفضة. ساهمت العمليات التي لا تعتمد على الأصول الثابتة وسلسلة التوريد الفعالة بشكل مشترك في دعم مرونة الربحية.
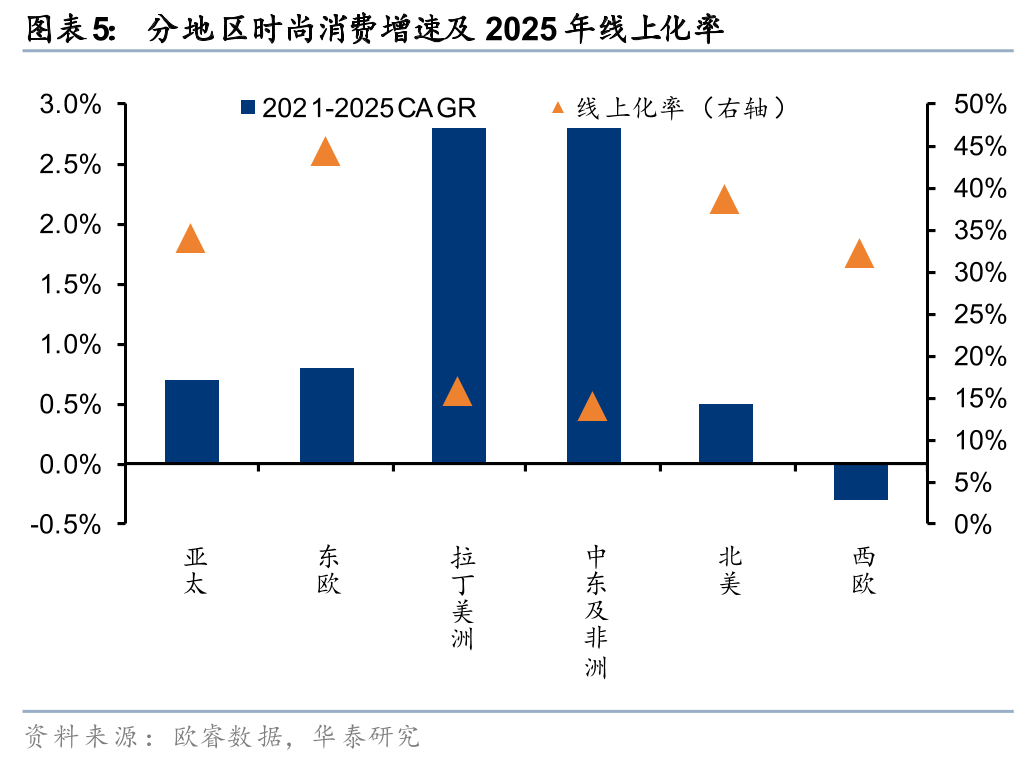
سايوي تايمز: منصة رائدة للتجارة الإلكترونية عبر الحدود للملابس مدعومة بالتحول الرقمي
تُعدّ سايوي تايمز علامة تجارية رائدة في مجال التجارة الإلكترونية العابرة للحدود للملابس في بلدي، وتركز على إدارة العلامات التجارية المتوسطة إلى الراقية. وانطلاقًا من رؤيتها المتمثلة في "توفير حياة أفضل للجميع"، تبيع الشركة الملابس والإكسسوارات والمفروشات المنزلية والمنتجات الرياضية والترفيهية عبر منصتها الإلكترونية الموجهة للمستهلكين (B2C). وعلى عكس نموذج "توزيع المنتجات" التقليدي في التجارة الإلكترونية العابرة للحدود، فقد أنشأت الشركة نموذج سلسلة توريد متكاملًا يجمع بين تطوير المنتجات وتصميمها، وتكامل سلسلة التوريد المرنة، ودعم العلامات التجارية، والتشغيل. وقد أصبحت علامتها التجارية للملابس الرجالية "كوفاندي" من أبرز العلامات التجارية على الإنترنت في سوق أمريكا الشمالية، بينما تحتل علامتاها التجاريتان للملابس المنزلية "إيكواير" والملابس الداخلية "أفيدلوف" مكانة رائدة في أسواقهما المتخصصة في أمريكا الشمالية.
فيما يتعلق بالقدرة التنافسية الأساسية، رسّخت الشركة ميزة تنافسية تتمثل في "التحول الرقمي الشامل المدعوم بالذكاء الاصطناعي، وسلسلة التوريد العالمية المرنة، ومصفوفة العلامات التجارية المتعددة". فعلى صعيد تطوير المنتجات، طورت الشركة نظامًا متكاملًا لتحليل البيانات، يدمج بيانات الذكاء الاصطناعي متعددة الوسائط لرصد اتجاهات الموضة العالمية لحظة بلحظة، كما أنشأت قاعدة بيانات خاصة عالية الدقة للأنماط. أما على صعيد سلسلة التوريد، فقد طورت الشركة نظامًا مرنًا لسلسلة توريد الملابس، يحقق جدولة إنتاج ذكية للكميات الصغيرة، واستجابة سريعة، ويرفع كفاءة التنفيذ من خلال نظام ذكي للتخزين والخدمات اللوجستية. وعلى صعيد العلامات التجارية، أنشأت الشركة، من خلال هيكلها التنظيمي المرن، مصفوفة علامات تجارية متعددة المستويات، تضم 12 علامة تجارية تحقق مبيعات سنوية تتجاوز 100 مليون يوان بحلول عام 2025، مع تعزيز قيمة العلامة التجارية باستمرار عبر مسارات متنوعة مثل رعاية الفعاليات والتعاون مع المشاهير. فيما يتعلق بتنويع القنوات، فبينما تعمل الشركة على ترسيخ مزاياها في قنوات أمازون (التي تمثل 80٪ من الإيرادات في عام 2025)، فإنها تتوسع في القنوات الناشئة مثل تيك توك (مع زيادة الإيرادات بنسبة 93.5٪ على أساس سنوي في عام 2025)، في حين من المتوقع أن توفر قنوات الحسابات الرئيسية مثل وول مارت فرص نمو جديدة.
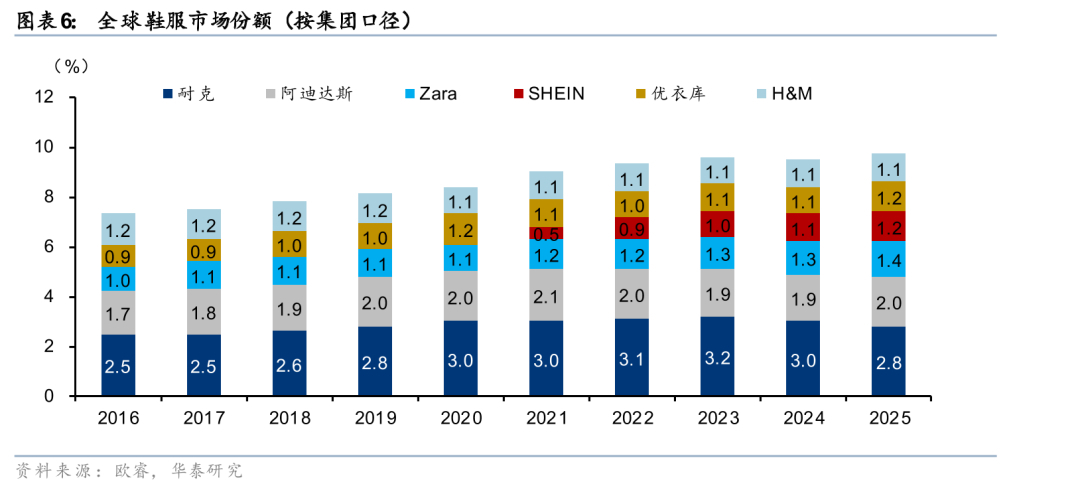
من الناحية المالية، حققت الشركة نموًا مطردًا في الإيرادات وتحسنًا في الربحية، مما يدل على فعالية تحول علامتها التجارية. في عام 2025، بلغت الإيرادات 11.817 مليار يوان صيني، بزيادة سنوية قدرها 15.0%؛ وبلغ صافي الربح العائد للمساهمين 283 مليون يوان صيني، بزيادة سنوية قدرها 32.2%، حيث فاق نمو الأرباح نمو الإيرادات، مما يعكس فعالية ضبط التكاليف. وارتفعت الإيرادات في الربع الأول من عام 2026 بنسبة 10.7% على أساس سنوي، مواصلةً بذلك مسار نموها المطرد.
تركز شركة LDK Solar حاليًا على فئات المنتجات والأسواق الإقليمية وقنوات التوزيع وسلاسل التوريد، وتسعى لتحقيق ما يلي: 1) توسيع فئات المنتجات: تطبيق تجربة العلامات التجارية الرائدة الناجحة على فئات سريعة النمو مثل الملابس الرياضية وملابس الأطفال، مما يفتح آفاقًا جديدة للنمو؛ 2) توسيع المناطق وقنوات التوزيع: التوسع في الأسواق الناشئة مثل أوروبا وجنوب شرق آسيا، مع تعزيز حضورها في قنوات التوزيع الناشئة مثل Temu وTikTok، بالإضافة إلى قنوات التوزيع الرئيسية مثل Walmart، مما يقلل الاعتماد على أسواق ومنصات محددة؛ 3) تحسين كفاءة سلسلة التوريد: تطوير نظامها اللوجستي الخاص، وتحسين كفاءة عمليات التوزيع العالمية، وتحقيق خفض التكاليف وتحسين الكفاءة؛ 4) تحسين الكفاءة: الاستثمار الفعال في تقنية الذكاء الاصطناعي لتحسين كفاءة التسويق والترويج، وزيادة معدلات تحويل العملاء، وتقليل الحاجة إلى القوى العاملة في خدمة العملاء وغيرها من المجالات، مما يُتوقع أن يُسهم في تعزيز مرونة الربح.
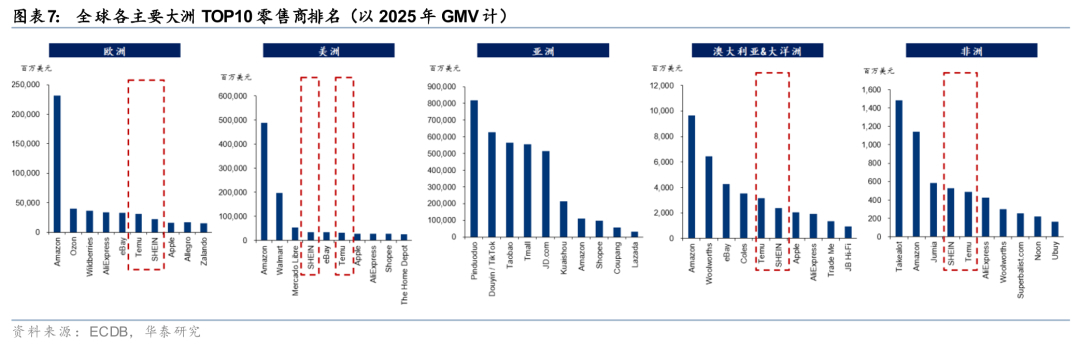
مجموعة زيبويو: تطوير سوق متميزة متوسطة إلى راقية
مجموعة زيبويو هي شركة تجارة إلكترونية عابرة للحدود واسعة النطاق، متخصصة في الأحذية والملابس في الصين. تبيع الشركة منتجاتها المصممة ذاتيًا من الملابس والأحذية ومنتجات نمط الحياة في الأسواق العالمية، بما في ذلك أمريكا الشمالية وأوروبا وجنوب شرق آسيا، من خلال منصات تابعة لجهات خارجية مثل أمازون وتيمو وتيك توك، بالإضافة إلى موقعها الإلكتروني المستقل. 1) من حيث التوزيع الجغرافي، تعتمد إيرادات الشركة بشكل كبير على سوق أمريكا الشمالية. وقد ارتفعت الإيرادات من أمريكا الشمالية بشكل مطرد من 96.2% في عام 2022 إلى 97.4% في عام 2025، مما يدل على تركيز واضح في منطقة واحدة ضمن استراتيجيتها التسويقية الخارجية. شهدت الإيرادات الإجمالية تقلبات صعودية، حيث ارتفعت من 1.32 مليار يوان صيني في عام 2018 إلى 4.66 مليار يوان صيني في عام 2025. 2) أما فيما يتعلق بهيكل قنوات التوزيع، فتُعدّ منصات التجارة الإلكترونية التابعة لجهات خارجية، مثل أمازون، قنوات البيع الرئيسية للشركة، إذ ساهمت بالغالبية العظمى من الإيرادات خلال الفترة من 2022 إلى 2025. ويُعتبر نشاط مواقع الويب الخاصة بالشركة محدودًا نسبيًا. وتُعدّ أمازون، من حيث المنصات، القناة الأساسية للشركة، حيث ساهمت بنسبة 91.5% من الإيرادات في عام 2025.
تم تطبيق استراتيجية تبسيط العلامة التجارية ورفع مستوى منتجاتها، مما أدى إلى تحسين هيكل الربحية. ومنذ عام 2023، شرعت الشركة في إصلاح هيكلية علاماتها التجارية، حيث تم التخلص من المنتجات غير الفعالة والعلامات التجارية الضعيفة، مما قلل عدد العلامات التجارية من 300 إلى 10 علامات تجارية رئيسية. ومن خلال تخصيص الموارد بشكل مركز، عززت الشركة قوة منتجاتها وصورة علاماتها التجارية الرئيسية، واستمرت في الترويج لمنتجاتها المتميزة وتحسين الربحية الإجمالية.
تُعزز الشركة استراتيجيتها متعددة القنوات للحد من المخاطر المرتبطة بالاعتماد على منصة واحدة. وتواصل توسيع حضورها على منصات خارجية مثل تيك توك وتيمو، مع تعزيز موقعها الإلكتروني المُدار ذاتيًا. وقد ارتفعت المبيعات عبر هذه القنوات من 0.8% في عام 2024 إلى 1.7% في عام 2025. وسيُسهم هذا التوسع الأولي في استراتيجية القنوات المتعددة في تقليل الاعتماد على منصة واحدة وتوسيع قنوات النمو على المدى الطويل.
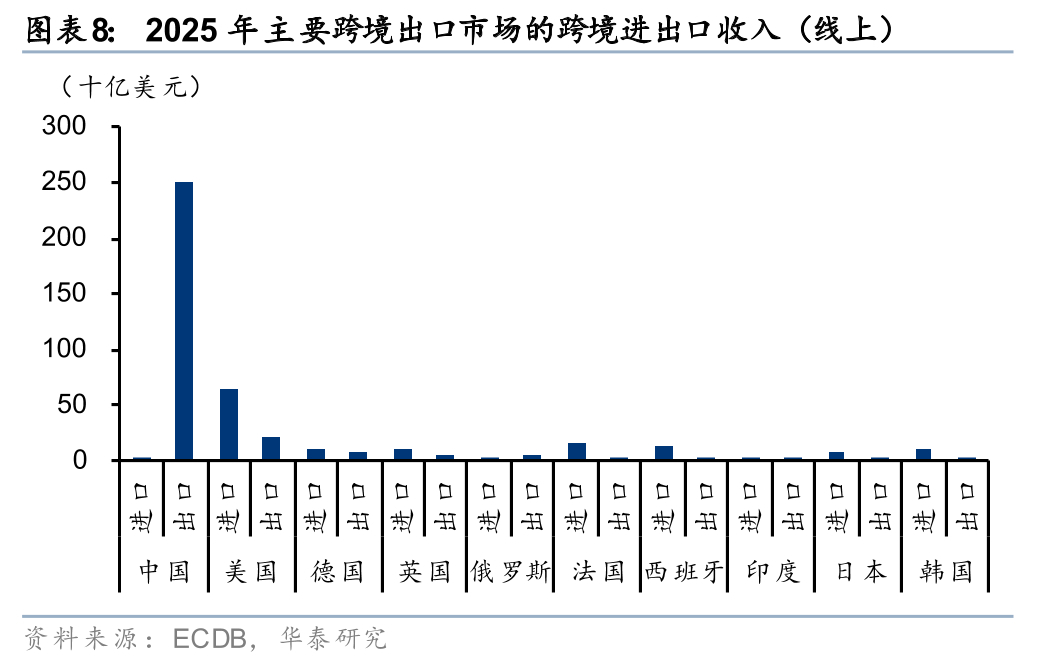
المخاطر المتعلقة بسياسات التجارة الخارجية والنزاعات الجيوسياسية. يعتمد قطاع التجارة الإلكترونية العابرة للحدود للملابس اعتمادًا كبيرًا على سلاسل التوريد العالمية والأسواق الخارجية. قد تؤدي النزاعات الجيوسياسية، والتغيرات في العلاقات الدولية، وتصاعد سياسات الحماية التجارية إلى زيادة الرسوم الجمركية، وتعديل سياسات الإعفاء الضريبي للطرود الصغيرة، وتشديد إجراءات مراجعة الواردات، واضطرابات في طرق الشحن. في عام 2025، ستستحوذ أمريكا الشمالية وأوروبا الغربية على ما يقارب 28% و22% من سوق استهلاك الملابس والأحذية العالمي على التوالي، أي ما مجموعه حوالي 50%. إذا رفعت الأسواق الرئيسية في أوروبا والولايات المتحدة ضرائب الاستيراد أو قيّدت البريد المباشر العابر للحدود، فقد يُضعف ذلك الميزة السعرية للقطاع ويؤثر سلبًا على نمو الإيرادات والربحية.
المخاطر المرتبطة بتقلبات أسعار المواد الخام والنقل. منذ عام 2026، استمرت أسعار النفط العالمية في الارتفاع نتيجة للصراعات الجيوسياسية وتغيرات العرض والطلب، مما أدى إلى زيادة متزامنة في تكاليف الوقود والنقل. وقد بلغت رسوم الوقود الإضافية لشركات الشحن السريع الكبرى مستويات قياسية، كما ارتفعت أسعار بعض خطوط الشحن الجوي بشكل ملحوظ. أما بالنسبة للمواد الخام، فقد ارتفعت أسعار البولي فينيل كلوريد (PVC) وغيرها من المواد الخام للألياف الكيميائية، بالإضافة إلى سبائك الألومنيوم وغيرها من المواد المساعدة، بدرجات متفاوتة. علاوة على ذلك، يوجد تأخير زمني في انتقال أسعار المنتجات النهائية، مما قد يؤدي إلى انخفاض مؤقت في هوامش ربح الصناعة.
يشكل الامتثال وارتفاع تكاليف المخزون مخاطر. فابتداءً من يوليو 2026، سيحظر نظام مسؤولية المنتج الموسعة (ESPR) التابع للاتحاد الأوروبي على الشركات الكبيرة إتلاف الملابس والأحذية غير المباعة، مما يُلزمها بتحمل تكاليف التخلص البديل منها، مثل تجديد المخزون الراكد وإعادة بيعه. كما أن خطة مسؤولية المنتج الموسعة في المملكة المتحدة، التي تفرض رسومًا على كل وحدة، ستزيد من تكاليف الشحن. وستؤدي هذه الإجراءات إلى زيادة هيكلية في تكاليف الامتثال والتخزين في القطاع، مما يفرض متطلبات أعلى على قدرات الشركات في إدارة المخزون.
تُشكل حالة عدم اليقين بشأن الاقتصاد الكلي والطلب الاستهلاكي مخاطر. ولا تزال ثقة المستهلكين في الأسواق الاستهلاكية الرئيسية ضعيفة بسبب عوامل مثل التضخم وأسعار الطاقة. وتتعرض صادرات المنسوجات الصينية لضغوط مؤقتة، وقد يتباطأ نمو الطلب الخارجي. وإذا لم يرقَ النمو الاقتصادي العالمي إلى مستوى التوقعات، فإن رغبة المستهلكين في الإنفاق على السلع غير الأساسية ستضعف أكثر، مما سيؤثر سلبًا على ازدهار قطاع التجارة الإلكترونية عبر الحدود.
إن المعلومات المتعلقة بالأسهم غير المدرجة أو غير المغطاة المذكورة في هذا التقرير البحثي هي عبارة عن تجميع لمعلومات موضوعية ولا تمثل توصية أو تغطية للشركة أو السهم من قبل الفريق.
تقرير بحثي (سلسلة تقارير الاستهلاك الجديدة 4: التجارة الإلكترونية عبر الحدود في مجال الملابس: إعادة تشكيل مشهد الموضة العالمي بالكفاءة الصينية) 17 أغسطس 2026
فان جونهاو، محلل S0570524050001 | بي دي أو986
شي دي، محلل S0570524090003 | BVO045
تشانغ شوانغنينغ، محلل S0570525070015 | BXW007
زينغ جون، محلل، S0570523120004 | BTM417
هونغ يانغ، جهة الاتصال: S0570125070021 | BXP979
شي ييهان، جهة الاتصال: S057012607019
تم إنشاء صورة الغلاف باستخدام تقنية AIGC.
تابعنا
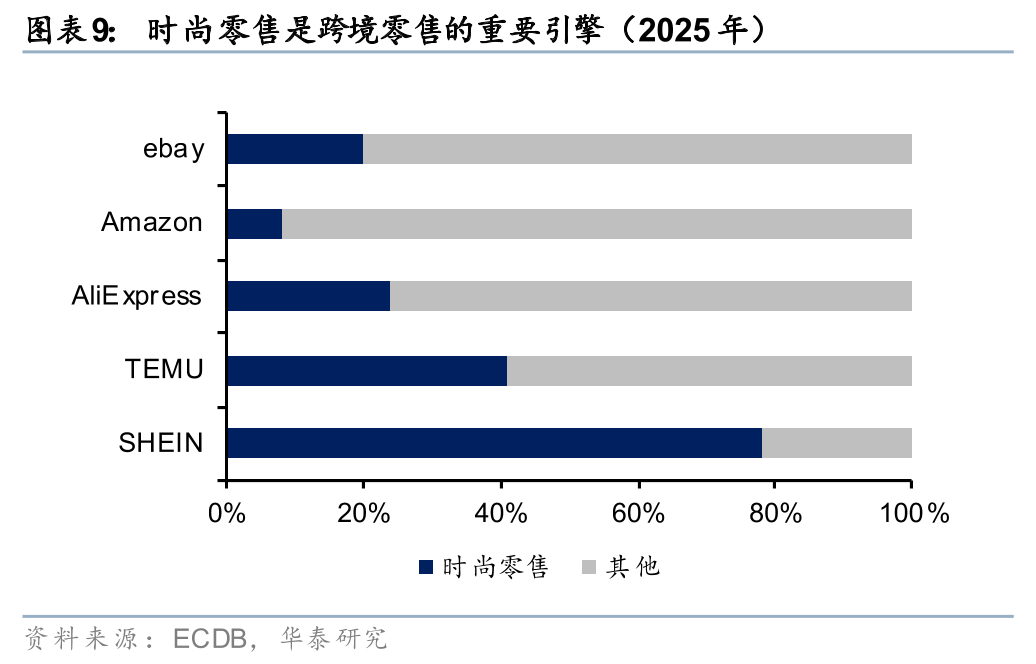
https://inst.htsc.com/research
أذونات الوصول: العملاء المؤسسيون المحليون
https://intl.inst.htsc.com/research?
أذونات الوصول: عملاء الشركات القابضة المالية في الولايات المتحدة وهونغ كونغ والصين
يرجى الاتصال بمدير حسابك في Huatai لإضافة الأذونات.
▲ اسحب لأعلى للقراءة
هذا الحساب الرسمي على منصة WeChat ليس منصةً لنشر التقارير البحثية لشركة Huatai Securities Co., Ltd. (المشار إليها فيما يلي باسم "Huatai Securities"). هذا الحساب مخصص فقط لعملاء خدمات الأبحاث لدى Huatai Securities في الصين. على أي قارئ آخر تقييم مدى ملاءمة المحتوى ذي الصلة قبل الاشتراك في هذا الحساب، وفي حال استخدام أي محتوى منشور فيه، يجب عليه استشارة مستشار استثماري متخصص. لا تعتبر Huatai Securities المشتركين في هذا الحساب عملاءً لها لمجرد اشتراكهم.
يُقدّم هذا الحساب العام مقتطفات من تقارير الأبحاث التي تنشرها شركة هواتاي للأوراق المالية لعملائها. يجب أن تستند جميع نصائح وتحليلات الاستثمار إلى تقرير البحث الكامل المنشور في تاريخ إصداره. قد يواجه المشتركون الذين يستخدمون محتوى هذا الحساب العام فقط سوء فهم نتيجةً لعدم فهمهم أو تفسيرهم للتقرير الكامل. للحصول على معلومات كاملة، يُرجى الرجوع إلى التقرير الكامل الذي نشرته شركة هواتاي للأوراق المالية.
تم تجميع محتوى هذا التقرير العام بناءً على معلومات تعتقد شركة هواتاي للأوراق المالية أنها موثوقة. ومع ذلك، لا تضمن شركة هواتاي للأوراق المالية دقة هذه المعلومات أو اكتمالها أو حداثتها، كما أنها لا تُصدر أي حكم نهائي بشأن ارتفاع أو انخفاض أسعار الأوراق المالية أو اتجاهات السوق. تعكس الآراء والتقييمات والتوقعات الواردة في هذا التقرير العام وجهات النظر والتقييمات فقط في تاريخ النشر. وقد تُصدر شركة هواتاي للأوراق المالية، في أوقات مختلفة، تقارير بحثية لا تتوافق مع الآراء والتقييمات والتوقعات الواردة في هذا التقرير العام.
لا يجوز بأي حال من الأحوال اعتبار المعلومات أو الآراء الواردة في هذا التقرير العام بمثابة نصيحة استثمارية لأي فرد. يجب على المشتركين عدم الاعتماد كلياً على محتوى هذا التقرير، وعليهم اتخاذ قراراتهم الاستثمارية المستقلة وتحمل مخاطرها. قد يواجه المشتركون الذين يستخدمون هذه المادة سوء فهم نتيجةً لعدم توفر خدمات الترجمة، مما قد يؤدي إلى خسائر استثمارية. لا تتحمل شركة هواتاي للأوراق المالية ولا كاتب التقرير أي مسؤولية قانونية عن أي تبعات ناتجة عن الاعتماد على محتوى هذا التقرير العام أو استخدامه.
حقوق النشر لهذا الحساب الرسمي على منصة WeChat مملوكة حصراً لشركة هواتاي للأوراق المالية. لا يجوز لأي جهة أو فرد انتهاك حقوق النشر لأي محتوى منشور على هذا الحساب الرسمي بأي شكل من الأشكال، بما في ذلك على سبيل المثال لا الحصر، النسخ أو النشر أو الاقتباس أو إعادة التوزيع، دون الحصول على إذن كتابي من شركة هواتاي للأوراق المالية. تحتفظ شركة هواتاي للأوراق المالية بحقها في اتخاذ كافة الإجراءات القانونية اللازمة عن أي خسائر مباشرة أو غير مباشرة ناتجة عن هذا الانتهاك. شركة هواتاي للأوراق المالية مؤهلة لمزاولة أعمال "استشارات الاستثمار في الأوراق المالية" بموجب ترخيص من لجنة تنظيم الأوراق المالية الصينية، رقم الترخيص 91320000704041011J.