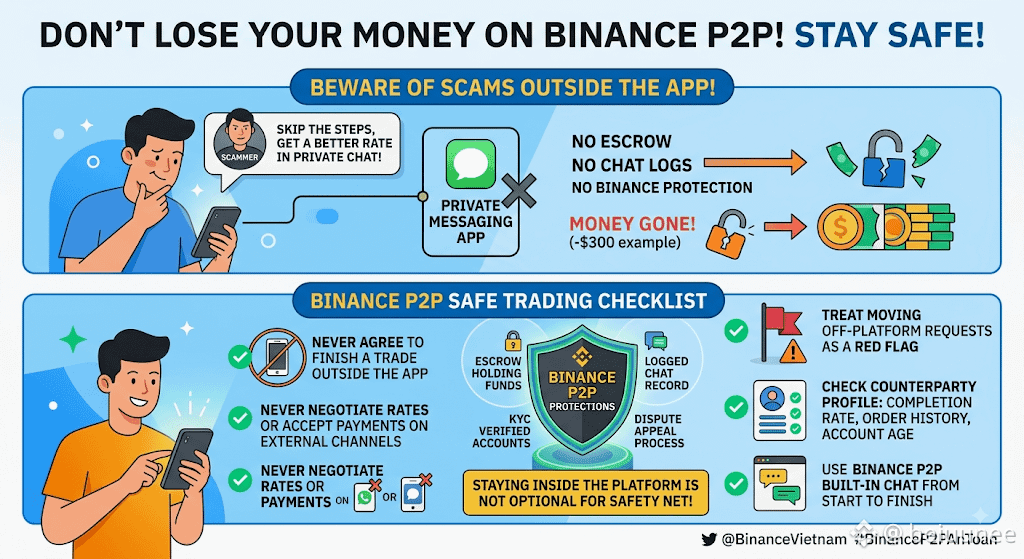
صديقي فقد 300 دولار وهو يحاول تخطي بضع خطوات على باينانس P2P. عرض أحد المشترين سعرًا أفضل قليلًا إذا تم نقل الصفقة إلى محادثة خاصة خارج التطبيق، ووافق صديقي معتقدًا أن ذلك سيوفر الوقت فقط. لم يدفع المشتري أبدًا، وبما أن الصفقة لم تحدث داخل باينانس P2P، لم يكن هناك ضمان (إسكرو) يحجز الأموال، ولا سجل محادثات، ولا شيء يمكن للدعم مراجعته. ببساطة اختفت الأموال.
باينانس P2P لا يحمي إلا الصفقات التي تتم بالكامل على المنصة. كل طلب يمر عبر حسابات تم التحقق منها عبر KYC، ويظل في الإسكرو حتى يتم تأكيد الدفع، ويتم تسجيله في المحادثة المدمجة داخل التطبيق من البداية إلى النهاية. وإذا نشأ خلاف، فإن عملية الاستئناف/الاعتراض تتيح لباينانس مراجعة السجل الكامل. بمجرد الخروج من التطبيق في أي نقطة تختفي كل تلك الأمور؛ ولا يوجد شيء يمكن استئنافه.
بعد سماعي بما حدث، أصبحت صارمًا مع نفسي بشأن عدة أمور. أنا لا أوافق أبدًا على إنهاء صفقة أو التفاوض على سعر أو قبول الدفع عبر أي شيء غير الطلب نفسه داخل باينانس P2P. إذا اقترح أي طرف آخر الانتقال إلى محادثة خاصة أو قناة دفع مختلفة عن تلك المذكورة، أعتبر ذلك علامة حمراء واضحة وأُنهي الصفقة. كما أتأكد من الملف الشخصي قبل البدء: معدل الإكمال، سجل الطلبات، ومدة وجود الحساب.
أكثر ما يلفتني هو مدى معقولية العذر الذي بدا عليه الأمر في تلك اللحظة: سعر أفضل قليلًا مقابل مجهود أقل قليلًا. نادرًا ما يعرض المحتالون المخاطرة مباشرة؛ يعرضون لك “السهولة”، ثم يتركونك تقنع نفسك بتخطي الخطوة الوحيدة التي تحميك فعلًا. والآن، إذا بدا السعر أفضل بشكل ملحوظ من جميع من يعرضون نفس المبلغ، أتعامل مع الفجوة نفسها كسبب للتحقق من الملف الشخصي بعناية أكبر، لا أقل.
هذا احتكاك بسيط مقارنة بما خسره صديقي. الحماية في باينانس P2P قوية، لكنها تنطبق فقط على ما يحدث فعليًا داخل المنصة، لذلك البقاء داخلها ليس خيارًا إذا كنت تريد أن يكون “شبك الأمان” ذا معنى.
#binancep2pantoan @Binance Vietnam $ACE