تفكيك FT/GT، TermMax لا يقوم بإنشاء Aave أكبر
في عام 2021 اقترضتُ مبلغًا على Aave، كانت الفائدة في اليوم الأول 4%، وفي اليوم التالي ارتفعت إلى 9%. لم يكن الطرف المُنشئ يخدعني، بل تغيّر استخدام السيولة (معدل الاستغلال)، وقام الخوارزم تلقائيًا بضبطها. ومنذ ذلك الحين تعلمت درسًا: في سوق الفائدة العائمة، لا يمكنك أبدًا التنبؤ بتكلفة الاقتراض غدًا.
يعتقد كثيرون أن <a>@TermMax </a> TermMax يقوم بعمل دخل ثابت (Fixed Income)، لكن في الحقيقة يفعل شيئًا آخر: إصدار سندات على السلسلة. ليس مجرد إعادة تغليف مجمعات الفائدة العائمة مثل Aave وMorpho، بل يقوم بتفكيك كل عملية اقتراض على حدة. يتم ربط كل ضمان بأصل مقترض محدد، فلا تتنقل المخاطر داخل المجمع بشكل عشوائي، ولا تقفز الفائدة بعد ذلك تبعًا لمنحنى الاستخدام في كل مكان.
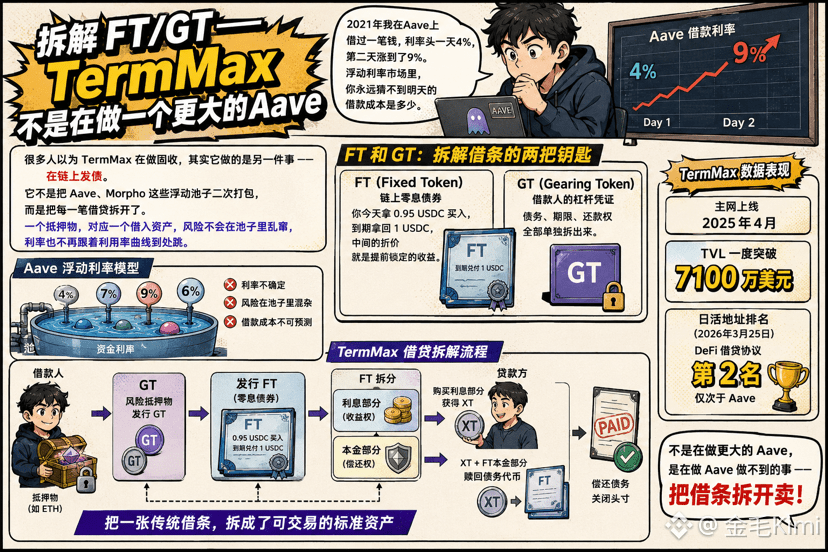
يعتمد هذا التفكيك على توكنين: FT وGT. FT (Fixed Token) يشبه سندًا صفري الكوبون على السلسلة؛ تشتري اليوم مقابل 0.95 USDC، وتسترد عند الاستحقاق 1 USDC، والخصم بينهما هو العائد الذي يكون مُقفلًا مسبقًا. أما GT (Gearing Token) فهو وثيقة الرافعة المالية للمقترض؛ تُفصل الديون والأجل وحق السداد بالكامل بشكل مستقل. يقوم المُقترض بقفل الضمان داخل GT، ثم يقوم بإصدار FT. بعدها يُفكك FT القِسطين: رأس المال والفائدة. يتم بيع جزء الفائدة للمُقرض مقابل XT. ثم يُسترد دين الاستحقاق (توكنات الدين) عند السداد، حيث يتم استرداد توكنات الدين مع جزء أصل FT. بهذه العملية يتم تحويل ورقة دين تقليدية إلى أصل معياري قابل للتداول.
منذ إطلاق TermMax على الشبكة الرئيسية في أبريل 2025، تجاوزت TVL الخاصة به في وقت ما 71 مليون دولار أمريكي، واحتلت عناوين الاستخدام اليومي في 25 مارس 2026 المرتبة الثانية بين بروتوكولات الإقراض DeFi، بعد Aave مباشرة. ليس الهدف صنع Aave أكبر، بل القيام بما لا تستطيع Aave فعله: تفكيك ورقة الدين وبيعها.
#termmax
في عام 2021 اقترضتُ مبلغًا على Aave، كانت الفائدة في اليوم الأول 4%، وفي اليوم التالي ارتفعت إلى 9%. لم يكن الطرف المُنشئ يخدعني، بل تغيّر استخدام السيولة (معدل الاستغلال)، وقام الخوارزم تلقائيًا بضبطها. ومنذ ذلك الحين تعلمت درسًا: في سوق الفائدة العائمة، لا يمكنك أبدًا التنبؤ بتكلفة الاقتراض غدًا.
يعتقد كثيرون أن <a>@TermMax </a> TermMax يقوم بعمل دخل ثابت (Fixed Income)، لكن في الحقيقة يفعل شيئًا آخر: إصدار سندات على السلسلة. ليس مجرد إعادة تغليف مجمعات الفائدة العائمة مثل Aave وMorpho، بل يقوم بتفكيك كل عملية اقتراض على حدة. يتم ربط كل ضمان بأصل مقترض محدد، فلا تتنقل المخاطر داخل المجمع بشكل عشوائي، ولا تقفز الفائدة بعد ذلك تبعًا لمنحنى الاستخدام في كل مكان.
يعتمد هذا التفكيك على توكنين: FT وGT. FT (Fixed Token) يشبه سندًا صفري الكوبون على السلسلة؛ تشتري اليوم مقابل 0.95 USDC، وتسترد عند الاستحقاق 1 USDC، والخصم بينهما هو العائد الذي يكون مُقفلًا مسبقًا. أما GT (Gearing Token) فهو وثيقة الرافعة المالية للمقترض؛ تُفصل الديون والأجل وحق السداد بالكامل بشكل مستقل. يقوم المُقترض بقفل الضمان داخل GT، ثم يقوم بإصدار FT. بعدها يُفكك FT القِسطين: رأس المال والفائدة. يتم بيع جزء الفائدة للمُقرض مقابل XT. ثم يُسترد دين الاستحقاق (توكنات الدين) عند السداد، حيث يتم استرداد توكنات الدين مع جزء أصل FT. بهذه العملية يتم تحويل ورقة دين تقليدية إلى أصل معياري قابل للتداول.
منذ إطلاق TermMax على الشبكة الرئيسية في أبريل 2025، تجاوزت TVL الخاصة به في وقت ما 71 مليون دولار أمريكي، واحتلت عناوين الاستخدام اليومي في 25 مارس 2026 المرتبة الثانية بين بروتوكولات الإقراض DeFi، بعد Aave مباشرة. ليس الهدف صنع Aave أكبر، بل القيام بما لا تستطيع Aave فعله: تفكيك ورقة الدين وبيعها.
#termmax