لماذا يستحق @TermMax القادم على TGE أن تقوم بهدوء كبرى المؤسسات وصنّاع السوق مثل Keyrock وEdge Capital بالرهان عليه بكثافة؟
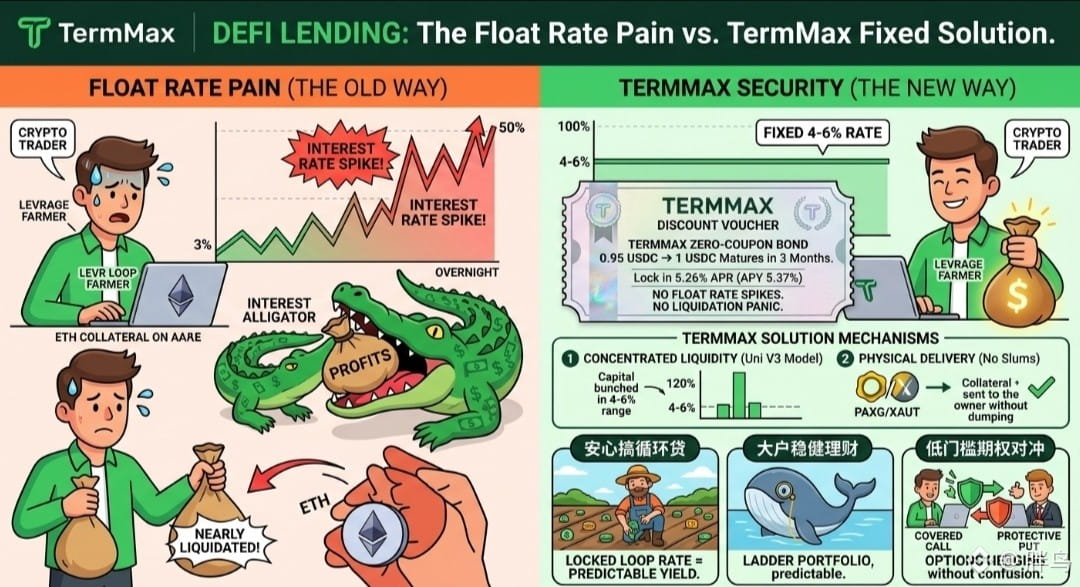
يعتقد الكثيرون أنه مجرد قرض ذو فائدة ثابتة جديد، لكن بعد تجربة متعمقة اكتشفت أن ما يفعله فعليًا هو عصر السيولة المجزأة على السلسلة إلى أقصى حد، مع دفع كفاءة رأس المال إلى أقصى الحدود.
الآن لننطلق في تدقيق باستخدام عدسة مكبّرة ونستعرض ثلاثة محاور عالية الاختراق بالنسبة له.
في صُنّاع السوق التقليديين، أكثر ما يوجع هو أن الأموال تُحجز ومُشتتة داخل حوض من تواريخ الاستحقاق المختلفة؛ ومن المؤكد أن الجميع مرّ بتجربة نقص السيولة، حيث يؤدي ذلك بسهولة إلى تكبّد خسائر. يعالج TermMax هذه المشكلة عبر إدخال تجميع سيولة افتراضية.
كيف يعني ذلك؟ ببساطة: يمكن لأموال صُنّاع السوق أن تتوزع—وكأنها تنتقل لحظيًا—في أعماق طلبات متعددة، قبل أن تُقرض فعليًا. بمجرد اكتمال صفقة مطابقة واحدة، يقوم النظام تلقائيًا بمزامنة التسوية، فيتم سحب السيولة/الأموال إلى أقصى عمق فورًا. وهذه حل ممتاز لثغرة أن حوض الاقتراض ذو الاستحقاقات الثابتة، عندما يزداد عددُه، غالبًا ما يقود إلى نقص العمق.
وإذا كان علينا اختيار أكثر ما يميّزه، فلابد من الحديث عن LayerZero OFT الأصلي عبر السلاسل. لم يُحصر TMX نفسه في سلسلة Ethereum واحدة؛ بل قام بتكامل أصلي مع معيار LayerZero OFT. بغض النظر عن BNB Chain أو Arbitrum أو Base أو Berachain، يمكن للأصول والالتزامات أن تنتقل عبر السلاسل بسلاسة وعمليًا بلا احتكاك—ما يجعل فرص التحكيم بين السلاسل على نحو سلس للغاية.
والأهم أيضًا أنه يحمل رخصة امتثال أوروبية 100% وفق MiCA. TermMax هو من القليل جدًا من بروتوكولات DeFi التي كشفت بالكامل مسبقًا—قبل TGE—ورقة MiCA Title II البيضاء وحصلت على رأي قانوني رسمي. وهذه نقطة نادرة نسبيًا.
من أكثر من 830 ألف محفظة مسجلة، و6400 مليون دولار أمريكي TVL، إلى إطلاق TGE في الربع الثالث وتوزيع الهدايا/الـ airdrop المبكرة، يعمل TermMax على دفع الاقتراض ذي الفائدة الثابتة على السلسلة نحو مستوى أعلى من الامتثال والتكامل عبر السلسلة بالكامل. قطار TGE للربع الثالث هذا—لا يزال يستحق أن يُدرج ضمن قائمة المراقبة الأساسية.
#termmax