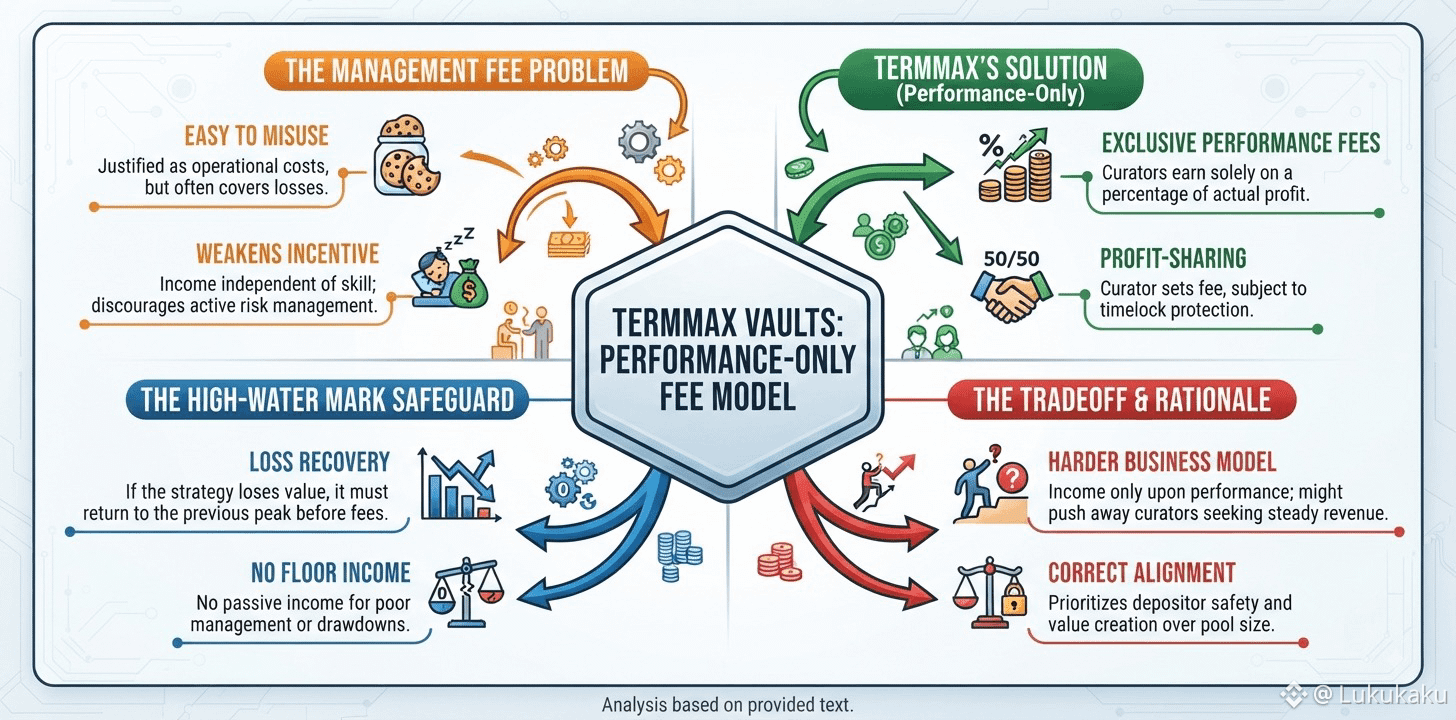
رسوم الإدارة هي واحدة من أسهل الأشياء في مجال التمويل لتبريرها، وأيضًا من أسهل الأشياء لإساءة استخدامها. غالبًا ما يتم تقديمها على أنها تغطي التكاليف التشغيلية، وفي كثير من منتجات الصناديق ينتهي الأمر بدفعها بغض النظر عما إذا كان المودعون حققوا أرباحًا في ذلك الربع أو تكبّدوا خسائر. تتجاوز صناديق TermMax هذا الهيكل للرسوم تمامًا، وأرى أن القرار يستحق الفحص لا مجرد الإشارة إليه عابرًا.
يحقق القيّمون على TermMax دخلًا حصريًا من خلال رسوم الأداء: وهي نسبة من الربح الفعلي الذي تولّده استراتيجيتهم للمودعين، يتم تحديدها من قِبل القيّم، ولكنها تخضع لحماية عبر "تأمين زمني" (timelock) قبل أن تصبح أي تغييرات نافذة. وفوق ذلك، توجد متطلبات "الحد الأعلى المائي" (high-water mark): إذا خسرت استراتيجية القيّم قيمة خلال فترة ما، فيجب عليه إعادة المودعين إلى قمتهم السابقة قبل أن يمكن تحصيل أي رسوم أداء جديدة. لا توجد أي دخل أدنى للقيّم الذي يركن رأس المال بشكل سلبي أو يديره بصورة سيئة، ولا توجد طريقة لتحصيل الرسوم بهدوء أثناء فترة الانخفاض (drawdown).
المشكلة التي يحلها هذا هي مشكلة محددة. تُنشئ رسوم الإدارة دخلًا للقيّم مستقلًا عن الكفاءة، ما يضعف الحافز لإدارة المخاطر بشكل نشط بمجرد أن تصل الأصول تحت الإدارة إلى حجم مريح. أما التعويض القائم على الأداء فقط مع شرط الحد الأعلى المائي، فيربط كل دولار يحصل عليه القيّم بقيمة جديدة حقيقية يتم توليدها للمودعين، وليس بحجم المسبح الذي يجلس تحت الإدارة.
أما المقايضة فهي أن أعمال القيّم في TermMax أصعب في التشغيل من صندوق نموذجي قائم على رسوم إدارة، لأن الدخل لا يأتي إلا عندما يبرر الأداء ذلك، ما قد يدفع بعض القيّمين الذين يريدون إيرادات أكثر ثباتًا بغض النظر عن نتيجة الاستراتيجية إلى الابتعاد. أعتقد أن هذه هي المقايضة الصحيحة لبروتوكول إقراض يتعامل مع رأس مال الآخرين، حتى لو كانت تضيق من نطاق القيّمين الراغبين في العمل بهذه الطريقة.
@TermMax #TermMax $TUT $GPS