
ما التكلفة الحقيقية لذلك الرافعة “بدون تصفية” على TermMax Alpha؟
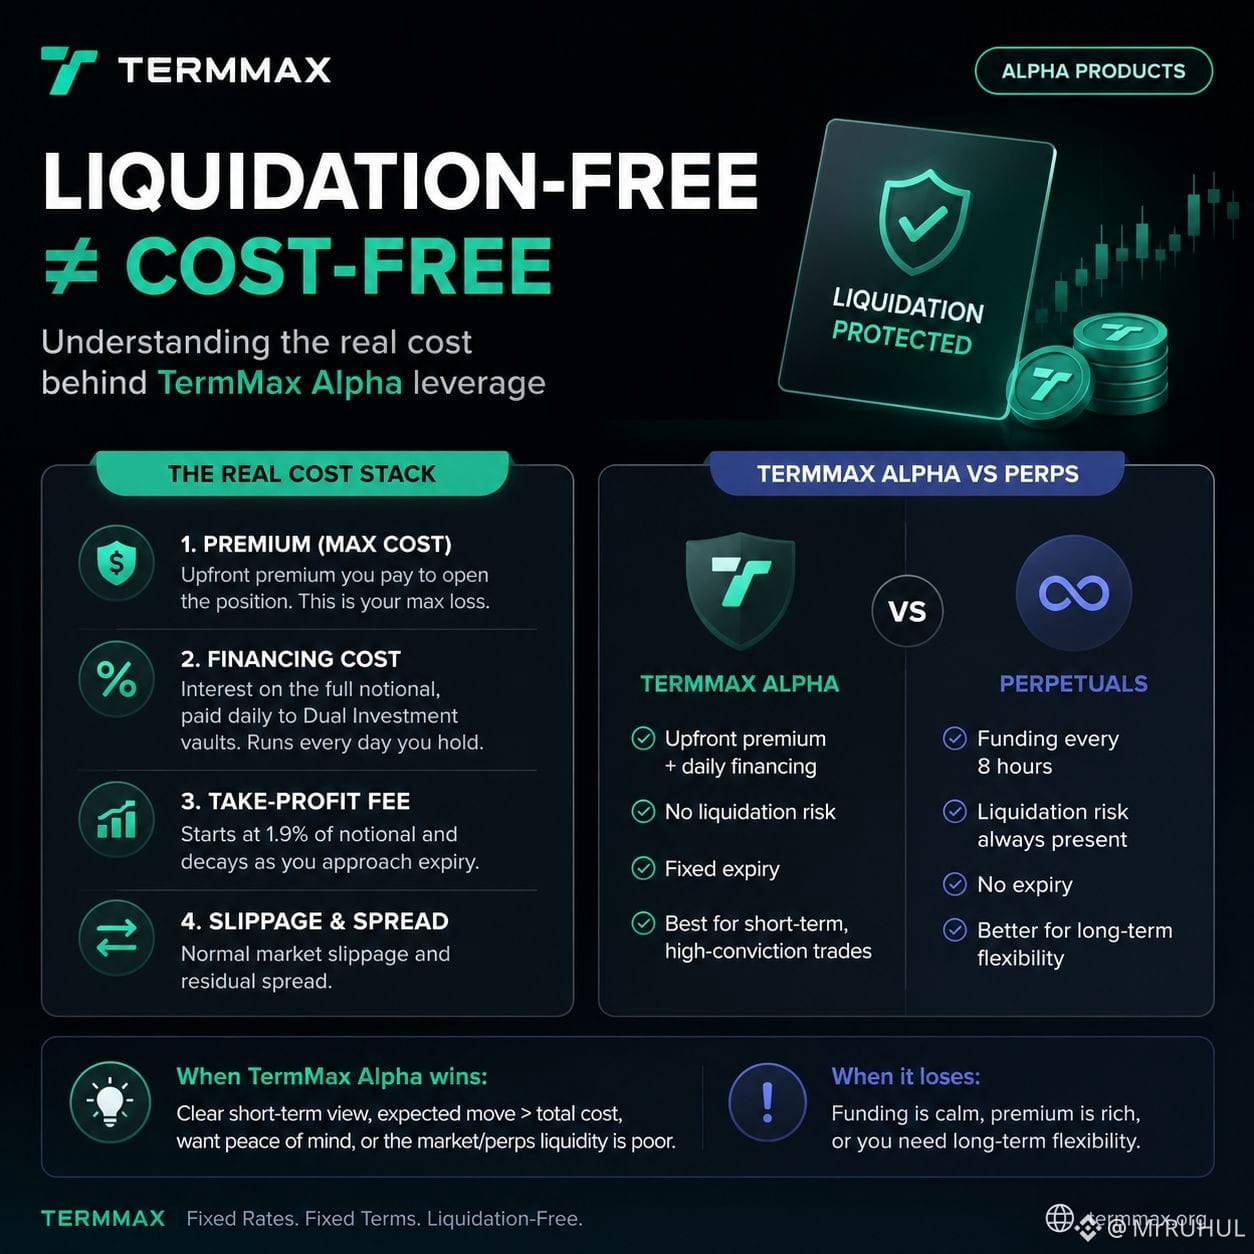
أستمر في رؤية الناس يتعاملون مع علاوة الدخول (البدل المقدم) باعتبارها السعر الوحيد الذي يدفعونه. هذا غير صحيح. ووفقًا لوثائقهم هم أنفسهم، فإن الهيكل الفعلي يبدو كالتالي:
العلاوة نفسها (ويسمونها Max Cost)
تكلفة التمويل على القيمة الاسمية الكاملة، وهي الفائدة المدفوعة يوميًا إلى محافظ Dual Investment
رسوم جني الربح التي تبدأ من 1.9% من القيمة الاسمية وتتناقص كلما اقتربت من تاريخ الانتهاء
انزلاق عادي وأي فروقات/سبريد متبقية
يبدو أن جزء التمويل هذا هو الذي يفتقده أغلب الناس. يُحسب على أساس القيمة الاسمية، وليس فقط علاوة الدخول التي تضعها، لذلك كل يوم تمسك فيه بالصفقة تُحمَّل تكاليف حتى لو كان السعر ساكنًا فقط.
قارن ذلك بالعقود الدائمة العادية (perps). أنت تتعامل مع تمويل كل 8 ساعات قد يرتفع بشكل حاد أو ينزف بهدوء، لكنك تحصل على تعرض مستمر ولا يوجد تاريخ انتهاء حاد.
من خلال ما اطلعت عليه، تفوز TermMax Alpha عندما تكون لديّ رؤية واضحة لاتجاه على المدى القصير، وأن الحركة المتوقعة تغطي التكلفة الإجمالية، وأريد فقط أن أنام دون مراقبة أسعار التصفية. وتخسر عندما يكون التمويل هادئًا نسبيًا، أو تكون العلاوة مرتفعة مقارنةً بالحركة، أو عندما أريد المرونة للاحتفاظ والتعديل عبر عدة أنظمة/ظروف.
أتعامل مع تلك العلاوة بالطريقة نفسها التي أتعامل بها مع خصم (debit) في الخيارات الآن. إذا لم تثبت الفرضية أنها تغطيها مع هامش أمان كافٍ، فقط أتجاوز.
هل ستدفع العلاوة مقابل عدم التصفية، أم ستلتزم بالـ perps؟ @TermMax
#TermMax